नमस्कार मित्रांनो! हॉस्पिटलमधून डिस्चार्जच्या दिवशी अनेक कुटुंबांना एक धक्का बसतो. बिल ₹2 लाख, पॉलिसीचं कव्हर ₹5 लाख, म्हणजे सगळं विमा कंपनी भरेल असंच वाटत असतं. आणि मग TPA चा मेसेज येतो: “Approved amount ₹1,57,500. Balance payable by patient.” ₹52,500 खिशातून! कारण विचारलं तर उत्तर येतं — “रूम रेंट लिमिट आणि प्रपोर्शनेट डिडक्शन.”
हे दोन शब्द पॉलिसी घेताना कोणी नीट समजावत नाही, आणि क्लेमच्या वेळी ते सगळ्यात जास्त पैसे कापतात. त्यांच्यासोबत को-पे, सब-लिमिट आणि डिडक्टिबल हेही तसेच. आज आपण एकदम सोप्या भाषेत, खऱ्या हॉस्पिटल बिलासारखा हिशोब मांडून बघूया: हेल्थ इन्शुरन्समध्ये रूम रेंट लिमिट म्हणजे काय, प्रपोर्शनेट डिडक्शन कसं मोजतात, कोणते खर्च कापता येत नाहीत, को-पे आणि सब-लिमिटचा परिणाम काय, आणि तुमच्या पॉलिसीत हे सगळं 10 मिनिटांत कसं तपासायचं.
रूम रेंट लिमिट म्हणजे काय?
बऱ्याच हेल्थ पॉलिसींमध्ये हॉस्पिटलच्या खोलीच्या भाड्यावर मर्यादा असते. ती तीन प्रकारे लिहिलेली दिसते:
| पॉलिसीत लिहिलेलं | अर्थ | ₹5 लाख कव्हरवर उदाहरण |
|---|---|---|
| रूम रेंट: विमा रकमेच्या 1% प्रतिदिन | दररोज कव्हरच्या 1% पर्यंत भाडं | ₹5,000 प्रतिदिन |
| ICU: विमा रकमेच्या 2% प्रतिदिन | ICU साठी वेगळी मर्यादा | ₹10,000 प्रतिदिन |
| “Single private AC room” | रुपयांची मर्यादा नाही, खोलीचा प्रकार ठरलेला | सिंगल प्रायव्हेट रूमपर्यंत |
| “No room rent capping” / “Any room” | कोणतीही खोली चालते | मर्यादा नाही |
| ठराविक रुपये, उदा. ₹3,000 प्रतिदिन | कव्हर कितीही असलं तरी तेवढीच | ₹3,000 प्रतिदिन |
वरवर ही मर्यादा फक्त खोलीच्या भाड्यावर वाटते. “जास्त भाड्याची खोली घेतली तर फरक मी भरेन, एवढंच ना?” असं बहुतेकांना वाटतं. पण खरा फटका पुढे आहे — प्रपोर्शनेट डिडक्शन.
शेअर, म्युच्युअल फंड, ETF, IPO — सगळं एकाच ॲपमध्ये. मोबाईलवरून १०-१५ मिनिटांत ऑनलाइन खातं उघडा, पेपरवर्कची झंझट नाही.
👉 मोफत डिमॅट खातं उघडाप्रपोर्शनेट डिडक्शन म्हणजे काय? साधं गणित
हॉस्पिटल्स अनेकदा खोलीच्या प्रकारानुसार इतर चार्जेसही बदलतात. जनरल वॉर्डमध्ये डॉक्टरची व्हिजिट फी कमी, डिलक्स रूममध्ये जास्त; ऑपरेशन थिएटर चार्ज, नर्सिंग चार्जही तसेच. याला differential billing म्हणतात. म्हणून विमा कंपन्या म्हणतात — तुम्ही पात्र खोलीपेक्षा महाग खोली घेतली, तर त्या खोलीमुळे वाढलेले इतर खर्चही आम्ही त्याच प्रमाणात कमी देऊ.
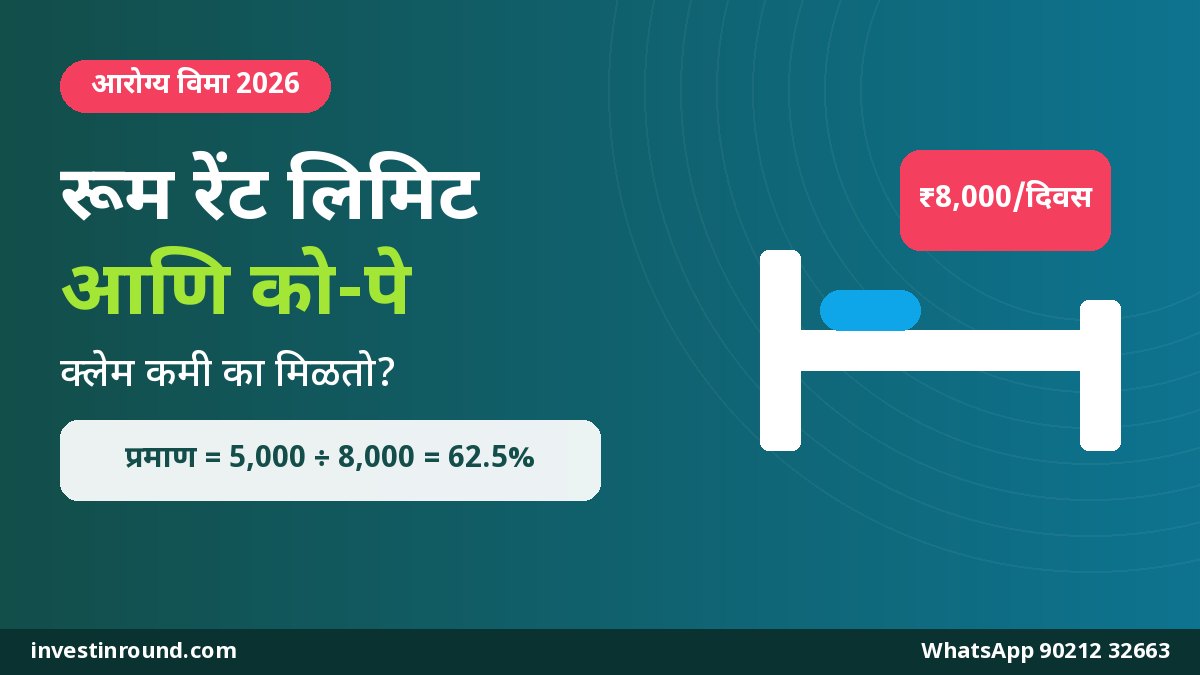
प्रमाण = पात्र रूम रेंट ÷ प्रत्यक्ष रूम रेंट
पात्र भाडं ₹5,000 आणि घेतलेली खोली ₹8,000 ची, तर प्रमाण = 5,000 ÷ 8,000 = 62.5%. म्हणजे खोलीशी जोडलेल्या खर्चांपैकी फक्त 62.5% मिळतात.
खऱ्या बिलासारखा पूर्ण हिशोब
समजा पुण्याचे सुरेशराव. पॉलिसी कव्हर ₹5 लाख, रूम रेंट लिमिट 1% म्हणजे ₹5,000 प्रतिदिन. ऑपरेशनसाठी 4 दिवस ₹8,000 च्या खोलीत आणि 1 दिवस ICU मध्ये राहिले. बिल असं आलं (आकडे काल्पनिक, हिशोब समजण्यासाठी):
| बिलाचा भाग | बिल (₹) | कपात लागते का? | विमा कंपनी देते (₹) |
|---|---|---|---|
| रूम रेंट (4 × ₹8,000) | 32,000 | पात्र मर्यादेपर्यंतच (4 × ₹5,000) | 20,000 |
| सर्जन आणि डॉक्टर फी | 60,000 | हो, 62.5% | 37,500 |
| ऑपरेशन थिएटर चार्ज | 40,000 | हो, 62.5% | 25,000 |
| नर्सिंग चार्ज | 8,000 | हो, 62.5% | 5,000 |
| औषधं आणि कन्झ्युमेबल्स | 35,000 | नाही | 35,000 |
| तपासण्या (लॅब, स्कॅन) | 20,000 | नाही | 20,000 |
| ICU (1 दिवस) | 15,000 | नाही | 15,000 |
| एकूण | 2,10,000 | 1,57,500 |
सुरेशरावांना खिशातून ₹52,500 भरावे लागले. त्यातला फक्त ₹12,000 हा खोलीच्या भाड्याचा फरक होता. बाकीचे ₹40,500 प्रपोर्शनेट डिडक्शनमुळे कापले गेले! ₹5,000 ची पात्र खोली घेतली असती, तर डॉक्टर फी, OT आणि नर्सिंगही बहुधा त्या खोलीच्या दराने लागले असते, आणि पॉलिसीच्या इतर अटींप्रमाणे बिल जवळपास पूर्ण मिळालं असतं.
कोणते खर्च प्रपोर्शनेट डिडक्शनमध्ये कापता येत नाहीत?
इथे IRDAI चा नियम समजून घ्या. IRDAI ने 11 जून 2020 च्या परिपत्रकात (IRDAI/HLT/REG/CIR/151/06/2020) प्रपोर्शनेट डिडक्शनबद्दल स्पष्ट नियम दिले होते:
- विमा कंपनीने “associated medical expenses” म्हणजे कोणते खर्च, हे पॉलिसीच्या अटींत स्पष्ट लिहायचं.
- औषधं आणि कन्झ्युमेबल्स, इम्प्लांट्स आणि मेडिकल डिव्हाइसेस, आणि तपासण्यांचा (diagnostics) खर्च या व्याख्येत धरता येत नाही.
- ICU चार्जेसवर प्रपोर्शनेट डिडक्शन लावता येत नाही, कारण ICU चे वेगवेगळे प्रकार नसतात.
- जे हॉस्पिटल खोलीनुसार वेगळे दर लावत नाही (differential billing नाही), तिथे किंवा ज्या खर्चाचा दर खोलीनुसार बदलत नाही, त्यावर प्रपोर्शनेट डिडक्शन लावता येत नाही.
- हे नियम 1 ऑक्टोबर 2020 नंतर दाखल झालेल्या प्रॉडक्ट्सना लागू, आणि जुन्या पॉलिसींच्या वर्डिंगमध्ये 1 एप्रिल 2021 पासून नूतनीकरणाच्या वेळी बदल करायचे होते.
नंतर IRDAI ने 29 मे 2024 च्या हेल्थ इन्शुरन्स मास्टर सर्क्युलरमध्ये आधीची अनेक परिपत्रकं एकत्र केली आणि रद्द केली. त्यामुळे आज तुमच्यासाठी सर्वात महत्त्वाचं आहे तुमच्या पॉलिसीचं वर्डिंग — त्यात “associated medical expenses” ची व्याख्या आणि प्रपोर्शनेट डिडक्शनचा क्लॉज नक्की वाचा. बहुतेक पॉलिसींमध्ये वरची संरक्षणं अजूनही लिहिलेली असतात.
को-पे म्हणजे काय? प्रत्येक क्लेममध्ये तुमचा ठराविक वाटा
को-पेमेंट म्हणजे मान्य झालेल्या क्लेमच्या रकमेतला ठराविक टक्का तुम्ही स्वतः भरायचा. को-पे 20% असेल, तर मान्य क्लेमचा 20% तुमच्या खिशातून, 80% विमा कंपनी.
सुरेशरावांच्या पॉलिसीत 20% को-पे असता, तर काय झालं असतं?
| तपशील | रक्कम (₹) |
|---|---|
| प्रपोर्शनेट डिडक्शननंतर मान्य क्लेम | 1,57,500 |
| 20% को-पे (तुमचा वाटा) | 31,500 |
| विमा कंपनी भरते | 1,26,000 |
| एकूण तुमच्या खिशातून (52,500 + 31,500) | 84,000 |
₹2.1 लाखाच्या बिलात ₹84,000 स्वतः — म्हणजे जवळपास 40%! आणि हे ₹5 लाखाचं कव्हर असूनही.
को-पे कुठे जास्त दिसतो?
- ज्येष्ठ नागरिकांच्या पॉलिसी: प्रीमियम कमी ठेवण्यासाठी अनेकदा 10-30% को-पे असतो.
- कमी प्रीमियमचे प्लॅन: “स्वस्त” प्लॅनमध्ये को-पे लपलेला असतो.
- झोन-आधारित को-पे: काही पॉलिसींमध्ये तुम्ही कमी प्रीमियमच्या झोनमध्ये राहून मोठ्या शहरात उपचार घेतले, तर अतिरिक्त को-पे लागू शकतो.
- नेटवर्कबाहेरचं हॉस्पिटल: काही पॉलिसींत नॉन-नेटवर्क हॉस्पिटलमध्ये को-पे लागतो.
आई-वडिलांसाठी पॉलिसी घेताना को-पे स्वीकारायचा की जास्त प्रीमियम भरायचा, हा निर्णय मोठा असतो. तो शांतपणे, आकडे मांडून घ्या.
सब-लिमिट म्हणजे काय? ठराविक आजारांवर “छत”
सब-लिमिट म्हणजे ठराविक उपचार किंवा आजारासाठी पूर्ण कव्हरऐवजी कमी कमाल मर्यादा. तुमचं कव्हर ₹5 लाख असलं, तरी पॉलिसीत लिहिलं असेल “मोतीबिंदू ऑपरेशन: प्रति डोळा ₹40,000 पर्यंत”, तर बिल ₹70,000 आलं तरी जास्तीत जास्त ₹40,000 च मिळतील.
नेहमी दिसणारी सब-लिमिट्स (प्रत्यक्ष रक्कम पॉलिसीनुसार वेगळी):
| उपचार | पॉलिसीत कसं लिहिलेलं दिसतं |
|---|---|
| मोतीबिंदू (cataract) | प्रति डोळा ठराविक रक्कम किंवा कव्हरचा % |
| गुडघा/खुबा बदल | ठराविक कमाल रक्कम |
| मुतखडा, हर्निया, मूळव्याध | ठराविक रक्कम |
| आधुनिक उपचार (रोबोटिक सर्जरी इ.) | कव्हरच्या ठराविक % पर्यंत |
| ॲम्ब्युलन्स | प्रति हॉस्पिटलायझेशन ठराविक रक्कम |
| आयुष उपचार | ठराविक रक्कम किंवा % |
सब-लिमिट कुठे बघायची?
IRDAI च्या 2024 च्या हेल्थ मास्टर सर्क्युलरमध्ये दिलेल्या Customer Information Sheet (CIS) च्या नमुन्यात “Financial limits of coverage” असा भाग आहे — त्यात सब-लिमिट, को-पेमेंट आणि डिडक्टिबल स्पष्ट लिहायचे असतात, आणि रूम/ICU चार्जेसची मर्यादाही. म्हणजे तुमच्या पॉलिसीसोबत आलेल्या CIS मध्ये हे सगळं एकाच पानावर मिळायला हवं.
दर महिन्याला थोडे थोडे पैसे गुंतवायची सवय लावायची असेल, तर Upstox वर खातं उघडा आणि आवडीच्या फंडात SIP लावा.
📲 Upstox वर खातं उघडून SIP लावाएकाच बिलावर तीन पॉलिसींचा फरक
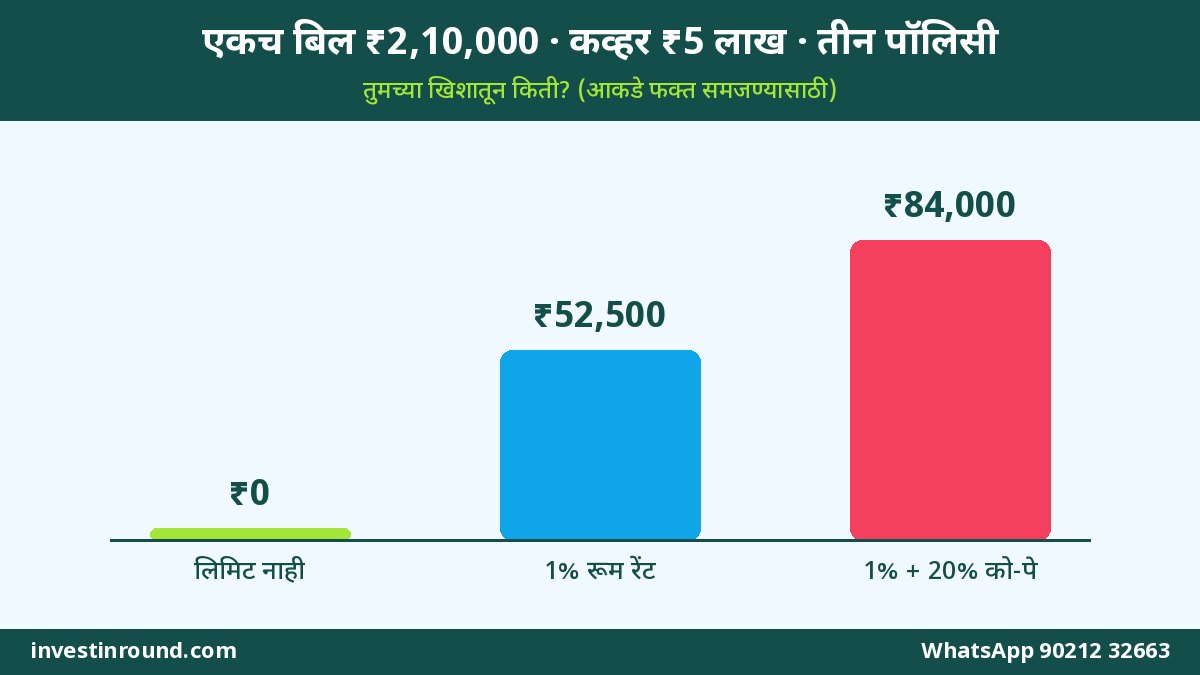
आता सुरेशरावांचंच ₹2,10,000 चं बिल घेऊ, आणि तीन वेगवेगळ्या प्रकारच्या पॉलिसी असत्या तर काय झालं असतं, ते बघू. तिन्ही पॉलिसींचं कव्हर ₹5 लाख धरलंय, आणि बाकी सगळ्या अटी पूर्ण झाल्या असं गृहीत धरलंय. आकडे फक्त हिशोब समजण्यासाठी आहेत.
| पॉलिसीचा प्रकार | विमा कंपनी देते (₹) | तुमच्या खिशातून (₹) |
|---|---|---|
| रूम रेंट लिमिट नाही, को-पे नाही | 2,10,000 | 0 |
| 1% रूम रेंट लिमिट, को-पे नाही | 1,57,500 | 52,500 |
| 1% रूम रेंट लिमिट + 20% को-पे | 1,26,000 | 84,000 |
तीनही पॉलिसींचं कव्हर एकच — ₹5 लाख. पण क्लेमच्या दिवशी फरक शून्य ते ₹84,000 पर्यंत! म्हणून पॉलिसी घेताना “कव्हर किती” एवढाच प्रश्न विचारू नका. “माझ्या शहरातल्या चांगल्या हॉस्पिटलमध्ये, साधारण खोलीत, मोठ्या ऑपरेशनचं बिल आलं तर मला खिशातून किती भरावं लागेल?” हा प्रश्न विचारा. एजंट किंवा कंपनीकडून या प्रश्नाचं उत्तर उदाहरणासह लेखी मागा.
कोणत्या कुटुंबाने काय बघावं?
- तरुण जोडपं, मोठ्या शहरात: शहरातल्या हॉस्पिटल्सचे खोलीचे दर जास्त असतात. रूम रेंट लिमिट नसलेली पॉलिसी आणि पुरेसं कव्हर हे पहिलं प्राधान्य.
- लहान शहरात राहणारं कुटुंब: खोलीचे दर कमी असले तरी मोठ्या ऑपरेशनसाठी अनेकदा पुणे, मुंबई, नाशिक किंवा नागपूरला जावं लागतं. म्हणून झोन को-पे आहे का, हे नक्की तपासा.
- ज्येष्ठ आई-वडील: को-पे आणि आजारांवरची सब-लिमिट्स सगळ्यात जास्त इथे दिसतात. मोतीबिंदू, गुडघे बदल यांसारख्या उपचारांच्या सब-लिमिट्स आधी वाचा.
- कंपनीची ग्रुप पॉलिसी असलेले: ग्रुप पॉलिसीतसुद्धा रूम रेंट लिमिट असू शकते, आणि नोकरी बदलली की ती संपते. म्हणून स्वतःची वेगळी पॉलिसी असणं उत्तम.
डिडक्टिबल म्हणजे काय? को-पे पेक्षा वेगळं
डिडक्टिबल म्हणजे क्लेममधली ठराविक पहिली रक्कम तुम्ही भरायची, त्यापुढचं विमा कंपनी. डिडक्टिबल ₹25,000 असेल आणि मान्य क्लेम ₹1 लाख, तर पहिले ₹25,000 तुमचे, ₹75,000 कंपनीचे.
| मुद्दा | को-पे | डिडक्टिबल |
|---|---|---|
| कसा ठरतो | मान्य क्लेमचा ठराविक टक्का | ठराविक रुपयांची रक्कम |
| बिल वाढलं तर तुमचा वाटा | वाढत जातो | तेवढाच राहतो |
| कुठे जास्त दिसतो | ज्येष्ठ नागरिक, स्वस्त प्लॅन | सुपर टॉप-अप, काही बेस प्लॅन |
| फायदा | प्रीमियम कमी | प्रीमियम बराच कमी |
सुपर टॉप-अप पॉलिसीमध्ये डिडक्टिबल हाच मुख्य आधार असतो — बेस पॉलिसी डिडक्टिबलपर्यंत भरते आणि त्यापुढचं टॉप-अप.
🩺 तुमची हेल्थ पॉलिसी एकदा तपासूया
रूम रेंट लिमिट, को-पे, सब-लिमिट — तुमच्या आणि आई-वडिलांच्या पॉलिसीत काय लपलंय, सोप्या मराठीत मिळून बघू.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडारूम रेंट लिमिट असलेली पॉलिसी असेल तर हॉस्पिटलमध्ये काय करायचं?
पॉलिसी बदलायला वेळ लागेल, पण आज हॉस्पिटलमध्ये दाखल व्हायची वेळ आली तर हे करा:
- दाखल होण्यापूर्वी पॉलिसीचं पात्र भाडं तपासा. ई-कार्ड किंवा पॉलिसी शेड्यूलमध्ये लिहिलेलं असतं.
- हॉस्पिटलच्या TPA डेस्कला विचारा: “माझ्या पॉलिसीत ₹5,000 पर्यंत रूम आहे, त्या दरात कोणती खोली मिळेल?”
- ती खोली उपलब्ध नसेल तर लेखी नोंद घ्या. पात्र खोली उपलब्ध नसल्याने जास्त भाड्याची खोली दिली, असं हॉस्पिटलकडून लिहून घ्या. अनेक विमा कंपन्या अशा वेळी विचार करतात, पण ते पॉलिसीच्या अटींवर अवलंबून असतं.
- हॉस्पिटल differential billing करतं का, ते विचारा. डॉक्टर फी आणि OT चार्ज सगळ्या खोल्यांना सारखे असतील, तर त्यांच्यावर प्रपोर्शनेट डिडक्शन लागू होऊ नये.
- ICU ला वेगळं ठेवा. ICU चे दिवस बिलात स्वतंत्र दाखवले आहेत ना, हे तपासा.
- डिस्चार्जच्या आधी अंदाजित सेटलमेंट विचारा. कॅशलेस असेल तर TPA कडून किती मंजूर, किती तुमचं, हे आधीच कळतं.
- सेटलमेंट लेटर नीट वाचा. प्रत्येक कपातीचं कारण पॉलिसीच्या क्लॉजसह दिलेलं असावं. अस्पष्ट असेल तर लेखी विचारा.
कॅशलेस क्लेमची वेळमर्यादा, क्लेम रिजेक्ट होण्याची कारणं आणि तक्रार कुठे करायची, हे हेल्थ इन्शुरन्स क्लेम 2026: कॅशलेस 1 तासात, डिस्चार्ज 3 तासात या लेखात सविस्तर आहे.
पॉलिसी घेताना किंवा रिन्यू करताना: 10 मिनिटांची तपासणी
तुमची सध्याची पॉलिसी किंवा नवी घ्यायची पॉलिसी — CIS आणि पॉलिसी वर्डिंग उघडा आणि हे 8 मुद्दे लिहून काढा:
| तपासायचा मुद्दा | आदर्श उत्तर | धोक्याचं उत्तर |
|---|---|---|
| रूम रेंट लिमिट | “No capping” किंवा “Single private room” | कव्हरचा 1% किंवा ठराविक कमी रक्कम |
| ICU लिमिट | मर्यादा नाही | कव्हरचा 2% किंवा कमी रक्कम |
| प्रपोर्शनेट डिडक्शन क्लॉज | लागू नाही, किंवा स्पष्ट व्याख्या | अस्पष्ट, “all expenses” |
| को-पे | 0% | 20% किंवा जास्त |
| झोन को-पे | नाही | मोठ्या शहरात उपचारावर अतिरिक्त % |
| सब-लिमिट्स | कमी किंवा नाहीत | अनेक आजारांवर कमी मर्यादा |
| डिडक्टिबल | नाही (बेस पॉलिसीसाठी) | मोठी रक्कम, आणि तुम्हाला माहीतच नाही |
| आधुनिक उपचार | कव्हरपर्यंत | कव्हरच्या लहान % पर्यंत |
स्वस्त प्रीमियमचं खरं गणित
रूम रेंट लिमिट, को-पे आणि सब-लिमिट असलेल्या पॉलिसीचा प्रीमियम कमी दिसतो. पण वरच्या सुरेशरावांच्या उदाहरणात एका क्लेममध्ये ₹84,000 स्वतः भरावे लागले. दरवर्षी काही हजार प्रीमियम वाचवण्यासाठी एका हॉस्पिटलायझेशनमध्ये इतके पैसे जाणार असतील, तर ते “स्वस्त” नाही. पॉलिसींची तुलना करताना प्रीमियम + संभाव्य खिशातला खर्च असं दोन्ही बघा.
नुसतं वाचून काय उपयोग, स्वतः हाताने करून बघा. Upstox वर डिमॅट + ट्रेडिंग खातं उघडा, छोट्या रकमेपासून सुरुवात करा आणि हळूहळू शिकत जा.
⚡ आत्ताच खातं उघडाकव्हर वाढवायचा सोपा मार्ग: बेस पॉलिसी + सुपर टॉप-अप
₹5 लाखाचं कव्हर आज मोठ्या शहरात एका मोठ्या ऑपरेशनला अपुरं पडू शकतं, आणि रूम रेंट लिमिट कव्हरच्या टक्क्यावर असेल तर कव्हर कमी म्हणजे पात्र खोलीही लहान. कव्हर वाढवायचे दोन मार्ग:
- बेस पॉलिसीचं कव्हर वाढवणे: रिन्यूअलच्या वेळी जास्त कव्हर आणि “no room rent capping” असलेला प्लॅन निवडणे. यात प्रीमियम वाढतो, आणि नव्या वाढीव कव्हरवर काही वेटिंग पिरियड लागू होऊ शकतो.
- सुपर टॉप-अप: कमी प्रीमियममध्ये मोठं अतिरिक्त कव्हर, ठराविक डिडक्टिबलनंतर. पण सुपर टॉप-अपमध्येही रूम रेंट लिमिट आहे का, हे तपासा — नाहीतर तिथेही प्रपोर्शनेट डिडक्शनचा फटका बसू शकतो.
पॉलिसी बदलायची असेल तर: पोर्टेबिलिटी
सध्याच्या पॉलिसीत रूम रेंट लिमिट आणि को-पे जास्त आहे, म्हणून नवी पॉलिसी घ्यायची? थांबा. नवी पॉलिसी घेतली तर वेटिंग पिरियड पुन्हा सुरू होतात. त्याऐवजी पोर्टेबिलिटी वापरा — म्हणजे तीच विमा रक्कम दुसऱ्या कंपनीत नेताना आधीच पूर्ण झालेल्या वेटिंग पिरियडचा फायदा (तेवढ्या कव्हरपर्यंत) मिळतो. पोर्टिंगचा अर्ज रिन्यूअलच्या आधी वेळेत करा, आणि नव्या कंपनीचं प्रपोजल फॉर्म भरताना सगळे आजार प्रामाणिकपणे लिहा. वेळमर्यादा आणि कागदपत्रांबद्दल नव्या विमा कंपनीकडून लेखी माहिती घ्या.
6 नेहमीच्या चुका
- “₹5 लाख कव्हर आहे, म्हणजे ₹5 लाखापर्यंत सगळं मिळेल” असं गृहीत धरणे.
- हॉस्पिटलमध्ये “चांगली खोली” आधी निवडणे, पॉलिसीचं पात्र भाडं न बघता.
- CIS आणि पॉलिसी वर्डिंग कधीच न वाचणे.
- आई-वडिलांच्या पॉलिसीतला को-पे विसरणे — क्लेमच्या दिवशीच कळतो.
- सेटलमेंट लेटर न तपासता सही करणे — औषधं, इम्प्लांट, ICU वर कपात झालीय का ते न बघणे.
- फक्त प्रीमियम बघून पॉलिसी घेणे — रूम रेंट, को-पे, सब-लिमिटची तुलना न करता.
आज सुरू केलेली गुंतवणूक १०-१५ वर्षांनी मोठा आधार बनते. उशीर करू नका — आजच तुमचं डिमॅट खातं उघडा.
✅ Upstox डिमॅट खातं उघडा — मोफतवारंवार विचारले जाणारे प्रश्न (FAQ)
हेल्थ इन्शुरन्समध्ये रूम रेंट लिमिट म्हणजे काय?
हॉस्पिटलच्या खोलीच्या दैनिक भाड्यावरची मर्यादा. बहुतेक वेळा ती कव्हरच्या 1% प्रतिदिन (ICU साठी 2%) किंवा ठराविक रुपयांत, किंवा “सिंगल प्रायव्हेट रूम” अशी लिहिलेली असते. काही पॉलिसींत अशी मर्यादा नसते.
प्रपोर्शनेट डिडक्शन कसं मोजतात?
पात्र रूम रेंट भागिले प्रत्यक्ष रूम रेंट. ₹5,000 पात्र आणि ₹8,000 ची खोली घेतली, तर 62.5%. खोलीशी जोडलेल्या खर्चांपैकी (उदा. डॉक्टर फी, OT, नर्सिंग) फक्त तेवढा टक्का मिळतो.
औषधं आणि तपासण्यांवर प्रपोर्शनेट डिडक्शन लागतं का?
IRDAI च्या जून 2020 च्या नियमांनुसार औषधं-कन्झ्युमेबल्स, इम्प्लांट्स-मेडिकल डिव्हाइसेस आणि तपासण्या “associated medical expenses” मध्ये धरता येत नाहीत, आणि ICU चार्जेसवरही ही कपात लावता येत नाही. तुमच्या पॉलिसी वर्डिंगमधली व्याख्या नक्की वाचा.
पात्र खोली उपलब्ध नसेल तर काय?
हॉस्पिटलकडून “पात्र दराची खोली उपलब्ध नव्हती” अशी लेखी नोंद घ्या आणि TPA ला कळवा. अशा वेळी काय होतं हे पॉलिसीच्या अटींवर अवलंबून असतं, पण लेखी पुरावा असल्यास तक्रार करणं सोपं जातं.
को-पे आणि डिडक्टिबल यात फरक काय?
को-पे म्हणजे मान्य क्लेमचा ठराविक टक्का तुम्ही भरायचा, बिल वाढलं की तुमचा वाटा वाढतो. डिडक्टिबल म्हणजे ठराविक पहिली रक्कम तुमची, त्यापुढचं कंपनीचं; ती रक्कम बिल कितीही असलं तरी तेवढीच राहते.
सब-लिमिट कुठे बघायची?
पॉलिसीसोबत आलेल्या Customer Information Sheet (CIS) मध्ये “Financial limits of coverage” भागात सब-लिमिट, को-पे, डिडक्टिबल आणि रूम/ICU मर्यादा लिहिलेल्या असायला हव्यात. पॉलिसी वर्डिंगमध्ये सविस्तर यादी असते.
रूम रेंट लिमिट नसलेली पॉलिसी महाग असते का?
सहसा प्रीमियम थोडा जास्त असतो. पण एका मोठ्या क्लेममध्ये प्रपोर्शनेट डिडक्शनमुळे जाणारे पैसे बघितले, तर अनेक कुटुंबांसाठी “no capping” किंवा “single private room” असलेली पॉलिसी जास्त फायदेशीर ठरते.
ICU ला प्रपोर्शनेट डिडक्शन लागतं का?
IRDAI च्या जून 2020 च्या नियमांनुसार ICU चार्जेसवर प्रपोर्शनेट डिडक्शन लावता येत नाही, कारण ICU चे वेगवेगळे प्रकार नसतात. पण ICU ची स्वतंत्र दैनिक मर्यादा पॉलिसीत असू शकते, ती तपासा.
ज्येष्ठ नागरिकांच्या पॉलिसीत को-पे टाळता येतो का?
काही प्लॅनमध्ये जास्त प्रीमियम भरून को-पे कमी किंवा शून्य करता येतो (waiver ऑप्शन). प्रीमियममधला फरक आणि एका हॉस्पिटलायझेशनमध्ये वाचणारे पैसे यांची तुलना करून ठरवा.
सेटलमेंटमध्ये चुकीची कपात वाटली तर काय करायचं?
आधी सेटलमेंट लेटरमधली कारणं आणि पॉलिसीचा क्लॉज तपासा. चुकीची वाटली तर विमा कंपनीच्या तक्रार अधिकाऱ्याकडे लेखी तक्रार करा. समाधान न झाल्यास IRDAI चं Bima Bharosa पोर्टल किंवा विमा लोकपाल (Insurance Ombudsman) हे पुढचे पर्याय आहेत.
शेवटी मित्रा, एवढंच लक्षात ठेव
हेल्थ पॉलिसीचं खरं मूल्य कव्हरच्या आकड्यात नाही, तर क्लेमच्या दिवशी किती पैसे मिळतात यात आहे. रूम रेंट लिमिट, प्रपोर्शनेट डिडक्शन, को-पे, सब-लिमिट आणि डिडक्टिबल — हे पाच शब्द समजले, की पॉलिसी निवडताना आणि हॉस्पिटलमध्ये खोली निवडताना तुम्ही हजारो रुपये वाचवू शकता.
आज एक काम करा: तुमच्या आणि आई-वडिलांच्या हेल्थ पॉलिसीची CIS काढा आणि वरच्या तक्त्यातले 8 मुद्दे लिहून काढा. काही समजलं नाही, किंवा पॉलिसी पोर्ट करावी का हे ठरवायचं असेल, तर आम्हाला WhatsApp वर विचारा — आपण सोप्या मराठीत मिळून तपासू. आणि दीर्घकालीन गुंतवणुकीसाठी डिमॅट खातं हवं असेल तर Upstox वर डिमॅट खातं उघडा.
🩺 तुमची हेल्थ पॉलिसी एकदा तपासूया
रूम रेंट लिमिट, को-पे, सब-लिमिट — तुमच्या आणि आई-वडिलांच्या पॉलिसीत काय लपलंय, सोप्या मराठीत मिळून बघू.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडा