नमस्कार मित्रांनो! आज आपण एका अशा विषयावर बोलणार आहोत जो प्रत्येक आई-बाबांच्या मनात कधी ना कधी येतोच. मूल जन्माला आलं की आपण लगेच विचार करतो — त्याचं शिक्षण, उच्च शिक्षण, कदाचित परदेशात शिकणं, लग्न, स्वतःचा व्यवसाय… आणि मग प्रश्न येतो, “आतापासून थोडे थोडे पैसे बाजूला ठेवायचे, पण ते ठेवायचे कुठे?” बँकेत FD, पोस्टात RD, सुकन्या समृद्धी, PPF — हे पर्याय सगळ्यांना माहिती असतात. पण गेल्या काही वर्षांत एक प्रश्न खूप विचारला जातो: “मुलांच्या नावावर म्युच्युअल फंड SIP सुरू करता येते का?”
उत्तर आहे — हो, नक्की करता येते! फक्त त्याचे नियम थोडे वेगळे आहेत. मुलाच्या (18 वर्षांखालील, म्हणजे “मायनर”) नावावर गुंतवणूक कशी होते, पालकाची भूमिका काय, कागदपत्रं कोणती लागतात, पैसे कुठून भरायचे, टॅक्स कोणाच्या नावावर लागतो आणि सगळ्यात महत्त्वाचं — मूल 18 वर्षांचं झालं की काय होतं — हे आज आपण क्लासमध्ये बसल्यासारखं, एक-एक मुद्दा घेऊन समजून घेऊ.
मायनर फोलिओ म्हणजे काय? आधी शब्द समजून घेऊ
म्युच्युअल फंडात आपण जे खातं उघडतो त्याला फोलिओ म्हणतात. एका फंड हाऊसमध्ये तुमचा एक फोलिओ नंबर असतो, त्यात तुमच्या सगळ्या स्कीम्स आणि युनिट्स दिसतात. जेव्हा हा फोलिओ 18 वर्षांखालील मुलाच्या नावावर उघडला जातो, तेव्हा त्याला मायनर फोलिओ म्हणतात.
इथे एक गोष्ट नीट लक्षात ठेवा. मायनर फोलिओमध्ये मालक मूलच असतं. आई, बाबा किंवा कोर्टाने नेमलेला कायदेशीर पालक (गार्डियन) फक्त ते खातं चालवतात — सही करतात, SIP सुरू करतात, गरज पडल्यास पैसे काढतात. पण युनिट्स कायद्याने मुलाच्याच नावावर असतात. म्हणजे ही “बाबांची गुंतवणूक, मुलाच्या नावाने” नाही, तर “मुलाची गुंतवणूक, बाबा सांभाळतात” अशी रचना आहे.
दुसरी गोष्ट — मायनर फोलिओ जॉइंट असू शकत नाही. म्हणजे “मुलगा + आई” असं जॉइंट होल्डिंग करता येत नाही. फोलिओत मूल हे एकमेव (सोल) होल्डर असतं आणि एक पालक त्याचा गार्डियन म्हणून नोंदवला जातो.
मुलाच्या नावावर SIP का? चार साधी कारणं
खूप पालक विचारतात, “मी माझ्याच नावावर SIP करतो आणि मोठं झाल्यावर मुलाला पैसे देतो, त्यात काय फरक?” फरक आहे, आणि तो चार गोष्टींत दिसतो:
- उद्देश स्पष्ट राहतो. “हे पैसे मुलाच्या शिक्षणाचे” असं वेगळं खातं असलं की आपण ते गाडी, ट्रिप किंवा घराच्या दुरुस्तीसाठी सहज काढत नाही. मानसिक शिस्त आपोआप येते.
- वेळेची ताकद मिळते. बाळ एक वर्षाचं असताना सुरुवात केली तर 17-18 वर्षांचा कालावधी मिळतो. इक्विटी फंडांसाठी इतका लांब काळ म्हणजे चक्रवाढीला (कंपाउंडिंग) भरपूर जागा.
- मुलाला पैशाचं शिक्षण. मूल 12-14 वर्षांचं झालं की त्याला स्वतःचं स्टेटमेंट दाखवता येतं — “बघ, तुझ्या नावावर इतके युनिट्स आहेत, बाजार खाली गेला तरी आपण SIP थांबवत नाही.” हे शिक्षण कोणत्याही शाळेत मिळत नाही.
- 18 व्या वर्षी मालकी सरळ मुलाकडे. पैसे आधीपासूनच त्याच्या नावावर असल्यामुळे नंतर ट्रान्सफर, गिफ्ट डीड अशी कटकट कमी होते.
पण एक तोटाही आधीच सांगतो — पैसे एकदा मुलाच्या नावावर गेले की ते कायद्याने त्याचे होतात. 18 नंतर ते कसे वापरायचे हे शेवटी तोच ठरवणार. हे मनापासून मान्य असेल तरच मायनर फोलिओ निवडा.
कोण खातं उघडू शकतं? पालकाची भूमिका
मायनर फोलिओ उघडण्यासाठी गार्डियन म्हणून यापैकी कोणीतरी असावं लागतं:
- नैसर्गिक पालक — आई किंवा वडील.
- कोर्टाने नेमलेला कायदेशीर पालक — जर आई-वडील नसतील तर, उदाहरणार्थ आजोबा, काका किंवा इतर नातेवाईक कोर्टाच्या आदेशाने गार्डियन झाले असतील.
आजी-आजोबांना नातवासाठी गुंतवणूक करायची इच्छा असते, पण कोर्टाचा आदेश नसेल तर ते थेट गार्डियन होऊ शकत नाहीत. अशा वेळी सोपा मार्ग म्हणजे आजी-आजोबांनी आई-वडिलांना पैसे द्यायचे (गिफ्ट) आणि आई-वडिलांनी मुलाच्या फोलिओत SIP चालवायची. नात्यातल्या लोकांकडून मिळालेल्या गिफ्टवर टॅक्सचे नियम आपण पुढे बघू.
गार्डियनचं KYC पूर्ण असणं बंधनकारक आहे. आणि गार्डियन व मूल यांच्या नात्याचा पुरावा द्यावा लागतो — नैसर्गिक पालक असतील तर जन्म दाखला पुरेसा असतो, कायदेशीर पालक असतील तर कोर्टाचा आदेश.
कागदपत्रं कोणती लागतात? एका नजरेत यादी
हा भाग नीट जपून ठेवा, कारण इथेच लोक अडकतात:
| कागदपत्र | कशासाठी | टीप |
|---|---|---|
| मुलाचा जन्म दाखला / पासपोर्ट | वय आणि जन्मतारखेचा पुरावा | जन्मतारीख अचूक हवी, कारण 18 वं वर्ष तिच्यावरूनच ठरतं |
| नात्याचा पुरावा | गार्डियन कोण हे सिद्ध करणं | आई-वडील: जन्म दाखल्यावर नाव; इतर: कोर्ट आदेश |
| गार्डियनचं KYC (PAN, आधार इ.) | व्यवहारांसाठी ओळख | KYC “व्हॅलिडेटेड” असणं उत्तम |
| मुलाचं बँक खातं (एकटं किंवा पालकासोबत) | रिडेम्प्शनचे पैसे जमा होण्यासाठी | हे खातं व्हेरिफाइड हवं |
| मुलाचा PAN (असल्यास) | काही फंड हाऊस / प्लॅटफॉर्म मागतात | आधीच काढून ठेवला तर पुढे सोपं जातं |
| बँक मँडेट (NACH / ऑटो-पे) | SIP चा ऑटो-डेबिट | पैसे ज्या खात्यातून जाणार त्याचं |
पैसे कुठून भरायचे आणि कुठे परत येतात? SEBI चा 2023 चा नियम
आधी एक मोठा गोंधळ होता — SIP चे पैसे फक्त मुलाच्याच खात्यातून भरावे लागायचे, त्यामुळे पालकांना आधी मुलाच्या खात्यात पैसे टाकावे लागायचे. SEBI ने 12 मे 2023 च्या परिपत्रकाने हे सोपं केलं आणि 15 जून 2023 पासून नवा नियम लागू झाला:
- गुंतवणुकीचे पैसे यापैकी कोणत्याही खात्यातून भरता येतात — मुलाचं खातं, आई-वडील / कायदेशीर पालकाचं खातं, किंवा मूल + पालक यांचं जॉइंट खातं.
- पण पैसे परत (रिडेम्प्शन) मात्र फक्त मुलाच्या व्हेरिफाइड बँक खात्यातच येतात — ते खातं मूल पालकासोबत (जॉइंट) धारण करत असलं तरी चालतं.
याचा अर्थ सोपा आहे: पैसे भरताना सोय दिली, पण पैसे बाहेर काढताना ते मुलाच्याच नावावर राहतील याची काळजी घेतली. म्हणजे मुलाचे पैसे कुणी परस्पर स्वतःच्या खात्यात वळवू शकत नाही.
स्टेप बाय स्टेप: मुलाच्या नावावर SIP कशी सुरू करायची
चला, आता प्रत्यक्ष प्रक्रिया बघू. साधारण अशी पायऱ्यांची रचना असते:
- मुलाचं बँक खातं उघडा — बहुतेक बँका “मायनर सेव्हिंग्ज अकाउंट” देतात, जे पालकासोबत चालतं. आधीच असेल तर ते व्हेरिफाइड आहे का बघा.
- स्वतःचं KYC तपासा — CAMS, KFintech किंवा KRA वेबसाइटवर PAN टाकून KYC स्टेटस “व्हॅलिडेटेड” आहे का पाहा.
- फंड आणि प्लॅटफॉर्म निवडा — फंड हाऊसची वेबसाइट, MF Central किंवा मायनर अकाउंटची सोय असलेलं ॲप.
- “मायनर” म्हणून अर्ज भरा — मुलाचं नाव, जन्मतारीख, गार्डियनचं नाव, नातं लिहा. जन्म दाखला अपलोड / जोडा.
- बँक तपशील द्या — पे-आउट (रिडेम्प्शन) साठी मुलाचं खातं; पेमेंटसाठी तुमचं किंवा मुलाचं खातं.
- SIP रक्कम, तारीख आणि कालावधी ठरवा — कालावधी “मूल 18 वर्षांचं होईपर्यंत” असा ठेवला तर पुढे गोंधळ कमी होतो.
- मँडेट मंजूर करा — नेट बँकिंग / डेबिट कार्ड / UPI ऑटो-पे ने ऑटो-डेबिट सेट करा.
- पहिला हप्ता आणि स्टेटमेंट तपासा — पहिल्या SIP नंतर ईमेलवर आलेल्या स्टेटमेंटमध्ये “Minor: मुलाचं नाव, Guardian: तुमचं नाव” असं दिसतंय का, हे नक्की पाहा.
डिमॅट खातं नसलं तरी चालतं — मायनर फोलिओ थेट फंड हाऊसकडे (स्टेटमेंट ऑफ अकाउंट मोडमध्ये) ठेवता येतो. डिमॅटबद्दल मूलभूत माहिती हवी असेल तर आपला डिमॅट खात्याची माहिती हा लेख बघा.
किती रक्कम, किती वर्षं? गणित बघूया (गृहीत)
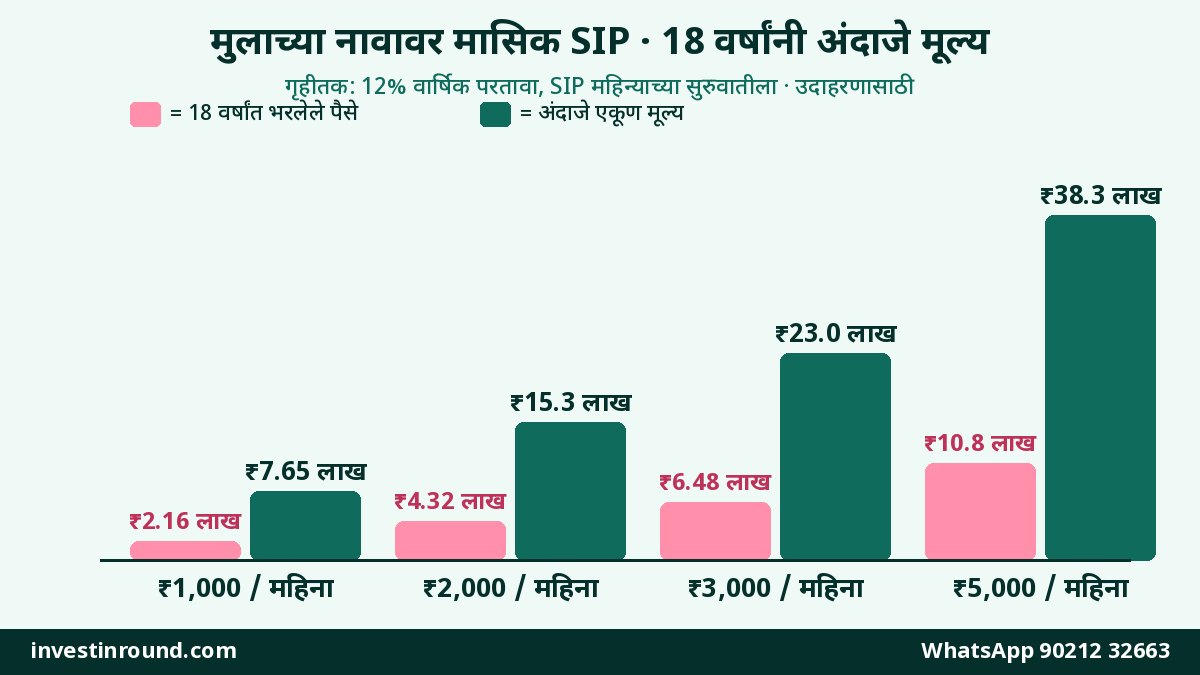
आता सगळ्यांना आवडणारा भाग — आकडे. समजा तुम्ही मूल जन्मल्यापासून SIP सुरू केली आणि 18 वर्षं चालू ठेवली. सरासरी 12% वार्षिक परतावा गृहीत धरला तर अंदाजे चित्र असं दिसतं:
| मासिक SIP | 5 वर्षांनी | 10 वर्षांनी | 15 वर्षांनी | 18 वर्षांनी | 18 वर्षांत भरलेले पैसे |
|---|---|---|---|---|---|
| ₹1,000 | ~₹0.82 लाख | ~₹2.32 लाख | ~₹5.05 लाख | ~₹7.65 लाख | ₹2.16 लाख |
| ₹2,000 | ~₹1.65 लाख | ~₹4.65 लाख | ~₹10.1 लाख | ~₹15.3 लाख | ₹4.32 लाख |
| ₹3,000 | ~₹2.47 लाख | ~₹6.97 लाख | ~₹15.1 लाख | ~₹23.0 लाख | ₹6.48 लाख |
| ₹5,000 | ~₹4.12 लाख | ~₹11.6 लाख | ~₹25.2 लाख | ~₹38.3 लाख | ₹10.8 लाख |
बघा, ₹3,000 ची SIP 18 वर्षं चालली तर तुम्ही एकूण ₹6.48 लाख भरता, आणि गृहीत परताव्यानुसार ते ~₹23 लाखांच्या आसपास जाऊ शकतं. यातला मोठा भाग शेवटच्या 5-6 वर्षांत वाढतो — म्हणूनच लवकर सुरुवात इतकी महत्त्वाची आहे.
उशिरा सुरुवात केली तर?
हेच ₹3,000 जर मूल 5 वर्षांचं झाल्यावर सुरू केलं, म्हणजे 13 वर्षंच मिळाली, तर अंदाजे ~₹11.3 लाख होतात (गृहीत 12%). म्हणजे फक्त 5 वर्षं उशीर केल्याने अंतिम रक्कम जवळपास निम्मी! आणि परतावा 12% ऐवजी 10% मिळाला तर 18 वर्षांचे ~₹23 लाख ऐवजी ~₹18.2 लाख होतात — म्हणून आकडे “वचन” म्हणून नाही, “अंदाज” म्हणून बघा.
दरवर्षी थोडी वाढ दिली तर?
तुमचा पगार दरवर्षी वाढतो ना? मग मुलाची SIP पण वाढवा. ₹3,000 ने सुरुवात करून दरवर्षी 10% वाढ (स्टेप-अप) दिली तर 18 वर्षांनी अंदाजे ~₹43 लाख होऊ शकतात (गृहीत 12%; एकूण भरणा ~₹16.4 लाख). स्टेप-अप कसा सेट करायचा हे आपल्या स्टेप-अप SIP विरुद्ध नॉर्मल SIP या लेखात सविस्तर दिलं आहे.
कोणते फंड निवडायचे? मुलाच्या वयानुसार विचार
“मुलांसाठी कोणता फंड बेस्ट?” — हा प्रश्न रोज येतो. उत्तर फंडाच्या नावात नाही, कालावधीत आहे. पैसे किती वर्षांनी लागणार, त्यावरून फंडाचा प्रकार ठरवा:
| पैसे कधी लागणार? | विचार करण्यासारखे फंड प्रकार | का? |
|---|---|---|
| 10+ वर्षांनी (बाळ 0-7 वर्षं) | इंडेक्स फंड (Nifty 50 इ.), फ्लेक्सी कॅप, लार्ज कॅप | लांब काळात चढ-उतार सहन करायला वेळ असतो |
| 5-10 वर्षांनी | लार्ज कॅप + हायब्रिड (बॅलन्स्ड ॲडव्हान्टेज / अग्रेसिव्ह हायब्रिड) | वाढ आणि स्थिरता यांचा मेळ |
| 3 वर्षांपेक्षा कमी | डेट फंड, लिक्विड फंड, RD / FD | जवळच्या खर्चासाठी पैसे सुरक्षित ठेवणं महत्त्वाचं |
काही फंड हाऊस “चिल्ड्रन्स फंड” नावाच्या खास स्कीम देतात. यात बहुतेक वेळा 5 वर्षांचा किंवा मूल 18 वर्षांचं होईपर्यंत (जे आधी येईल) असा लॉक-इन असतो. लॉक-इनमुळे शिस्त राहते हा फायदा, पण गरज पडल्यास पैसे लगेच काढता येत नाहीत हा तोटा. नाव “चिल्ड्रन्स” आहे म्हणून तो आपोआप चांगला होत नाही — खर्च (एक्स्पेन्स रेशो), पोर्टफोलिओ आणि लॉक-इन नीट वाचा.
नवशिक्यांसाठी सगळ्यात सोपी सुरुवात म्हणजे इंडेक्स फंड — त्याबद्दल Nifty 50 इंडेक्स फंड SIP मार्गदर्शक वाचा. आणि लार्ज, मिड, स्मॉल, फ्लेक्सी कॅपमधला फरक या लेखात सोप्या भाषेत आहे.
ध्येय ठरवा: शिक्षणासाठी किती लागतील?
SIP सुरू करण्याआधी एक कागद घ्या आणि लिहा — “मुलाच्या 18 व्या वर्षी मला अंदाजे किती पैसे लागतील?” आज एखाद्या व्यावसायिक कोर्सचा खर्च ₹8-10 लाख असेल, तर महागाईमुळे 15-18 वर्षांनी तो कितीतरी जास्त असू शकतो. शिक्षणाची महागाई सामान्य महागाईपेक्षा जास्त वेगाने वाढते, असा अनुभव बहुतेक पालकांना येतो.
सोपा नियम असा ठेवा:
- ध्येय मोठं, कालावधी लांब → इक्विटी फंडात SIP + दरवर्षी स्टेप-अप.
- ध्येय जवळ आलं (3-4 वर्षं उरली) → दरवर्षी थोडे पैसे इक्विटीतून डेट / सुरक्षित पर्यायात हलवा, म्हणजे शेवटच्या वर्षी बाजार पडला तरी शिक्षणाचे पैसे सुरक्षित राहतील.
हेच काम आपोआप करणारे “लाईफ सायकल फंड” SEBI ने आणले आहेत — वयानुसार इक्विटी कमी करत जाणारी रचना. त्याबद्दल आपला लाईफ सायकल फंड लेख नक्की बघा.
🧸 मुलाच्या भविष्याचा प्लॅन एकत्र बनवूया
मुलाचं वय, ध्येय आणि तुमचं बजेट सांगा. मायनर फोलिओ, SIP रक्कम आणि 18 व्या वर्षाची तयारी सोप्या मराठीत समजावू.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडाटॅक्स: मुलाच्या नावावरचा नफा कोणाच्या नावावर?
हा भाग खूप जणांना माहीत नसतो. मुलाच्या नावावर गुंतवणूक असली तरी, मूल 18 वर्षांखालील असेपर्यंत त्याच्या गुंतवणुकीचं उत्पन्न (नफा, डिव्हिडंड, व्याज) पालकाच्या उत्पन्नात जोडलं जातं. याला क्लबिंग म्हणतात.
- 1 एप्रिल 2026 पासून लागू असलेल्या आयकर कायदा 2025 मध्ये हा नियम कलम 99(1)(c) मध्ये आहे (जुन्या 1961 च्या कायद्यात तो कलम 64(1A) होता). नियमाचा अर्थ बदललेला नाही.
- मुलाचं उत्पन्न त्या पालकाच्या उत्पन्नात जोडलं जातं, ज्याचं स्वतःचं उत्पन्न जास्त आहे.
- प्रत्येक मुलासाठी ₹1,500 पर्यंत (किंवा क्लब झालेलं उत्पन्न, जे कमी असेल ते) सूट मिळते — नव्या कायद्यात ही सूट Schedule III (Table S. No. 17) मध्ये आहे.
- मुलाने स्वतःच्या कौशल्याने, कामाने कमावलेलं उत्पन्न (उदा. बाल कलाकाराची कमाई) क्लब होत नाही. तसंच ठरावीक अपंगत्व असलेल्या मुलाचं उत्पन्नही क्लब होत नाही.
म्युच्युअल फंडाच्या नफ्यावर टॅक्स किती?
इक्विटी फंडासाठी (युनिट्स विकल्यावरच टॅक्स लागतो, नुसते होल्ड केले तर नाही):
| प्रकार | केव्हा | टॅक्स (23 जुलै 2024 नंतरच्या विक्रीसाठी) |
|---|---|---|
| शॉर्ट टर्म (STCG) | 12 महिन्यांच्या आत विकलं | 20% |
| लॉन्ग टर्म (LTCG) | 12 महिन्यांनंतर विकलं | वर्षाला ₹1.25 लाखांवरील नफ्यावर 12.5% |
म्हणजे मुलाच्या फोलिओत युनिट्स नुसते पडून असतील तर दरवर्षी टॅक्सची चिंता नाही. मूल 18 वर्षांखाली असताना तुम्ही युनिट्स विकले तर तो नफा तुमच्या (जास्त उत्पन्न असलेल्या पालकाच्या) उत्पन्नात धरला जाईल. मूल 18 वर्षांचं झाल्यावर विकलं तर नफा मुलाच्या स्वतःच्या नावावर धरला जातो — आणि बहुतेक वेळा तेव्हा त्याचं इतर उत्पन्न कमी असतं.
आजी-आजोबांनी पैसे दिले तर?
आई-वडील, आजी-आजोबा, भाऊ-बहीण अशा नात्यातल्या लोकांकडून मिळालेल्या गिफ्टवर टॅक्स लागत नाही, रक्कम कितीही असो. त्यामुळे आजोबांनी नातवासाठी पालकांना पैसे दिले आणि ते मुलाच्या फोलिओत गुंतवले, तर गिफ्टवर टॅक्स नाही — फक्त पुढे मिळणाऱ्या नफ्यावर वर सांगितलेला क्लबिंग नियम लागू होतो. गिफ्टच्या टॅक्स नियमांबद्दल अधिक माहिती आपल्या भाऊबीज गिफ्ट आणि गिफ्ट टॅक्स लेखात आहे.
सगळ्यात महत्त्वाचं: मूल 18 वर्षांचं झालं की काय होतं?
हा भाग वाचून ठेवा, कारण इथे खूप कुटुंबं अडकतात. मूल 18 वर्षांचं झालं की कायद्याने ते “मेजर” होतं, आणि त्याच दिवसापासून:
- गार्डियनचा अधिकार संपतो. आई-बाबा त्या फोलिओत कोणताही व्यवहार करू शकत नाहीत.
- चालू SIP, SWP, STP आपोआप थांबतात. मग तुम्ही SIP “2040 पर्यंत” म्हणून लावली असली तरी, 18 व्या वाढदिवसाला ती बंद होते.
- फोलिओ गोठवला जातो (फ्रीज). मूल “मायनर ते मेजर” (MAM) अर्ज पूर्ण करेपर्यंत त्यातून पैसे काढता येत नाहीत किंवा नवीन गुंतवणूक करता येत नाही. (डिव्हिडंडसारखी कंपनीकडून होणारी कृती मात्र चालू राहते.)
फंड हाऊसने साधारण 18 व्या वाढदिवसाच्या किमान 30 दिवस आधी सूचना पाठवायची असते, आणि ईमेल / SMS रिमाइंडरही येतात. पण ते पत्र जुन्या पत्त्यावर गेलं किंवा ईमेल कुणी वाचलाच नाही, तर नेमक्या कॉलेज ॲडमिशनच्या वेळी पैसे अडकू शकतात!
“मायनर ते मेजर” (MAM) साठी काय लागतं?
- मुलाचा स्वतःचा PAN काढा (आधी काढला नसेल तर).
- मुलाचं स्वतःचं KYC पूर्ण करा.
- बँक खातं “मायनर” वरून “मेजर” करा, किंवा नवीन खातं उघडा — नावाचा छापलेला चेक किंवा ताजं बँक स्टेटमेंट लागतं.
- फंड हाऊस / RTA कडे MAM फॉर्म भरा. मुलाच्या सहीची खात्री (अटेस्टेशन) गार्डियन, बँक किंवा नोटरीकडून करावी लागते.
- नॉमिनेशन फॉर्म भरा — आता मूल स्वतः नॉमिनी ठरवू शकतं.
- SIP पुढे चालू ठेवायची असेल तर नवीन SIP मँडेट द्या.
मुलाच्या फोलिओसाठी 10 सोनेरी नियम
- जन्मतारीख अचूक — अर्जात चूक झाली तर 18 वं वर्ष चुकीच्या दिवशी धरलं जाईल.
- एकच फोलिओ, कमी स्कीम्स — 2-3 चांगल्या स्कीम्स पुरेशा, 10 फंड गोळा करू नका.
- ईमेल आणि मोबाईल तुमचा अपडेट ठेवा — सगळ्या सूचना तिथेच येतात.
- SIP चा कालावधी 18 व्या वर्षापर्यंत — नंतरच्या गोंधळापेक्षा हे सोपं.
- दरवर्षी वाढदिवसाला स्टेप-अप — लक्षात ठेवायला सोपी तारीख!
- बाजार पडला तर SIP थांबवू नका — उलट त्या वेळी स्वस्तात युनिट्स मिळतात.
- गिफ्टचे पैसे पण इथेच — वाढदिवस, मुंज, दिवाळीला मिळालेले पैसे एकरकमी गुंतवा.
- शेवटची 3 वर्षं सुरक्षित — ध्येय जवळ आलं की हळूहळू डेटकडे.
- स्टेटमेंट मुलाला दाखवा — 12-14 वर्षांपासून पैशाची भाषा शिकवा.
- MAM ची तयारी 17 व्या वर्षीच — PAN, KYC, बँक.
SIP, PPF की सुकन्या? तुलना करून बघा
बरेच पालक विचारतात — “म्युच्युअल फंड SIP की सुकन्या समृद्धी / PPF?” दोन्ही वेगवेगळ्या कामाचे आहेत:
| मुद्दा | मुलाच्या नावावर MF SIP | सुकन्या समृद्धी (फक्त मुलगी) | PPF (मुलाच्या नावावर) |
|---|---|---|---|
| परतावा | बाजारावर अवलंबून, बदलता | सरकार ठरवतं (तिमाहीनुसार) | सरकार ठरवतं (तिमाहीनुसार) |
| लॉक-इन | सामान्य फंडात नाही (चिल्ड्रन्स फंडात असतो) | लांब, ठरावीक नियम | 15 वर्षं |
| चढ-उतार | असतो | नाही | नाही |
| पैसे कधीही काढणं | हो (लॉक-इन नसेल तर) | मर्यादित | मर्यादित |
| कोणासाठी योग्य | लांब ध्येय + वाढीची अपेक्षा | मुलीसाठी सुरक्षित पाया | सुरक्षित, करबचत पाया |
माझा सल्ला असा — एक सुरक्षित पाया (सुकन्या / PPF) + एक वाढीचं इंजिन (इक्विटी SIP) असं दोन्हीचं मिश्रण ठेवा. सुकन्या आणि PPF ची सविस्तर तुलना आपल्या PPF की सुकन्या समृद्धी लेखात आहे.
एक उदाहरण: नाशिकचे सचिन आणि त्यांची मुलगी आर्या
(हे पूर्णपणे काल्पनिक, समजावण्यासाठी घेतलेलं उदाहरण आहे.)
सचिन नाशिकमध्ये एका कंपनीत काम करतात. आर्या एक वर्षाची झाली तेव्हा त्यांनी ठरवलं — “तिच्या शिक्षणासाठी वेगळं खातं.” त्यांनी असं नियोजन केलं:
- आर्याच्या नावावर मायनर फोलिओ, सचिन गार्डियन. SIP चे पैसे सचिनच्या पगाराच्या खात्यातून.
- दरमहा ₹3,000 ची SIP एका Nifty 50 इंडेक्स फंडात, आणि दरवर्षी आर्याच्या वाढदिवसाला ₹300-500 ची वाढ.
- आर्याच्या नावावर सुकन्या समृद्धी खातं — दरवर्षी ठरावीक रक्कम, सुरक्षित पाया म्हणून.
- आजी-आजोबांनी दिलेले वाढदिवसाचे पैसे त्याच फोलिओत एकरकमी.
- आर्या 15 वर्षांची झाल्यावर दरवर्षी थोडी रक्कम डेट फंडात हलवायची, असं आधीच लिहून ठेवलं.
- आर्या 17 वर्षांची झाल्यावर तिचा PAN, KYC आणि बँक खातं तयार — 18 व्या वाढदिवसानंतर लगेच MAM फॉर्म.
या प्लॅनमध्ये कोणतीही जादू नाही — फक्त लवकर सुरुवात, दरवर्षी थोडी वाढ, आणि 18 व्या वर्षाची आधीच तयारी. हेच तीन मुद्दे लक्षात ठेवा.
पालक बदलला किंवा दुर्दैवी प्रसंग आला तर?
आयुष्यात काहीही होऊ शकतं, म्हणून हा भाग पण जाणून घ्या:
- गार्डियन बदलायचा असेल (उदा. आई-वडील विभक्त झाले, किंवा गार्डियनचं निधन झालं), तर नवीन गार्डियनला कागदपत्रांसह (KYC, नात्याचा पुरावा / कोर्ट आदेश, आवश्यक असल्यास मृत्यू दाखला) फंड हाऊसकडे अर्ज करावा लागतो.
- युनिट्स मुलाच्याच नावावर असल्याने गार्डियनच्या निधनाने गुंतवणूक कुठे जात नाही — फक्त ती चालवणारा माणूस बदलतो.
- म्हणूनच, गार्डियन असलेल्या पालकाने स्वतःसाठी पुरेसा टर्म इन्शुरन्स घ्यावा. SIP मुलाचं भविष्य घडवते, पण पालक नसताना ती SIP चालू ठेवण्याइतका पैसा टर्म इन्शुरन्स देतो. त्याबद्दल आपला तरुण जोडप्यांसाठी टर्म इन्शुरन्स लेख वाचा.
- नॉमिनी, लॉकर, डिमॅट, PF यांचे नियम एकत्र समजण्यासाठी नॉमिनी नियम 2026 हा लेख उपयोगी आहे.
पालकांकडून होणाऱ्या 7 सामान्य चुका
- “थोडे पैसे जमले की सुरू करू” — वाट बघण्यात वर्षं जातात, आणि वर्षं हीच खरी संपत्ती आहे.
- स्वतःच्या नावावर गुंतवणूक करून “हे मुलाचं” म्हणणं — मग गरज पडली की ते पैसे घरखर्चात जातात.
- फक्त “चिल्ड्रन्स” नाव बघून फंड घेणं — खर्च, लॉक-इन आणि पोर्टफोलिओ न बघता.
- जन्मतारीख, नाव यात चुका — नंतर दुरुस्तीसाठी फेऱ्या.
- 18 व्या वर्षाची तयारी न करणं — फोलिओ फ्रीज, SIP बंद, ॲडमिशनच्या वेळी पैसे अडकले.
- टॅक्सचा विचार न करता मधेच मोठी विक्री — क्लबिंगमुळे नफा पालकाच्या उत्पन्नात जातो.
- स्वतःचा इन्शुरन्स आणि इमर्जन्सी फंड विसरणं — आधी स्वतःचा पाया, मग मुलाची SIP.
डिजिटल सोय: ॲपवरून मुलाचं खातं
आज बऱ्याच फंड हाऊसच्या वेबसाइट्स आणि काही गुंतवणूक ॲप्समध्ये “मायनर / किड्स अकाउंट” उघडण्याची सोय आहे. प्रक्रिया साधारण अशी:
- तुमचं (गार्डियनचं) खातं लॉग-इन करा → “Add family member / Minor” पर्याय निवडा.
- मुलाचं नाव, जन्मतारीख, जन्म दाखला आणि मुलाचं बँक खातं जोडा.
- फंड निवडा, SIP रक्कम आणि तारीख ठरवा, मँडेट मंजूर करा.
प्रत्येक ॲपमध्ये ही सोय नसते. नसेल तर थेट फंड हाऊसच्या वेबसाइटवरून किंवा MF Central वरून करा. आणि तुम्हाला स्वतःसाठी शेअर बाजार / ETF / म्युच्युअल फंड एकाच ठिकाणी हवे असतील तर Upstox वर डिमॅट खातं उघडू शकता.
मुलांसोबत पैशाच्या गप्पा: वयानुसार काय शिकवायचं
SIP म्हणजे फक्त पैसे जमवणं नाही, तर मुलाला पैशाची समज देणं पण आहे. वयानुसार असं शिकवता येईल:
- 5-8 वर्षं: पिगी बँक, “आज खाऊ की उद्यासाठी ठेवू?” असे छोटे खेळ.
- 9-12 वर्षं: “तुझ्या नावावर एक खातं आहे, दर महिन्याला त्यात पैसे जातात” — स्टेटमेंट दाखवा, युनिट्स म्हणजे काय सांगा.
- 13-15 वर्षं: बाजार वर-खाली का होतो, लांब काळात संयम का लागतो, हे बातम्यांमधून समजवा.
- 16-17 वर्षं: स्वतःचा PAN, KYC, बँक खातं — 18 च्या आधी सगळी तयारी त्याच्यासोबत करा. पहिला छोटा निर्णय त्यालाच घेऊ द्या.
18 व्या वर्षी जेव्हा फोलिओ त्याच्या हातात जाईल, तेव्हा त्याला “हे पैसे कुठून आले आणि का वाढले” हे समजलेलं असेल — हीच खरी गुंतवणूक.
चेकलिस्ट: एका नजरेत
| काम | केव्हा |
|---|---|
| मुलाचं बँक खातं + तुमचं KYC तपासा | आजच |
| मायनर फोलिओ उघडा, SIP सुरू करा | या महिन्यात |
| वाढदिवसाला स्टेप-अप | दरवर्षी |
| स्टेटमेंट तपासा, मुलाला दाखवा | दर 6 महिन्यांनी |
| ध्येय जवळ आलं की हळूहळू डेटकडे | शेवटची 3-4 वर्षं |
| मुलाचा PAN, KYC, बँक खातं (मेजर) | 17 व्या वर्षी |
| MAM फॉर्म + नवीन मँडेट + नॉमिनेशन | 18 व्या वाढदिवसानंतर लगेच |
शेवटचं सांगणं: मुलाला दिलेलं सगळ्यात मोठं गिफ्ट — वेळ
मित्रांनो, मुलाला महागडं खेळणं, कपडे, गॅझेट आपण देतोच. पण त्याला दिलेलं सगळ्यात मोठं गिफ्ट म्हणजे वेळ — 18 वर्षांचा चक्रवाढीचा वेळ. ₹1,000 ने सुरुवात झाली तरी चालेल, पण आजच करा. दरवर्षी थोडी वाढ द्या, बाजार पडला तरी घाबरू नका, आणि 18 व्या वर्षाची कागदपत्रं आधीच तयार ठेवा. बस, एवढंच!
कोणता फंड, किती रक्कम, आणि मुलाच्या फोलिओची प्रक्रिया कशी करायची यात गोंधळ असेल तर आम्हाला WhatsApp करा — सोप्या मराठीत समजावून सांगू.
नेहमी विचारले जाणारे प्रश्न (FAQ)
18 वर्षांखालील मुलाच्या नावावर म्युच्युअल फंड SIP करता येते का?
हो. मुलाच्या नावावर “मायनर फोलिओ” उघडता येतो. त्यात मूल एकमेव होल्डर असतं आणि आई, वडील किंवा कोर्टाने नेमलेला पालक गार्डियन म्हणून खातं चालवतो. फोलिओ जॉइंट असू शकत नाही.
मायनर फोलिओसाठी कोणती कागदपत्रं लागतात?
मुलाचा जन्म दाखला किंवा पासपोर्ट (वयाचा पुरावा), गार्डियनशी नात्याचा पुरावा, गार्डियनचं पूर्ण KYC, मुलाचं बँक खातं (पालकासोबत चालणारं चालेल) आणि SIP साठी बँक मँडेट. काही फंड हाऊस मुलाचा PAN पण मागतात.
SIP चे पैसे पालकाच्या खात्यातून भरता येतात का?
हो. SEBI च्या 12 मे 2023 च्या परिपत्रकानुसार (15 जून 2023 पासून लागू) पैसे मुलाच्या, आई-वडील / कायदेशीर पालकाच्या किंवा मूल-पालक जॉइंट खात्यातून भरता येतात. पण रिडेम्प्शनचे पैसे फक्त मुलाच्या व्हेरिफाइड बँक खात्यात येतात.
आजी-आजोबा नातवाच्या फोलिओचे गार्डियन होऊ शकतात का?
कोर्टाने कायदेशीर पालक म्हणून नेमलं असेल तरच. अन्यथा आजी-आजोबा आई-वडिलांना पैसे गिफ्ट देऊ शकतात आणि आई-वडील ते मुलाच्या फोलिओत गुंतवू शकतात. नात्यातल्या गिफ्टवर टॅक्स लागत नाही.
मुलाच्या म्युच्युअल फंडाच्या नफ्यावर टॅक्स कोण भरतो?
मूल 18 वर्षांखाली असेपर्यंत त्याचं गुंतवणूक उत्पन्न जास्त उत्पन्न असलेल्या पालकाच्या उत्पन्नात जोडलं जातं (आयकर कायदा 2025 चं कलम 99(1)(c), जुन्या कायद्यात 64(1A)). प्रत्येक मुलासाठी ₹1,500 पर्यंत सूट मिळते. युनिट्स विकल्यावरच कॅपिटल गेन टॅक्स लागतो.
मूल 18 वर्षांचं झाल्यावर SIP चं काय होतं?
18 व्या वाढदिवसापासून गार्डियनचा अधिकार संपतो, चालू SIP / SWP / STP बंद होतात आणि फोलिओ फ्रीज होतो. मुलाने PAN, KYC, मेजर बँक खातं आणि MAM (मायनर ते मेजर) फॉर्म दिल्यावर फोलिओ पुन्हा सुरू होतो. SIP चालू ठेवायची असेल तर नवीन मँडेट द्यावं लागतं.
मुलांसाठी कोणता म्युच्युअल फंड चांगला?
फंडाचं नाव नाही, कालावधी महत्त्वाचा. 10+ वर्षांच्या ध्येयासाठी इंडेक्स, फ्लेक्सी कॅप किंवा लार्ज कॅप फंडांचा विचार होतो; 5-10 वर्षांसाठी हायब्रिड; 3 वर्षांपेक्षा कमीसाठी डेट / लिक्विड किंवा FD-RD. “चिल्ड्रन्स फंड” मध्ये बहुतेक वेळा लॉक-इन असतो, तो नीट वाचा.
दरमहा ₹3,000 ची SIP 18 वर्षांत किती होऊ शकते?
सरासरी 12% वार्षिक परतावा गृहीत धरला तर एकूण ₹6.48 लाख भरून अंदाजे ₹23 लाख होऊ शकतात. 10% परतावा गृहीत धरला तर अंदाजे ₹18 लाख. हे फक्त अंदाज आहेत, प्रत्यक्ष परतावा बाजारावर अवलंबून असतो.
मायनर फोलिओला डिमॅट खातं लागतं का?
नाही. मायनर फोलिओ थेट फंड हाऊसकडे स्टेटमेंट ऑफ अकाउंट मोडमध्ये ठेवता येतो. डिमॅट हा फक्त एक पर्याय आहे, गरज नाही.
मुलगी असेल तर SIP की सुकन्या समृद्धी?
दोन्ही एकत्र ठेवणं चांगलं. सुकन्या समृद्धी सुरक्षित, सरकारी व्याजदराचा पाया देते, तर इक्विटी SIP लांब काळात वाढीची संधी देते. दोन्हीचं मिश्रण मुलीच्या शिक्षण व भविष्यासाठी संतुलित ठरतं.
🧸 मुलाच्या भविष्याचा प्लॅन एकत्र बनवूया
मुलाचं वय, ध्येय आणि तुमचं बजेट सांगा. मायनर फोलिओ, SIP रक्कम आणि 18 व्या वर्षाची तयारी सोप्या मराठीत समजावू.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडा