नमस्कार मित्रांनो! दिवाळीचा शेवटचा, आणि कदाचित सगळ्यात गोड दिवस म्हणजे भाऊबीज. यंदा भाऊबीज बुधवार, 11 नोव्हेंबर 2026 रोजी आहे. बहीण भावाला ओवाळते, औक्षण करते, गोडधोड खाऊ घालते — आणि भाऊ ओवाळणीत काहीतरी भेट देतो. कधी पाकिटात पैसे, कधी साडी, कधी छोटा दागिना, तर कधी नवीन मोबाईल.
पण जरा विचार करा — दरवर्षी आपण ओवाळणीत जे पैसे देतो, ते बहुतेक वेळा काही दिवसांत खर्च होतात. यंदा तीच भेट थोडी वेगळी देऊन बघूया का? अशी भेट जी वर्षानुवर्षं वाढत राहील, बहिणीला आर्थिकदृष्ट्या आत्मविश्वास देईल आणि अडचणीच्या वेळी तिच्या कामी येईल. आज आपण बघणार आहोत भाऊबीजेला गुंतवणूक भेट देण्याचे 7 सोपे पर्याय, त्याचे फायदे-तोटे, ₹ मधली उदाहरणं, आणि सगळ्यात महत्त्वाचं — गिफ्ट टॅक्सचे नियम नव्या आयकर कायदा 2025 नुसार. कारण “भेट दिली आणि नंतर टॅक्सची नोटीस आली” असं व्हायला नको!
भाऊबीजेला “गुंतवणूक भेट” का द्यायची?
आपल्या आई-आजींच्या काळात भाऊबीजेला बहिणीला दिलेला दागिना हीच तिची “बचत” असायची. अडचण आली की तोच दागिना उपयोगी पडायचा. आजही ती भावना तीच आहे — बहिणीच्या पाठीशी उभं राहणं. फक्त आजच्या काळात त्याचे जास्त चांगले मार्ग उपलब्ध आहेत.
गुंतवणूक भेटीचे चार मोठे फायदे:
- भेट वाढत जाते — पाकिटातले ₹5,000 खर्च होतात, पण SIP किंवा RD मधले ₹5,000 वर्षानुवर्षं वाढतात.
- बहिणीचं आर्थिक स्वावलंबन — तिच्या नावावर, तिच्या खात्यात, तिच्या निर्णयाने चालणारी गुंतवणूक. लग्नानंतरही ती तिचीच राहते.
- आर्थिक शिक्षण — ज्या बहिणीने कधी SIP, डिमॅट हे शब्द ऐकले नाहीत, तिला या भेटीतून गुंतवणुकीची ओळख होते.
- अडचणीत आधार — आरोग्य विमा किंवा इमर्जन्सी फंड भेट दिला तर कठीण काळात तिला कोणाकडे हात पसरावा लागत नाही.
गिफ्ट टॅक्सचे नियम: आधी हे समजून घ्या (आयकर कायदा 2025)
1 एप्रिल 2026 पासून नवा आयकर कायदा, 2025 लागू झाला आहे. भेटींच्या कराचे नियम आता कलम 92 मध्ये आहेत (जुन्या कायद्यात हे कलम 56(2)(x) होतं). नियमाचा गाभा तसाच आहे:
- एखाद्या व्यक्तीला वर्षभरात “नातेवाईक” नसलेल्या लोकांकडून मिळालेल्या पैशांच्या भेटींची एकूण रक्कम ₹50,000 पेक्षा जास्त झाली, तर ती संपूर्ण रक्कम तिच्या उत्पन्नात धरली जाते आणि त्यावर स्लॅबनुसार कर लागतो.
- पण नातेवाईकांकडून मिळालेली भेट कितीही मोठी असली तरी करमुक्त असते.
- आणि कायद्यानुसार भाऊ आणि बहीण हे एकमेकांचे “नातेवाईक” आहेत.
म्हणजे भाऊबीजेला भावाने बहिणीला ₹5,000 द्या किंवा ₹5 लाख — बहिणीला त्यावर गिफ्ट टॅक्स लागत नाही. आणि बहिणीने भावाला दिलेल्या भेटीलाही हाच नियम लागू.
कायद्यानुसार “नातेवाईक” कोण?
| भेट देणारा (व्यक्तीच्या दृष्टीने) | नातेवाईक? | भेटीवर कर? |
|---|---|---|
| पती/पत्नी | हो | नाही |
| सख्खा भाऊ किंवा बहीण | हो | नाही |
| भावाची/बहिणीची पत्नी किंवा पती (वहिनी, मेहुणे/भावोजी) | हो | नाही |
| आई-वडील, आजी-आजोबा, मुलं, नातवंडं | हो | नाही |
| आई-वडिलांचे भाऊ-बहीण (काका, आत्या, मामा, मावशी) | हो | नाही |
| जोडीदाराचे भाऊ-बहीण | हो | नाही |
| चुलत/मावस भाऊ-बहीण (cousins) | नाही | वर्षभरात एकूण ₹50,000 वर गेल्यास हो |
| मित्र-मैत्रिणी | नाही | वर्षभरात एकूण ₹50,000 वर गेल्यास हो |
क्लबिंगचा नियम: भेटीवरचं उत्पन्न कोणाच्या नावावर?
हा भाग थोडा तांत्रिक आहे, पण खूप महत्त्वाचा. “क्लबिंग” म्हणजे एखाद्याच्या उत्पन्नात दुसऱ्याचं उत्पन्न जोडणं. नव्या कायद्यात हे नियम कलम 99 मध्ये आहेत.
- प्रौढ बहिणीला (18+) भेट दिली — त्या पैशांवर पुढे जे व्याज/नफा मिळेल ते बहिणीचंच उत्पन्न. भावाच्या उत्पन्नात जोडलं जात नाही. म्हणजे बहिणीचं उत्पन्न कमी असेल तर तिच्या हातात कर कमी किंवा शून्य.
- पत्नीला किंवा सुनेला भेट दिली — त्या पैशांवरचं उत्पन्न देणाऱ्याच्या उत्पन्नात जोडलं जातं. (भाऊबीजेशी संबंध नाही, पण गोंधळ टाळण्यासाठी सांगितलं.)
- भाचीला/भाच्याला (अल्पवयीन) भेट दिली — अल्पवयीन मुलाचं गुंतवणूक उत्पन्न त्याच्या आई-वडिलांपैकी ज्यांचं उत्पन्न जास्त आहे त्यांच्या उत्पन्नात जोडलं जातं. प्रत्येक मुलामागे वर्षाला ₹1,500 पर्यंत सूट मिळते.
| भेट कोणाला? | भेटीवर कर? | भेटीतून मिळणारं उत्पन्न कोणाच्या नावावर? |
|---|---|---|
| प्रौढ बहीण | नाही | बहिणीच्या |
| अल्पवयीन भाची/भाचा | नाही | बहिणीच्या किंवा भावोजींच्या (ज्यांचं उत्पन्न जास्त) — ₹1,500 पर्यंत सूट |
| पत्नी | नाही | भेट देणाऱ्याच्या (क्लबिंग) |
| मित्र | ₹50,000 वरील एकूण भेटींवर हो | मित्राच्या |
₹2 लाख रोख मर्यादा — हा नियम विसरू नका!
कर नियमांमध्ये आणखी एक महत्त्वाचा नियम आहे — कोणत्याही एका व्यक्तीकडून, एका दिवसात, किंवा एका व्यवहारात, किंवा एका प्रसंगासाठी ₹2 लाख किंवा जास्त रोख रक्कम स्वीकारता येत नाही. नव्या कायद्यात हा नियम कलम 186 मध्ये आहे (जुनं कलम 269ST), आणि उल्लंघन केल्यास रोख घेतलेल्या रकमेइतका दंड (कलम 451) लागू शकतो — आणि हा दंड पैसे घेणाऱ्यावर लागतो.
भाऊबीज हा एक “प्रसंग” आहे. म्हणजे भावाने भाऊबीजेला बहिणीला ₹2.5 लाख रोख दिले, तर बहिणीला ₹2.5 लाखांपर्यंत दंड होऊ शकतो — भेट करमुक्त असूनही! उपाय सोपा आहे:
- मोठी रक्कम नेहमी बँक ट्रान्सफर, UPI, चेक किंवा NEFT/RTGS ने द्या.
- ट्रान्सफर करताना नोटमध्ये लिहा: “भाऊबीज भेट 2026”.
- रक्कम खूप मोठी असेल (उदा. घरासाठी मदत) तर साधं गिफ्ट डीड (भेटपत्र) करून ठेवा — कोणी, कोणाला, किती, कोणत्या तारखेला, “परतफेडीची अट नाही” असं लिहून दोघांची सही.
- बहिणीने तिच्या ITR मध्ये करमुक्त उत्पन्नाच्या भागात भेटीची नोंद करावी का, हे तिच्या CA/टॅक्स प्रोफेशनलकडून समजून घ्या — विशेषतः रक्कम मोठी असेल तर.
भाऊबीजेसाठी 7 स्मार्ट गुंतवणूक भेटी
आता मजेचा भाग! तुमचं बजेट, बहिणीचं वय आणि तिची परिस्थिती बघून यातला योग्य पर्याय निवडा.
भेट 1: बहिणीच्या नावाने म्युच्युअल फंड SIP
कमावती बहीण असो वा गृहिणी — तिच्या नावाने इक्विटी इंडेक्स फंड किंवा बॅलन्स्ड फंडची दरमहा ₹500-₹2,000 ची SIP. एक कल्पना: “वर्षभराची ओवाळणी” — भाऊ वर्षभर दरमहा ₹1,000 तिच्या खात्यात पाठवेल आणि तिच्या खात्यातून SIP जाईल. 12 महिन्यांनी ती स्वतः SIP पुढे चालवेल.
महत्त्वाचं: म्युच्युअल फंडात साधारणपणे “थर्ड-पार्टी पेमेंट” चालत नाही — म्हणजे बहिणीच्या SIP चे पैसे भावाच्या बँक खात्यातून थेट कापता येत नाहीत. आधी पैसे बहिणीच्या खात्यात ट्रान्सफर करा आणि SIP तिच्या खात्यातून सुरू करा. SIP कशी सुरू करायची ते SIP मध्ये गुंतवणूक कशी करायची? इथे वाचा.
भेट 2: दागिन्याऐवजी (किंवा सोबत) गोल्ड ETF
भाऊबीजेला सोनं देण्याची परंपरा जपायची, पण मजुरी आणि घटीचा खर्च टाळायचा? मग गोल्ड ETF हा पर्याय. बहिणीच्या डिमॅट खात्यात सोन्याचे युनिट्स — चोरीची भीती नाही, शुद्धतेची खात्री, आणि गरज पडली तर बाजार सुरू असताना काही मिनिटांत विकता येतं. याची सविस्तर तुलना गोल्ड ETF vs डिजिटल गोल्ड vs दागिने या लेखात आहे.
भेट 3: पोस्ट ऑफिस किंवा बँक RD
ज्या बहिणीला शेअर बाजाराची भीती वाटते तिच्यासाठी रिकरिंग डिपॉझिट (RD) उत्तम. पोस्ट ऑफिसची 5 वर्षांची RD ऑक्टोबर-डिसेंबर 2026 तिमाहीत 6.7% व्याज देते (तिमाही चक्रवाढ). दरमहा ₹100 पासून सुरुवात. भाऊ पहिले काही हप्ते भेट म्हणून देऊ शकतो आणि पुढे बहीण चालू ठेवेल.
भेट 4: बहिणीच्या PPF खात्यात रक्कम
बहिणीचं PPF खातं असेल तर त्यात भाऊबीजेची रक्कम जमा करा. PPF वर सध्या (ऑक्टो-डिसें 2026) 7.1% व्याज, सरकारी हमी आणि व्याज करमुक्त. 15 वर्षांची मुदत — म्हणजे खऱ्या अर्थाने “दीर्घकाळ” भेट. वर्षाला कमाल ₹1.5 लाख जमा करता येतात.
भेट 5: भाचीसाठी सुकन्या समृद्धी योजना (बहिणीमार्फत)
बहिणीला 10 वर्षांखालील मुलगी असेल तर सुकन्या समृद्धी योजना (SSY) हा उत्तम पर्याय — सध्याचा दर 8.2%. पण लक्षात ठेवा, SSY खातं फक्त मुलीचे आई-वडील किंवा कायदेशीर पालकच उघडू शकतात; मामा थेट उघडू शकत नाही. म्हणून भाऊबीजेची रक्कम बहिणीला द्या आणि ती भाचीच्या SSY खात्यात जमा करेल. PPF आणि SSY ची तुलना PPF vs सुकन्या समृद्धी या लेखात वाचा.
भेट 6: आरोग्य विमा किंवा सुपर टॉप-अप
हॉस्पिटलचा एक मोठा खर्च वर्षानुवर्षांची बचत संपवू शकतो. बहिणीकडे स्वतःचा आरोग्य विमा नसेल (फक्त नवऱ्याच्या ऑफिसच्या विम्यावर अवलंबून असेल) तर स्वतंत्र पॉलिसी किंवा टॉप-अपचा पहिला प्रीमियम भेट द्या. 22 सप्टेंबर 2025 पासून वैयक्तिक आरोग्य विम्यावर GST शून्य आहे, त्यामुळे प्रीमियम आधीपेक्षा थोडा स्वस्त.
भेट 7: डिमॅट खातं आणि “पहिली गुंतवणूक”
बहिणीने कधीच गुंतवणूक केली नसेल तर सगळ्यात मोठी भेट म्हणजे तिला सुरुवात करून देणं. भाऊबीजेच्या दिवशी तिच्यासोबत बसा, तिचं डिमॅट खातं उघडा, नॉमिनी जोडा आणि पहिली इंडेक्स ETF किंवा गोल्ड ETF तिच्या हाताने खरेदी करू द्या. ही भेट पैशापेक्षा आत्मविश्वासाची आहे.
| भेट | किमान रक्कम (अंदाजे) | जोखीम | कोणत्या बहिणीसाठी योग्य? |
|---|---|---|---|
| म्युच्युअल फंड SIP | ₹500/महिना | मध्यम-जास्त | कमावती, 5+ वर्षं थांबू शकणारी |
| गोल्ड ETF | एका युनिटचा भाव | मध्यम | परंपरा आवडणारी, डिमॅट असलेली |
| पोस्ट/बँक RD | ₹100/महिना | कमी | जोखीम नको असलेली, गृहिणी |
| PPF | ₹500/वर्ष | खूप कमी | दीर्घकाळची सुरक्षित बचत |
| भाचीची SSY (बहिणीमार्फत) | ₹250/वर्ष | खूप कमी | 10 वर्षांखालील मुलगी असलेली |
| आरोग्य विमा/टॉप-अप | प्रीमियमनुसार | — (संरक्षण) | स्वतःचा विमा नसलेली |
| डिमॅट + पहिली ETF | एका युनिटचा भाव | मध्यम | गुंतवणुकीची सुरुवात करणारी |
🎁 बहिणीसाठी योग्य भेट-गुंतवणूक निवडूया
बजेट, बहिणीचं वय आणि गरज सांगा — SIP, RD, गोल्ड ETF की विमा, योग्य पर्याय सोप्या मराठीत सुचवू.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडा₹11,000 च्या भेटीचं उदाहरण: 5 वर्षांनी किती?
आपल्याकडे ₹11,000 ही “शुभ” रक्कम मानली जाते. समजा भाऊबीजेला तुम्ही बहिणीला ₹11,000 दिले. ते वेगवेगळ्या पर्यायांत ठेवले तर 5 वर्षांनी साधारण किती होऊ शकतात? (हे आकडे गृहीत दरांवर आधारित अंदाज आहेत — प्रत्यक्ष परतावा वेगळा असू शकतो, विशेषतः सोनं आणि इक्विटीमध्ये.)
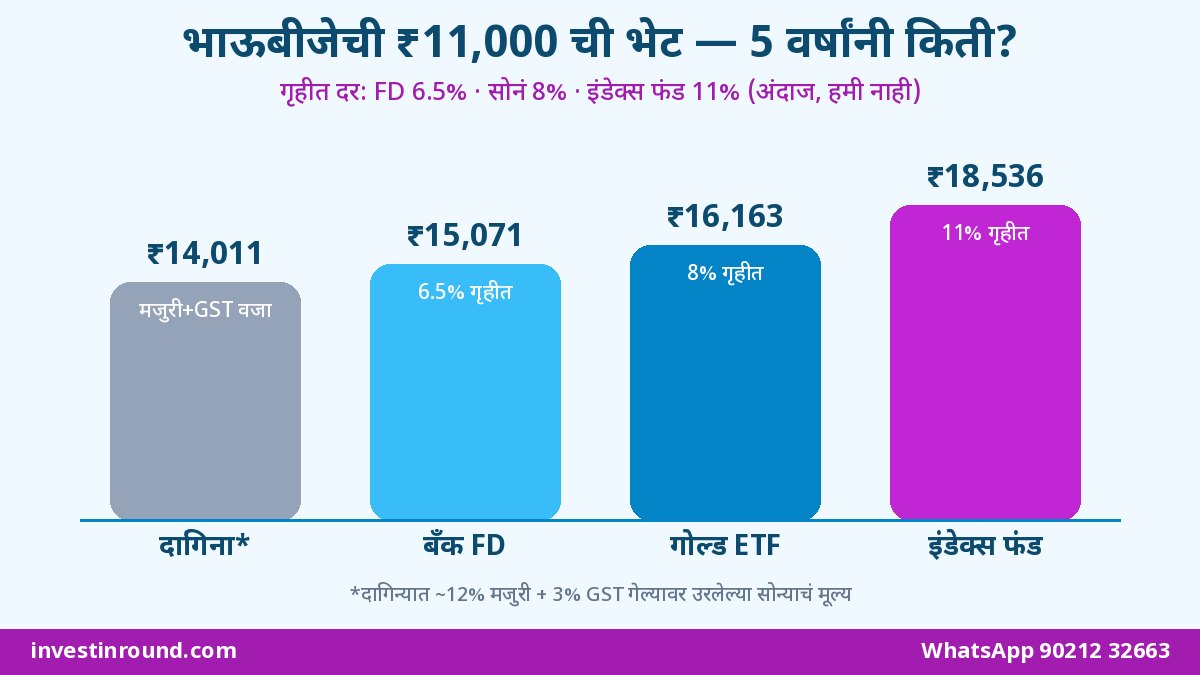
| पर्याय | गृहीत दर | 5 वर्षांनी अंदाजे मूल्य | लक्षात घ्या |
|---|---|---|---|
| सोन्याचा दागिना | सोनं 8%/वर्ष गृहीत | सुमारे ₹14,000 (सोन्याचं मूल्य) | मजुरी (~12%) आणि 3% GST सुरुवातीलाच गेले |
| बँक FD | 6.5% | सुमारे ₹15,070 | व्याज करपात्र, पण खात्रीचं |
| गोल्ड ETF | 8%/वर्ष गृहीत | सुमारे ₹16,160 (खर्च वजा करण्याआधी) | मजुरी नाही, विकणं सोपं |
| इक्विटी इंडेक्स फंड | 11%/वर्ष गृहीत | सुमारे ₹18,540 | चढ-उतार जास्त, 5+ वर्षं थांबावं |
बघा — दागिन्यात सुरुवातीलाच मजुरी आणि GST मध्ये सुमारे ₹1,500 पेक्षा जास्त जातात. याचा अर्थ दागिना देऊ नये असा नाही — दागिना भावनेसाठी, आणि गुंतवणूक भविष्यासाठी. दोन्हीचा मेळ घाला.
“वर्षभराची ओवाळणी” — दरमहा ₹1,000 चा प्लॅन
₹11,000 एकदम देण्याऐवजी भाऊ दरमहा ₹1,000 बहिणीच्या खात्यात पाठवतो आणि तिची SIP चालू राहते, असं समजूया. पहिलं वर्ष भावाचे पैसे, आणि पुढची 9 वर्षं बहीण स्वतः तीच ₹1,000 ची SIP चालू ठेवते — म्हणजे एकूण 10 वर्षं. 11% सरासरी परतावा गृहीत धरला, तर 10 वर्षांनी तिच्याकडे सुमारे ₹2.2 लाखांचा निधी तयार होऊ शकतो (एकूण गुंतवणूक ₹1.2 लाख). भावाने फक्त पहिल्या वर्षी ₹12,000 दिले — पण त्याने बहिणीला एक सवय भेट दिली!
बजेटनुसार भेट: ₹1,100 ते ₹51,000 — काय देता येईल?
प्रत्येकाचं बजेट वेगळं असतं, आणि भेटीची किंमत रकमेत नसते, ती भावनेत असते. तरीही नियोजनासाठी एक साधा तक्ता बघूया:
| बजेट | सुचवलेली गुंतवणूक भेट | सोबत छोटी पारंपरिक भेट |
|---|---|---|
| ₹1,100 – ₹2,100 | पोस्ट ऑफिस RD चे पहिले काही हप्ते किंवा 1-2 गोल्ड ETF युनिट्स | मिठाई, फुलं, हाताने लिहिलेलं कार्ड |
| ₹5,100 | 5 महिन्यांची ₹1,000 SIP (बहिणीच्या खात्यात ट्रान्सफर करून) | साडी किंवा ड्रेस |
| ₹11,000 | ₹6,000 इंडेक्स फंड + ₹5,000 गोल्ड ETF | चांदीचं छोटं नाणं |
| ₹21,000 | आरोग्य विमा/टॉप-अपचा पहिला प्रीमियम + छोटी SIP | छोटा दागिना |
| ₹51,000 | PPF मध्ये रक्कम किंवा भाचीच्या SSY साठी बहिणीला रक्कम (बँक ट्रान्सफरने) | आवडीची वस्तू |
प्रत्येक बहिणीसाठी “आर्थिक सुरक्षा चेकलिस्ट”
भाऊबीजेच्या दिवशी गप्पा मारताना बहिणीसोबत ही छोटी चेकलिस्ट बघा. ही भेट कोणत्याही पैशांपेक्षा मोठी ठरू शकते:
- तिच्या नावाने स्वतःचं बँक खातं आहे का, आणि ते ती स्वतः वापरते का?
- तिच्या सर्व खात्यांवर, FD वर, विम्यावर नॉमिनी आहे का?
- तिच्याकडे स्वतःचा आरोग्य विमा आहे का, की फक्त ऑफिसच्या विम्यावर अवलंबून?
- घरात कमावती व्यक्ती ती असेल तर टर्म इन्शुरन्स आहे का?
- तिला तिच्या कुटुंबाच्या गुंतवणुका, कर्जं, विमा यांची माहिती आहे का?
- ऑनलाइन फसवणुकीबद्दल — OTP कोणालाही न सांगणं, अनोळखी लिंक न उघडणं — तिला माहिती आहे का?
यातल्या एखाद्या मुद्द्यावर “नाही” असं उत्तर आलं तर तेच यंदाचं भेटीचं काम! उदाहरणार्थ, नॉमिनी जोडून देणं किंवा तिचा स्वतःचा आरोग्य विमा सुरू करून देणं.
भाऊबीज भेट देताना स्टेप बाय स्टेप प्लॅन
- बहिणीशी बोला — तिला काय हवंय? सुरक्षितता, वाढ, की विमा? भेट “सरप्राईज” असली तरी गुंतवणूक तिच्या आवडीनुसार असावी.
- तिचं KYC तपासा — PAN, आधार, बँक खातं, मोबाईल नंबर तिच्या नावाने अपडेट आहेत का? नसल्यास आधी ते करा.
- बजेट ठरवा — भेटीसाठी किती रक्कम? स्वतःचा इमर्जन्सी फंड आणि EMI बाजूला ठेवूनच.
- पर्याय निवडा — वरच्या 7 पैकी 1-2 पर्याय. फार गुंतागुंत नको.
- पैसे बँकेमार्फत द्या — UPI/NEFT ने बहिणीच्या खात्यात, नोटमध्ये “भाऊबीज भेट”. ₹2 लाख किंवा जास्त रोख कधीच नाही.
- गुंतवणूक तिच्या नावाने, तिच्या खात्यातून — SIP, RD, ETF सगळं तिच्या नावाने. नॉमिनी तिला हवा तो.
- एक छोटं कार्ड लिहा — “ही भेट दरवर्षी वाढत जाईल, तुझ्यासारखीच!” भावनिक स्पर्श महत्त्वाचा.
- वर्षातून एकदा आढावा — पुढच्या भाऊबीजेला दोघं मिळून बघा की भेट किती वाढली. ही नवी कौटुंबिक परंपरा बनू शकते.
बहिणीची परिस्थिती वेगळी, भेटही वेगळी
कॉलेजमध्ये शिकणारी लहान बहीण (18-22 वर्षं)
तिच्याकडे वेळ हा सगळ्यात मोठा फायदा आहे. छोटी इंडेक्स फंड SIP आणि डिमॅट खातं — गुंतवणुकीची लवकर ओळख. सोबत “पैशांचं व्यवस्थापन” याबद्दल एखादं चांगलं पुस्तक.
नोकरी करणारी बहीण (25-35 वर्षं)
ती स्वतः कमावते, म्हणून तिला गुंतवणुकीची दिशा द्या. SIP स्टेप-अप करायला मदत, टर्म इन्शुरन्स आणि आरोग्य विम्याचा आढावा. भेट म्हणून एखाद्या फी-आधारित आर्थिक सल्ल्याचं सत्रही देऊ शकता.
गृहिणी बहीण
तिच्या स्वतःच्या नावाने, स्वतःच्या खात्यात बचत असणं खूप महत्त्वाचं. पोस्ट ऑफिस RD, PPF, किंवा छोटी SIP. आणि तिच्या नावाने आरोग्य विमा असेल तर उत्तम. लाडकी बहीण योजनेचे पैसे येत असतील तर त्यांचं नियोजन कसं करायचं हे लाडकी बहीण योजनेचे ₹1,500 — बचतीचा प्लॅन या लेखात सांगितलं आहे.
लहान मुलगी असलेली बहीण
भाचीसाठी SSY (बहिणीमार्फत) किंवा बहिणीच्या नावाने चिल्ड्रन्स एज्युकेशनसाठी SIP. मामाची भेट भाचीच्या शिक्षणाचा पाया बनू शकते.
ज्येष्ठ बहीण (55+)
तिला वाढीपेक्षा सुरक्षितता आणि उत्पन्न हवं. आरोग्य विमा टॉप-अप, बँक FD किंवा पोस्ट ऑफिसच्या योजना. डिजिटल फसवणुकीपासून कसं वाचायचं याची माहितीही द्या.
बहिणीशी पैशांबद्दल कसं बोलायचं? (संकोच न करता)
आपल्याकडे घरात पैशांबद्दल उघडपणे बोलणं अजूनही थोडं अवघड मानलं जातं. “बहिणीला गुंतवणुकीबद्दल सांगितलं तर तिला वाटेल मी तिच्यावर अविश्वास दाखवतोय” — असा संकोच अनेक भावांना वाटतो. पण योग्य पद्धतीने बोललं तर हे संभाषण खूप सुंदर होतं.
- सल्ला नाही, गप्पा — “तू हे कर” असं सांगण्याऐवजी “मी अलीकडे SIP सुरू केली, तुला कसं वाटतं?” अशी सुरुवात करा.
- तिच्या स्वप्नांपासून सुरुवात — तिला काय करायचंय? स्वतःचा व्यवसाय, मुलांचं शिक्षण, प्रवास? गुंतवणूक त्या स्वप्नांशी जोडा.
- आकडे सोपे ठेवा — “दरमहा ₹1,000 बाजूला ठेवले तर 10 वर्षांनी किती” असं एकच उदाहरण पुरेसं.
- निर्णय तिचा — पर्याय समोर ठेवा, पण कोणता निवडायचा ते तिला ठरवू द्या.
- तुम्हीही शिका — अनेकदा बहिणी भावांपेक्षा जास्त शिस्तीने बचत करतात! तिच्याकडूनही काही शिकण्यासारखं असू शकतं.
या 6 चुका टाळा
बहिणीनेही भावाला गुंतवणूक भेट द्यावी का?
का नाही! भाऊबीज हा दोघांचा सण आहे. बहिणीने भावाला दिलेल्या भेटीवरही गिफ्ट टॅक्स नाही (दोघं एकमेकांचे नातेवाईक). कमावती बहीण भावाला त्याच्या पहिल्या SIP ची सुरुवात, आरोग्य विम्याचा प्रीमियम किंवा एखादं चांगलं आर्थिक पुस्तक भेट देऊ शकते. घरात “पैशांबद्दल मोकळेपणाने बोलण्याची” ही सुरुवात असू शकते.
नेहमी विचारले जाणारे प्रश्न (FAQ)
भाऊबीजेला भावाने बहिणीला दिलेल्या पैशांवर टॅक्स लागतो का?
नाही. नव्या आयकर कायदा 2025 च्या कलम 92 नुसार “नातेवाईकांकडून” मिळालेली भेट करमुक्त आहे आणि भाऊ-बहीण एकमेकांचे नातेवाईक आहेत. रक्कम कितीही असली तरी गिफ्ट टॅक्स नाही.
भाऊबीज 2026 कधी आहे?
महाराष्ट्रात भाऊबीज बुधवार, 11 नोव्हेंबर 2026 रोजी आहे. राज्य शासनाने या दिवशी राज्य सरकारी आणि स्थानिक स्वराज्य संस्थांच्या कार्यालयांना अतिरिक्त सुट्टी जाहीर केली आहे.
बहिणीला भेट दिलेल्या पैशांवरचं व्याज भावाच्या उत्पन्नात जोडलं जातं का?
प्रौढ बहिणीच्या बाबतीत नाही. क्लबिंगचे नियम (कलम 99) प्रामुख्याने पती/पत्नी, सून आणि अल्पवयीन मुलांसाठी आहेत. प्रौढ बहिणीला दिलेल्या पैशांवरचं उत्पन्न तिचंच मानलं जातं.
भाऊबीजेला किती रोख रक्कम देता येते?
एका व्यक्तीकडून एका दिवसात, एका व्यवहारात किंवा एका प्रसंगासाठी ₹2 लाख किंवा जास्त रोख स्वीकारणं कलम 186 नुसार मनाई आहे; उल्लंघनावर घेणाऱ्याला तेवढाच दंड होऊ शकतो. मोठी रक्कम नेहमी बँक ट्रान्सफरने द्या.
चुलत बहिणीला किंवा मानलेल्या बहिणीला भेट दिली तर?
चुलत भावंडं कायद्याच्या “नातेवाईक” व्याख्येत येत नाहीत. तिला वर्षभरात अशा “बिगर-नातेवाईकांकडून” मिळालेल्या भेटींची एकूण रक्कम ₹50,000 पेक्षा जास्त झाली तर संपूर्ण रक्कम तिच्या उत्पन्नात धरली जाऊ शकते.
मामा भाचीसाठी सुकन्या समृद्धी खातं उघडू शकतो का?
नाही. SSY खातं फक्त मुलीचे आई-वडील किंवा कायदेशीर पालक उघडू शकतात. मामा भाऊबीजेची रक्कम बहिणीला देऊ शकतो आणि ती भाचीच्या SSY मध्ये जमा करू शकते.
बहिणीच्या नावाने SIP भावाच्या खात्यातून भरता येते का?
साधारणपणे नाही. म्युच्युअल फंडात थर्ड-पार्टी पेमेंट स्वीकारलं जात नाही (अल्पवयीन मुलांसाठी पालक/आजी-आजोबा अशा काही ठराविक अपवादांशिवाय). सोपं म्हणजे पैसे बहिणीच्या खात्यात पाठवा आणि SIP तिच्या खात्यातून सुरू करा.
बहिणीचा आरोग्य विमा भरला तर भावाला टॅक्स वजावट मिळते का?
नाही. आरोग्य विमा प्रीमियमची वजावट (कलम 126, जुनं 80D, फक्त जुन्या करप्रणालीत) स्वतः, जोडीदार, मुलं आणि आई-वडिलांसाठीच आहे. भावंडांसाठी नाही.
भाऊबीजेसाठी दागिना चांगला की गोल्ड ETF?
भावनेसाठी छोटा दागिना आणि गुंतवणुकीसाठी गोल्ड ETF — असा मेळ उत्तम. दागिन्यात मजुरी आणि GST चा खर्च येतो; गोल्ड ETF मध्ये तो नसतो आणि विकणंही सोपं असतं. पण गोल्ड ETF साठी बहिणीचं डिमॅट खातं लागतं.
मोठी रक्कम भेट देताना गिफ्ट डीड करावं का?
कायद्याने प्रत्येक भेटीसाठी बंधनकारक नाही, पण रक्कम मोठी असेल (उदा. लाखांत) तर साधं गिफ्ट डीड आणि बँक ट्रान्सफरची नोंद ठेवणं शहाणपणाचं. पुढे कर विभागाने विचारणा केली तर हा पुरावा कामी येतो.
शेवटचं सांगणं: ओवाळणीला भविष्याची जोड
मित्रांनो, भाऊबीज म्हणजे “मी तुझ्या पाठीशी आहे” हे सांगण्याचा दिवस. पूर्वी हे वचन दागिन्यातून दिलं जायचं, आज ते SIP, RD, विमा किंवा पहिल्या गुंतवणुकीतून देता येतं. नियम सोपे आहेत — भाऊ-बहिणीतली भेट करमुक्त, प्रौढ बहिणीच्या भेटीवर क्लबिंग नाही, फक्त ₹2 लाख किंवा जास्त रोख टाळा आणि सगळं बहिणीच्या नावाने, तिच्या खात्यातून करा.
यंदा ओवाळणीच्या ताटात एक छोटं कार्डही ठेवा — “तुझ्या भविष्यासाठी.” तुमच्या बहिणीच्या चेहऱ्यावरचं हसू पुढची अनेक वर्षं टिकेल, कारण ही भेट दरवर्षी वाढत जाणार आहे.
बहिणीसाठी कोणता पर्याय योग्य, किती रक्कम, कसं सुरू करायचं — असे प्रश्न असतील तर आम्हाला WhatsApp वर बिनधास्त मेसेज करा. तुम्हा सर्वांना भाऊबीजेच्या आणि दिवाळीच्या मनःपूर्वक शुभेच्छा!
🎁 बहिणीसाठी योग्य भेट-गुंतवणूक निवडूया
बजेट, बहिणीचं वय आणि गरज सांगा — SIP, RD, गोल्ड ETF की विमा, योग्य पर्याय सोप्या मराठीत सुचवू.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडा