मोटर इन्शुरन्सचे 4 थर: काय आवश्यक, काय ऐच्छिक?
मित्रा, कल्पना कर. तुझी बाईक किंवा कारचा रिन्यूअल जवळ आला. एजंट म्हणतो “फक्त थर्ड पार्टी घे” किंवा “कंप्रिहेन्सिव्ह घे, सगळं कव्हर”. पण नोव्हेंबर 2026 मध्ये IRDAI ने एक सर्क्युलर काढला — IRDAI/CIR/MOT/10/2026 (दिनांक 2 नोव्हेंबर 2026). यात खाजगी कार आणि दुचाकीसाठी मोटर पॉलिसी चार थरांत मांडायची आहे. लागू तारीख: 15 डिसेंबर 2026.
आज आपण सोप्या मराठीत बघू — चार थर कोणते, कोणते सक्तीचे, कोणते ऐच्छिक, मालकाच्या अपघात संरक्षणाचे अपवाद काय, ऑप्शन फॉर्म आणि CIS काय, जुन्या TP पॉलिसीवर काय करता येतं, आणि महाराष्ट्रातील सामान्य उदाहरणे. हे जुने “कारला 4 वर्षं / बाईकला 6 वर्षं TP” च्या निर्णयापेक्षा वेगळं आहे — तो एक वेगळा विषय होता; आजचा विषय म्हणजे पॉलिसीची रचना चार थरांत स्पष्ट करणे.
एक गोष्ट आधीच सांगतो: चारही थर सक्तीचे नाहीत. थर्ड-पार्टी सक्तीचा. मालकाचे अपघात संरक्षण (CPA) लागू अटी व अपवादांनुसार आवश्यक आहे. प्रवासी/पिलियन दायित्व आणि Own Damage हे ऐच्छिक. बातम्यांमध्ये “चार लेयर सक्तीची” असा चुकीचा अर्थ काढू नका.
डिमॅट + म्युच्युअल फंड SIP एकाच ॲपमध्ये. मोबाईलवरून काही मिनिटांत ऑनलाइन खातं उघडा.
👉 Upstox वर मोफत डिमॅट उघडाएका नजरेत: 4 थर काय आहेत?
सर्क्युलरनुसार खाजगी वाहनांसाठी रचना अशी:
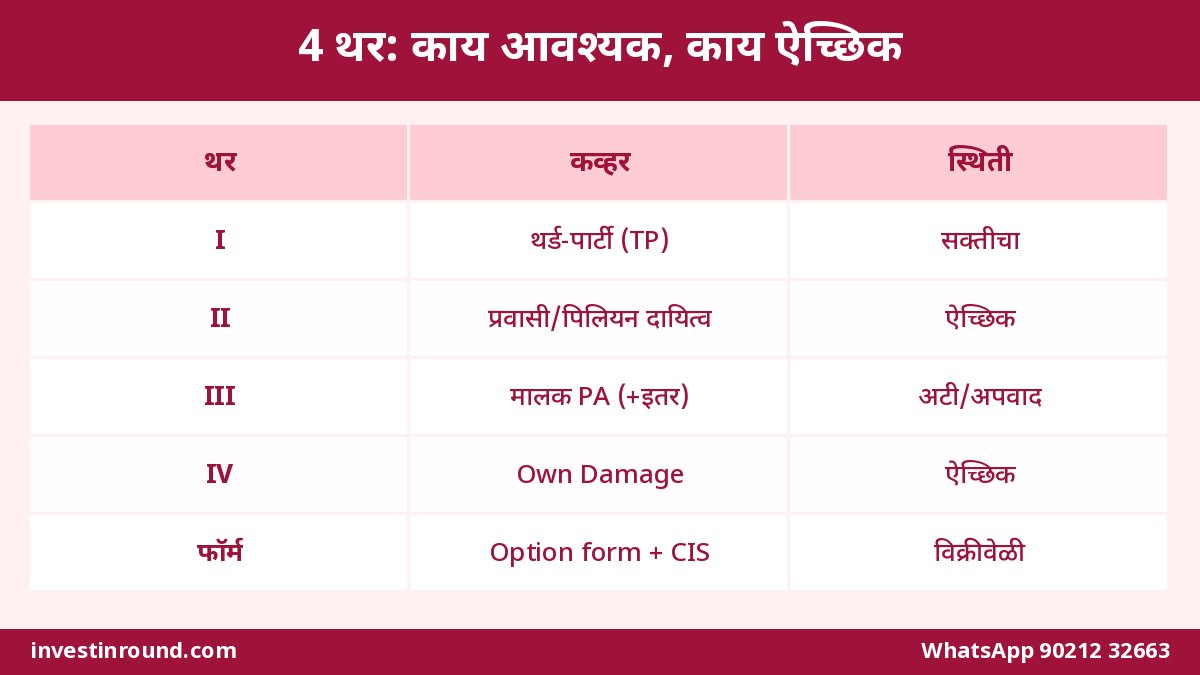
| थर | नाव | स्थिती | सोप्या भाषेत |
|---|---|---|---|
| I | Liability to Third Parties | सक्तीचा | दुसऱ्याला झालेल्या नुकसानीची कायदेशीर जबाबदारी |
| II | Legal liability to occupants / pillion (incl. employees) | ऐच्छिक | प्रवासी किंवा पिलियनला झाल्यास कायदेशीर दायित्व |
| III | Personal Accident | मालक-Insured: अटींनुसार आवश्यक; इतर: ऐच्छिक | अपघातात मृत्यु/अपंगत्व कव्हर |
| IV | Loss/damage to vehicle (Own Damage) | ऐच्छिक | तुमच्या वाहनाचे नुकसान — दुरुस्ती/बदल |
ही रचना सुप्रीम कोर्टाच्या National Insurance vs Thungala Dhana Laxmi (CA No. 14369/2025) दिशानिर्देशानंतर आली. उद्देश: ग्राहकाला प्रत्येक कव्हर्सचा पर्याय आणि प्रीमियम स्पष्ट दिसावा, म्हणून तो माहितीपूर्ण निवड करू शकेल.
थर I: थर्ड-पार्टी — का सक्तीचा?
मोटार वाहन कायद्याअंतर्गत थर्ड-पार्टी लायबिलिटी कव्हर मूलभूत आहे. रस्त्यावर दुसऱ्याच्या जीवाला किंवा मालमत्तेला नुकसान झाले तर त्या जबाबदारीची कायदेशीर बाजू. “मी काळजीपूर्वक चालवतो म्हणून नको” — असा पर्याय कायद्याने नाही.
महत्त्वाचं: जुन्या बातम्यांमध्ये नवीन कारला काही वर्षे, दुचाकीला काही वर्षे TP बंडल असण्याचे संदर्भ येतात. तो वेगळा विषय. आजचा विषय म्हणजे पॉलिसी विकताना चार थर दाखवणे. तुमच्या वाहनाच्या वयानुसार/खरेदीनुसार TP कसा विकला जातो ते एजंट/कंपनीकडे स्पष्ट विचारा.
थर II: प्रवासी / पिलियन दायित्व — ऐच्छिक, पण कधी विचारायचं?
हा थर ऐच्छिक आहे. कारमध्ये बसलेले प्रवासी, किंवा दुचाकीवर पिलियन, किंवा काही प्रकरणांत इन्शर्डचे कर्मचारी — त्यांच्याबाबत कायदेशीर दायित्व कव्हर करण्याचा पर्याय.
पुण्यात रोज ऑफिसला कारपूल? मुलांना शाळेत नेता? बाईकवर कुटुंबातील सदस्य बसवता? अशा वेळी थर II च्या उपयुक्ततेचा विचार करा. प्रीमियम वेगळा दाखवला जाईल — CIS आणि शेड्यूलमध्ये प्रत्येक थराचा प्रीमियम दिसेल.
जुन्या TP पॉलिसीवर थर II कसा जोडायचा?
सर्क्युलर स्पष्ट सांगतो: विद्यमान पॉलिसी रद्द करण्याची गरज नाही. अतिरिक्त प्रीमियम भरून एंडोर्समेंटने थर II घेता येतो — पण त्याच इन्शुररकडून ज्याने TP दिले आहे. जोखीम एंडोर्समेंटमधील तारीख-वेळेपासून सुरू होते.
थर III: वैयक्तिक अपघात (PA) — “प्रत्येकाने अतिरिक्त घ्यावे” असं नाही
इथे सर्वाधिक गोंधळ होतो. थर III मध्ये दोन भाग:
- मालक-Insured साठी Personal Accident — लागू अटी व अपवादांनुसार आवश्यक
- इतर प्रवासी/पिलियन/ड्रायव्हर (मालक-ड्रायव्हर सोडून) — ऐच्छिक
IRDAI च्या पूर्वीच्या CPA मार्गदर्शनात अपवाद आहेत. उदाहरणार्थ: जर तुमच्याकडे आधीच 24-तास PA पॉलिसी असेल जी मृत्यु आणि कायमचे पूर्ण/आंशिक अपंगत्व किमान ₹15 लाख कव्हर करते, तर वेगळे owner-driver CPA न लागण्याची तरतूद असू शकते. कंपनी/पार्टनरशिप मालकीची वाहने आणि वैध परवाना नसलेल्या owner-driver साठीही वेगळे नियम/अपवाद लागू होतात (2018 स्पष्टीकरणासह).
योग्य वाक्य वापरा:
«मालकाचे अपघात संरक्षण लागू अटी व अपवादांनुसार आवश्यक आहे.»
«प्रत्येक मालकाने अतिरिक्त PA घ्यावाच लागतो» — असं सांगू नका. तुमची सध्याची PA पॉलिसी, कव्हर रक्कम आणि वाहन मालकी तपासा; मगच ठरवा.
थर IV: Own Damage — ऐच्छिक पण लोकप्रिय
Own Damage म्हणजे तुमच्या वाहनाचे नुकसान — अपघात, काही प्रकारचे नुकसान, इ. कंपनीच्या शब्दलेखनानुसार. हा थर ऐच्छिक आहे. IRDAI म्हणते कंपनी Own Damage मध्ये इनोव्हेशन आणि किंमत ठरवू शकते (बाजारानुसार), पण चार-थर रचना आणि युनिफॉर्म वर्डिंग्स फ्रेमवर्क पाळावे.
नवीन गाडी / महागडी कार / फक्त काही महिन्यांची बाईक — अनेकांना OD हवा वाटतो. जुनी गाडी, कमी IDV, उच्च प्रीमियम — काही जण फक्त TP (+ लागू PA) वर राहतात. निर्णय IDV, वय, वापर आणि पैशांच्या क्षमतेवर अवलंबून.
ऑप्शन फॉर्म आणि CIS: विक्रीवेळी काय मिळेल?
15 डिसेंबर 2026 पासून जनरल इन्शुरर्सना:
- चार-थर युनिफॉर्म वर्डिंग्स वापरायचे
- ग्राहकाकडून भरलेला Customer Option Form घ्यायचा (ऑनलाइन/ऑफलाइन टिक)
- विक्रीच्या ठिकाणी Customer Information Sheet (CIS) द्यायचा
- शेड्यूलमध्ये प्रत्येक थराचा कव्हर + प्रीमियम स्पष्ट दाखवायचा
- Bima Sugam वरही त्याच तारखेपासून उपलब्धता सुनिश्चित करायची
म्हणजे “मला काय विकलं ते मलाच कळत नाही” ही तक्रार कमी व्हावी हा हेतू. फॉर्म वाचून सही/टिक करा — नंतर “मला सांगितलं नव्हतं” टाळता येते.
उदाहरण हिशोब: प्रीमियम कसा वाचायचा (Groww-स्टाइल टेबल)
खालील आकडे उदाहरण कल्पना आहेत — प्रत्यक्ष कोट कंपनी, शहर, NCB, IDV आणि थर निवडीनुसार बदलतात. हे फक्त “कसे वाचायचे” दाखवण्यासाठी.
| थर | निवड | उदा. वार्षिक प्रीमियम (₹) |
|---|---|---|
| I TP | हो (सक्ती) | 750 |
| II Occupant/Pillion liability | हो / नाही | 180 / 0 |
| III Owner PA (अटी लागू) | लागू असल्यास | 320 |
| III इतर PA | ऐच्छिक | 150 / 0 |
| IV Own Damage | हो / नाही | 2,400 / 0 |
| एकूण (उदा.) | TP+PA+OD | ~3,470 |
| एकूण (उदा.) | फक्त TP+PA | ~1,070 |
टीप: हे डेमो आकडे आहेत. कोट मागताना प्रत्येक ओळ CIS/शेड्यूलशी जुळते का ते तपासा.
गाडीचा खर्च व्यवस्थित केला की गुंतवणूक सुरू करायला सोपं जातं. Upstox वर खातं उघडा आणि छोटी SIP लावा.
📲 खातं उघडून SIP लावामहाराष्ट्रातील तीन सामान्य केसेस
1) मुंबई — नवीन कार, फॅमिली वापर: TP सक्तीचा. मालक PA अटी तपासा. प्रवासी जास्त असल्यास थर II विचार. नवीन कार असल्याने OD अनेकदा घेतला जातो. ऑप्शन फॉर्मवरील प्रत्येक टिक वाचा.
2) नाशिक — 6 वर्षांची बाईक, फक्त ऑफिस: काही जण फक्त TP (+ लागू PA) घेतात. OD प्रीमियम IDV तुलनेत जास्त वाटल्यास वगळतात. पिलियन नेहमी बसत असेल तर थर II चा विचार.
3) नागपूर — कंपनीच्या नावावरील गाडी: मालकी कंपनी/फर्म असेल तर CPA अपवाद/नियम वेगळे लागू होऊ शकतात. HR/फ्लीट पॉलिसी आणि एजंटकडे स्पष्ट विचारा — वैयक्तिक owner-driver गृहीतक लावू नका.
“फक्त थर्ड-पार्टी” असलेल्यांसाठी चेकलिस्ट
- तुमची पॉलिसी 15 डिसेंबरपूर्वीची की नंतर रिन्यू होणार?
- ऑप्शन फॉर्म आणि CIS मिळाला का? प्रत्येक थराचा प्रीमियम दिसतो का?
- तुमच्याकडे स्वतंत्र PA ≥ ₹15 लाख (लागू अटी) आहे का?
- प्रवासी/पिलियन नियमित आहेत का? थर II हवा का?
- गाडीची IDV आणि OD प्रीमियमची तुलना केली का?
- जुन्या TP वर थर II जोडायचे असल्यास त्याच इन्शुररकडे एंडोर्समेंट विचारले का?
- Bima Sugam / कंपनी ॲप वरही पर्याय दिसतात का (15 डिसें नंतर)?
नवीन कार-बाईक खरेदीदारांनी काय लक्षात ठेवावं?
डिलर “इंश्युरन्स इकडेच करून घ्या” असे दाबात आणू शकतो. 15 डिसेंबरनंतरही तुम्हाला थर निवडण्याचा अधिकार स्पष्ट दिसला पाहिजे. OD डिलर पॅकेजमध्ये असू शकतो — प्रीमियम आणि IDV स्वतंत्र कोटशी तुलना करा. नॉमिनी, एड्रेस, रजिस्ट्रेशन नंबर चुकीचे तर क्लेम अडतो — फॉर्म दोनदा वाचा.
आधी प्रकाशित केलेल्या नवीन कार-बाईक TP कालावधी च्या गाइडशी हा लेख जोडा — एक कालावधी/बंडल विषय, दुसरा चार-थर रचना विषय.
क्लेम वेळी कोणता थर काम करतो?
- दुसऱ्याच्या गाडी/व्यक्तीला नुकसान → थर I (TP) प्रक्रिया
- तुमच्या गाडीची दुरुस्ती → थर IV (OD) असल्यास
- मालक-Insured अपघात → थर III च्या लागू अटी
- प्रवासी दायित्व → थर II घेतले असल्यास
क्लेम करताना पॉलिसी शेड्यूल आणि CIS हाताशी ठेवा. फक्त “कंप्रिहेन्सिव्ह आहे” इतके सांगून चालत नाही — कोणते थर खरेदी केले ते लिहून ठेवा.
इन्शुरन्स व्यवस्थित केल्यावर दीर्घकालीन SIP/इंडेक्स फंड विचार सुरू करा. Upstox वर डिमॅट उघडून छोट्या रकमेपासून सुरुवात करता येते.
⚡ आत्ताच खातं उघडालोनवर गाडी असल्यास
बँक/NBFC अनेकदा ODसह पॉलिसी मागते. लोन अटी वाचा. “बँकेने सांगितले म्हणून” न ठरवता, कोट तुलना करा. लोनसोबत विमा बंडलिंगबाबत वेगळी चर्चा आमच्या लोन-इन्शुरन्स लेखमध्ये आहे — तो विषय वेगळा; इथे फक्त मोटर चार-थर.
15 डिसेंबरपूर्वी काय करावं?
- रिन्यूअल तारीख कॅलेंडरमध्ये मार्क करा
- सध्याची पॉलिसी PDF काढा — कोणते कव्हर्स आहेत ते लिहा
- स्वतंत्र PA पॉलिसी असल्यास सम समरी वाचा (₹15 लाख अट)
- 2–3 कंपन्यांचे कोट मागवा — प्रत्येक थराचा प्रीमियम वेगळा मागा
- ऑप्शन फॉर्म रिक्त न सोडता प्रत्येक ओळ टिक/क्रॉस करा
बातमी 4 नोव्हेंबरच्या पेपर्समध्ये आली, सर्क्युलर दिनांक 2 नोव्हेंबर — दोन्ही तारखा वेगळ्या आहेत. लागू तारीख मात्र 15 डिसेंबर 2026.
प्रीमियम वाचवण्याचे 7 व्यावहारिक उपाय (कव्हर न सोडता)
लोकांना वाटते “सस्ते म्हणजे फक्त TP”. पण कधी कधी योग्य NCB, योग्य IDV आणि डुप्लिकेट कव्हर काढूनही बचत होते — कव्हर न दुखावता.
- NCB जपून ठेवा: नो क्लेम बोनस OD प्रीमियम कमी करतो. छोट्या नुकसानाला क्लेम करण्यापूर्वी स्वतः दुरुस्ती vs NCB तोटा तुलना करा.
- IDV वास्तव ठेवा: खूप जास्त IDV = जास्त OD प्रीमियम. खूप कमी IDV = क्लेमवेळी कमी रक्कम. मार्केट व्हॅल्यूच्या जवळ ठेवा.
- डुप्लिकेट PA तपासा: क्रेडिट कार्ड, एम्प्लॉयर ग्रुप, स्वतंत्र PA आधीच असेल तर मालक-CPA अपवाद लागू होतो का ते विचारा — दोनदा एकच गोष्ट विकत घेऊ नका.
- अॅड-ऑन नीट निवडा: झिरो डेप्रिसिएशन, इंजिन प्रोटेक्ट, रिटर्न टू इनव्हॉइस — उपयुक्त असू शकतात, पण प्रत्येकाला प्रीमियम आहे. गरज नसलेले कापा.
- ऑनलाइन vs एजंट: दोन्ही कोट काढा. फरक फक्त किंमतीत नसतो — सर्विस, क्लेम मदत आणि दस्तऐवजही महत्त्वाचे.
- बहु-वाहन कुटुंब: दोन-तीन वाहने असतील तर कंपनीच्या मल्टी-कार/फॅमिली ऑफर विचारा; पण प्रत्येक वाहनाचे थर स्वतंत्र तपासा.
- रिन्यूअल आधी 15–20 दिवस: शेवटच्या दिवशी घाईत चुकीचे थर टिक होतात. आरामात CIS वाचा.
ऑप्शन फॉर्म भरण्याची घरगुती पद्धत
फॉर्म आला की घाईने सही करू नका. खालील क्रम वापरा:
- थर I TP — हे सक्तीचे, टिक निश्चित
- थर III मालक PA — तुमची सध्याची PA पॉलिसी काढून अटी तपासा; लागले तर टिक, अपवाद लागू असेल तर कंपनीला लिहून घ्या
- थर II — प्रवासी/पिलियन नियमित असतील तर हो; नाहीतर नाही (नंतर एंडोर्समेंट शक्य)
- थर IV OD — गाडीचे वय, IDV, लोन अट बघा
- इतर PA (प्रवासी) — वेगळा विचार; कुटुंब नियमित प्रवास करत असेल तर उपयुक्त
- प्रत्येक थराचा प्रीमियम शेड्यूल/CIS मध्ये लिहून ठेवा
- नॉमिनी, मोबाइल, रजिस्ट्रेशन नंबर दोनदा तपासा
ऑनलाइन खरेदीत “डिफॉल्ट सर्व सिलेक्ट” असू शकते — स्क्रोल करून अनटिक करा जे नको. स्क्रीनशॉट ठेवा.
क्लॉज आणि शब्द जे समजून घ्यावेत
IDV: Insured Declared Value — गाडीची क्लेमवेळी घोषित किंमत. NCB: No Claim Bonus. CIS: Customer Information Sheet. Endorsement: पॉलिसी सुरू असताना बदल/जोड. CPA: Compulsory Personal Accident (मालक-ड्रायव्हर संबंधित संदर्भ).
एजंट “फुल कव्हर” म्हणतो तेव्हा विचारा: चारपैकी कोणते थर? कोणते अॅड-ऑन? प्रीमियम थर-निहाय किती? “फुल” हा शब्द कायद्यातील थर नाही — तो बोलण्यातील शब्द आहे.
दुचाकी vs कार: निवडीत फरक का पडतो?
दुचाकीवर पिलियन नेहमीच असतो असे नाही, पण महाराष्ट्रात अनेकदा असतो. कारमध्ये 3–4 प्रवासी सामान्य. म्हणून थर II चा विचार वाहनप्रकार आणि वापरावर अवलंबून बदलतो. OD प्रीमियम दुचाकीवर अनेकदा कमी असतो, पण जुन्या बाईकवर IDV कमी झाली की “OD फायदा किती” हा प्रश्न येतो.
ई-बाईक/ई-कार असल्यास कंपनीचे विशिष्ट क्लॉज, बॅटरी कव्हर आणि अॅड-ऑन वेगळे असू शकतात — चार-थर फ्रेमवर्क वरचेच, पण OD शब्दलेखन तपासा. हा लेख खाजगी कार/दुचाकीच्या IRDAI रचनेपुरता आहे; कमर्शियल वाहने वेगळ्या नियमांत येतात.
क्लेम नाकारला जाण्याची सामान्य कारणे (टाळा)
- रजिस्ट्रेशन/चेसिस/इंजिन नंबर पॉलिसीत चुकीचे
- ड्रायव्हरकडे वैध परवाना नसणे (लागू प्रकरणांत)
- वाहन वापर पॉलिसी प्रकाराशी न जुळणे (खाजगी vs कमर्शियल)
- क्लेम उशिरा कळवणे / पोलिस रिपोर्ट नसणे (ज्या केसेसमध्ये हवा)
- न घेतलेल्या थरासाठी क्लेम अपेक्षा (उदा. OD नसताना स्वतःची दुरुस्ती मागणे)
अपघातानंतर फोटो, स्पॉट अहवाल, आणि पॉलिसी PDF तयार ठेवा. WhatsApp वर स्वतःलाच फोटो पाठवून टाइमस्टॅम्प ठेवणे छोटा पण उपयोगी सवय आहे.
गाडी इन्शुरन्स आणि गुंतवणूक एकत्र कसे बसतात?
बरेच जण एकतर “सगळे पैसे प्रीमियममध्ये” किंवा “इन्शुरन्स नंतर बघू, आधी शेअर्स” असे दोन टोक धरतात. योग्य क्रम साधा:
- कायदेशीर आवश्यक मोटर कव्हर (TP + लागू PA) व्यवस्थित
- इमर्जन्सी फंड (3–6 महिने खर्च) — आमच्या इमर्जन्सी फंड गाइडमध्ये सविस्तर
- आरोग्य/टर्म संरक्षण — आयुष्याच्या जोखमीसाठी
- मग दीर्घकालीन SIP / डायरेक्ट म्युच्युअल फंड
प्रीमियम वाचवून मिळालेले ₹500–₹1000 दर महिन्याला SIP मध्ये गेले तर 10–15 वर्षांनी मोठा फरक पडतो. इन्शुरन्स “खर्च” आणि SIP “गुंतवणूक” — दोन्ही बजेटमध्ये स्वतंत्र ओळी असाव्यात.
एजंट / ॲप / Bima Sugam: कुठून खरेदी करायची?
तिन्ही मार्ग शक्य. एजंटकडे क्लेमवेळी मदत मिळण्याची सवय काहींना आवडते. ॲपवर थर-निहाय प्रीमियम स्पष्ट दिसतो आणि तुलना सोप्या. Bima Sugam वर 15 डिसेंबरनंतर चार-थर उपलब्धता अपेक्षित — प्लॅटफॉर्म परिचित करून ठेवा.
कुठूनही खरेदी केली तरी दस्तऐवज एकच हवेत: पॉलिसी PDF, CIS, ऑप्शन फॉर्म कॉपी, पेमेंट रसीद. “ॲपमध्ये दिसते” इतके पुरेसे नाही — डाउनलोड करून ड्राइव्ह/ईमेलमध्ये ठेवा.
स्त्रिया आणि कुटुंब चालक: अतिरिक्त मुद्दे
कुटुंबातील एकाहून अधिक जण गाडी चालवतात का? पॉलिसीत ड्रायव्हर अटी काय? महिला मालक असतील आणि नियमित पिलियन/मुले असतील तर थर II आणि इतर PA चा विचार विशेष उपयुक्त. नॉमिनी पती/पत्नी/मुले स्पष्ट असावेत — मोटर क्लेम आणि PA क्लेम वेगळे मार्गाने जातात.
घरच्यांना सांगा: अपघातानंतर कोणता नंबर कॉल करायचा, पॉलिसी कुठे आहे, आणि “फक्त थर्ड पार्टी आहे की OD आहे” हे एका वाक्यात. ही माहिती फक्त तुमच्या फोनमध्ये नसून घरीही असावी.
दिवाळीनंतर रिन्यूअल सीझन: काय चुकते?
दिवाळी-नववर्षानंतर अनेक पॉलिसी एकत्र येतात. लोक “नंतर करतो” म्हणतात आणि ग्रेस/रिन्यूअल विसरतात. 15 डिसेंबर 2026 नंतरची पहिली रिन्यूअल वेळी नवीन फॉर्म दिसेल — म्हणून आधीच सवय लावा: कॅलेंडर रिमाइंडर, पॉलिसी फोल्डर, आणि 2 कोटची तुलना.
सणासुदीला नवीन गाडी घेतली असेल तर डिलर पॅकेज आणि बाहेरील कोट दोन्ही ठेवा. चार थर समजून घेतल्याशिवाय “पॅकेज घेतला” म्हणून समाधान मानू नका. प्रीमियम थर-निहाय लिहून घ्या, मगच पेमेंट करा.
शेअर बाजार किंवा SIP बद्दल आमच्या इतर गाइड्स वाचा, पण आजचा होमवर्क एकच: मोटर पॉलिसीची कागदपत्रे काढा आणि चार थर स्वतःच्या शब्दात कुटुंबाला समजावून सांगा. समजले असेल तर फॉर्म भरणे सोपे जाईल.
सारांश: तीन वाक्यांत निर्णय
एक: TP सक्तीचा, मालक PA अटींनुसार, बाकी ऐच्छिक. दोन: ऑप्शन फॉर्म आणि CIS शिवाय सही करू नका. तीन: जुन्या TP वर थर II त्याच कंपनीकडे एंडोर्समेंटने जोडता येतो. हे तीन लक्षात राहिले की 15 डिसेंबरची घाई तुम्हाला गोंधळात टाकणार नाही.
वारंवार विचारले जाणारे प्रश्न (FAQ)
4 थर म्हणजे चारही सक्तीचे आहेत का?
नाही. थर I (TP) सक्तीचा. थर III मालक-PA लागू अटी व अपवादांनुसार आवश्यक. थर II आणि IV ऐच्छिक.
लागू तारीख काय?
IRDAI/CIR/MOT/10/2026 नुसार 15 डिसेंबर 2026. सर्क्युलर दिनांक 2 नोव्हेंबर 2026.
जुनं TP रद्द करून नवीन घ्यावं का?
थर II जोडायचे असल्यास विद्यमान TP रद्द करण्याची गरज नाही. त्याच इन्शुररकडे अतिरिक्त प्रीमियमाने एंडोर्समेंट करता येते.
मालक PA नेहमी अतिरिक्त घ्यावा लागतो का?
नाही. लागू अटी व अपवाद पाहा. उदाहरणार्थ पात्र स्वतंत्र PA (≥₹15 लाख संबंधित कव्हर्स) असल्यास वेगळे owner-driver CPA न लागण्याची तरतूद असू शकते. कंपनी-मालकी/परवाना अपवादही तपासा.
CIS म्हणजे काय?
Customer Information Sheet — विक्रीवेळी देणे बंधनकारक. कव्हर आणि प्रत्येक थराचा प्रीमियम स्पष्ट असावा.
Own Damage न घेतला तर?
तुमच्या वाहनाच्या नुकसानीसाठी त्या पॉलिसीतून क्लेम मिळणार नाही. TP दुसऱ्याच्या नुकसानीबाबत राहतो. निर्णय IDV आणि प्रीमियमनुसार घ्या.
Bima Sugam वर काय होईल?
सर्क्युलरनुसार 15 डिसेंबरपासून चार-थर रचना Bima Sugam वरही उपलब्ध व्हावी असे निर्देश आहेत.
हे सुप्रीम कोर्टाच्या 4 वर्ष/6 वर्ष TP निर्णयासारखे आहे का?
नाही. तो वेगळा विषय. हा लेख पॉलिसीच्या चार-थर रचनेबाबत आहे.
ऑनलाइन खरेदी करताना काय बघावं?
ऑप्शन फॉर्म टिक्स, CIS डाउनलोड, शेड्यूलमधील थर-निहाय प्रीमियम, आणि नॉमिनी/रजिस्ट्रेशन डिटेल्स.
शंका असल्यास कुठे विचारावं?
तुमच्या इन्शुरर/एजंटकडे सर्क्युलर संदर्भ देऊन विचारा. किंवा खाली WhatsApp/कॉल करा — आम्ही दिशा स्पष्ट करण्यात मदत करू. investinround.com वर नियमित भेट द्या.
शेवटचं पाऊल
15 डिसेंबर जवळ येताच घाई-गडबड नको. आजच पॉलिसी काढा, चार थर समजून घ्या, आणि रिन्यूअलवेळी फॉर्म मनापासून भरा. गाडीचे संरक्षण व्यवस्थित, मग गुंतवणुकीची शिस्त — दोन्ही एकत्र चालतात.
इन्शुरन्स नंतर SIP/डिमॅटची सवय लावा. Upstox वर मोफत खातं उघडा आणि investinround.com वर नवे गाइड वाचत राहा.
✅ Upstox डिमॅट उघडा — मोफतअधिक वाचा: investinround.com · Instagram/Facebook पेजलाही फॉलो करा — रोजच्या सोप्या गुंतवणूक गोष्टीसाठी.