म्युच्युअल फंड स्विच टॅक्समुक्त होणार? आज काय खरं आहे
मित्रा, ऐकलंय ना — “आता फंड स्विच केला तर टॅक्स लागणार नाही”? नोव्हेंबर २०२६ च्या सुरुवातीला Reuters स्रोत असलेल्या बातम्यांमध्ये SEBI ने सरकारकडे Budget २०२७ पूर्वी एक शिफारस पाठवल्याचे समजते: एका म्युच्युअल फंड स्कीममधून दुसऱ्या स्कीममध्ये स्विच करताना, युनिट्स १ वर्षाहून जास्त धरून ठेवली असतील तर ते करपात्र विक्री समजू नये.
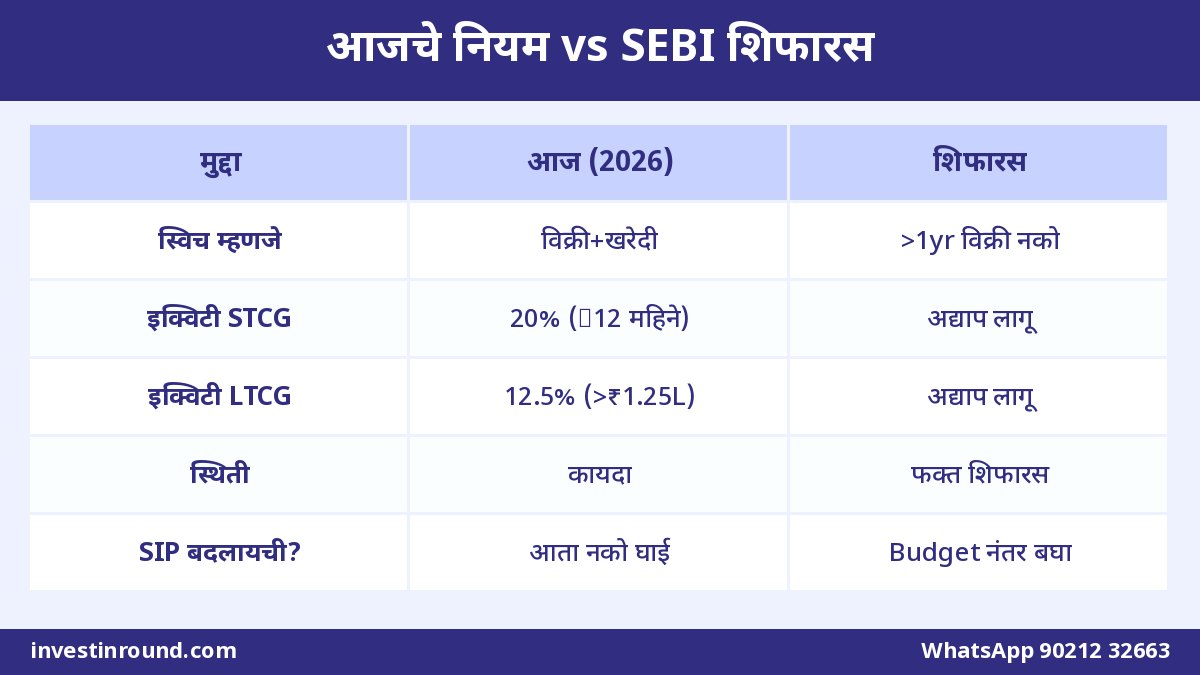
महत्त्वाचं वाक्य आधीच लिहून ठेव: ही शिफारस आहे, लागू झालेला कायदा नाही. आज (नोव्हेंबर २०२६) स्विच म्हणजे सामान्यतः जुनी योजना रिडीम + नवीन योजना खरेदी — आणि नफा असल्यास भांडवली नफा कर लागू होऊ शकतो. आजचा लेख म्हणजे गोंधळ कमी करणे: सध्याचे नियम, शिफारस काय म्हणते, काय अस्पष्ट आहे, आणि SIP गुंतवणूकदाराने आत्ता काय करावे / काय करू नये.
आमच्या म्युच्युअल फंड टॅक्स गाइड मध्ये STCG/LTCG सविस्तर आहे. इथे फोकस फक्त “स्विच” आणि या नवीन चर्चेवर.
डायरेक्ट म्युच्युअल फंड, SIP, STP — एकाच ॲपमध्ये. मोबाईलवरून ऑनलाइन डिमॅट/निवेश खातं.
👉 Upstox वर मोफत खातं उघडाआजचे नियम: स्विच = विक्री + खरेदी
समजा तुमच्याकडे ABC लार्ज कॅप फंड आहे. तुम्ही तो विकून XYZ फ्लेक्सी कॅप घेता. टॅक्स दृष्टीने बहुतेकदा हे दोन व्यवहार होतात: (१) ABC ची रिडेम्पशन — इथे भांडवली नफा/तोटा मोजला जातो (२) XYZ ची नवीन खरेदी — नवीन होल्डिंग सुरू.
इक्विटी-ओरिएंटेड फंडांसाठी सध्या सामान्य चित्र (बजेटनंतरचे चालू दर — स्वतःच्या केससाठी CA/रिटर्न तपासा):
| बाब | इक्विटी-ओरिएंटेड (सामान्य) |
|---|---|
| १२ महिन्यांपेक्षा कमी होल्डिंग | STCG — साधारण २०% |
| १२ महिन्यांपेक्षा जास्त | LTCG — साधारण १२.५%, वार्षिक ₹१.२५ लाख सूट मर्यादेच्या अधीन |
| स्विच करताना | रिडेम्पशनवर वरील नियम लागू होऊ शकतात |
| डेट (१ एप्रिल २०२३ नंतर खरेदी) | नफा सामान्यतः स्लॅब दराने |
म्हणजे पैसे “बाजारातच” राहिले तरी कागदावर विक्री झाली असे मानले जाऊ शकते — हाच गुंतवणूकदारांचा मुख्य त्रास.
SEBI ची शिफारस नेमकी काय सांगते?
बातमीनुसार (Reuters उद्धृत; Mint / ET / BusinessLine इ. २–३ नोव्हेंबर २०२६): SEBI ने सुचवले की एका MF स्कीममधून दुसऱ्या स्कीममध्ये स्विच करपात्र विक्री समजू नये — जर त्या युनिट्सवर होल्डिंग १ वर्षापेक्षा जास्त असेल.
हे लक्षात ठेवा:
- SEBI टॅक्स कायदा एकट्याने बदलू शकत नाही — फायनान्स मिनिस्ट्री / बजेट प्रक्रिया लागते
- अजून सार्वजनिक अधिकृत गॅझेट/नोटिफिकेशन “स्विच टॅक्स-फ्री” असे आलेले नाही (या संशोधनात)
- स्कोप अस्पष्ट: फक्त इक्विटी→इक्विटी? Regular↔Direct? Growth↔IDCW? STP/SWP?
- सूट कायमची की फक्त डिफरल (नंतर विकताना कर) — हेही स्पष्ट नाही
उदाहरण हिशोब: आज स्विच केल्यास काय होऊ शकते
बातम्यांमध्ये येणारे उदाहरणाचे स्वरूप: समजा ₹१० लाख गुंतवणूक वाढून ₹१५ लाख झाली, आणि तुम्ही दुसऱ्या फंडात स्विच करता. ₹५ लाख नफा — होल्डिंग आणि सूट मर्यादेनुसार LTCG/STCG लागू होऊ शकतो. पैसे बाहेर काढले नसले तरी टॅक्स दायित्व येऊ शकते.
| तपशील | रक्कम (₹) |
|---|---|
| खरेदी मूल्य (एकत्रित कल्पना) | 10,00,000 |
| स्विचवेळी मूल्य | 15,00,000 |
| नफा | 5,00,000 |
| वार्षिक LTCG सूट (उदा. पूर्ण उपलब्ध) | 1,25,000 |
| करपात्र नफा (उदा.) | 3,75,000 |
| १२.५% ने अंदाजित कर (उदा.) | ~46,875 |
हे फक्त पद्धत दाखवण्यासाठी. FIFO, अनेक SIP खरेदी तारखा, इतर विक्री, आणि सूट वापर यांनी आकडा बदलतो. शिफारस लागू झाली तर अशा तात्काळ कराचा प्रश्न काही अटींवर मंदावू शकतो — पण आज तो कायदा नाही.
SIP गुंतवणूकदाराने आत्ता काय करावे?
- घाईने स्विच करू नका फक्त “टॅक्स जाणार” या अफवेवर
- खरोखर खराब फंड / ध्येय बदल / overlap साफ करणे असेल तर आजच्या नियमांनुसारच हिशोब करा
- Regular→Direct स्विचही आज रिडेम्पशनसारखा असू शकतो — बचत vs टॅक्स तुलना करा
- Budget २०२७ ची अधिकृत घोषणा येईपर्यंत पोर्टफोलिओ शिस्त (SIP चालू) ठेवा
- मोठा स्विच असेल तर CA/टॅक्स फाइलरकडे एकदा आकडे दाखवा
नवीन गुंतवणूक Direct प्लॅनमध्ये सुरू करा. जुने युनिट्स स्विच करण्यापूर्वी टॅक्स हिशोब करा.
📲 Upstox वर Direct SIP खातंकोणते स्विच आजही लोक करतात — आणि का टॅक्स लागतो
- थीमॅटिक → डायव्हर्सिफाइड: सेक्टर गरम-थंड झाला की लोक बाहेर पडतात — नफा असल्यास कर
- अनेक फंडांचे overlap साफ: १७ फंडांपैकी ५ ठेवणे — आमच्या overlap गाइड प्रमाणे; पण प्रत्येक रिडेम्पशन टॅक्स इव्हेंट असू शकते
- Regular ते Direct: खर्च वाचतो, पण स्विच टॅक्स लागल्यास काही वर्षे बचत खेर जाते का ते मोजा
- STP: लिक्विड/अर्बिट्रेजमधून इक्विटीत नियमित वळवणे — प्रत्येक ट्रान्सफर नियम तपासा
Budget २०२७ पर्यंत टाइमलाइन कशी असू शकते
साधारण कॅलेंडर: नोव्हेंबर–डिसेंबर पूर्व-बजेट चर्चा → फेब्रुवारी २०२७ अर्थसंकल्प → फायनान्स बिल → राष्ट्रपती स्वीकृती → अधिसूचना. यापैकी कुठल्याही टप्प्यावर प्रस्ताव बदलू/वगळला/अटी घालून स्वीकारला जाऊ शकतो. म्हणून “नक्की येईल” असे सांगणे चुकीचे.
FPI साठी LTCG काढण्याची दुसरी शिफारसही त्याच बातम्यांमध्ये होती — तो वेगळा विषय; रिटेल SIP गुंतवणूकदाराने स्वतःच्या स्विच नियमांवर लक्ष केंद्रित करावे.
आज स्विच करण्यापूर्वी चेकलिस्ट
- होल्डिंग कालावधी किती? (SIP FIFO — जुने युनिट्स आधी)
- अंदाजित नफा किती? ₹१.२५ लाख सूट या वर्षी कुठे वापरली?
- स्विच कारण काय — फॅशन की खरोखर अॅसेट अलोकेशन?
- नवीन फंड खरोखर वेगळा आहे का की ७०% तोच overlap?
- टॅक्स भरण्यासाठी वेगळी रोकड आहे का? (स्विच करताना बाहेरून कर द्यावा लागू शकतो)
- आंशिक रिडेम्पशनने टप्प्याटप्प्याने करता येईल का?
महाराष्ट्र उदाहरणे
पुणे IT कर्मचारी: ४ थीमॅटिक फंड, सगळे हरित ऊर्जा/डिफेन्समध्ये. overlap जास्त. तो एकदम सगळं स्विच न करता, नवीन SIP फ्लेक्सी/इंडेक्समध्ये वळवतो; जुने युनिट्स टॅक्स प्लॅन करून हळूहळू कमी करतो.
नाशिक व्यवसायिक: Regular प्लॅनमध्ये मोठी रक्कम. Direct ची बचत आकर्षक, पण LTCG मोठा. तो नवीन SIP Direct वर सुरू करतो; जुने युनिट्स Budget नंतरच्या स्पष्टतेनुसार बघतो — किंवा छोट्या हप्त्याने.
मुंबई ज्येष्ठ जोडपे: स्विचची गरजच कमी — ध्येय पेन्शन/SWP. त्यांना “टॅक्स-फ्री स्विच” चर्चेपेक्षा खर्च आणि नॉमिनी महत्त्वाचे.
SIP थांबवून lumpsum स्विच — चुकीची सवय
बाजार वर-खाली असताना लोक SIP थांबवतात आणि “एकदा योग्य फंड मिळाला की lumpsum” करतात. टॅक्स शिफारस आली म्हणूनही ही सवय बदलू नये. SIP म्हणजे वेळेचे विविधीकरण. स्विच म्हणजे वेगळा निर्णय — दोन्ही मिसळू नका.
SIP चे प्रकार आणि Direct डिफॉल्ट गाइड्स सोबत वाचा — खर्च कमी करणे आणि टॅक्स नियम वेगळ्या खानात ठेवा.
आधी डिमॅट/MF खातं उघडा, KYC पूर्ण करा, मग शांतपणे Direct SIP सुरू करा. स्विच नंतर विचारता येतो.
⚡ Upstox खातं उघडाकाय अस्पष्ट आहे — बातम्यांपेक्षा जास्त महत्त्वाचे
- इक्विटी ते डेट स्विच सुटेल का?
- समान AMC अंतर्गत स्कीम स्विच vs दुसरी AMC
- ELSS लॉक-इन दरम्यान काय
- IDCW ते Growth
- FoF / इंटरनॅशनल फंड
- कर पूर्ण माफ की फक्त पुढे ढकलणे
हे प्रश्न सुटेना तर “टॅक्समुक्त स्विच सुरू झाले” असे हेडलाइन वाचून पोर्टफोलिओ हलवू नका.
टॅक्स हार्वेस्टिंग आणि स्विच — गोंधळ दूर
काही जण तोटा दाखवून टॅक्स बचत करतात (tax-loss harvesting). स्विच/रिडेम्पशन त्या रणनीतीचा भाग असू शकतो — पण SEBI शिफारस “नफा असतानाही स्विच फुकट” असे आज म्हणत नाही. दोन्ही संकल्पना वेगळ्या. आमच्या टॅक्स गाइडमधील FIFO आणि सूट भाग पुन्हा वाचा.
Direct प्लॅन डिफॉल्ट आणि स्विच चर्चा एकत्र
१ नोव्हेंबर २०२६ पासून AMC डिजिटल प्लॅटफॉर्मवर Direct डिफॉल्ट — हे वेगळे नियम (खर्च/डिस्क्लोजर). स्विच टॅक्स शिफारस वेगळी. दोन्ही “गुंतवणूकदार हित” दिशेने आहेत, पण एक लागू झालेले फ्रेमवर्क आहे, दुसरे प्रस्ताव.
कुटुंबाशी कसे बोलायचे
आई-वडील WhatsApp वर फॉरवर्ड पाठावतात — “स्विच फुकट झाले!”. तुम्ही सांगा: “अजून कायदा नाही, Budget नंतर बघू. आज SIP चालू ठेव. फंड बदलायचा असेल तर टॅक्स मोजा मगच.” एका वाक्यात गोंधळ संपतो.
स्विच vs नवीन SIP: दोन वेगळ्या रणनीती
जुने युनिट्स हलवणे आणि नवीन हप्ता दुसऱ्या फंडात जाणे — हे दोन वेगळे निर्णय आहेत. नवीन SIP वळवणे सोपे असते, टॅक्स इव्हेंट कमी. जुने कॉर्पस हलवणे = रिडेम्पशन. अनेकदा उत्तम उत्तर असते: जुने युनिट्स ठेवा / हळूहळू कमी करा, नवीन पैसे योग्य फंडात टाका.
उदाहरण: तुमच्याकडे थीमॅटिक फंडांत ₹८ लाख आहेत आणि तुम्हाला डायव्हर्सिफाइड हवे आहे. एकदम ₹८ लाख स्विच न करता, पुढचे १२ महिने नवीन ₹१०,००० SIP फ्लेक्सी/इंडेक्समध्ये लावा. थीमॅटिकमधील SIP थांबवा. नंतर नफा-तोटा आणि सूट बघून छोटा भाग रिडीम करा. ही “हळू शिस्त” टॅक्स आणि भावना दोन्ही सांभाळते.
AMC ॲप, MF Central, आणि कागदपत्रे
स्विच करताना ॲपवर बटण सोपे दिसते. पण नंतर Form 16A/AIS मध्ये भांडवली नफा दिसतो तेव्हा आश्चर्य वाटते. स्विचपूर्वी:
- सोयाकडे (CAMS/KFin) होल्डिंग तपासा
- खरेदी तारखा/FIFO समजून घ्या
- स्विच कन्फर्मेशन PDF सेव्ह करा
- त्या आर्थिक वर्षाच्या टॅक्स फाइलिंगसाठी फोल्डर बनवा
नॉमिनी आणि बँक खाते लिंक अपडेट असले तर स्विच/रिडेम्पशन अडत नाही — हे छोटे पण महत्त्वाचे.
इक्विटी vs डेट स्विच: टॅक्स वेगळा
इक्विटी-ओरिएंटेड आणि डेट/हायब्रिड श्रेणींचे नियम वेगळे. १ एप्रिल २०२३ नंतर खरेदी केलेल्या अनेक डेट फंडांचा नफा स्लॅब दराने. अर्बिट्रेज सारख्या श्रेणींचे टॅक्स वर्गीकरण वेगळे असू शकते. शिफारस “१ वर्षानंतर स्विच फुकट” म्हणते तेव्हा ही श्रेणी-सीमा स्पष्ट नसल्याने डेट↔इक्विटी स्विचवर अजून गृहीतक करू नका.
शॉर्ट-टर्म पार्किंगसाठी अर्बिट्रेज/लिक्विड/FD तुलना आमच्या या गाइडमध्ये आहे — स्विच टॅक्स शिफारशीशी तो विषय मिसळू नका.
रिबालन्सिंग कॅलेंडर: वर्षातून एकदा
फॅशननुसार महिन्याला स्विच करणे महाग पडते (खर्च+टॅक्स+चुकीचे टायमिंग). चांगली सवय: वर्षातून एकदा — उदा. एप्रिल किंवा वाढदिवस महिन्यात — अॅसेट अलोकेशन तपासा. इक्विटी खूप वाढली असेल तर लक्ष्य टक्केवारीजवळ आणा. शिफारस लागू झाली तरीही ही वार्षिक शिस्त योग्यच.
| बाब | आता | टार्गेट | क्रिया |
|---|---|---|---|
| इक्विटी | ८२% | ७०% | नवीन SIP डेट/पार्किंगकडे; किंवा छोटा रिबालन्स |
| डेट/पार्किंग | १८% | ३०% | इमर्जन्सी+ध्येय फंड भरा |
| स्विच घाई | — | — | टॅक्स मोजा मगच |
सोशल मीडिया अफवा कशा ओळखायच्या
“आजपासून स्विच फुकट”, “SEBI ने मंजुरी दिली”, “आत्ताच सगळे Direct वर टाका” — अशी वाक्ये पाहिली की स्रोत शोधा. SEBI/इन्कम टॅक्स विभागाची अधिकृत प्रसिद्धी, फायनान्स बिल मजकूर, किंवा विश्वासार्ह वृत्तसंस्थांची स्पष्ट भाषा (“recommended”/”proposed”) बघा. “मंजुरी” आणि “शिफारस” वेगळे शब्द आहेत.
स्त्री गुंतवणूकदार आणि संयुक्त खाती
पत्नीच्या नावे SIP, पतीच्या नावे दुसरी — स्विच करताना कोणाचा पॅन, कोणाची सूट मर्यादा याचा हिशोब वेगळा. संयुक्त होल्डिंग असल्यास टॅक्स नियम आणि नॉमिनी स्पष्ट ठेवा. शिफारस आली तरीही वैयक्तिक पॅननिहाय हिशोब लागतो.
सारांश: तीन वाक्ये
एक: आज स्विच करपात्र विक्री होऊ शकतो. दोन: SEBI ची १ वर्ष+ स्विच सूट ही Budget २०२७ ची शिफारस आहे, कायदा नाही. तीन: SIP चालू ठेवा; खरोखर स्विच हवा तर आजच्या दराने हिशोब करून.
लॉँग-टर्म गुंतवणूकदारांसाठी मानसिकता
टॅक्स नियम बदलले की लोकांना वाटते “आता खेळ बदलला, सगळं पुन्हा मांडा”. खरं ध्येय मात्र तेच: आपत्कालीन फंड, योग्य अॅसेट अलोकेशन, कमी खर्च (Direct), आणि दीर्घ SIP. टॅक्स ही किंमत आहे — ती ऑप्टिमाइझ करा, पण तिच्याभोवती संपूर्ण प्लॅन फिरवू नका.
१०–१५ वर्षांच्या कॉर्पससाठी एका वर्षाची सूट/शिफारस ही छोटा अध्याय. अध्याय महत्त्वाचा; पुस्तक मात्र SIP शिस्त आहे. मुलांचे शिक्षण, घर डाउनपेमेंट, निवृत्ती — हीं ध्येये कॅलेंडरवर लिहून ठेवा, मग स्विच बटण दाबा.
व्यवसायिक / फ्रीलान्सर यांच्यासाठी
उत्पन्न असमान असेल तर काही महिने lumpsum, काही महिने SIP थांबते. स्विच चर्चा आली म्हणून अनियमित पैसे एकाच थीमॅटिकमध्ये टाकू नका. लिक्विड/अर्बिट्रेज पार्किंग → STP → कोअर इक्विटी हा क्रम अनेकदा शांत ठेवतो. टॅक्स शिफारस कधी लागू होईल हे नक्की नसतानाही हा क्रम काम करतो.
नॉमिनी, KYC आणि स्विच अडथळे
KYC बाकी असेल, नॉमिनी नसेल, किंवा बँक अकाउंट बंद असेल तर स्विच/रिडेम्पशन अडतो. टॅक्स चर्चेपूर्वी ही घरगुती कामे संपवा. डिमॅट आणि MF नॉमिनी सक्तीच्या नियमांबद्दल आमचा नॉमिनी लेख वाचा.
पुढील ९० दिवस काय करायचे — व्यावहारिक प्लॅन
- सर्व फंडांची यादी करा: AUM, श्रेणी, Direct/Regular, ३ वर्ष रिटर्न नव्हे तर overlap
- नवीन SIP फक्त कोअर श्रेणीत (इंडेक्स/फ्लेक्सी/लार्ज) Direct वर
- थीमॅटिक/सेक्टोरलची नवीन SIP बंद किंवा मर्यादित
- मोठा स्विच असेल तर एक्सेलमध्ये टॅक्स अंदाज
- फेब्रुवारी Budget नंतर अधिकृत मजकूर वाचून पुन्हा निर्णय
- दर महिना investinround.com वर एक गाइड वाचा — सवय लागावी
वारंवार विचारले जाणारे प्रश्न (FAQ)
आज MF स्विच टॅक्समुक्त आहे का?
नाही. नोव्हेंबर २०२६ पर्यंत ही SEBI ची पूर्व-बजेट शिफारस आहे; लागू कायदा बदललेला नाही.
SEBI ने काय सुचवले?
बातमीनुसार, १ वर्षाहून जास्त धरलेल्या युनिट्सचे स्कीम-टू-स्कीम स्विच करपात्र विक्री समजू नये.
इक्विटी STCG/LTCG आज किती?
सामान्य चित्र: STCG ~२०% (≤१२ महिने), LTCG ~१२.५% वार्षिक ₹१.२५ लाख सूटीच्या अधीन. स्वतःच्या रिटर्नसाठी अद्ययावत नियम तपासा.
SIP थांबवायची का?
फक्त या चर्चेमुळे नाही. ध्येय आणि आपत्कालीन गरज वेगळी असेल तर वेगळा विचार.
Regular ते Direct स्विच करावा का?
खर्च वाचतो, पण स्विच टॅक्स लागू होऊ शकतो. नवीन SIP Direct वर सुरू करणे अनेकदा सोपे पाऊल.
Budget २०२७ मध्ये नक्की येईल का?
सांगता येत नाही. सरकार स्वीकारेल/बदलेल/वगळेल.
₹५ लाख नफ्यावर किती कर?
होल्डिंग, सूट वापर आणि इतर व्यवहारांवर अवलंबून. वरचे उदाहरण फक्त पद्धत आहे.
STP लाही टॅक्स लागतो का?
STP मधील प्रत्येक वळवण्याची टॅक्स स्थिती योजनेच्या प्रकारावर अवलंबून; स्विच/रिडेम्पशन नियम लागू होऊ शकतात.
मी आत्ता मोठा स्विच करू का?
फक्त शिफारशीच्या आशेने नाही. खरोखर गरज असेल तर आजच्या कर नियमांनुसार हिशोब करून.
अधिक मदत कुठे?
WhatsApp 90212 32663 किंवा कॉल. investinround.com वर टॅक्स/SIP गाइड्स वाचत राहा.
शेवटचं: शांत राहा, SIP चालू ठेवा
हेडलाइन गोड असतात; कायदा हळू असतो. शिफारस पाहा, नियम पाळा, आणि पोर्टफोलिओ घाईत हलवू नका. शंका असल्यास खाली संपर्क करा.
स्विचची चर्चा चालू दे — तुझी SIP चालू राहू दे. Upstox वर खातं उघडा आणि investinround.com वर शिकत राहा.
✅ मोफत डिमॅट/MF खातं उघडाअधिक वाचा: investinround.com · Instagram व Facebook पेज फॉलो करा.
Pingback: परदेशी MF SIP थांबल्या: ओव्हरसीज मर्यादा काय करावे