नमस्कार मित्रांनो! आज आपण एका अशा विषयावर बोलणार आहोत, जो प्रत्येक घरात कधी ना कधी समोर येतोच. आई-बाबांचं वय वाढतंय. गुडघेदुखी, BP, शुगर, हृदयाची तपासणी — दवाखान्याच्या फेऱ्या वाढल्या आहेत. आणि मनात एक भीती असते — “उद्या अचानक मोठं ऑपरेशन आलं तर पैसे कुठून आणायचे?” अनेक जण म्हणतात, “आमच्याकडे महात्मा फुले योजनेचं कार्ड आहे, मग वेगळा विमा कशाला?” तर आज आपण हाच प्रश्न सोप्या भाषेत सोडवणार आहोत. आई-वडिलांसाठी आरोग्य विमा घ्यायचा की सरकारी योजना पुरेशी आहे? दोघांचं नेमकं काम काय, मर्यादा काय, आणि महाराष्ट्रातल्या एका सामान्य कुटुंबाने कसं नियोजन करायचं — हे सगळं आज पाहू.
मी एक गोष्ट सुरुवातीलाच स्पष्ट करतो. हा लेख कोणतीही विशिष्ट विमा कंपनी किंवा पॉलिसी विकण्यासाठी नाही. उद्देश एकच — तुम्हाला पर्याय समजावेत, प्रश्न विचारता यावेत आणि हॉस्पिटलच्या काउंटरवर उभं राहून घाबरण्याची वेळ येऊ नये.
आई-वडिलांसाठी आरोग्य विमा: प्रश्न इतका महत्त्वाचा का?
वय वाढलं की आजाराची शक्यता वाढते आणि उपचाराचा खर्चही. एखादी अँजिओप्लास्टी, गुडघ्याचं रिप्लेसमेंट, मोतीबिंदूचं ऑपरेशन किंवा न्यूमोनियासाठी ICU मध्ये चार-पाच दिवस — पुणे, मुंबई, नाशिक, नागपूरसारख्या शहरांतील खाजगी हॉस्पिटलमध्ये अशा उपचारांचा खर्च लाखांमध्ये जाऊ शकतो. आणि हा खर्च बहुतेक वेळा अचानक येतो.
अशा वेळी कुटुंब काय करतं? FD मोडते, सोनं गहाण ठेवतं, नातेवाईकांकडून उधार घेतं, किंवा पर्सनल लोन काढतं. काही वर्षांची बचत एका आठवड्यात संपते. म्हणूनच आरोग्य विमा हा “खर्च” नाही, तर तुमच्या बचतीचं आणि कुटुंबाच्या शांततेचं संरक्षण आहे.
महात्मा ज्योतिराव फुले जन आरोग्य योजना (MJPJAY) — नेमकं काय मिळतं?
महाराष्ट्र सरकारची ही प्रमुख आरोग्य योजना आहे. आधी ती राजीव गांधी जीवनदायी आरोग्य योजना म्हणून ओळखली जात होती आणि 2017 पासून तिचं नाव महात्मा ज्योतिराव फुले जन आरोग्य योजना झालं. सध्या ती केंद्राच्या आयुष्मान भारत – प्रधानमंत्री जन आरोग्य योजनेसोबत (AB-PMJAY) एकत्रितपणे राबवली जाते.
सगळ्यात मोठा बदल — आता सर्व कुटुंबांसाठी
जुलै 2024 पासून ही एकत्रित योजना विस्तारित स्वरूपात लागू आहे आणि ती महाराष्ट्रातील सर्व कुटुंबांना लागू होते. पिवळं, केशरी, अंत्योदय, अन्नपूर्णा रेशन कार्डधारकांसोबतच पांढरं रेशन कार्ड असलेली कुटुंबं सुद्धा यात येतात. पांढरं रेशन कार्ड नसेल तर अधिवास प्रमाणपत्र किंवा तहसीलदार प्रमाणपत्र, स्व-घोषणापत्र आणि ओळखपत्र अशा कागदपत्रांचा पर्याय अधिकृत माहितीत दिला आहे.
कव्हर किती?
- प्रति कुटुंब, प्रति वर्ष ₹5 लाखांपर्यंतचं आरोग्य संरक्षण, फ्लोटर पद्धतीने (म्हणजे कुटुंबातील सगळ्यांसाठी मिळून).
- उपचार कॅशलेस — म्हणजे अंगीकृत (empanelled) हॉस्पिटलमध्ये पैसे न भरता उपचार.
- नोव्हेंबर 2025 मध्ये उपचारांची यादी मोठ्या प्रमाणात वाढवण्यात आली. आता 2,000 पेक्षा जास्त उपचार-प्रक्रिया यात येतात, आणि त्यातल्या काही फक्त सरकारी हॉस्पिटलसाठी राखीव आहेत.
मर्यादा काय आहेत?
इथेच नीट समजून घ्यायला हवं. योजना खूप उपयोगी आहे, पण तिच्या काही मर्यादा आहेत:
- फक्त यादीतील (ठराविक) उपचार आणि प्रक्रिया कव्हर होतात. यादीबाहेरचा उपचार असेल तर लाभ मिळत नाही.
- फक्त अंगीकृत हॉस्पिटलमध्येच लाभ. तुमच्या जवळचं किंवा तुमच्या आवडीचं हॉस्पिटल यादीत असेलच असं नाही.
- सामान्यतः OPD म्हणजे नेहमीची तपासणी, डॉक्टरांची फी, रोजची औषधं यात येत नाहीत. योजना मुख्यतः हॉस्पिटलमध्ये दाखल होऊन घ्यायच्या उपचारांसाठी आहे.
- ₹5 लाख संपूर्ण कुटुंबासाठी मिळून आहेत. एका वर्षात दोन मोठे उपचार झाले तर रक्कम कमी पडू शकते.
- खाजगी रूम, आवडीचा डॉक्टर किंवा जास्तीच्या सुविधा अशा गोष्टींची अपेक्षा ठेवू नका.
आयुष्मान वय वंदना — 70 वर्षांवरील आई-वडिलांसाठी विशेष
ऑक्टोबर 2024 मध्ये केंद्र सरकारने आयुष्मान भारत योजनेचा विस्तार केला. आता 70 वर्षे आणि त्यापेक्षा जास्त वयाच्या सर्व ज्येष्ठ नागरिकांना, उत्पन्न कितीही असलं तरी, दरवर्षी ₹5 लाखांपर्यंतचं मोफत आरोग्य संरक्षण मिळू शकतं. यासाठी “आयुष्मान वय वंदना कार्ड” काढावं लागतं.
हे कार्ड का महत्त्वाचं?
- उत्पन्नाची अट नाही — 70+ वय आणि आधार पुरेसं (पात्रता अधिकृत ॲप/पोर्टलवर तपासा).
- कुटुंब आधीच आयुष्मान योजनेत असेल तर ज्येष्ठांना अतिरिक्त टॉप-अप संरक्षण मिळतं, असं सरकारी माहितीत सांगितलं आहे.
- खाजगी विमा असला तरीही हे कार्ड काढता येतं.
कार्ड कसं काढायचं? — सोप्या स्टेप्स
- मोबाईलवर अधिकृत “Ayushman App” डाउनलोड करा किंवा अधिकृत लाभार्थी पोर्टल उघडा.
- आधार नंबर आणि आधारला जोडलेल्या मोबाईलवर आलेला OTP वापरून लॉगिन करा.
- आई किंवा वडिलांचं आधार e-KYC (OTP किंवा फेस-ऑथेंटिकेशन) पूर्ण करा.
- फोटो आणि माहिती तपासा, आणि कार्ड डाउनलोड करा.
- अडचण आली तर जवळच्या अंगीकृत हॉस्पिटलमधील “आरोग्य मित्र” किंवा CSC केंद्रावर मदत घ्या.

खाजगी मेडिक्लेम — सरकारी योजनेपेक्षा वेगळं काय मिळतं?
आता प्रश्न असा — सरकारी योजना असताना खाजगी विमा का? उत्तर आहे: निवडीचं स्वातंत्र्य आणि व्याप्ती. खाजगी पॉलिसीमध्ये तुम्ही कंपनीच्या नेटवर्कमधील हजारो हॉस्पिटलपैकी कोणतंही निवडू शकता, बहुतेक आजार आणि उपचार कव्हर होतात (वगळलेल्या गोष्टी सोडून), आणि हॉस्पिटलमध्ये दाखल होण्याआधीचा व नंतरचा खर्च, डे-केअर प्रक्रिया, ॲम्ब्युलन्स असे फायदेही पॉलिसीनुसार मिळतात.
सीनियर सिटिझन पॉलिसी की फॅमिली फ्लोटर?
हा प्रश्न खूप जण विचारतात. तुमच्या फॅमिली फ्लोटरमध्ये आई-बाबांना जोडलं तर काय होतं? फ्लोटरचा प्रीमियम सगळ्यात मोठ्या वयाच्या सदस्यावरून ठरतो. म्हणजे 62 वर्षांचे वडील जोडले तर संपूर्ण फॅमिली पॉलिसीचा प्रीमियम खूप वाढतो. शिवाय एका वर्षात वडिलांचा मोठा क्लेम झाला तर तुमच्या मुलांसाठी आणि तुमच्यासाठी उरलेलं कव्हर कमी होतं. म्हणून बहुतेक वेळा आई-बाबांसाठी स्वतंत्र पॉलिसी घेणं जास्त सुरक्षित ठरतं.
चांगली बातमी — वयाची मर्यादा नाही, GST नाही
1 एप्रिल 2024 पासून IRDAI च्या नियमांनुसार आरोग्य विमा खरेदी करण्यासाठी कोणतीही कमाल वयोमर्यादा नाही. म्हणजे 65 किंवा 70 वर्षांच्या व्यक्तीलाही नवी पॉलिसी घेता येते (अर्थात कंपनीच्या अंडररायटिंग नियमांनुसार). आणि 22 सप्टेंबर 2025 पासून वैयक्तिक आरोग्य विमा, फॅमिली फ्लोटर आणि ज्येष्ठ नागरिकांच्या वैयक्तिक पॉलिसीवर GST लागत नाही. आधी प्रीमियमवर 18% GST लागायचा, तो आता नाही. मात्र ऑफिसच्या ग्रुप पॉलिसीवर अजूनही GST लागू आहे.
पॉलिसी घेण्याआधी हे 6 शब्द नीट समजून घ्या
पॉलिसीचे कागद वाचताना बरेच तांत्रिक शब्द येतात. हे शब्द समजले नाहीत तर क्लेमच्या वेळी धक्का बसतो. चला, एकेक करून पाहू.
1. वेटिंग पीरियड (प्रतीक्षा कालावधी)
पॉलिसी घेतल्याबरोबर सगळे आजार लगेच कव्हर होत नाहीत. साधारणपणे पहिले 30 दिवस अपघात सोडून इतर आजारांसाठी क्लेम मिळत नाही. काही ठराविक आजार किंवा ऑपरेशनसाठी (उदा. मोतीबिंदू, गुडघा, हर्निया) वेगळा वेटिंग पीरियड असू शकतो. पॉलिसीच्या कागदात ही यादी नक्की वाचा.
2. पूर्वीपासूनचे आजार (Pre-existing Disease)
आई-बाबांना आधीपासून BP, शुगर, थायरॉईड किंवा हृदयाचा त्रास असेल, तर हे “पूर्वीपासूनचे आजार” मानले जातात. IRDAI च्या 2024 च्या नियमांनुसार यांचा वेटिंग पीरियड जास्तीत जास्त 36 महिने (3 वर्षे) असू शकतो. काही पॉलिसीमध्ये जास्तीचा प्रीमियम भरून हा कालावधी कमी करता येतो. सगळ्यात महत्त्वाचं — फॉर्म भरताना कोणताही आजार लपवू नका. लपवलेला आजार हे क्लेम नाकारण्याचं सगळ्यात मोठं कारण असतं.
3. मोरेटोरियम पीरियड
सलग 60 महिने (5 वर्षे) पॉलिसी चालू ठेवली, तर त्यानंतर कंपनी “तुम्ही माहिती लपवली होती” या कारणावरून क्लेम नाकारू शकत नाही — सिद्ध फसवणूक असेल तर गोष्ट वेगळी. म्हणजे पॉलिसी जितकी लवकर घ्याल आणि सलग चालू ठेवाल, तितकी ती मजबूत होते.
4. को-पे (Co-payment)
को-पे म्हणजे क्लेमच्या रकमेतला ठराविक टक्का तुम्ही स्वतः भरायचा. अनेक सीनियर सिटिझन पॉलिसीमध्ये 10% ते 30% को-पे असतो. उदाहरण: हॉस्पिटलचं बिल ₹2,00,000 आणि को-पे 20% असेल, तर ₹40,000 तुम्हाला भरावे लागतील आणि ₹1,60,000 कंपनी देईल. को-पे जास्त असलेल्या पॉलिसीचा प्रीमियम कमी असतो, पण क्लेमच्या वेळी खिशावर भार येतो.
5. रूम रेंट मर्यादा
काही पॉलिसीमध्ये हॉस्पिटल रूमच्या भाड्यावर मर्यादा असते, उदा. विमा रकमेच्या 1% प्रतिदिन. ₹3 लाखांच्या पॉलिसीत ही मर्यादा ₹3,000 प्रतिदिन येते. तुम्ही ₹6,000 ची रूम घेतली तर फक्त रूमचं भाडंच नाही, तर डॉक्टरांची फी, नर्सिंग असे इतर खर्चही त्याच प्रमाणात (proportionately) कापले जाऊ शकतात. म्हणून “रूम रेंट मर्यादा नाही” किंवा “सिंगल प्रायव्हेट रूम” अशा पर्यायाची पॉलिसी शोधा.
6. सब-लिमिट
काही आजार किंवा ऑपरेशनसाठी ठराविक कमाल रक्कम ठरलेली असते. उदा. मोतीबिंदूसाठी प्रति डोळा एक ठराविक मर्यादा. तुमची पॉलिसी ₹5 लाखांची असली तरी त्या उपचारासाठी तेवढीच रक्कम मिळेल. आई-बाबांसाठी पॉलिसी निवडताना सब-लिमिट कमी असलेली किंवा नसलेली पॉलिसी चांगली.
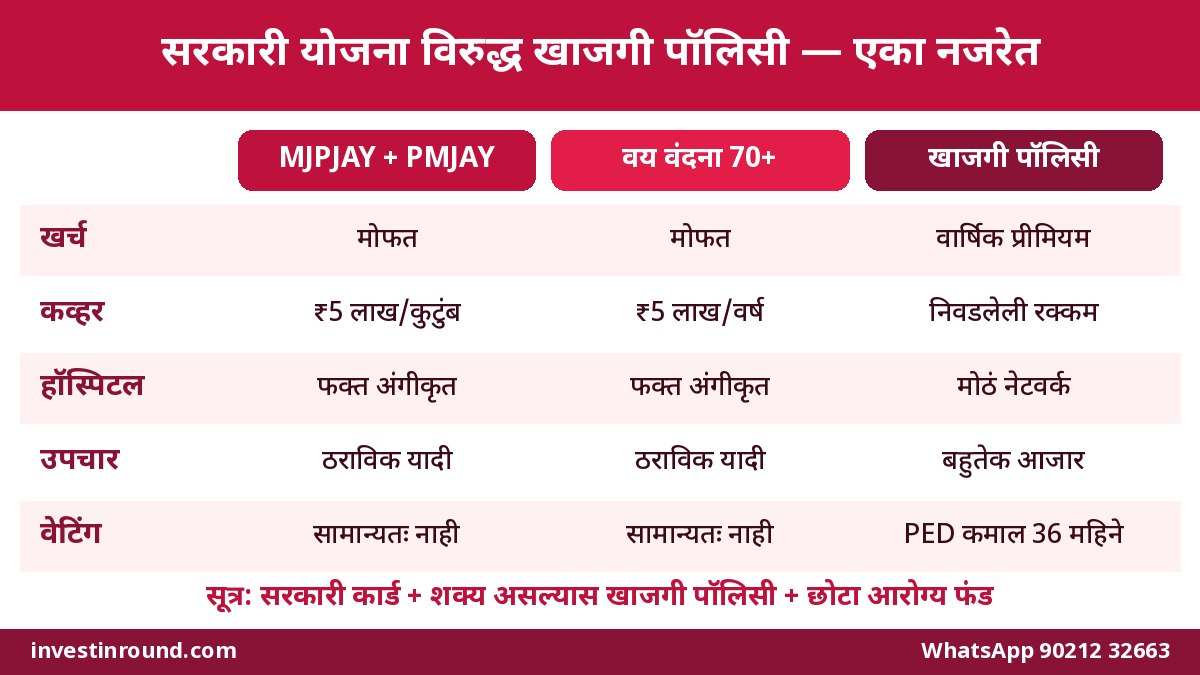
तुलना तक्ता: MJPJAY, आयुष्मान वय वंदना आणि खाजगी पॉलिसी
| मुद्दा | MJPJAY + PMJAY (महाराष्ट्र) | आयुष्मान वय वंदना (70+) | खाजगी सीनियर / स्वतंत्र पॉलिसी |
|---|---|---|---|
| कोणासाठी | महाराष्ट्रातील सर्व कुटुंबं (कागदपत्रांनुसार) | 70 वर्षांवरील सर्व ज्येष्ठ | कोणीही (कंपनीच्या नियमांनुसार) |
| खर्च | मोफत | मोफत | दरवर्षी प्रीमियम |
| कव्हर | ₹5 लाख प्रति कुटुंब प्रति वर्ष | ₹5 लाख प्रति वर्ष | निवडलेली विमा रक्कम |
| हॉस्पिटल | फक्त अंगीकृत | फक्त अंगीकृत | कंपनीचं मोठं नेटवर्क + रिइम्बर्समेंट |
| उपचार | ठराविक यादीतील | ठराविक यादीतील | बहुतेक आजार (वगळलेल्या सोडून) |
| वेटिंग पीरियड | सामान्यतः नाही | सामान्यतः नाही | 30 दिवस + PED कमाल 36 महिने |
| रूम / सुविधा | सामान्य वॉर्ड पातळी | सामान्य | पॉलिसीनुसार (रूम मर्यादा तपासा) |
| टॅक्स सूट | नाही | नाही | जुन्या रिजीममध्ये उपलब्ध |
एक साधं उदाहरण घेऊ. समजा वडिलांच्या हृदयाच्या ऑपरेशनचा खर्च ₹3,50,000 आला. ते ऑपरेशन योजनेच्या यादीत असेल आणि हॉस्पिटल अंगीकृत असेल, तर सरकारी योजनेतून कॅशलेस उपचार होऊ शकतात. पण तुम्हाला यादीबाहेरच्या एखाद्या मोठ्या खाजगी हॉस्पिटलमध्येच उपचार हवे असतील, तर तिथे खाजगी पॉलिसीच कामाला येते. आणि दोन्हीत न येणारा खर्च — औषधं, फॉलो-अप तपासण्या — आरोग्य फंडातून.
हा तक्ता बघितला की लक्षात येतं — तीनही गोष्टी एकमेकांच्या शत्रू नाहीत, तर एकमेकांना पूरक आहेत. सरकारी योजना हा पाया, आणि खाजगी पॉलिसी हे वरचं छत.
मग नेमकं करायचं काय? — तीन कुटुंबांची उदाहरणं
उदाहरण 1: सोलापूरचे पाटील कुटुंब — बजेट कमी
सुनील पाटील एका खाजगी कंपनीत आहेत. पगार साधारण. आई 64 वर्षांची, वडील 68 वर्षांचे. दोघांना BP आहे. खाजगी पॉलिसीचा प्रीमियम त्यांना जड वाटतो. त्यांच्यासाठी प्लॅन असा:
- घरातल्या सगळ्यांचं MJPJAY/आयुष्मान कार्ड आत्ताच काढून घ्या.
- जवळच्या कोणत्या हॉस्पिटलमध्ये योजना लागू आहे, याची यादी करून फोनमध्ये सेव्ह करा.
- वडील 70 वर्षांचे झाल्यावर लगेच वय वंदना कार्ड काढा.
- दरमहा थोडी रक्कम “आरोग्य इमर्जन्सी फंड” म्हणून बाजूला ठेवा — OPD, औषधं आणि यादीबाहेरच्या खर्चासाठी.
- शक्य होईल तेव्हा आईसाठी छोटी स्वतंत्र पॉलिसी, कमी को-पे असलेली, सुरू करा.
उदाहरण 2: पुण्याचे कुलकर्णी — मध्यम बजेट
अमित कुलकर्णी IT मध्ये आहेत. आई-वडील 60 आणि 63 वर्षांचे, सध्या तब्येत चांगली. अमितने आई-बाबांसाठी स्वतंत्र ₹5 लाखांची बेस पॉलिसी घेतली आणि त्यावर ₹10 लाखांचा “सुपर टॉप-अप” घेतला. सुपर टॉप-अप म्हणजे एका वर्षातील एकूण खर्च ठराविक रकमेपेक्षा (इथे ₹5 लाख) जास्त गेला की उरलेला खर्च तो देतो. बेस पॉलिसीपेक्षा याचा प्रीमियम तुलनेने कमी असतो. सोबत घरातील सगळ्यांचं MJPJAY कार्डही ठेवलं — “बॅकअप” म्हणून.
उदाहरण 3: ठाण्याच्या देशमुख ताई — वडील 74 वर्षांचे
स्मिता देशमुख यांचे वडील 74 वर्षांचे आहेत, आणि हृदयाचा जुना त्रास आहे. खाजगी पॉलिसी आता महाग आणि अटींची आहे. स्मिताने आधी वय वंदना कार्ड काढलं, मग कार्डियाक उपचार देणारी जवळची अंगीकृत हॉस्पिटल्स शोधली. सोबत ₹1.5 लाखांचा वेगळा आरोग्य फंड FD मध्ये ठेवला. पुढे एखादी पॉलिसी परवडणाऱ्या अटींवर मिळाली तर ती घेण्याचा विचार करणार.
टॅक्स सूट: आई-बाबांच्या प्रीमियमवर किती फायदा?
तुम्ही जुना टॅक्स रिजीम वापरत असाल, तर आरोग्य विम्याच्या प्रीमियमवर सूट मिळते. ही सूट आधी कलम 80D मध्ये होती; 1 एप्रिल 2026 पासून लागू झालेल्या नव्या Income-tax Act, 2025 मध्ये ती कलम 126 मध्ये आहे. मर्यादा तशाच आहेत:
| कोणासाठी प्रीमियम | वय 60 पेक्षा कमी | वय 60 किंवा जास्त (ज्येष्ठ) |
|---|---|---|
| स्वतः, पत्नी/पती, मुलं | ₹25,000 पर्यंत | ₹50,000 पर्यंत |
| आई-वडील (वेगळी मर्यादा) | ₹25,000 पर्यंत | ₹50,000 पर्यंत |
| प्रिव्हेंटिव्ह हेल्थ चेकअप | वरील मर्यादेतच ₹5,000 पर्यंत | वरील मर्यादेतच ₹5,000 पर्यंत |
म्हणजे तुम्ही 60 पेक्षा कमी वयाचे आणि आई-बाबा ज्येष्ठ असतील तर एकूण ₹75,000 पर्यंत सूट मिळू शकते. आई-बाबांचा विमा नसेल आणि ते ज्येष्ठ असतील, तर त्यांच्या वैद्यकीय खर्चावरही ठराविक मर्यादेत (₹50,000) सूट मिळू शकते. पण लक्षात ठेवा — नव्या टॅक्स रिजीममध्ये ही सूट मिळत नाही. आणि प्रीमियम रोख (कॅश) भरला तर सूट मिळत नाही; ऑनलाइन, चेक किंवा कार्डने भरा. (प्रिव्हेंटिव्ह चेकअपसाठी मात्र रोख चालते.)
क्लेम कसा करायचा? — स्टेप बाय स्टेप
सरकारी योजनेत (MJPJAY / आयुष्मान)
- अंगीकृत हॉस्पिटलमध्ये जा आणि तिथल्या “आरोग्य मित्र” डेस्कवर संपर्क करा.
- आयुष्मान कार्ड किंवा रेशन कार्ड, आधार आणि इतर ओळखपत्र दाखवा.
- डॉक्टर तपासणी करून उपचार यादीत आहे का ते ठरवतात आणि ऑनलाइन पूर्व-मंजुरी (pre-authorisation) मागवतात.
- मंजुरी मिळाल्यावर उपचार कॅशलेस होतात. यादीतील उपचारासाठी कोणी पैसे मागितले तर हेल्पलाइनवर तक्रार करा.
खाजगी पॉलिसीत — कॅशलेस
- नियोजित ऑपरेशन असेल तर नेटवर्क हॉस्पिटल निवडा आणि किमान 2-3 दिवस आधी TPA/विमा कंपनीला कळवा.
- इमर्जन्सी असेल तर दाखल झाल्यानंतर 24 तासांच्या आत (पॉलिसीत दिलेल्या वेळेत) कंपनीला कळवा.
- हॉस्पिटलच्या इन्शुरन्स डेस्कवर पॉलिसी कार्ड आणि आधार द्या. ते पूर्व-मंजुरीचा फॉर्म पाठवतात.
- डिस्चार्जच्या वेळी अंतिम मंजुरी येते. पॉलिसीत न येणारे खर्च (उदा. काही कन्झ्युमेबल्स) तुम्हाला भरावे लागू शकतात.
खाजगी पॉलिसीत — रिइम्बर्समेंट
नॉन-नेटवर्क हॉस्पिटल असेल तर आधी बिल भरा, आणि डिस्चार्जनंतर ठराविक दिवसांत क्लेम फॉर्म, मूळ बिलं, डिस्चार्ज समरी, रिपोर्ट्स, प्रिस्क्रिप्शन आणि पावत्या कंपनीला पाठवा. सगळ्या कागदपत्रांच्या फोटोकॉपी आणि स्कॅन स्वतःकडे ठेवा.
❤️ आई-बाबांच्या विम्याबद्दल प्रश्न आहे?
कोणती पॉलिसी, किती कव्हर, सरकारी कार्ड कसं काढायचं — थेट WhatsApp करा.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडाआई-बाबांसाठी पॉलिसी निवडताना चेकलिस्ट
- विमा रक्कम: शहरात राहत असाल तर किमान ₹5 लाख बेस, आणि शक्य असल्यास त्यावर सुपर टॉप-अप.
- को-पे: शक्यतो कमी किंवा शून्य. जास्त को-पे म्हणजे कमी प्रीमियम पण क्लेमवेळी जास्त भार.
- रूम रेंट मर्यादा नसलेली किंवा सिंगल प्रायव्हेट रूमची पॉलिसी.
- PED वेटिंग पीरियड किती — 1, 2 की 3 वर्षे?
- तुमच्या शहरातील चांगली हॉस्पिटल्स नेटवर्कमध्ये आहेत का?
- डे-केअर उपचार, घरी उपचार (domiciliary), AYUSH उपचार कव्हर आहेत का?
- रिन्यूअलवेळी “नो-क्लेम बोनस” मिळतो का?
- कंपनीचा क्लेम सेटलमेंटचा अनुभव — ओळखीच्या लोकांकडून आणि अधिकृत आकडेवारीतून तपासा.
7 चुका ज्या टाळायलाच हव्यात
- “सरकारी कार्ड आहे, बस्स” — यादीबाहेरचे उपचार, OPD आणि हॉस्पिटल निवडीची मर्यादा विसरू नका.
- आजार लपवणं — प्रीमियम वाचवायला BP/शुगर लपवले तर नंतर क्लेम नाकारला जाऊ शकतो.
- फक्त ऑफिसच्या ग्रुप पॉलिसीवर भरोसा — नोकरी बदलली किंवा रिटायर झालात की आई-बाबांचं कव्हर संपतं, आणि त्या वयात नवी पॉलिसी महाग पडते.
- फ्लोटरमध्ये आई-बाबांना जोडून संपूर्ण कुटुंबाचा प्रीमियम वाढवणं — स्वतंत्र पॉलिसीचा पर्याय तपासा.
- फक्त प्रीमियम पाहून पॉलिसी निवडणं — को-पे, रूम मर्यादा, सब-लिमिट न पाहता घेतलेली स्वस्त पॉलिसी शेवटी महाग पडते.
- रिन्यूअल चुकवणं — एक दिवसही पॉलिसी लॅप्स झाली तर वेटिंग पीरियड आणि मोरेटोरियमचा फायदा पुन्हा शून्यापासून सुरू होऊ शकतो. ऑटो-डेबिट ठेवा.
- एजंटचं ऐकून गुंतवणूक-विमा एकत्र घेणं — आरोग्यासाठी शुद्ध आरोग्य विमा घ्या, गुंतवणूक वेगळी करा.
आई-बाबांशी हा विषय कसा बोलायचा?
खरं सांगू? अनेक घरांत अडचण पैशाची नसते, संवादाची असते. आई-बाबा म्हणतात, “आम्हाला काही होत नाही, उगाच पैसे वाया कशाला घालवतोस?” किंवा “आमच्या आजारांची माहिती कंपनीला कशाला द्यायची?” अशा वेळी वाद घालू नका. शांतपणे समजावा. त्यांना सांगा की हा विमा त्यांच्यासाठी नाही, तर घरातल्या सगळ्यांच्या मनःशांतीसाठी आहे. शेजारच्या किंवा नातेवाईकांच्या घरात हॉस्पिटलचा मोठा खर्च आला होता, त्याचं उदाहरण द्या.
त्यांच्या औषधांची यादी, जुने रिपोर्ट आणि डॉक्टरांची नावं त्यांच्यासोबत बसून एकत्र करा. फॉर्म भरताना ते सोबत असू द्या, म्हणजे कोणतीही माहिती चुकून राहणार नाही. आणि पॉलिसी आल्यावर त्यांना कार्ड दाखवा, हेल्पलाइन नंबर मोठ्या अक्षरात लिहून फ्रिजवर चिकटवा. ज्येष्ठांना “आपली काळजी घेतली जात आहे” ही भावना खूप आधार देते.
प्रीमियम दरवर्षी वाढतो — त्याचं नियोजन
वय वाढतं तसं प्रीमियमही वाढतो, आणि वैद्यकीय महागाईमुळे कंपन्या दर काही वर्षांनी दर सुधारतात. म्हणून पहिल्या वर्षीचा प्रीमियम बघून खूश होऊ नका; पुढच्या पाच वर्षांचा अंदाज बांधा. एक सोपा मार्ग — प्रीमियमच्या रकमेची दरमहा RD सुरू करा. समजा वार्षिक प्रीमियम ₹36,000 असेल, तर दरमहा ₹3,000 बाजूला टाका. रिन्यूअलच्या महिन्यात पैसे तयार असतात आणि एकदम भार जाणवत नाही. भावंडं असतील तर हा खर्च सगळ्यांनी वाटून घ्या — हे आई-बाबांसाठीचं सगळ्यांचं एकत्रित योगदान ठरतं.
आरोग्य फंड — विम्यासोबत हवीच
विमा असला तरी काही खर्च स्वतः करावे लागतात — OPD, रोजची औषधं, चष्मा, दातांचे उपचार, को-पे, वगळलेले खर्च. म्हणून आई-बाबांसाठी एक छोटा “आरोग्य फंड” बाजूला ठेवा. दरमहा ₹1,000 ते ₹2,000 एका वेगळ्या RD किंवा सेव्हिंग अकाउंटमध्ये टाकले तरी वर्षभरात ₹12,000 ते ₹24,000 जमा होतात. आई-बाबांच्या स्वतःच्या उत्पन्नासाठी सुरक्षित योजना शोधत असाल, तर आमचा ज्येष्ठांसाठी दरमहा उत्पन्न योजना हा लेख नक्की वाचा. आणि दिवाळी बोनसमधून विम्याचा प्रीमियम कसा प्लॅन करायचा, ते आमच्या दिवाळी बोनस गुंतवणूक लेखात दिलं आहे.
वारंवार विचारले जाणारे प्रश्न (FAQ)
महात्मा फुले जन आरोग्य योजना सर्वांसाठी आहे का?
अधिकृत माहितीनुसार जुलै 2024 पासून विस्तारित एकत्रित योजना महाराष्ट्रातील सर्व कुटुंबांसाठी आहे — पिवळं, केशरी, अंत्योदय, अन्नपूर्णा आणि पांढरं रेशन कार्ड असलेल्या कुटुंबांसह. आवश्यक कागदपत्रं jeevandayee.gov.in वर तपासा.
MJPJAY मध्ये किती रकमेपर्यंत उपचार मिळतात?
प्रति कुटुंब प्रति वर्ष ₹5 लाखांपर्यंत, फ्लोटर पद्धतीने, यादीतील उपचारांसाठी आणि अंगीकृत हॉस्पिटलमध्ये.
आयुष्मान वय वंदना कार्ड कोणाला मिळतं?
70 वर्षे आणि त्यापेक्षा जास्त वयाच्या ज्येष्ठ नागरिकांना, उत्पन्न कितीही असलं तरी. आधार e-KYC द्वारे Ayushman App किंवा अधिकृत पोर्टलवर कार्ड काढता येतं.
सरकारी कार्ड असताना खाजगी पॉलिसी घ्यावी का?
शक्य असेल तर हो. सरकारी योजना ठराविक उपचार आणि हॉस्पिटलपुरती मर्यादित आहे. खाजगी पॉलिसीमुळे हॉस्पिटल निवडीचं स्वातंत्र्य आणि जास्त व्याप्ती मिळते. दोन्ही एकत्र ठेवणं सगळ्यात सुरक्षित.
65-70 वर्षांच्या व्यक्तीला नवी आरोग्य पॉलिसी मिळते का?
IRDAI च्या 2024 च्या नियमांनुसार खरेदीसाठी कमाल वयोमर्यादा नाही. मात्र कंपनी वैद्यकीय तपासणी, को-पे किंवा जास्त प्रीमियम अशा अटी लावू शकते.
पूर्वीपासूनच्या आजारांचा वेटिंग पीरियड किती असतो?
IRDAI नियमांनुसार जास्तीत जास्त 36 महिने. काही पॉलिसीमध्ये तो कमी असतो किंवा अतिरिक्त प्रीमियम भरून कमी करता येतो.
आरोग्य विम्यावर GST लागतो का?
22 सप्टेंबर 2025 पासून वैयक्तिक आरोग्य विमा, फॅमिली फ्लोटर आणि ज्येष्ठांच्या वैयक्तिक पॉलिसीवर GST लागत नाही. ग्रुप पॉलिसीवर मात्र लागतो.
आई-बाबांच्या प्रीमियमवर किती टॅक्स सूट मिळते?
जुन्या रिजीममध्ये आई-बाबा 60 पेक्षा कमी असतील तर ₹25,000 आणि ज्येष्ठ असतील तर ₹50,000 पर्यंत, तुमच्या स्वतःच्या मर्यादेशिवाय वेगळी. नव्या रिजीममध्ये ही सूट नाही.
को-पे म्हणजे काय आणि तो टाळावा का?
क्लेमच्या रकमेतला ठराविक टक्का स्वतः भरणं म्हणजे को-पे. बजेट असेल तर कमी किंवा शून्य को-पे निवडा; नसेल तर को-पेची रक्कम आरोग्य फंडातून भरता येईल असं नियोजन ठेवा.
शेवटचं सांगणं
आई-बाबांनी आपल्यासाठी आयुष्यभर खर्च केला. आता त्यांच्या आरोग्याची काळजी घेणं ही आपली जबाबदारी. पण ही जबाबदारी भावनेने नाही, तर नियोजनाने पार पाडायची. आज घरी गेल्यावर तीन गोष्टी करा — सगळ्यांचं MJPJAY/आयुष्मान कार्ड तपासा, 70+ असतील तर वय वंदना कार्ड काढा, आणि खाजगी पॉलिसीसाठी दोन-तीन कोटेशन मागवून या लेखातल्या चेकलिस्टने तुलना करा.
कोणत्याही टप्प्यावर गोंधळ झाला, तर आम्हाला WhatsApp करा. आम्ही सोप्या मराठीत समजावू. तुमच्या आई-बाबांना उत्तम आरोग्य लाभो!
❤️ आई-बाबांच्या विम्याबद्दल प्रश्न आहे?
कोणती पॉलिसी, किती कव्हर, सरकारी कार्ड कसं काढायचं — थेट WhatsApp करा.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडा