AMC ॲप उघडलं की आता Direct प्लॅनच आधी येईल — काय बदललं?
मित्रा, एखादा म्युच्युअल फंड AMC च्या वेबसाइटवर किंवा मोबाईल ॲपवर घेत असताना आधी Direct आणि Regular दोन्ही पर्याय सारखेच दिसत असत. आता मात्र काहीसं वेगळं झालंय. SEBI चे अध्यक्ष तुहिन कांत पांडे यांनी ऑक्टोबरअखेरीस जाहीर केलेल्या फ्रेमवर्कनुसार / बातम्यांनुसार 1 नोव्हेंबर 2026 पासून AMC च्या डिजिटल इन्व्हेस्टमेंट प्लॅटफॉर्मवर Direct प्लॅन हा डिफॉल्ट पर्याय आहे. म्हणजे ॲप उघडलं की Direct आधी दिसेल. Regular घ्यायचं असेल तर तो पर्याय निवडता येतोच, पण त्या वेळी जास्त expense ratio ची माहिती स्पष्टपणे द्यावी लागते.
आजच्या लेखात आपण हे का आलं, Direct आणि Regular मध्ये नेमका फरक काय, खर्चाचा फरक वर्षांनी कसा वाढतो, जुनी Regular SIP स्विच करायची का, टॅक्स काय होतो, आणि AMC ॲपवर आजच काय तपासायचं — सगळं सोप्या मराठीत समजून घेऊ.
एका गोष्टीची स्पष्टता आधी करून घेऊ. हा बदल डिस्ट्रिब्युटर्सना बंदी घालत नाही. एजंट, बँक, ब्रोकर किंवा ॲपवरून Regular प्लॅन घेणं अजूनही पूर्णपणे शक्य आहे. फक्त AMC च्या स्वतःच्या डिजिटल प्लॅटफॉर्मवर Direct आधी येईल आणि Regular निवडताना जास्त खर्चाची माहिती दाखवली जाईल. Moneycontrol, Mint, Hindu BusinessLine, Economic Times आणि 5paisa सारख्या अनेक बातम्यांमध्ये हाच मुद्दा आला आहे.
आधी आपण Direct आणि Regular म्हणजे काय हे थोडक्यात परत समजून घेऊ. पूर्ण तुलना हवी असेल तर आमचा जुना लेख Direct vs Regular: expense ratio फरक, SIP 20 वर्षं, स्विच आणि टॅक्स वाचा. आजचा लेख मात्र नव्या डिफॉल्ट नियमावर आणि त्यामुळे तुम्हाला आज काय करायचं यावर जास्त लक्ष देतो.
म्युच्युअल फंड, ETF, शेअर्स आणि IPO — सगळं एकाच ॲपमध्ये. मोबाईलवरून काही मिनिटांत ऑनलाइन डिमॅट खातं, कागदांची धावपळ नाही.
👉 Upstox वर मोफत खातं उघडा1 नोव्हेंबर 2026 पासून नेमकं काय बदललं?
सोप्या भाषेत सांगायचं तर तीन गोष्टी लक्षात ठेवा:
| मुद्दा | आधी कसं होतं | 1 नोव्हेंबर 2026 नंतर (AMC डिजिटल) |
|---|---|---|
| डिफॉल्ट प्लॅन | AMC ॲप/साइटवर Direct-Regular दोन्ही पर्याय सारखे दिसत | Direct प्लॅन डिफॉल्ट; आधी तोच येतो |
| Regular निवडताना | कधी कधी खर्च फरक नीट दिसत नसे | जास्त expense ratio ची माहिती स्पष्ट द्यावी लागते |
| डिस्ट्रिब्युटर / एजंट | Regular देतात | अजूनही देतात — बंदी नाही |
| जुनी SIP | जशी आहे तशी चालू | आपोआप बदलत नाही; स्विच स्वतः करावा लागतो |
हा नियम मुख्यतः AMC च्या स्वतःच्या वेबसाइट आणि मोबाईल ॲप्स वर लागू होतो — म्हणजे HDFC MF, SBI MF, Nippon, ICICI Prudential Mutual Fund अशा कंपन्यांचे आपले ॲप/पोर्टल. थर्ड-पार्टी ॲप्स, बँका आणि एजंट्स वेगळे काम करू शकतात; तिथे Regular पर्याय आधी दिसू शकतो. म्हणून “मी कुठून गुंतवत आहे?” हा प्रश्न आता जास्त महत्त्वाचा झाला आहे.
गुंतवणूकदाराच्या नजरेतून बघितलं तर हा बदल “तुम्हाला स्वस्तात पर्याय आधी दाखवा” असा आहे. दुकानात महागडी वस्तू आधी ठेवली की स्वस्त पर्याय कुठे आहे हे कळत नाही — तसंच कधी कधी Regular वर डोळा जायचा. आता AMC ॲपवर Direct आधी येईल, आणि Regular घ्यायचं ठरवलं तर “यात खर्च जास्त आहे” हे समोर येईल. निर्णय तुमचाच, पण माहिती लपवली जाणार नाही.
आणखी एक गैरसमज दूर करू — हा नियम म्हणजे “सगळ्यांनी आजच स्विच करा” असं नाही. नव्या गुंतवणुकीसाठी Direct सोयीचं झालं, आणि जुन्या SIP साठी शांतपणे आढावा घ्या. घाईनं स्विच करून टॅक्स किंवा एक्झिट लोड मोजावा लागू नये.
Direct आणि Regular प्लॅन: फरक एका मिनिटात
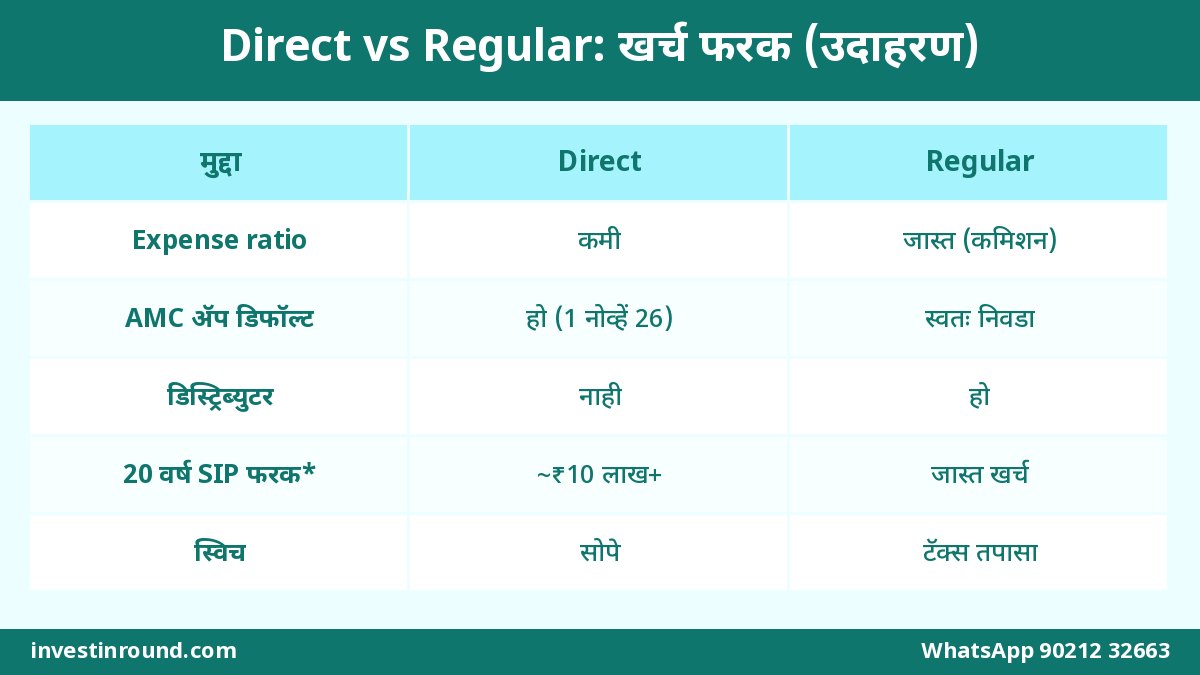
एकच फंड, दोन प्लॅन. स्टॉक आणि व्यवस्थापन सारखं. फरक फक्त खर्चात आणि कोण पैसे मिळवतो यात.
| बाब | Direct प्लॅन | Regular प्लॅन |
|---|---|---|
| कोणाकडून घेता? | AMC ॲप/साइट, MF Utility, काही ब्रोकर ॲप्स (Direct मार्ग) | एजंट, बँक, डिस्ट्रिब्युटर, अनेक ॲप्स |
| कमिशन | डिस्ट्रिब्युटर कमिशन नाही | AMC डिस्ट्रिब्युटरला ट्रेल कमिशन देते |
| Expense ratio (TER) | कमी | साधारण 0.5% ते 1%+ जास्त (फंडानुसार) |
| NAV | थोडी जास्त वाढते (खर्च कमी) | खर्च जास्त असल्याने वाढ थोडी कमी |
| सल्ला / सेवा | स्वतः किंवा फी-ओनली सल्लागार | एजंट मदत करतो (पण कमिशन फंडमधूनच) |
| AMC ॲपवर डिफॉल्ट | हो, 1 नोव्हेंबर 2026 पासून | स्वतः निवडा + जास्त खर्चाची माहिती |
समजा एकाच फंडाचा Direct TER 0.60% आणि Regular TER 1.60% आहे. फरक 1%. हा 1% रोज दिसत नाही, पण 15-20 वर्षांनी मोठा आकडा होतो. खाली कॅल्क्युलेटर टेबलमध्ये ते स्पष्ट दिसतं.
खर्चाचा फरक कसा पडतो? (उदाहरण गणित)
खालील आकडे उदाहरण गणित आहेत. गृहीतकं स्पष्ट सांगतो:
- मासिक SIP: ₹10,000
- Direct वर अंदाजित वार्षिक परतावा: 12%
- Regular वर अंदाजित वार्षिक परतावा: 11% (म्हणजे 1% TER फरक गृहीत)
- महिन्याला चक्रवाढ, हप्ता महिन्याच्या सुरुवातीला (annuity-due) — Groww-स्टाईल SIP सूत्र
- प्रत्यक्ष परतावा आणि प्रत्यक्ष TER फरक फंड व बाजारावर अवलंबून बदलतो
| कालावधी | एकूण गुंतवलेले | Direct अंदाजित | Regular अंदाजित | फरक (Direct जास्त) |
|---|---|---|---|---|
| 5 वर्षं | ₹6,00,000 | ₹8,11,036 | ₹7,91,155 | ~₹19,900 |
| 10 वर्षं | ₹12,00,000 | ₹22,40,359 | ₹21,24,297 | ~₹1,16,000 |
| 15 वर्षं | ₹18,00,000 | ₹47,59,314 | ₹43,70,720 | ~₹3,89,000 |
| 20 वर्षं | ₹24,00,000 | ₹91,98,574 | ₹81,56,072 | ~₹10,42,500 |
बघितलं? 20 वर्षांनी एकाच फंडामध्ये, फक्त खर्चाच्या फरकामुळे, Direct बाजूने साधारण ₹10 लाख+ जास्त राहू शकतात. हे “बाजार दुप्पट झाला” असं नाही — हे फक्त कमी खर्चामुळे तुमच्या खिशात राहिलेले पैसे आहेत. TER गॅप 0.7% असेल तर फरक थोडा कमी, 1.2% असेल तर जास्त. मुद्दा एकच: लांब काळात खर्च महत्त्वाचा.
डायरेक्ट म्युच्युअल फंड, ₹100 पासून SIP, आणि सगळा पोर्टफोलिओ एकाच स्क्रीनवर. Upstox वर खातं उघडा आणि आवडीच्या फंडात Direct SIP लावा.
📲 खातं उघडा आणि Direct SIP लावाAMC ॲपवर आज काय दिसेल? व्यावहारिक चेकलिस्ट
तुम्ही AMC चं ॲप किंवा वेबसाइट उघडून नवीन SIP / lumpsum करत असाल, तर हे तपासा:
- प्लॅन प्रकार पाहा: स्क्रीनवर “Direct” किंवा “Direct Growth” आधी सिलेक्ट झालेलं आहे का?
- Regular क्लिक केलं तर: expense ratio जास्त आहे अशी माहिती / वॉर्निंग / तुलना दिसते का?
- TER आकडा वाचा: Direct आणि Regular दोन्हीचा चालू expense ratio फंडाच्या Factsheet किंवा ॲपमध्ये दिसतो. फरक किती आहे ते नोंदून ठेवा.
- Growth vs IDCW: प्लॅन Direct/Regular वेगळं, आणि Growth/IDCW वेगळं. बहुतेक दीर्घकालीन गुंतवणुकीसाठी Growth.
- SIP प्रकार: रेग्युलर मंथली, स्टेप-अप, फ्लेक्सी — हे Direct/Regular नंतरचे पर्याय आहेत. प्रकारांसाठी SIP चे 8 प्रकार वाचा.
- नॉमिनी: नवीन फोलिओत नॉमिनी भरा. 1 सप्टेंबर 2026 पासून नव्या सिंगल खात्यांसाठी नॉमिनी सक्तीचा आहे.
- स्क्रीनशॉट ठेवा: कोणता प्लॅन निवडला हे नंतर वाद झाला तर कामी येतं.
थर्ड-पार्टी ॲप वापरत असाल तर तिथे डिफॉल्ट Regular असू शकतो. तेव्हा स्वतः “Direct” सर्च करून निवडा, किंवा AMC च्या ॲपवरून Direct घ्या.
जुनी Regular SIP आहे — स्विच करायचं का?
नवा नियम म्हणजे जुन्या SIP आपोआप Direct होत नाहीत. तुमची 2019 पासून चालू असलेली Regular SIP तशीच चालू राहते, जोपर्यंत तुम्ही स्वतः बदल करत नाही.
स्विच म्हणजे काय?
एकाच AMC च्या एकाच फंडात Regular युनिट्स विकून Direct युनिट्स घेणं. AMC ॲप/साइटवर “Switch” पर्याय असतो. काही वेळा तुम्ही Regular SIP थांबवून नवी Direct SIP सुरू करता आणि जुन्या युनिट्स नंतर स्विच करता.
टॅक्स आणि एक्झिट लोड लक्ष्यात ठेवा
| मुद्दा | काय होऊ शकतो |
|---|---|
| इक्विटी फंड स्विच | स्विच = विक्री + खरेदी. 12 महिन्यांत विकल्यास STCG; 12 महिन्यांनंतर LTCG नियम लागू |
| डेट फंड स्विच | स्लॅबनुसार टॅक्स (नवीन नियम). स्विच करण्यापूर्वी हिशोब करा |
| एक्झिट लोड | फंडाच्या नियमानुसार 1 वर्षाच्या आत विकल्यास 0.5%-1% लोड लागू होऊ शकतो |
| मोठा नफा असल्यास | एकदम सगळं स्विच न करता हप्त्याहप्त्याने किंवा नवी SIP Direct + जुनी थोडी थोडी स्विच — विचार करा |
Direct-Regular स्विच आणि टॅक्सची सविस्तर माहिती आमच्या Direct vs Regular गाइड मध्ये आहे.
Regular प्लॅन कधी योग्य ठरू शकतो?
Direct चा खर्च कमी, हे खरं. पण काही लोकांसाठी Regular अजूनही सोयीचा वाटतो. प्रामाणिकपणे सांगतो:
पण एक गडबड टाळा: “माझा एजंट फक्त कमिशनसाठी मला जास्त TER चा फंड दाखवतोय का?” हेही तपासा. जर तुम्ही स्वतः AMC ॲप चालवू शकता, Factsheet वाचू शकता, तर Direct ने खिशात पैसे वाचतात. नवा नियमही नेमका हेच सुलभ करतो — AMC ॲपवर Direct आधी येतो.
डिस्ट्रिब्युटर बंद झाले का? (नाही)
सोशल मीडियावर काही जण लिहितात “SEBI ने Regular बंद केलं”. ते चुकीचं आहे. Regular प्लॅन उपलब्ध आहेत. एजंट कमिशन मिळवू शकतात. फक्त AMC च्या डिजिटल प्लॅटफॉर्मवर:
- Direct डिफॉल्ट
- Regular निवडल्यास जास्त खर्चाची माहिती द्यावी लागते
म्हणजे पारदर्शकता वाढली. गुंतवणूकदार आता डोळे उघडे ठेवून निवड करेल, असा हेतू. डिस्ट्रिब्युटरची भूमिका संपली असं नाही — ज्यांना सेवा हवी त्यांना Regular किंवा फी-ओनली सल्ला दोन्ही पर्याय आहेत.
तुम्ही आजच काय करावं? 6 पावलांचा प्लॅन
- सगळ्या SIP ची यादी काढा: AMC ॲप, ब्रोकर ॲप किंवा MF Central वरून Direct आहे की Regular ते पाहा.
- नव्या गुंतवणुकीसाठी Direct निवडा: AMC ॲपवर आता डिफॉल्टच Direct येईल; तरीही स्क्रीन एकदा तपासा.
- जुन्या Regular चा आढावा: TER फरक, एक्झिट लोड, टॅक्स — मग स्विच किंवा नवी Direct SIP.
- स्टेप-अप लावा: Direct असो वा Regular, पगार वाढला की SIP वाढवा. शिस्त खर्चापेक्षाही मोठी आहे.
- एकच ठिकाणी ट्रॅक करा: अनेक AMC असतील तर एका ॲप/शीटमध्ये सारांश ठेवा.
- प्रश्न असल्यास विचारा: खाली WhatsApp / कॉल वर मराठीत विचारता येतं.
टेबल वाचून काय उपयोग? आज Direct SIP लावली तरच खर्चाचा फरक तुमच्या बाजूने काम करेल. Upstox वर डिमॅट + ट्रेडिंग खातं उघडा.
⚡ आत्ताच खातं उघडासामान्य गैरसमज — आणि सरळ उत्तरं
उदाहरण: पुण्याचा अमित आणि नाशिकची सुनीता
दोन्ही जण एकाच फंडात ₹10,000 ची मासिक SIP करतात. अमितने AMC ॲपवरून Direct Growth निवडलं. सुनीताने बँकेच्या मॅनेजरच्या सांगण्यावरून Regular Growth घेतलं. फंड एकच, व्यवस्थापक एकच, स्टॉक एकच. फक्त TER मध्ये सुमारे 1% फरक.
पाच वर्षांनी दोघांचं स्टेटमेंट आलं. अमितच्या फोलिओत युनिट्स थोडी जास्त आणि मूल्य थोडं जास्त. सुनीताला वाटलं “बाजारानेच फरक केला.” खरं तर बाजार सारखा होता — फरक खर्चाचा होता. दहा-वीस वर्षं हेच चालू राहिलं तर वरच्या टेबलसारखा मोठा आकडा तयार होतो.
सुनीताला एजंटने KYC आणि पहिली SIP सोपी केली, हेही खरं. पण आता ती स्वतः ॲप चालवू शकते. तिने जुन्या SIP चा TER तपासला, एक्झिट लोड संपला होता, आणि छोटा नफा असल्याने हप्त्याहप्त्याने Direct ला स्विच करायचं ठरवलं. नवीन वाढीव SIP मात्र ती थेट Direct मध्ये लावते.
अमितची चूक वेगळी होती — त्याने Direct घेतलं पण फंड निवडताना फक्त “गेल्या वर्षी टॉप रिटर्न” बघितला. Direct खर्च वाचवतो, पण चुकीचा फंड निवडला तर तो फायदा फिका पडतो. म्हणून Direct + योग्य फंड, दोन्ही हवे.
AMC ॲप, MF Central की ब्रोकर ॲप — कुठून Direct घ्यायचं?
Direct प्लॅन घेण्याचे काही सामान्य मार्ग:
| मार्ग | सोय | लक्ष्यात ठेवा |
|---|---|---|
| AMC ची वेबसाइट / ॲप | 1 नोव्हेंबर 2026 पासून Direct डिफॉल्ट; त्या AMC चे सगळे फंड | वेगवेगळ्या AMC साठी वेगवेगळी लॉगिन |
| MF Central / MFU | अनेक AMC एका छताखाली | इंटरफेस थोडा जड वाटू शकतो; सराव हवा |
| ब्रोकर ॲप (Direct मार्ग) | डिमॅट + MF + शेअर्स एकत्र | ॲप Direct देते का Regular हे स्क्रीनवर तपासा |
| एजंट / बँक | पूर्ण सेवा | साधारण Regular; कमिशन TER मध्ये |
तुमच्याकडे आधीच डिमॅट असेल आणि शेअर्स-ETFही करायचे असतील, तर एका चांगल्या ब्रोकर ॲपवर Direct MF सुविधा वापरणं सोयीचं. फक्त SIP लावताना प्लॅन “Direct” आहे ना, हे दोनदा तपासा. काही ॲप्समध्ये डिफॉल्ट Regular असतो आणि Direct साठी वेगळा टॅब असतो.
फक्त एकाच AMC मध्ये गुंतवणूक असेल आणि तुम्ही डिजिटल सोयीचे असाल, तर त्या AMC चं ॲप आता Direct डिफॉल्ट असल्याने खूप सोपं झालं आहे. नवीन SIP लावताना स्क्रीनशॉट ठेवा — “Direct Growth” दिसतंय ना, हे नंतर कामी येतं.
Factsheet मध्ये TER कुठे बघायचा?
AMC ॲप किंवा वेबसाइटवर फंडाचे नाव शोधा → Scheme → Documents / Factsheet / SID. तिथे “Total Expense Ratio” किंवा “TER” दोन ओळींमध्ये दिसतं — Direct आणि Regular. काही ठिकाणी “Regular Plan – Growth” आणि “Direct Plan – Growth” असे वेगळे कॉलम असतात.
TER मध्ये व्यवस्थापन फी, प्रशासकीय खर्च आणि (Regular मध्ये) डिस्ट्रिब्युशन खर्च बसतो. SEBI ने TER वर मर्यादा ठेवल्या आहेत, पण त्या मर्यादेतही Direct आणि Regular मध्ये फरक राहतोच. लहान फरक वाटला तरी SIP वर्षानुवर्षं चालते, म्हणून तो फरक चक्रवाढीने मोठा होतो.
आणखी एक गोष्ट: काही फंडांमध्ये Direct-Regular गॅप खूप कमी असतो (उदा. काही इंडेक्स फंड), तर काही अॅक्टिव्ह फंडांमध्ये गॅप जास्त दिसतो. म्हणून “सगळ्या फंडांमध्ये 1% फरक” असं गृहीत धरू नका — तुमच्या फंडाचा Factsheetच पाहा. वरचं कॅल्क्युलेटर टेबल हे 1% गॅप गृहीत धरून दिशा दाखवण्यासाठी आहे.
नवीन SIP लावताना Direct सोबत हे 5 निर्णय घ्या
प्लॅन Direct ठरला, मग पुढचे निर्णय:
हे पाच निर्णय एकदा नीट घेतले की मग महिन्यामागून महिना ॲप उघडून “आज बाजार काय केला” हे बघण्याची गरज कमी होते. Direct चा फायदा तेव्हाच मिळतो जेव्हा तुम्ही लांब काळ गुंतवत राहता.
काय करू नये? ७ चुका
लumpsum असेल तर? SIP असेल तर? दोन्हीना लागू
नवा डिफॉल्ट नियम फक्त SIP ला नाही — AMC डिजिटल प्लॅटफॉर्मवरून करत असलेल्या नवीन गुंतवणुकीला लागू होतो, lumpsum असो वा SIP. म्हणजे तुम्ही एकरकमी ₹50,000 टाकत असाल, तरी Direct आधी येईल आणि Regular निवडताना जास्त खर्चाची माहिती दिसेल.
SIP मध्ये फरक महिन्यामागून महिना चक्रवाढीने वाढतो, lumpsum मध्ये एकदाच मोठी रक्कम जाते पण तीही वर्षांनी वाढते. दोन्ही बाबतीत कमी TER म्हणजे तुमच्या युनिट्सवर कमी कट. म्हणून “मी lumpsum करतोय म्हणून Regular चालेल” असा विचार करू नका. lumpsum असेल तर टॅक्स आणि एक्झिट लोडची काळजी स्विच करताना जास्त असते, कारण एकाच दिवशी मोठा नफा क्रिस्टलाइझ होऊ शकतो.
काही जण STP वापरतात — liquid मध्ये lumpsum ठेवून दर आठवड्याला किंवा महिन्याला equity मध्ये वळवतात. STP करतानाही स्रोत आणि लक्ष्य दोन्ही Direct ठेवणं खर्च वाचवते. एकाच AMC मध्ये STP सोपं असतं; Direct-Direct कॉम्बिनेशन शक्य आहे का ते ॲपमध्ये तपासा.
थोडक्यात: गुंतवणूक कशीही असो — SIP, lumpsum, STP — AMC ॲपवर Direct डिफॉल्ट आता तुमच्या बाजूने आहे. लेबल वाचा, TER पाहा, आणि मग OK दाबा.
कुटुंबातील इतरांच्या फोलिओसाठी काय?
आई-वडील, जोडीदार किंवा मुलांच्या नावे फोलिओ असतील तर प्रत्येक फोलिओ वेगळा तपासा. तुमचा स्वतःचा Direct असला तरी आईचा Regular असू शकतो — एजंटकडून वर्षांपूर्वी उघडलेला. प्रत्येकाची यादी MF Central किंवा प्रत्येक AMC ॲपमधून काढा.
ज्येष्ठ नागरिकांसाठी ॲप अवघड वाटत असेल, तर तुम्ही त्यांच्या समक्ष AMC ॲपवर Direct SIP लावून देऊ शकता (त्यांच्या KYC आणि संमतीने). किंवा विश्वासू फी-ओनली सल्लागार नेमा. “Regular ठेवू कारण वडील ॲप चालवत नाहीत” ही स्थिती समजू शकते — पण नवीन गुंतवणूक Direct करून, जुनी हळूहळू आढावा घेऊनही व्यवस्था करता येते.
महिलांनी स्वतःच्या पॅनवर Direct फोलिओ उघडणं हीही चांगली सवय. घरखर्च वाचवून छोट्या SIP ने सुरुवात, Direct प्लॅन, नॉमिनी जोडीदार किंवा मुलं — हे सगळं आज AMC ॲपवरून घरबसल्या होतं.
शेवटचं सांगणं: डिफॉल्ट बदलला, शिस्त तीच
मित्रा, 1 नोव्हेंबर 2026 पासून AMC च्या ॲपवर Direct आधी येणं ही गुंतवणूकदारासाठी सोयीची गोष्ट आहे. कमी खर्च, जास्त पारदर्शकता. पण Direct निवडलं म्हणजे काम संपलं असं नाही. योग्य फंड, योग्य SIP रक्कम, स्टेप-अप, आणि 10-15 वर्षं थांबून राहणं — हेच खरं काम आहे.
तुमच्या SIP Direct आहेत की Regular, स्विच करायचं का, किंवा नवी SIP कुठून लावायची — हे प्रश्न असतील तर थेट WhatsApp करा. मराठीत, सोप्या भाषेत बोलू.
खर्चात वाचलेला प्रत्येक रुपया चक्रवाढीने मोठा होतो. उशीर करू नका — आजच खातं उघडा आणि Direct प्लॅनमध्ये सुरुवात करा.
✅ Upstox डिमॅट खातं उघडा — मोफतनेहमी विचारले जाणारे प्रश्न (FAQ)
1 नोव्हेंबर 2026 पासून AMC ॲपवर काय बदललं?
SEBI चे अध्यक्ष तुहिन कांत पांडे यांनी ऑक्टोबरअखेरीस जाहीर केलेल्या फ्रेमवर्कनुसार / बातम्यांनुसार AMC च्या डिजिटल इन्व्हेस्टमेंट प्लॅटफॉर्मवर Direct म्युच्युअल फंड प्लॅन डिफॉल्ट पर्याय आहे. Regular घेता येतो, पण जास्त expense ratio ची माहिती द्यावी लागते.
Regular प्लॅन आता बंद झाला का?
नाही. Regular प्लॅन उपलब्ध आहेत. डिस्ट्रिब्युटर्सना बंदी नाही. फक्त AMC डिजिटल प्लॅटफॉर्मवर Direct डिफॉल्ट आहे आणि Regular निवडताना जास्त खर्चाची माहिती दाखवली जाते.
Direct आणि Regular मध्ये नेमका फरक काय?
एकच फंड, सारखे स्टॉक. Direct मध्ये डिस्ट्रिब्युटर कमिशन नसल्याने expense ratio कमी. Regular मध्ये ट्रेल कमिशन असल्याने TER जास्त. लांब काळात Direct चे NAV वाढीस मदत होते.
खर्चाचा फरक किती मोठा असू शकतो?
फंडानुसार TER गॅप साधारण 0.5% ते 1%+ असतो. उदाहरण गणितात ₹10,000 मासिक SIP, Direct ~12% आणि Regular ~11% (1% गॅप) गृहीत धरले तर 20 वर्षांनी फरक साधारण ₹10 लाख+ होऊ शकतो. हे उदाहरण आहे; प्रत्यक्ष आकडे बदलतात.
माझी जुनी Regular SIP आपोआप Direct होते का?
नाही. जुनी SIP तशीच चालू राहते. Direct हवं असेल तर स्विच करा किंवा जुनी थांबवून नवी Direct SIP सुरू करा. स्विच करण्यापूर्वी एक्झिट लोड आणि टॅक्स तपासा.
Regular वरून Direct स्विच केलं तर टॅक्स लागतो का?
हो, स्विच म्हणजे विक्री + खरेदी. इक्विटी फंडामध्ये होल्डिंग 12 महिन्यांपेक्षा कमी असेल तर STCG, जास्त असेल तर LTCG नियम लागू होऊ शकतात. डेट फंडांसाठी स्लॅबनुसार टॅक्स. मोठा नफा असेल तर हप्त्याहप्त्याने विचारा.
हा नियम सर्व ॲप्सना लागू आहे का?
मुख्य भर AMC च्या स्वतःच्या वेबसाइट आणि मोबाईल ॲप्सवर आहे. थर्ड-पार्टी ॲप, बँक किंवा एजंटकडे Regular आधी दिसू शकतो. म्हणून प्लॅटफॉर्मनुसार स्क्रीन तपासा आणि Direct हवं असेल तर तो पर्याय निवडा.
नवशिक्याने Direct घ्यावं की Regular?
AMC ॲप किंवा ब्रोकर ॲप चालवू शकता आणि Factsheet वाचू शकता तर Direct ने खर्च वाचतो. पूर्ण मदत हवी असेल तर Regular किंवा फी-ओनली सल्लागार. नवा नियम Direct सोपं करतो, पण फंड निवड स्वतः करावीच लागते.
Direct प्लॅन घेण्यासाठी डिमॅट खातं लागतं का?
AMC वेबसाइट/ॲप किंवा MF Central वरून Direct SIP करायला डिमॅट अनिवार्य नाही. पण ETF, शेअर्स, IPO एकत्र ट्रॅक करायचे असतील तर डिमॅट सोयीचं ठरतं.
SIP प्रकार आणि Direct-Regular हे एकच आहे का?
नाही. Direct/Regular हे खर्चाचे प्लॅन आहेत. रेग्युलर मंथली, स्टेप-अप, फ्लेक्सी, ट्रिगर हे SIP चे प्रकार आहेत — पैसे कसे टाकायचे. Direct Growth + स्टेप-अप SIP असा कॉम्बिनेशन करता येतो.