वय 40, खात्यात फारसं काही नाही… मग 60 पर्यंत ₹3 कोटी जमतील का?
परवा एका मित्राचा फोन आला. वय 40, चांगली नोकरी, घराचा EMI चालू, मुलं शाळेत. तो म्हणाला, “यार, आतापर्यंत काही सिरीयसली गुंतवलंच नाही. आता सुरुवात केली तर उशीर झालाय का? लोक म्हणतात रिटायरमेंटला ₹3 कोटी तरी पाहिजेत, ते कसं जमणार?”
हा प्रश्न फक्त त्याचा नाही, आपल्यापैकी खूप जणांचा आहे. तिशीत घर, गाडी, लग्न, मुलं यात पैसे जातात आणि चाळिशी आली की अचानक जाणवतं — अरे, निवृत्तीचं काय? म्हणून आज आपण शांतपणे, कागद-पेन घेऊन बसल्यासारखं पूर्ण गणित बघूया.
आधी थोडक्यात उत्तर देतो, म्हणजे तुमचं टेन्शन कमी होईल. हो, 40 व्या वर्षी सुरुवात करूनही 60 पर्यंत ₹3 कोटी जमवणं शक्य आहे. पण त्यासाठी दरमहा साधारण ₹30,000 ते ₹39,000 ची SIP लागेल (12% किंवा 10% वार्षिक परतावा धरून — हे फक्त उदाहरणाचे आकडे आहेत). एवढी रक्कम एकदम जमत नसेल तर स्टेप-अप SIP चा मार्ग आहे, ज्यात सुरुवात ₹15,000 ते ₹19,000 पासून करता येते आणि दरवर्षी 10% वाढवायची.
म्हणजे उशीर झालाय, पण गाडी सुटलेली नाही. फक्त आता “पुढच्या महिन्यापासून करू” हे वाक्य बंद करायचं. कारण पुढे टेबलमध्ये तुम्हाला दिसेल की फक्त दोन वर्षं उशीर केला तरी दरमहा जवळपास ₹9,000 जास्त भरावे लागतात.
हा लेख वाचून झाल्यावर तुमच्याकडे तीन गोष्टी असतील — तुम्हाला नक्की किती पैसा लागेल याचा अंदाज, दरमहा किती SIP करायची याचं टेबल, आणि पुढच्या 20 वर्षांचा सोपा प्लॅन. चला सुरू करूया.
रिटायरमेंटसाठी सुरुवात जितकी लवकर, तितकी दरमहा SIP कमी. Upstox वर काही मिनिटांत मोफत डिमॅट खातं उघडा, ऑनलाइन KYC करा आणि इंडेक्स फंड किंवा म्युच्युअल फंडाची पहिली SIP आजच लावा.
👉 Upstox वर मोफत खातं उघडा₹3 कोटी हा आकडा कुठून आला? खरंच इतके पैसे लागतील का?
₹3 कोटी ऐकल्यावर खूप मोठा आकडा वाटतो. पण एक गोष्ट विसरू नका — आपण 20 वर्षांनंतरच्या पैशाबद्दल बोलतोय. आज ₹100 मध्ये जे सामान येतं, ते 20 वर्षांनी ₹100 मध्ये येणार नाही. यालाच महागाई म्हणतात. महागाई दरवर्षी साधारण 6% धरली, तर आजचा खर्च 20 वर्षांत जवळपास 3.2 पट होतो.
म्हणून आधी हे बघूया की आज तुमचा घरखर्च किती आहे, आणि 60 व्या वर्षी तोच खर्च किती होईल. त्यावरून तुम्हाला किती मोठा फंड लागेल ते कळेल.
| आजचा मासिक खर्च | 60 व्या वर्षी तोच खर्च (दरमहा) | लागणारा अंदाजे फंड (4% नियम) |
|---|---|---|
| ₹30,000 | ₹96,214 | सुमारे ₹2.89 कोटी |
| ₹40,000 | ₹1,28,285 | सुमारे ₹3.85 कोटी |
| ₹50,000 | ₹1,60,357 | सुमारे ₹4.81 कोटी |
बघा, आज ज्यांचा घरखर्च दरमहा ₹30,000 च्या आसपास आहे, त्यांच्यासाठी ₹3 कोटी हा आकडा बरोबर बसतो. खर्च जास्त असेल तर लक्ष्य पण जास्त ठेवावं लागेल. आणि अजून एक गंमत समजून घ्या — 20 वर्षांनंतरचे ₹3 कोटी म्हणजे आजच्या हिशोबात साधारण ₹93.5 लाख (6% महागाई धरून). म्हणजे ₹3 कोटी हा “श्रीमंत” होण्याचा आकडा नाही, तर साध्या आरामदायक निवृत्तीचा आकडा आहे.
तुमचा आकडा तुम्हीच काढा — 3 सोपे प्रश्न
- आज घरखर्च (EMI सोडून, कारण 60 पर्यंत घराचं कर्ज संपलेलं असेल) दरमहा किती आहे?
- निवृत्तीनंतर कुठले खर्च वाढतील (औषधं, प्रवास) आणि कुठले कमी होतील (मुलांचं शिक्षण, ऑफिस प्रवास)?
- पेन्शन, भाड्याचं उत्पन्न किंवा EPF सारखं दुसरं काही उत्पन्न असेल का? असेल तर तेवढा फंड कमी लागेल.
SIP चं गणित नक्की कसं चालतं? (Groww सारखं सोपं सूत्र)
SIP म्हणजे दर महिन्याला ठराविक रक्कम म्युच्युअल फंडात टाकायची. प्रत्येक हप्त्याला मिळणारा परतावा पुढच्या महिन्यात परत परतावा कमावतो. यालाच चक्रवाढ (compounding) म्हणतात. सुरुवातीला फरक दिसत नाही, पण 12-15 वर्षांनंतर रक्कम झपाट्याने वाढायला लागते.
सगळे ऑनलाइन SIP कॅल्क्युलेटर (Groww, Upstox वगैरे) एकच सूत्र वापरतात:
अंदाजे रक्कम = P × [ (1 + i)n − 1 ] ÷ i × (1 + i)
उदा. ₹30,000 दरमहा, 12% वार्षिक (म्हणजे i = 1% दरमहा), 20 वर्षं (n = 240 महिने). याचं उत्तर येतं साधारण ₹2.997 कोटी. तुम्ही भरलेले पैसे फक्त ₹72 लाख, बाकी सुमारे ₹2.28 कोटी हा परताव्याचा भाग.
आता हे लक्षात ठेवा की 10% किंवा 12% हा परतावा दरवर्षी सारखा येत नाही. एखाद्या वर्षी बाजार 20% वर जातो, एखाद्या वर्षी 10% खाली येतो. लांबच्या काळाची सरासरी हा अंदाज असतो. म्हणूनच आपण दोन्ही आकडे — 10% आणि 12% — बघणार आहोत, म्हणजे तुम्हाला थोडा “सेफ्टी मार्जिन” पण दिसेल.
तुमच्या स्वतःच्या SIP चा खरा परतावा कसा मोजायचा (XIRR) हे पण शिकून घ्या: SIP परतावा कसा मोजायचा — XIRR vs CAGR
SIP for 3 crore: 40 व्या वर्षी ₹3 कोटींसाठी दरमहा किती SIP लागेल?
आता मुख्य प्रश्न. वय 40, निवृत्ती 60 ला, म्हणजे हातात 20 वर्षं. लक्ष्य ₹3 कोटी. खालचा कॅल्क्युलेटर बघा:
| अंदाजित वार्षिक परतावा | दरमहा लागणारी SIP | 20 वर्षांत भरलेले पैसे | परताव्याचा भाग |
|---|---|---|---|
| 10% (थोडं सावध) | ₹39,180 | ₹94.0 लाख | सुमारे ₹2.06 कोटी |
| 12% (इक्विटीची लांबची सरासरी, उदाहरण) | ₹30,026 | ₹72.1 लाख | सुमारे ₹2.28 कोटी |
म्हणजे सरळ हिशोब असा — 12% धरला तर दरमहा सुमारे ₹30,000, आणि 10% धरला तर सुमारे ₹39,000. माझा सल्ला असा की प्लॅन करताना 10% धरा आणि 12% आला तर तो बोनस समजा. कमी धरून प्लॅन केला तर नंतर धक्का बसत नाही.
₹10,000, ₹20,000, ₹30,000 किंवा ₹40,000 SIP केली तर किती जमेल?
कदाचित तुमच्याकडे एवढे पैसे आता नसतील. मग बघूया तुमच्या खिशाला जेवढं परवडतं, तेवढ्यात 20 वर्षांत किती जमेल:
| दरमहा SIP | 20 वर्षांत भरलेले | 10% ने अंदाजे | 12% ने अंदाजे |
|---|---|---|---|
| ₹10,000 | ₹24 लाख | ₹76.6 लाख | ₹99.9 लाख |
| ₹20,000 | ₹48 लाख | ₹1.53 कोटी | ₹2.00 कोटी |
| ₹30,000 | ₹72 लाख | ₹2.30 कोटी | ₹3.00 कोटी |
| ₹40,000 | ₹96 लाख | ₹3.06 कोटी | ₹4.00 कोटी |
₹10,000 ची SIP पण 20 वर्षांत जवळपास ₹1 कोटीपर्यंत जाऊ शकते (12% उदाहरणात). म्हणजे “माझ्याकडे मोठी रक्कम नाही म्हणून काहीच करत नाही” हा विचार सगळ्यात महागात पडतो. जेवढं जमतं तेवढ्याने सुरू करा, आणि पगार वाढला की SIP वाढवा.
30, 35, 40 की 45? उशिरा सुरुवात किती महागात पडते
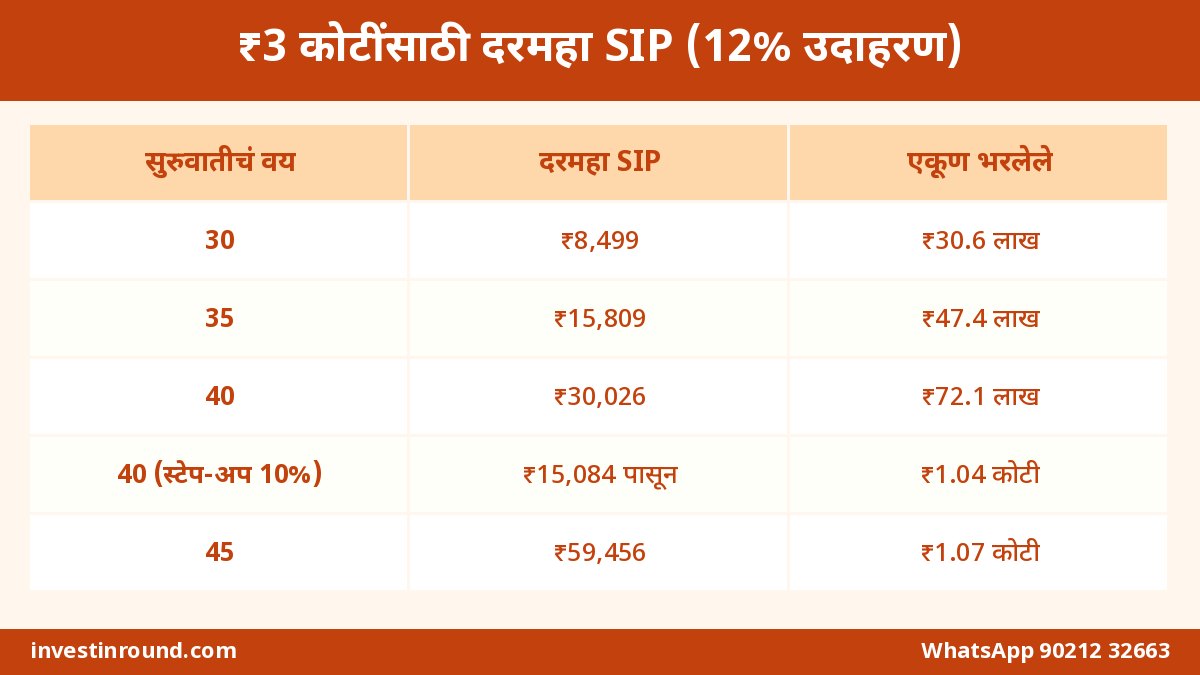
हा भाग थोडा कडू आहे, पण समजून घ्यायलाच हवा. ₹3 कोटींचं तेच लक्ष्य, 60 व्या वर्षी, फक्त सुरुवातीचं वय बदललं तर दरमहा SIP किती बदलते ते बघा (12% उदाहरण परतावा):
| सुरुवातीचं वय | वर्षं हातात | दरमहा SIP (12%) | दरमहा SIP (10%) | एकूण भरलेले (12%) |
|---|---|---|---|---|
| 30 | 30 | ₹8,499 | ₹13,162 | ₹30.6 लाख |
| 35 | 25 | ₹15,809 | ₹22,423 | ₹47.4 लाख |
| 40 | 20 | ₹30,026 | ₹39,180 | ₹72.1 लाख |
| 42 | 18 | ₹39,193 | — | ₹84.7 लाख |
| 45 | 15 | ₹59,456 | ₹71,783 | ₹1.07 कोटी |
30 व्या वर्षी सुरू करणाऱ्याला दरमहा फक्त ₹8,500 लागतात, तर 45 व्या वर्षी सुरू करणाऱ्याला जवळपास ₹59,500 — सात पट! आणि बघा, 40 वरून फक्त 42 केलं तरी SIP ₹30,026 वरून ₹39,193 होते. दोन वर्षांचा आळस दरमहा सुमारे ₹9,000 चा जास्तीचा बोजा.
एवढे पैसे आत्ता जमत नाहीत? ₹3 कोटींसाठी स्टेप-अप SIP हा खरा उपाय
बहुतेक 40 वर्षांच्या लोकांकडे EMI, मुलांची फी, आई-वडिलांचा खर्च असतो. त्यामुळे लगेच ₹30,000-₹39,000 बाजूला काढणं कठीण. इथे स्टेप-अप SIP कामाला येते. यात तुम्ही कमी रकमेने सुरुवात करता आणि दरवर्षी पगारवाढीसोबत SIP ठराविक टक्के (उदा. 10%) वाढवता.
| कालावधी | परतावा | पहिल्या वर्षीची मासिक SIP | एकूण भरलेले पैसे | शेवटी अंदाजे |
|---|---|---|---|---|
| 20 वर्षं (वय 40-60) | 12% | ₹15,084 | ₹1.04 कोटी | ₹3 कोटी |
| 20 वर्षं (वय 40-60) | 10% | ₹18,581 | ₹1.28 कोटी | ₹3 कोटी |
| 15 वर्षं (वय 45-60) | 12% | ₹34,547 | ₹1.32 कोटी | ₹3 कोटी |
| 15 वर्षं (वय 45-60) | 10% | ₹40,334 | ₹1.54 कोटी | ₹3 कोटी |
म्हणजे साध्या SIP ला ₹30,026 लागत होते, तिथे स्टेप-अप SIP मध्ये पहिल्या वर्षी फक्त ₹15,084 पासून सुरुवात करता येते (12% उदाहरणात). एकूण भरलेले पैसे थोडे जास्त होतात, कारण नंतरच्या वर्षांत SIP मोठी होते, पण आजच्या खिशावरचा भार निम्म्यावर येतो. चाळिशीतल्या माणसासाठी हा सगळ्यात व्यवहारी मार्ग आहे.
बहुतेक फंड हाऊस आणि ॲप्समध्ये SIP लावतानाच “Top-up” किंवा “Step-up” पर्याय असतो. एकदा सेट केलं की दरवर्षी आपोआप वाढ होते, आठवण ठेवायची गरज नाही. साधी SIP आणि स्टेप-अप SIP ची सविस्तर तुलना इथे वाचा: स्टेप-अप SIP vs साधी SIP — 10% वाढीचं गणित
₹15,000 ची स्टेप-अप SIP असो की ₹30,000 ची साधी SIP — सुरुवात आज झाली तरच गणित खरं होतं. Upstox वर मोफत खातं उघडा, डायरेक्ट म्युच्युअल फंड निवडा आणि “Step-up” पर्याय लावून निवांत व्हा.
✅ आत्ताच SIP सुरू कराआधी साठवलेले पैसे (EPF, PPF, FD) कसे मोजायचे?
40 व्या वर्षी “काहीच नाही” असं म्हणणारे बहुतेक लोक विसरतात की त्यांच्याकडे EPF असतो, एखादं PPF खातं असतं, किंवा एखादी FD पडून असते. हे पैसे पण तुमच्या रिटायरमेंट फंडाचा भाग आहेत. ते मोजले की दरमहा लागणारी SIP कमी होते.
उदाहरण घेऊया. समजा तुमच्याकडे आज ₹10 लाख आहेत (EPF + PPF + म्युच्युअल फंड मिळून) आणि ते पुढची 20 वर्षं न काढता वाढू दिले:
| मुद्दा | रक्कम |
|---|---|
| ₹10 लाख, 20 वर्षांनी (12% उदाहरण) | सुमारे ₹96.5 लाख |
| ₹3 कोटींपैकी उरलेलं लक्ष्य | सुमारे ₹2.04 कोटी |
| त्यासाठी दरमहा SIP (12%) | सुमारे ₹20,371 |
| काहीच साठवलेलं नसतं तर लागली असती | ₹30,026 |
बघा, फक्त जुने ₹10 लाख हिशोबात घेतले तर दरमहा जवळपास ₹9,700 कमी लागतात. फक्त एक अट — हे पैसे मधेच काढायचे नाहीत. घर दुरुस्ती, लग्न, गाडी यासाठी EPF काढला की हे गणित बिघडतं. (EPF चा परतावा आणि PPF चा 7.1% दर इक्विटीपेक्षा कमी असतो, त्यामुळे खरा आकडा थोडा कमी येईल — हे फक्त अंदाजासाठी आहे.)
पैसे नक्की कुठे गुंतवायचे? वयानुसार सोपी वाटणी
20 वर्षांचं लक्ष्य असेल तर त्याचा मोठा भाग इक्विटी (शेअर बाजाराशी संबंधित फंड) मध्ये ठेवावा लागतो, कारण लांबच्या काळात महागाईला हरवण्याची ताकद इक्विटीत असते. पण 55-58 वर्षं आली की धोका कमी करायचा असतो. खाली एक साधी उदाहरणादाखल वाटणी आहे:
| वय | इक्विटी फंड (उदाहरण) | डेट / सुरक्षित (EPF, PPF, डेट फंड) | काय लक्षात ठेवायचं |
|---|---|---|---|
| 40-47 | 70-75% | 25-30% | हा वाढीचा काळ, बाजार पडला तर घाबरू नका |
| 48-54 | 55-65% | 35-45% | दरवर्षी एकदा वाटणी तपासा |
| 55-60 | 35-45% | 55-65% | पुढच्या 3-5 वर्षांचा खर्च सुरक्षित ठिकाणी हलवा |
कोणत्या प्रकारचे फंड?
कमी खर्च, फंड मॅनेजरचा धोका नाही. रिटायरमेंटचा पाया म्हणून चांगला. सविस्तर: इंडेक्स फंड SIP गाईड
मोठ्या, मध्यम, लहान कंपन्यांत फंड मॅनेजर गरजेनुसार पैसे फिरवतो. एक फंड, सगळा बाजार.
50 नंतर धोका कमी करायचा असेल तेव्हा उपयोगी. इक्विटी आणि डेट दोन्ही एकाच फंडात.
सुरक्षित भाग. NPS मध्ये टॅक्सचा फायदा पण. सविस्तर: NPS पेन्शन प्लॅन
2-3 फंड पुरेसे आहेत. 8-10 फंड घेऊन काही फायदा होत नाही, उलट गोंधळ वाढतो. आणि शक्यतो डायरेक्ट प्लॅन निवडा. 20 वर्षांत डायरेक्ट आणि रेग्युलर प्लॅनच्या खर्चातला फरक लाखो रुपयांचा होतो: डायरेक्ट vs रेग्युलर प्लॅन
चाळिशीनंतर परवडत नाहीत अशा 6 चुका
पडत्या बाजारात तुमचे पैसे जास्त युनिट्स घेतात. नेमक्या त्याच वेळी थांबवलं तर चक्रवाढीचा सगळ्यात चांगला भाग तुम्ही गमावता.
शिक्षणासाठी कर्ज मिळतं, रिटायरमेंटसाठी नाही. दोन्हीसाठी वेगळी SIP ठेवा.
एक मोठं हॉस्पिटल बिल 10 वर्षांची बचत खाऊ शकतं. आधी स्वतःचा आणि कुटुंबाचा आरोग्य विमा घ्या.
टॅक्सनंतर FD चा परतावा अनेकदा महागाईइतकाच राहतो. 20 वर्षांच्या लक्ष्यासाठी तो पुरेसा नाही.
पगार 8-10% वाढतो, पण SIP वर्षानुवर्षं तीच. दरवर्षी किमान पगारवाढीइतकी SIP वाढवा.
लवकर पैसा कमवायच्या नादात F&O किंवा टिप्सवर ट्रेडिंग केलं तर रिटायरमेंटचे पैसे धोक्यात येतात.
60 नंतर पैसे कसे काढायचे? SWP चा सोपा मार्ग
फंड जमवणं ही अर्धी लढाई आहे. 60 नंतर तो फंड हुशारीने वापरणं ही उरलेली अर्धी. एकदम सगळे पैसे काढून FD त टाकणं किंवा बँकेत ठेवणं योग्य नाही. त्याऐवजी SWP (Systematic Withdrawal Plan) वापरता येतो — फंडातून दर महिन्याला ठराविक रक्कम तुमच्या बँक खात्यात येते, आणि उरलेले पैसे गुंतलेलेच राहतात.
| फंड | वार्षिक काढणी (4%) | दरमहा अंदाजे | आजच्या पैशात किंमत (6% महागाई, 20 वर्षं) |
|---|---|---|---|
| ₹2 कोटी | ₹8 लाख | ₹66,667 | सुमारे ₹20,800 |
| ₹3 कोटी | ₹12 लाख | ₹1,00,000 | सुमारे ₹31,200 |
| ₹4 कोटी | ₹16 लाख | ₹1,33,333 | सुमारे ₹41,600 |
म्हणजे 2046 मधला ₹1 लाख आजच्या साधारण ₹31,000 इतका असेल. म्हणूनच मी वर म्हटलं, ₹3 कोटी हा आरामदायक पण साधा आकडा आहे. SWP कसा लावायचा, किती टक्के काढायचे, याचं पूर्ण उदाहरण इथे: SWP — निवृत्तीनंतर दरमहा उत्पन्न
आज लावलेली छोटी SIP 60 व्या वर्षी दरमहा पगारासारखं उत्पन्न देऊ शकते. Upstox वर डिमॅट + म्युच्युअल फंड खातं एकाच ठिकाणी उघडा — इंडेक्स फंड, ETF, हायब्रिड फंड सगळं एका ॲपमध्ये.
📲 Upstox खातं उघडाटॅक्सचं थोडक्यात — शेवटी हातात किती येईल?
इक्विटी म्युच्युअल फंड एक वर्षापेक्षा जास्त ठेवून विकले तर त्याला दीर्घकालीन भांडवली नफा (LTCG) म्हणतात. सध्याच्या नियमांनुसार वर्षाला ₹1.25 लाखांपर्यंतचा असा नफा करमुक्त असतो आणि त्यावरच्या नफ्यावर 12.5% टॅक्स लागतो. एक वर्षाच्या आत विकले तर 20% (STCG).
SWP मध्ये चांगली गोष्ट अशी की तुम्ही दर महिन्याला थोडे युनिट्स विकता, आणि त्यातला फक्त नफ्याचा भाग करपात्र असतो. त्यामुळे निवृत्तीनंतर दरवर्षी ₹1.25 लाखांची सूट वापरत, कमी टॅक्समध्ये पैसे काढता येतात. सविस्तर नियम: म्युच्युअल फंड टॅक्स — LTCG, STCG आणि ₹1.25 लाख सूट
40 व्या वर्षी रिटायरमेंट प्लॅनिंग: आजपासूनचा 7 स्टेप प्लॅन
- आकडा ठरवा: आजचा मासिक खर्च × 3.2 × 300 — हा तुमचा अंदाजे रिटायरमेंट फंड (20 वर्षं, 6% महागाई, 4% नियम).
- आधीचे पैसे मोजा: EPF, PPF, म्युच्युअल फंड, FD — सगळ्यांची यादी करा.
- SIP ठरवा: वरचं टेबल बघून दरमहा SIP किंवा स्टेप-अप SIP ची सुरुवातीची रक्कम ठरवा.
- फंड निवडा: 1 इंडेक्स फंड + 1 फ्लेक्सी कॅप + (हवं तर) 1 हायब्रिड. डायरेक्ट प्लॅन, ग्रोथ ऑप्शन.
- ऑटो-डेबिट लावा: पगार आल्यानंतर 2-3 दिवसांनी SIP ची तारीख ठेवा, म्हणजे पैसे आधी गुंतले जातील.
- विमा पक्का करा: टर्म इन्शुरन्स आणि हेल्थ इन्शुरन्स — म्हणजे संकटात SIP तोडावी लागणार नाही.
- वर्षातून एकदा तपासा: दर वाढदिवसाला SIP 10% वाढवा आणि वयानुसार इक्विटी-डेट वाटणी बघा.
हे सात स्टेप्स आज एका तासात पूर्ण होतात. त्यानंतर फक्त एकच काम — पुढची 20 वर्षं संयम ठेवायचा. बाजार वर-खाली होईल, बातम्या घाबरवतील, पण SIP चालू ठेवली तर गणित तुमच्या बाजूने काम करत राहतं.
तुमचं वय, पगार, खर्च वेगवेगळा असतो. तुमच्यासाठी नेमकी किती SIP, कोणत्या फंडात, हे समजून घ्यायचं असेल तर आम्हाला थेट संपर्क करा:
आजच पहिली SIP लावा आणि पुढच्या वाढदिवसाला ती 10% वाढवा. Upstox वर खातं उघडायला ना कागदपत्रांचा ढीग, ना ब्रँचमध्ये जायची गरज — फक्त मोबाईल आणि आधार-पॅन.
🌅 माझा रिटायरमेंट प्रवास सुरू करातीन मित्र, तीन वेगळे प्लॅन — तुम्ही कोणत्यात बसता?
आकडे खूप झाले, आता थोडं आपल्या आजूबाजूच्या लोकांसारखं बघूया. ही तीन काल्पनिक उदाहरणं आहेत, पण तुम्हाला यातलं एखादं नक्की ओळखीचं वाटेल.
1) संदीप — पगार चांगला, बचत शून्य
संदीप 40 चा आहे, पुण्यात IT मध्ये काम करतो, पगार चांगला आहे पण आतापर्यंत सगळा पैसा घर आणि गाडीत गेला. EMI संपायला अजून 8 वर्षं आहेत. त्याच्यासाठी साधी ₹30,000 ची SIP आत्ता कठीण आहे. म्हणून त्याने ₹16,000 ची स्टेप-अप SIP सुरू केली, दरवर्षी 10% वाढ. EMI संपल्यावर तो EMI ची रक्कम पण SIP मध्ये वळवणार आहे. असं केलं तर तो ₹3 कोटींच्या पुढे पण जाऊ शकतो.
2) सुनीता — सरकारी नोकरी, EPF/PPF भरपूर
सुनीता 41 ची आहे. तिच्याकडे EPF आणि PPF मिळून सुमारे ₹12 लाख आहेत आणि ते ती मधे काढणार नाही. त्यामुळे तिला पूर्ण ₹30,000 ची गरज नाही. ती ₹18,000-₹20,000 ची इक्विटी SIP करते आणि उरलेलं सुरक्षित भाग EPF-PPF मधून येतो. तिचं लक्ष्य तुलनेने सोपं आहे.
3) राजू — छोटा व्यवसाय, उत्पन्न वर-खाली
राजूचं किराणा दुकान आहे. काही महिने चांगले जातात, काही नाही. त्याने ₹10,000 ची फिक्स SIP लावली आहे आणि दिवाळी, लग्नसराई सारख्या चांगल्या सीझनमध्ये जास्तीचे पैसे एकरकमी टाकतो. फिक्स SIP शिस्त देते, आणि एकरकमी टाकलेले पैसे वेग देतात. व्यावसायिकांसाठी हा मिश्र मार्ग छान काम करतो.
नेहमी विचारले जाणारे प्रश्न (FAQ)
1. 40 व्या वर्षी SIP सुरू करून ₹3 कोटी जमू शकतात का?
हो, शक्य आहे. 60 व्या वर्षी ₹3 कोटींसाठी 12% उदाहरण परताव्याने दरमहा सुमारे ₹30,026 आणि 10% ने सुमारे ₹39,180 ची SIP लागते. हे अंदाज आहेत, खरा परतावा बाजारावर अवलंबून असतो.
2. एवढी मोठी SIP परवडत नसेल तर काय करायचं?
स्टेप-अप SIP करा. दरवर्षी SIP 10% वाढवली तर पहिल्या वर्षी फक्त सुमारे ₹15,084 (12% उदाहरण) किंवा ₹18,581 (10% उदाहरण) पासून सुरुवात करून 20 वर्षांत ₹3 कोटींपर्यंत पोहोचता येतं.
3. मला खरंच ₹3 कोटी लागतील हे कसं ठरवायचं?
आजचा मासिक खर्च घ्या, त्याला 20 वर्षांच्या 6% महागाईसाठी साधारण 3.2 ने गुणा, मग वार्षिक खर्च काढून त्याला 25 ने गुणा (4% नियम). आज ₹30,000 मासिक खर्च असेल तर हा आकडा सुमारे ₹2.89 कोटी येतो.
4. 20 वर्षांनी ₹3 कोटींची आजच्या हिशोबात किंमत किती?
दरवर्षी 6% महागाई धरली तर 20 वर्षांनंतरचे ₹3 कोटी म्हणजे आजचे साधारण ₹93.5 लाख. म्हणूनच लक्ष्य ठरवताना महागाई धरणं खूप गरजेचं आहे.
5. रिटायरमेंटसाठी कोणते म्युच्युअल फंड चांगले?
20 वर्षांच्या लक्ष्यासाठी निफ्टी 50 इंडेक्स फंड आणि फ्लेक्सी कॅप फंड हा साधा पाया होऊ शकतो. 50 नंतर हायब्रिड फंड आणि डेट भाग वाढवा. 2-3 फंड पुरेसे, डायरेक्ट प्लॅन आणि ग्रोथ ऑप्शन निवडा.
6. EPF आणि PPF चे पैसे रिटायरमेंट फंडात मोजायचे का?
हो. हे पैसे मधे न काढता ठेवले तर ते तुमच्या रिटायरमेंट फंडाचाच भाग आहेत. उदा. आज ₹10 लाख 20 वर्षं 12% ने वाढले तर सुमारे ₹96.5 लाख होतात आणि दरमहा लागणारी SIP ₹30,026 वरून सुमारे ₹20,371 वर येते.
7. दोन-तीन वर्षं थांबून सुरुवात केली तर काय फरक पडतो?
खूप पडतो. ₹3 कोटींसाठी 40 व्या वर्षी सुरुवात केली तर सुमारे ₹30,026 लागतात, 42 ला सुमारे ₹39,193 आणि 45 ला सुमारे ₹59,456 (12% उदाहरण). जेवढा उशीर, तेवढी मोठी SIP.
8. बाजार पडला तर रिटायरमेंटची SIP थांबवावी का?
नाही. पडत्या बाजारात SIP ला स्वस्तात जास्त युनिट्स मिळतात. लांबच्या लक्ष्यासाठी SIP चालू ठेवणं हेच फायद्याचं असतं. फक्त निवृत्तीच्या 3-5 वर्षं आधी हळूहळू सुरक्षित फंडात पैसे हलवा.
9. 60 नंतर रिटायरमेंट फंडातून पैसे कसे काढायचे?
सगळे पैसे एकदम काढण्याऐवजी SWP वापरा. दर महिन्याला ठराविक रक्कम बँकेत येते आणि उरलेले पैसे गुंतलेले राहतात. ₹3 कोटींवर 4% प्रमाणे वर्षाला ₹12 लाख म्हणजे महिन्याला ₹1 लाख काढता येतात.
10. रिटायरमेंटच्या म्युच्युअल फंडावर टॅक्स किती लागतो?
इक्विटी फंड एक वर्षाहून जास्त ठेवून विकले तर वर्षाला ₹1.25 लाखांपर्यंतचा नफा करमुक्त आणि त्यावर 12.5% LTCG टॅक्स. एक वर्षाच्या आत विकले तर 20% STCG. SWP मध्ये फक्त नफ्याच्या भागावर टॅक्स लागतो.