

नमस्कार मित्रांनो! आज एक सोपा प्रश्न विचारतो. पाच वर्षांपूर्वी तुमचा पगार किती होता आणि आज किती आहे? बहुतेकांचा पगार वाढलेला असतो — कुणाचा 20%, कुणाचा दुप्पट. पण त्याच पाच वर्षांत तुमची SIP किती वाढली? खूप लोकांचं उत्तर असतं, “SIP तर तेवढीच आहे, ₹2,000 किंवा ₹5,000 — सुरुवातीला लावली ती तशीच चालू आहे.”
इथेच एक मोठी संधी हातातून निसटते. पगार वाढतो, खर्च वाढतो, जीवनशैली वाढते — पण गुंतवणूक तिथेच थांबलेली असते. यावरचा सोपा, शांत उपाय म्हणजे स्टेप-अप SIP (काही फंड हाऊस याला SIP टॉप-अप म्हणतात). आज आपण क्लासमध्ये बसल्यासारखं समजून घेऊ — नॉर्मल SIP आणि स्टेप-अप SIP मध्ये नेमका फरक काय, 10-15-20-25 वर्षांत आकड्यांमध्ये किती फरक पडतो, किती टक्के वाढ ठेवायची, ती कशी सेट करायची आणि कोणत्या चुका टाळायच्या.
नॉर्मल SIP म्हणजे काय? आधी पाया पक्का करूया
SIP म्हणजे Systematic Investment Plan — दर महिन्याला ठरलेल्या तारखेला ठरलेली रक्कम म्युच्युअल फंडात आपोआप गुंतवली जाते. बँकेतून ऑटो-डेबिट होतं, आपल्याला दर महिन्याला काही करावं लागत नाही. बाजार खाली असेल तेव्हा त्याच पैशांत जास्त युनिट्स मिळतात, बाजार वर असेल तेव्हा कमी — यालाच रुपी कॉस्ट ॲव्हरेजिंग म्हणतात.
नॉर्मल SIP मध्ये रक्कम कायम तीच राहते. समजा तुम्ही 2026 मध्ये ₹5,000 ची SIP सुरू केली, तर 2046 मध्येही ती ₹5,000 च राहील — जोपर्यंत तुम्ही स्वतः बदल करत नाही. शिस्तीसाठी हे उत्तम आहे, पण एक अडचण आहे: महागाई. आज ₹5,000 ला जी किंमत आहे, ती 15-20 वर्षांनी राहणार नाही. म्हणजे तुमची SIP कागदावर तेवढीच दिसते, पण तिची “खरी ताकद” दरवर्षी थोडी थोडी कमी होत जाते.
SIP ची मूलभूत माहिती, फंड कसा निवडायचा आणि खातं कसं उघडायचं, हे आधी वाचायचं असेल तर आपला SIP मध्ये गुंतवणूक कशी करायची हा लेख नक्की बघा.
स्टेप-अप SIP म्हणजे काय? सोप्या भाषेत
स्टेप-अप SIP म्हणजे दरवर्षी (किंवा ठरलेल्या कालावधीनंतर) SIP ची रक्कम आपोआप वाढवण्याची सोय. तुम्ही सुरुवातीलाच सांगता — “माझी SIP ₹5,000 ने सुरू करा आणि दरवर्षी 10% ने वाढवा.” मग पहिल्या वर्षी दरमहा ₹5,000, दुसऱ्या वर्षी ₹5,500, तिसऱ्या वर्षी ₹6,050 — असं जिन्याच्या पायऱ्यांसारखं वाढत जातं. म्हणूनच नाव “स्टेप-अप”.
वाढ दोन प्रकारे ठेवता येते:
- टक्केवारीने वाढ: उदा. दरवर्षी 5%, 10% किंवा 15%. रक्कम मोठी होत गेली की वाढही मोठी होते.
- ठरावीक रकमेने वाढ: उदा. दरवर्षी ₹500 किंवा ₹1,000 ने. समजायला सोपी आणि बजेटला हलकी.
बहुतेक फंड हाऊस आणि गुंतवणूक ॲप्समध्ये ही सोय “Step-up”, “Top-up” किंवा “SIP Booster” अशा नावाने मिळते. वाढ वार्षिक की सहामाही, किमान टॉप-अप रक्कम किती (अनेक ठिकाणी ₹500 किंवा त्याच्या पटीत), कमाल मर्यादा काय — हे नियम फंड हाऊसनुसार बदलतात, म्हणून ज्या योजनेत SIP लावताय तिचे नियम एकदा वाचून घ्या.
नॉर्मल SIP vs स्टेप-अप SIP: 20 वर्षांचं सरळ गणित
आता खरी मजा बघूया. समजा राहुल आणि प्रिया दोघेही 25 वर्षांचे आहेत आणि दोघेही दरमहा ₹5,000 ने SIP सुरू करतात. राहुल नॉर्मल SIP ठेवतो. प्रिया दरवर्षी 10% स्टेप-अप ठेवते. दोघांच्या फंडाचा सरासरी परतावा 12% गृहीत धरूया.
| तपशील (20 वर्षं, 12% गृहीत) | राहुल: नॉर्मल SIP | प्रिया: 10% स्टेप-अप SIP |
|---|---|---|
| पहिल्या वर्षी दरमहा SIP | ₹5,000 | ₹5,000 |
| 20 व्या वर्षी दरमहा SIP | ₹5,000 | सुमारे ₹30,580 |
| एकूण स्वतःचे पैसे गुंतवले | ₹12 लाख | सुमारे ₹34.4 लाख |
| 20 वर्षांनंतर अंदाजे मूल्य | सुमारे ₹50 लाख | सुमारे ₹99.4 लाख |
| फायदा (मूल्य − गुंतवणूक) | सुमारे ₹38 लाख | सुमारे ₹65 लाख |
बघा — सुरुवात दोघांची एकाच रकमेने झाली. पण 20 वर्षांनी प्रियाचा फंड राहुलच्या जवळपास दुप्पट झालेला दिसतो. आणि महत्त्वाचं म्हणजे प्रियाला पहिल्या दिवशी एकदम मोठी रक्कम काढावी लागली नाही. तिची SIP तिच्या पगाराबरोबर हळूहळू वाढली.
किती टक्के स्टेप-अप ठेवायचा? 0%, 5%, 10%, 15% ची तुलना
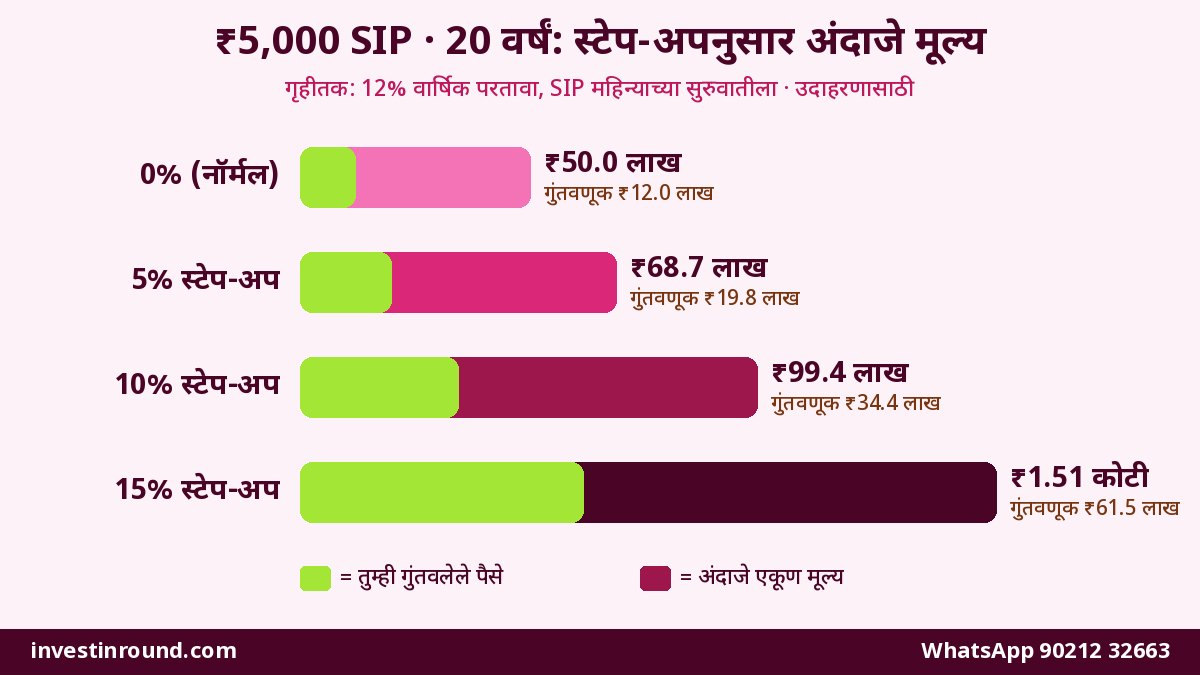
आता प्रश्न येतो — 10% च का? 5% ठेवलं तर? 15% ठेवलं तर? खालची तक्ता बघा. सुरुवात ₹5,000, कालावधी 20 वर्षं, परतावा 12% गृहीत:
| वार्षिक स्टेप-अप | 20 व्या वर्षी दरमहा SIP | एकूण गुंतवणूक | 20 वर्षांनंतर अंदाजे मूल्य |
|---|---|---|---|
| 0% (नॉर्मल) | ₹5,000 | ₹12.0 लाख | सुमारे ₹50.0 लाख |
| 5% | सुमारे ₹12,635 | सुमारे ₹19.8 लाख | सुमारे ₹68.7 लाख |
| 10% | सुमारे ₹30,580 | सुमारे ₹34.4 लाख | सुमारे ₹99.4 लाख |
| 15% | सुमारे ₹71,159 | सुमारे ₹61.5 लाख | सुमारे ₹1.51 कोटी |
यातून तीन गोष्टी शिकायच्या:
- 5% स्टेप-अप सुद्धा मोठा फरक करतो. काहीच न वाढवण्यापेक्षा 5% वाढ ठेवली तरी फंड सुमारे ₹18-19 लाखांनी जास्त दिसतो.
- 10% हा बहुतेक नोकरदारांसाठी “गोड बिंदू” आहे. बऱ्याच लोकांची दरवर्षीची पगारवाढ 7-12% च्या आसपास असते, त्यामुळे 10% वाढ पचवता येते.
- 15% आकर्षक दिसतो, पण काळजी घ्या. 20 व्या वर्षी दरमहा ₹71,000 पेक्षा जास्त SIP — म्हणजे तुमचं उत्पन्नही तसंच वेगाने वाढलं पाहिजे. नाहीतर मध्येच SIP थांबवावी लागते आणि सगळं नियोजन बिघडतं.
वेळेचा जादूई परिणाम: 10, 15, 20, 25 वर्षं
SIP मध्ये सगळ्यात मोठी ताकद “वेळ” आहे. स्टेप-अप सोबत वेळ मिळाला की कंपाउंडिंग किती वेगाने काम करतं, हे बघा (₹5,000 सुरुवात, 12% गृहीत):
| कालावधी | नॉर्मल SIP: अंदाजे मूल्य | 10% स्टेप-अप: अंदाजे मूल्य | फरक |
|---|---|---|---|
| 10 वर्षं | सुमारे ₹11.6 लाख | सुमारे ₹16.9 लाख | सुमारे ₹5.3 लाख |
| 15 वर्षं | सुमारे ₹25.2 लाख | सुमारे ₹43.4 लाख | सुमारे ₹18.2 लाख |
| 20 वर्षं | सुमारे ₹50.0 लाख | सुमारे ₹99.4 लाख | सुमारे ₹49.5 लाख |
| 25 वर्षं | सुमारे ₹94.9 लाख | सुमारे ₹2.14 कोटी | सुमारे ₹1.19 कोटी |
पहिल्या 10 वर्षांत फरक फक्त ₹5 लाखांचा दिसतो. अनेक लोक इथेच कंटाळतात — “एवढं वाढवून काय मिळालं?” पण 20 व्या आणि 25 व्या वर्षी फरक प्रचंड वाढतो. कंपाउंडिंगचं फळ शेवटच्या वर्षांत सगळ्यात जास्त दिसतं. म्हणूनच मधे थांबू नका.
परतावा 12% ऐवजी 10% च मिळाला तर? तोही हिशोब बघू: 20 वर्षांत नॉर्मल SIP सुमारे ₹38.3 लाख आणि 10% स्टेप-अप सुमारे ₹80.7 लाख. म्हणजे परतावा कमी गृहीत धरला तरी स्टेप-अपचा फायदा तसाच ठळक राहतो.
₹1 कोटीचं ध्येय: नॉर्मल SIP ने किती, स्टेप-अपने किती?
बरेच जण विचारतात, “20 वर्षांत ₹1 कोटी करायचे असतील तर किती SIP करावी लागेल?” 12% परतावा गृहीत धरला तर:
| पद्धत | सुरुवातीची दरमहा SIP | वैशिष्ट्य |
|---|---|---|
| नॉर्मल SIP (20 वर्षं) | सुमारे ₹10,000 | पहिल्या दिवसापासून मोठी रक्कम, नंतर तीच |
| 10% स्टेप-अप (20 वर्षं) | सुमारे ₹5,000 | सुरुवात अर्ध्या रकमेने, दरवर्षी वाढ |
हाच स्टेप-अपचा सगळ्यात व्यावहारिक फायदा आहे. 25 वर्षांच्या तरुणाला पहिल्या नोकरीत ₹10,000 ची SIP शक्य नसते. पण ₹5,000 शक्य असते, आणि दरवर्षी थोडी वाढ शक्य असते. मोठं ध्येय छोट्या सुरुवातीने गाठता येतं — फक्त दरवर्षी पायरी चढत राहायची.
टक्केवारीने वाढ की ठरावीक रकमेने वाढ?
काही लोकांना टक्केवारीचं गणित आवडत नाही. त्यांच्यासाठी “दरवर्षी ₹500 किंवा ₹1,000 वाढवा” हा पर्याय सोपा आहे. तुलना बघा (₹5,000 सुरुवात, 20 वर्षं, 12% गृहीत):
| स्टेप-अपचा प्रकार | 20 व्या वर्षी दरमहा SIP | एकूण गुंतवणूक | अंदाजे मूल्य |
|---|---|---|---|
| दरवर्षी +₹500 | ₹14,500 | ₹23.4 लाख | सुमारे ₹79.2 लाख |
| दरवर्षी +₹1,000 | ₹24,000 | ₹34.8 लाख | सुमारे ₹1.09 कोटी |
| दरवर्षी +10% | सुमारे ₹30,580 | सुमारे ₹34.4 लाख | सुमारे ₹99.4 लाख |
गंमत बघा — “₹1,000 ठरावीक वाढ” आणि “10% वाढ” यात एकूण गुंतवणूक जवळपास सारखी आहे, पण ठरावीक वाढीत सुरुवातीच्या वर्षांत जास्त पैसे जातात, त्यामुळे त्यांना कंपाउंडिंगसाठी जास्त वेळ मिळतो. टक्केवारीच्या वाढीत शेवटच्या वर्षांत मोठी रक्कम जाते.
कोणासाठी काय?
- पगार नियमित आणि दरवर्षी वाढणारा (नोकरदार) — टक्केवारी स्टेप-अप छान बसतो.
- उत्पन्न अनियमित (दुकानदार, फ्रीलान्सर, शेतकरी) — ठरावीक रकमेचा छोटा स्टेप-अप (₹500) जास्त सुरक्षित, कारण वाढ नियंत्रणात राहते.
स्टेप-अप SIP कोणासाठी सगळ्यात उपयुक्त?
- पहिल्या किंवा दुसऱ्या नोकरीतले तरुण: आज पगार कमी, पण पुढच्या 10 वर्षांत वाढण्याची शक्यता जास्त. हीच स्टेप-अपसाठी सर्वोत्तम वेळ.
- नियमित पगारवाढ मिळणारे नोकरदार: सरकारी, बँक, IT, खासगी कंपनी — जिथे दरवर्षी इन्क्रिमेंट ठरलेलं असतं.
- मुलांच्या शिक्षणासाठी लांब ध्येय असलेले पालक: 15-18 वर्षांचं ध्येय असेल तर स्टेप-अपने शिक्षणाच्या महागाईशी लढता येतं.
- रिटायरमेंटसाठी उशिरा सुरुवात करणारे: 35-40 व्या वर्षी सुरुवात झाली असेल तर नॉर्मल SIP पुरणार नाही; स्टेप-अपने अंतर भरून काढता येतं.
कोणी सावध राहावं? ज्यांचं उत्पन्न अनिश्चित आहे, ज्यांच्यावर मोठं कर्ज (उदा. जास्त व्याजाचं पर्सनल लोन किंवा क्रेडिट कार्ड थकबाकी) आहे, किंवा ज्यांच्याकडे आपत्कालीन निधी नाही — त्यांनी आधी पाया पक्का करावा, मग स्टेप-अप.
स्टेप-अप SIP सुरू करण्याआधी ही 5 तयारी करा
- आपत्कालीन निधी: किमान 3 ते 6 महिन्यांचा घरखर्च बँक FD किंवा लिक्विड फंडमध्ये बाजूला ठेवा. नाहीतर अडचणीच्या वेळी SIP मोडावी लागते.
- आरोग्य आणि टर्म विमा: एक हॉस्पिटल बिल किंवा कमावत्या व्यक्तीचा अचानक मृत्यू संपूर्ण नियोजन उद्ध्वस्त करू शकतो. आधी कवच, मग गुंतवणूक.
- महागड्या कर्जाचा निकाल: 30-40% व्याज घेणारं क्रेडिट कार्ड कर्ज असताना 12% च्या अपेक्षेने SIP वाढवणं शहाणपणाचं नाही.
- ध्येय आणि कालावधी लिहून ठेवा: “मुलीचं शिक्षण 2041”, “घराचं डाउन पेमेंट 2033” — ध्येयानुसार फंड प्रकार ठरतो.
- बजेटचा नियम: पगार वाढला की वाढीपैकी किमान अर्धा भाग गुंतवणुकीकडे, उरलेला जीवनशैलीकडे — असा साधा नियम ठेवा. आपला 50-30-20 बजेट नियमाचा लेख यासाठी उपयोगी पडेल.
📈 तुमची SIP पुढच्या पायरीवर नेऊया
सध्याची SIP किती, पगार किती आणि ध्येय काय — एवढं सांगा. किती स्टेप-अप ठेवायचा, कोणत्या फंडात आणि मँडेट कसं सेट करायचं हे सोप्या मराठीत समजावू.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडास्टेप-अप SIP कशी सेट करायची? स्टेप बाय स्टेप
प्रत्येक ॲप किंवा फंड हाऊसची स्क्रीन वेगळी असू शकते, पण साधारण प्रक्रिया अशी असते:
- KYC पूर्ण आहे का ते तपासा: PAN, आधार, बँक खातं आणि मोबाईल-ईमेल लिंक असावेत.
- फंड निवडा: लांब ध्येयासाठी बहुतेक वेळा इक्विटी फंड — उदा. इंडेक्स फंड, फ्लेक्सी कॅप किंवा लार्ज कॅप. नवशिक्यांसाठी निफ्टी 50 इंडेक्स फंड SIP मार्गदर्शक वाचा.
- SIP रक्कम आणि तारीख ठरवा: पगार जमा झाल्यानंतर 2-5 दिवसांची तारीख ठेवा, म्हणजे खात्यात पैसे नसल्यामुळे SIP चुकत नाही.
- “Step-up / Top-up” पर्याय निवडा: टक्केवारी (उदा. 10%) किंवा ठरावीक रक्कम (उदा. ₹500), आणि वारंवारता (वार्षिक/सहामाही) निवडा.
- कमाल मर्यादा (कॅप) ठेवा: काही ठिकाणी “SIP या रकमेपेक्षा पुढे वाढवू नका” अशी मर्यादा देता येते. उदा. ₹25,000 पर्यंतच वाढ.
- बँक मँडेट (NACH/ऑटोपे) ची मर्यादा तपासा: हा मुद्दा खूप लोक विसरतात. मँडेटची कमाल मर्यादा भविष्यातल्या वाढलेल्या SIP ला पुरेशी ठेवा, नाहीतर काही वर्षांनी वाढलेली रक्कम डेबिटच होत नाही.
- पुष्टी (confirmation) सेव्ह करा: फंड हाऊसकडून आलेला ईमेल/SMS जपून ठेवा आणि पहिल्या स्टेप-अपच्या महिन्यात रक्कम खरंच वाढली का ते बघा.
“मॅन्युअल स्टेप-अप” — ॲपमध्ये सोय नसेल तर
तुमच्या प्लॅटफॉर्मवर स्टेप-अप सोय नसली तरी काळजी नाही. एक साधी सवय लावा:
- दरवर्षी इन्क्रिमेंटचा पहिला पगार आला की, त्याच आठवड्यात SIP वाढवा.
- मोबाईल कॅलेंडरमध्ये “SIP वाढवा” असा दरवर्षीचा रिमाइंडर लावा — उदा. एप्रिल किंवा तुमच्या अप्रेझलच्या महिन्यात.
- दिवाळी बोनस आला तर त्यातला एक भाग एकरकमी (lump sum) किंवा पुढच्या काही महिन्यांच्या STP ने फंडात टाका. बोनसचा स्मार्ट वापर कसा करायचा यावर आपला दिवाळी बोनस मार्गदर्शक आहे.
मॅन्युअल पद्धतीत एकच धोका आहे — आळस. “पुढच्या महिन्यात करतो” म्हणता म्हणता वर्ष जातं. म्हणूनच शक्य असेल तर ऑटोमॅटिक स्टेप-अपच उत्तम.
उशिरा सुरुवात आणि मधेच थांबणं: किती महाग पडतं?
दोन उदाहरणं बघा (10% स्टेप-अप, ₹5,000 सुरुवात, 12% गृहीत):
| परिस्थिती | कालावधी | एकूण गुंतवणूक | अंदाजे मूल्य |
|---|---|---|---|
| 25 व्या वर्षी सुरुवात, 50 पर्यंत | 25 वर्षं | सुमारे ₹59 लाख | सुमारे ₹2.14 कोटी |
| 30 व्या वर्षी सुरुवात, 50 पर्यंत | 20 वर्षं | सुमारे ₹34.4 लाख | सुमारे ₹99.4 लाख |
| 10 वर्षं स्टेप-अप, नंतर रक्कम स्थिर | 20 वर्षं | सुमारे ₹23.7 लाख | सुमारे ₹83.1 लाख |
फक्त 5 वर्षं उशिरा सुरुवात केल्याने शेवटचा फंड अर्ध्याहून कमी झालेला दिसतो. आणि 10 वर्षांनंतर स्टेप-अप थांबवला तरी (रक्कम तशीच चालू ठेवली तर) फंड बराच चांगला राहतो — म्हणजे SIP बंद करणं आणि फक्त वाढ थांबवणं यात खूप फरक आहे. अडचण आली तर SIP बंद करण्याऐवजी आधी वाढ थांबवा.
बाजार पडण्याची वाट बघत बसायचं की दर महिन्याला गुंतवायचं, यावर आपला बाजार पडण्याची वाट की मासिक SIP हा लेखही नक्की वाचा.
स्टेप-अप SIP साठी कोणते फंड योग्य?
स्टेप-अप ही फंडाची “प्रकार” नाही, ती गुंतवणुकीची “पद्धत” आहे. म्हणजे ती कोणत्याही योग्य फंडावर लावता येते. पण ध्येयानुसार निवड अशी करता येईल:
| ध्येयाचा कालावधी | योग्य फंड प्रकार (साधारण) | का? |
|---|---|---|
| 10 वर्षांपेक्षा जास्त | इंडेक्स फंड, फ्लेक्सी कॅप, लार्ज कॅप | लांब काळात इक्विटीची वाढ, चढ-उतार पचवायला वेळ |
| 5 ते 10 वर्षं | लार्ज कॅप, बॅलन्स्ड ॲडव्हांटेज, हायब्रिड | थोडा कमी चढ-उतार |
| 5 वर्षांपेक्षा कमी | डेट / हायब्रिड (कमी इक्विटी) | मुद्दल जपणं जास्त महत्त्वाचं |
| वयानुसार आपोआप बदल हवा | लाइफ सायकल फंड (नवीन श्रेणी) | ध्येय जवळ येईल तसं इक्विटी कमी |
फंड प्रकारांची सविस्तर माहिती आपल्या लार्ज, मिड, स्मॉल आणि फ्लेक्सी कॅप फंड मार्गदर्शकात आणि वयानुसार पोर्टफोलिओ बदलणाऱ्या लाइफ सायकल फंडाच्या लेखात आहे.
टॅक्सचं गणित: स्टेप-अपमुळे काही बदलतं का?
स्टेप-अपमुळे टॅक्सचे नियम बदलत नाहीत. इक्विटी म्युच्युअल फंडासाठी सध्याचे मुख्य नियम (23 जुलै 2024 पासून लागू) असे:
| प्रकार | होल्डिंग कालावधी | टॅक्स |
|---|---|---|
| शॉर्ट टर्म कॅपिटल गेन (STCG) | 12 महिन्यांपेक्षा कमी | 20% |
| लाँग टर्म कॅपिटल गेन (LTCG) | 12 महिन्यांपेक्षा जास्त | वर्षाला ₹1.25 लाखांपर्यंतच्या नफ्यावर सूट, त्यावर 12.5% |
एक गोष्ट लक्षात ठेवा: SIP चा प्रत्येक हप्ता स्वतंत्र गुंतवणूक मानला जातो. म्हणजे जानेवारी 2027 चा हप्ता जानेवारी 2028 नंतरच “लाँग टर्म” होतो. युनिट्स विकताना “आधी आलेले, आधी गेले” (FIFO) नियम लागतो. त्यामुळे लांब ध्येय ठेवलं तर टॅक्सचा प्रश्न आपोआप हलका होतो. मोठा फंड जमल्यावर दरवर्षी ₹1.25 लाखांपर्यंत नफा “बुक” करून पुन्हा गुंतवण्याची (टॅक्स हार्वेस्टिंग) युक्तीही काही जण वापरतात — पण त्याआधी एक्झिट लोड आणि खर्च तपासा.
स्टेप-अप SIP मधल्या 7 सामान्य चुका
- खूप मोठा टक्का ठेवणं: उत्साहात 20-25% स्टेप-अप लावायचा आणि 4 वर्षांनी झेपत नाही म्हणून सगळंच बंद करायचं.
- बँक मँडेटची मर्यादा कमी ठेवणं: वाढलेली रक्कम डेबिटच होत नाही आणि लक्षातही येत नाही.
- बाजार पडला की SIP थांबवणं: उलट तोच काळ स्वस्तात युनिट्स गोळा करण्याचा असतो.
- दरवर्षी फंड बदलणं: मागच्या वर्षी ज्याने जास्त परतावा दिला त्यामागे धावणं. फंड बदलला की टॅक्स आणि एक्झिट लोडही लागू शकतो.
- ध्येय न ठरवता गुंतवणं: मग पैसे कधीही, कशासाठीही काढले जातात.
- विमा आणि आपत्कालीन निधी विसरणं: पहिल्याच अडचणीत SIP मोडते.
- परताव्याची हमी मानणं: 12% हे गणितासाठी गृहीत आहे, वचन नाही. बाजारात काही वर्षं उणे परतावाही येतो — म्हणूनच लांब कालावधी गरजेचा.
एक उदाहरण: पुण्याची स्नेहा आणि तिचा 3 टप्प्यांचा प्लॅन
स्नेहा 26 वर्षांची, पुण्यात IT कंपनीत नोकरीला. हातात पगार ₹45,000. तिने हे केलं (सगळे आकडे उदाहरणासाठी):
- टप्पा 1 (पहिले 3 महिने): आधी ₹1.5 लाखांचा आपत्कालीन निधी जमवायला सुरुवात केली, आणि कंपनीच्या ग्रुप हेल्थ कव्हरसोबत स्वतःचा छोटा आरोग्य विमा घेतला.
- टप्पा 2: निफ्टी 50 इंडेक्स फंडमध्ये ₹4,000 आणि फ्लेक्सी कॅप फंडमध्ये ₹2,000 — दोन्हीवर 10% वार्षिक स्टेप-अप, कमाल मर्यादा अनुक्रमे ₹25,000 आणि ₹15,000.
- टप्पा 3: दरवर्षी अप्रेझलच्या महिन्यात 15 मिनिटं — “पगार किती वाढला, SIP किती वाढली, ध्येय कुठे आहे” असा आढावा.
स्नेहाला दरमहा फार मोठा त्याग करावा लागत नाही. तिची जीवनशैलीही वाढते आणि गुंतवणूकही. हीच स्टेप-अपची सुंदरता आहे — शिस्त आपोआप, ताण कमी.
नवीन ट्रेंड: दैनिक SIP आणि छोट्या रकमेची SIP — स्टेप-अपशी कसं जोडायचं?
अलीकडे अनेक फंड हाऊस दैनिक (daily) SIP आणि अगदी छोट्या रकमेच्या SIP चे पर्याय देत आहेत. उदाहरणार्थ, ऑक्टोबर 2026 मध्ये काही फंड हाऊसनी दैनिक SIP ची किमान रक्कम कमी केल्याच्या किंवा सुट्टीच्या दिवशीही दैनिक हप्ता डेबिट करण्याच्या सूचना (notice-cum-addendum) जाहीर केल्या आहेत. सुरुवात करण्यासाठी हे चांगलं आहे — “माझ्याकडे पैसे नाहीत” ही सबब संपते.
पण एक लक्षात ठेवा: दैनिक की मासिक, यापेक्षा “दरवर्षी रक्कम वाढते का?” हा प्रश्न लांब काळात जास्त महत्त्वाचा आहे. लांब कालावधीत दैनिक आणि मासिक SIP च्या परताव्यात सहसा फार मोठा फरक दिसत नाही, पण स्टेप-अप केल्याने आणि न केल्याने फरक लाखांत जातो — हे आपण वरच्या तक्त्यांमध्ये पाहिलं.
डिमॅट खातं आणि SIP: कुठून गुंतवायचं?
म्युच्युअल फंडात SIP तीन मुख्य मार्गांनी करता येते: थेट फंड हाऊसच्या वेबसाइट/ॲपवरून, MF Central सारख्या प्लॅटफॉर्मवरून, किंवा ब्रोकरच्या ॲपवरून (डिमॅट खात्यात युनिट्स ठेवून). डिमॅट खात्याचा फायदा असा की शेअर्स, ETF आणि म्युच्युअल फंड — सगळं एका ठिकाणी दिसतं. डिमॅट खात्याची मूलभूत माहिती आपल्या डिमॅट खातं म्हणजे काय या लेखात आहे.
तुम्हाला डिमॅट खातं उघडून SIP, इंडेक्स फंड आणि ETF मध्ये सुरुवात करायची असेल तर Upstox वर मोफत डिमॅट खातं उघडा. कोणता फंड, किती रक्कम आणि किती स्टेप-अप — यावर शंका असेल तर WhatsApp वर आम्हाला विचारा.
स्टेप-अप SIP चेकलिस्ट: एका नजरेत
- आपत्कालीन निधी (3-6 महिने) तयार आहे? ✔
- आरोग्य विमा आणि गरज असल्यास टर्म विमा आहे? ✔
- महागडं कर्ज (क्रेडिट कार्ड/पर्सनल लोन) नियंत्रणात आहे? ✔
- ध्येय, रक्कम आणि कालावधी लिहिलाय? ✔
- स्टेप-अप टक्का पगारवाढीपेक्षा कमी किंवा तेवढाच ठेवलाय? ✔
- बँक मँडेटची मर्यादा भविष्यातल्या रकमेला पुरेशी आहे? ✔
- दरवर्षी 15 मिनिटांचा आढावा कॅलेंडरमध्ये लावलाय? ✔
शेवटचं सांगणं: पगाराबरोबर SIP ही मोठी व्हायला हवी
मित्रांनो, SIP सुरू करणं ही पहिली पायरी आहे — आणि ती तुम्ही आधीच घेतली असेल तर अभिनंदन! पण खरी संपत्ती तेव्हा तयार होते जेव्हा तुमची गुंतवणूक तुमच्या उत्पन्नाबरोबर वाढते. आज ₹5,000 ची SIP असेल तर तिला दरवर्षी थोडं “प्रमोशन” द्या. 5% सुद्धा चालेल, 10% असेल तर उत्तम. 20 वर्षांनी तुम्ही स्वतःलाच धन्यवाद द्याल.
आजचा होमवर्क एकच: तुमचं SIP ॲप उघडा, चालू SIP बघा, आणि पुढच्या पगारवाढीच्या महिन्यात किती वाढ करायची ते आत्ताच ठरवा — शक्य असेल तर आजच स्टेप-अप सेट करा.
नेहमी विचारले जाणारे प्रश्न (FAQ)
स्टेप-अप SIP म्हणजे नेमकं काय?
स्टेप-अप SIP म्हणजे SIP ची रक्कम दरवर्षी (किंवा ठरलेल्या कालावधीनंतर) ठरावीक टक्क्याने किंवा ठरावीक रकमेने आपोआप वाढवण्याची सोय. उदा. ₹5,000 ची SIP दरवर्षी 10% ने वाढली तर दुसऱ्या वर्षी ₹5,500, तिसऱ्या वर्षी ₹6,050 होते.
नॉर्मल SIP आणि स्टेप-अप SIP मध्ये किती फरक पडतो?
उदाहरणादाखल, ₹5,000 ची SIP 20 वर्षं आणि 12% परतावा गृहीत धरला तर नॉर्मल SIP चं मूल्य सुमारे ₹50 लाख होतं, तर 10% स्टेप-अपने सुमारे ₹99 लाख. स्टेप-अपमध्ये स्वतःची गुंतवणूकही जास्त (सुमारे ₹34 लाख) होते. हे आकडे गृहीत परताव्यावर आधारित आहेत.
स्टेप-अप किती टक्के ठेवावा?
तुमच्या अपेक्षित वार्षिक पगारवाढीपेक्षा जास्त नको. बहुतेक नोकरदारांसाठी 5% ते 10% हा सुरक्षित पट्टा आहे. उत्पन्न अनियमित असेल तर दरवर्षी ₹500 सारखी छोटी ठरावीक वाढ ठेवा.
चालू असलेल्या SIP मध्ये स्टेप-अप जोडता येतो का?
हे फंड हाऊस आणि प्लॅटफॉर्मवर अवलंबून आहे. अनेक ठिकाणी चालू SIP मध्ये थेट बदल करता येत नाही; अशावेळी स्टेप-अपसह नवी SIP सुरू करा किंवा दरवर्षी स्वतः अतिरिक्त SIP लावा.
स्टेप-अप SIP साठी किमान रक्कम किती लागते?
अनेक फंड हाऊसमध्ये किमान टॉप-अप ₹500 किंवा त्याच्या पटीत असतो, पण हा नियम योजनेनुसार बदलतो. SIP लावताना संबंधित योजनेच्या कागदपत्रात किंवा ॲपमध्ये हे तपासा.
स्टेप-अप SIP मधेच थांबवता येते का?
हो. स्टेप-अप थांबवून SIP त्याच रकमेत चालू ठेवता येते, किंवा SIP पूर्णपणे बंदही करता येते. अडचणीच्या काळात SIP बंद करण्याऐवजी आधी फक्त वाढ थांबवणं जास्त फायदेशीर ठरतं.
बँक मँडेटचा स्टेप-अपशी काय संबंध आहे?
SIP चे पैसे NACH/ऑटोपे मँडेटने कापले जातात. मँडेटची कमाल मर्यादा कमी असेल तर भविष्यातली वाढलेली SIP रक्कम डेबिट होत नाही. म्हणून मँडेट करताना मर्यादा पुरेशी जास्त ठेवा.
स्टेप-अपमुळे टॅक्स जास्त लागतो का?
नाही, टॅक्सचे नियम तेच राहतात. इक्विटी फंडात 12 महिन्यांपेक्षा कमी काळातील नफ्यावर 20% आणि जास्त काळातील नफ्यावर वर्षाला ₹1.25 लाखांपर्यंत सूट, त्यावर 12.5% टॅक्स. प्रत्येक SIP हप्ता स्वतंत्र मानला जातो.
स्टेप-अप SIP साठी कोणता फंड चांगला?
स्टेप-अप ही पद्धत आहे, फंड प्रकार नाही. 10 वर्षांपेक्षा लांब ध्येयासाठी साधारणपणे इंडेक्स फंड, फ्लेक्सी कॅप किंवा लार्ज कॅप फंड विचारात घेतले जातात; कमी कालावधीसाठी हायब्रिड किंवा डेट फंड. निवड ध्येय आणि जोखीम क्षमतेनुसार करा.
दैनिक SIP चांगली की स्टेप-अपसह मासिक SIP?
लांब कालावधीत दैनिक आणि मासिक SIP च्या परताव्यात सहसा मोठा फरक दिसत नाही. पण दरवर्षी रक्कम वाढवल्याने अंतिम फंडात लाखोंचा फरक पडू शकतो. म्हणून वारंवारतेपेक्षा स्टेप-अपकडे जास्त लक्ष द्या.
📈 तुमची SIP पुढच्या पायरीवर नेऊया
सध्याची SIP किती, पगार किती आणि ध्येय काय — एवढं सांगा. किती स्टेप-अप ठेवायचा, कोणत्या फंडात आणि मँडेट कसं सेट करायचं हे सोप्या मराठीत समजावू.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडा