
SWP म्हणजे काय? रिटायरमेंटनंतर मासिक उत्पन्न कसे काढायचे
मित्रा, वर्षानुवर्षे SIP चालवली, कॉर्पस तयार झाला — मग निवृत्तीनंतर दर महिन्याला घरखर्च कसा निघेल? काही जण सगळं FD मध्ये ठेवून व्याज घेतात, काही म्युच्युअल फंडातून SWP म्हणजे Systematic Withdrawal Plan सेट करतात. आज आपण सोप्या मराठीत समजून घेऊ: SWP म्हणजे काय, SIP आणि FD व्याजाशी फरक काय, कॉर्पसमधून मासिक रक्कम कशी काढता येते, उदाहरण हिशोब कसा बघायचा, टॅक्स कसा लागू होतो, आणि सिक्वेन्सिंग जोखीम म्हणजे काय.
हा लेख Balanced Advantage Fund च्या SIP–SWP उल्लेखासारखा थोडक्यात नाही — इथे मुद्दा पूर्णपणे विड्रॉल प्लॅन आहे. टॅक्सचे डिटेल आम्ही म्युच्युअल फंड टॅक्स गाइड मध्ये सविस्तर दिले आहेत; इथे गुणात्मक दिशा देतो.

आधी एक गोष्ट स्पष्ट करू. SWP म्हणजे “फंडातून पगारासारखं पैसे येतील आणि कॉर्पस कधीच संपणार नाही” अशी जादू नाही. युनिट्स विकून पैसे येतात; NAV चढ-उतार होते; रक्कम आणि टक्केवारी चुकीची ठरवली तर कॉर्पस लवकर संपतो. म्हणून आकडे उदाहरण म्हणूनच बघा — स्वतःच्या कॉर्पस, खर्च आणि इतर उत्पन्नाशी जुळवून ठरवा.
डायरेक्ट म्युच्युअल फंड, SIP ते SWP, पोर्टफोलिओ ट्रॅकिंग — एकाच ॲपमध्ये. मोबाईलवरून काही मिनिटांत खातं उघडा.
👉 Upstox वर मोफत खातं उघडाSWP म्हणजे काय — सोप्या भाषेत
SIP मध्ये तुम्ही दर महिन्याला फंडामध्ये पैसे टाकता. SWP मध्ये उलटं — तुम्ही आधीच गुंतवलेल्या फंडातून दर महिन्याला (किंवा तिमाही/वार्षिक) ठराविक रक्कम काढता. AMC किंवा ॲप तुमच्या फोलिओमधून आवश्यक युनिट्स विकते आणि पैसे बँक खात्यात जमा करते.
उदाहरण: तुमच्याकडे एका इक्विटी किंवा हायब्रिड फंडात ₹50 लाख युनिट्स आहेत. तुम्ही SWP सेट केलं — दर महिन्याला ₹25,000. तर प्रत्येक महिन्याला त्या दिवसाच्या NAV वरून ₹25,000 इतके युनिट्स विकले जातात आणि पैसे येतात. बाकी युनिट्स फंडात राहतात — त्यांचा NAV बाजाराबरोबर हलतो.
SIP vs SWP vs FD व्याज — तीन वेगळ्या गोष्टी
| मुद्दा | SIP | SWP | FD व्याज / INTEREST payout |
|---|---|---|---|
| दिशा | पैसे आत | पैसे बाहेर | व्याज बाहेर, मुद्दल साधारणतः कायम |
| काय होते | युनिट्स खरेदी | युनिट्स विक्री | बँक/कंपनी व्याज जमा करते |
| रक्कम | तुम्ही ठरवता | तुम्ही ठरवता | व्याज दर × मुद्दल (ठराविक) |
| मुख्य चिंता | बाजार खाली असतानाही चालू ठेवणे | खूप जास्त काढू नये; सिक्वेन्सिंग | महागाईने खरेखुरे उत्पन्न कमी होणे; नूतनीकरण दर |
| टॅक्स (थोडक्यात) | खरेदीवर टॅक्स नाही; विक्रीवर कॅपिटल गेन | प्रत्येक विड्रॉलवर कॅपिटल गेन भाग लागू होऊ शकतो | व्याज सामान्यतः स्लॅबनुसार (TDS नियम लागू) |
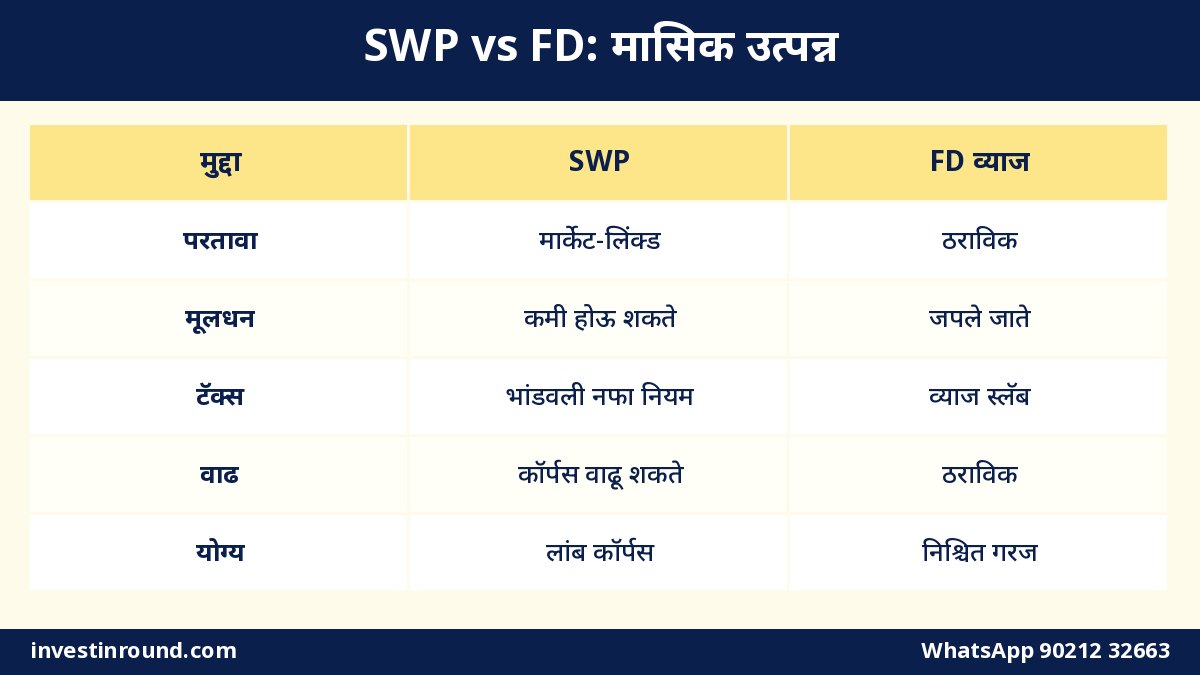
काही जण म्हणतात “FD व्याज सुरक्षित, SWP घातक” — पूर्ण चित्र नाही. FD मध्ये मुद्दल स्थिर दिसते, पण महागाईनंतर खरेखुरे क्रयशक्ती कमी होते आणि व्याज पूर्ण स्लॅब टॅक्समध्ये जाऊ शकते. SWP मध्ये NAV हेलकावे खाते, पण दीर्घकाळात इक्विटी/हायब्रिड भागाचा वाढीचा भाग कॉर्पस टिकवण्यात मदत करू शकतो — जर विड्रॉल दर संयमी असेल आणि आपत्कालीन बफर असेल.
मासिक विड्रॉल कसे चालते — स्टेप बाय स्टेप
- ज्या फंडातून काढायचे तो फोलिओ/योजना निवडा (साधारणतः Growth प्लॅन).
- SWP रक्कम आणि वारंवारता ठरवा — मासिक सर्वाधिक लोकप्रिय.
- सुरू होण्याची तारीख आणि किती हप्ते (किंवा “पर्यंत कॉर्पस पुरेसे”) सेट करा.
- बँक खाते लिंक/पडताळणी — पैसे तिथेच येतील.
- प्रत्येक हप्त्याच्या दिवशी AMC युनिट्स विकून रक्कम जमा करते.
- स्टेटमेंटमध्ये विक्री, कॅपिटल गेन आणि उरलेली युनिट्स दिसतात — वर्षाअखेरीस टॅक्स हिशोबाला उपयोगी.
बहुतेक ॲपवर SIP लावायची पद्धत माहित असते; SWP ही त्याच फॅमिलीतली “काढण्याची” सुविधा. काही ठिकाणी “Systematic Withdrawal” किंवा “Income” नावाने दिसते. डेमॅट मार्फत युनिट्स असतील तर ब्रोकर ॲपमधील फ्लो थोडा वेगळा दिसू शकतो — फोलिओ vs डेमॅट गोंधळ टाळा.
वेगवेगळ्या फंडात पैसे विखुरले असतील तर आधी ओव्हरलॅप आणि अॅलोकेशन स्वच्छ करा, मग विड्रॉल प्लॅन. Direct खात्यात सगळं दिसणं सोपं होते.
📲 खातं उघडा आणि पोर्टफोलिओ पाहाउदाहरण हिशोब: कॉर्पस आणि विड्रॉल टक्केवारी
खालील आकडे फक्त समजण्यासाठी आहेत. कोणत्याही फंडाचा वचनबद्ध परतावा नाहीत. “सुरक्षित” हा शब्द इथे गणिताच्या सवयीसाठी — तुमची परिस्थिती वेगळी असू शकते.
| कॉर्पस | वार्षिक ~4% | मासिक (उदा.) |
|---|---|---|
| ₹50,00,000 | ₹2,00,000 | ~₹16,700 |
| ₹75,00,000 | ₹3,00,000 | ~₹25,000 |
| ₹1,00,00,000 | ₹4,00,000 | ~₹33,300 |
| ₹1,50,00,000 | ₹6,00,000 | ~₹50,000 |
काही सल्लागार 3–4% वार्षिक विड्रॉल “सुरुवातीची चर्चा” म्हणून वापरतात — कारण कॉर्पसाला महागाई आणि बाजाराचे हेलकावे पेलण्यासाठी जागा राहावी. 6–8%+ काढू लागल्यास, बाजारात सलग खराब वर्षे आली तर कॉर्पस लवकर मुरतो. उलट, फक्त 2% काढत असाल आणि इतर उत्पन्न (निवृत्ती वेतन, भाडे, व्याज) पुरेसे असेल तर कॉर्पस जास्त काळ टिकण्याची शक्यता वाढते.
घरखर्च मांडून उलटा हिशोब
समजा निवृत्तीनंतर मासिक खर्च ₹40,000. त्यापैकी ₹15,000 भाड्याने / व्याजाने / पेन्शनने येते. उरलेले ₹25,000 SWP ने हवे असतील तर वार्षिक ~₹3 लाख. 4% नियमाने बघितले तर कॉर्पस सुमारे ₹75 लाख लागेल (उदाहरण). खर्च जास्त असेल तर एकतर कॉर्पस मोठा हवा, किंवा विड्रॉल दर वाढेल — दुसरा पर्याय सिक्वेन्सिंगला जास्त दाब देतो.
सिक्वेन्सिंग जोखीम — सगळ्यात महत्त्वाची गोष्ट
रिटायरमेंटच्या पहिल्या काही वर्षांत बाजार जोरात पडला आणि तुम्ही त्याच वेळी मोठी SWP काढत राहिले, तर जास्त युनिट्स कमी किमतीत विकल्या जातात. नंतर बाजार वर आला तरी युनिट्स कमी झाल्यामुळे रिकव्हरी अपूर्ण राहते. यालाच sequencing risk म्हणतात — परताव्याचा “क्रम” महत्त्वाचा.
सोप्या उदाहरणाने: दोन मित्रांचा समान कॉर्पस. एकाने चांगल्या वर्षांत SWP सुरू केली; दुसऱ्याने मोठ्या मंदीच्या सुरुवातीला. दोघांनी समान मासिक रक्कम काढली तरी 10 वर्षांनी उरलेला कॉर्पस पूर्ण वेगळा असू शकतो.
- पहिली 2–3 वर्षे जास्त कॅश/डेट/लिक्विड बफर ठेवा — म्हणजे इक्विटी मंदीत जबरदस्तीने विकावे लागू नये.
- खर्च लवचिक ठेवा — वाईट वर्षी SWP थोडी कमी करणे कॉर्पस वाचवते.
- सगळा कॉर्पस एकाच ॲग्रेसिव्ह इक्विटी फंडात ठेवून 8% काढणे — अनेकदा जास्त दाब.
- लार्ज/हायब्रिड + थोडा डेट/अर्बिट्रेज पार्किंग अशी रचना चर्चा करण्यासारखी (वैयक्तिक परिस्थितीनुसार).
शॉर्ट-टर्म पार्किंगसाठी अर्बिट्रेज vs लिक्विड vs FD आम्ही या तुलनेत मांडले आहे — SWP बफरसाठी उपयुक्त वाचा.
टॅक्स: इक्विटी vs डेट (गुणात्मक, एप्रिल 2023 नंतर)
SWP म्हणजे युनिट्सची विक्री — त्यामुळे प्रत्येक हप्त्यात कॅपिटल गेन भाग असू शकतो (खरेदी किंमत vs विक्री किंमत, FIFO पद्धतीने SIP युनिट्ससाठी). पूर्ण रक्कम “उत्पन्न” म्हणून एकाच बास्केटमध्ये जात नाही — मुद्दल + गेन वेगळे हिशोबतात.
| फंड प्रकार (सामान्य दिशा) | विड्रॉलवर काय बघावे |
|---|---|
| इक्विटी-ओरिएंटेड (सेबी नियमांनुसार) | होल्डिंग कालावधीनुसार STCG / LTCG; LTCG वर सूट मर्यादा लागू होऊ शकते — सध्याचे दर व ₹1.25 लाख सूट टॅक्स लेखात वाचा |
| डेट फंड (1 एप्रिल 2023 रोजी किंवा नंतर खरेदी) | साधारणतः स्लॅब रेटनुसार करपात्र (इंडेक्सेशन/जुने LTCG फायदे बहुतेक प्रकरणांत लागू नाहीत) — कायदा अपडेट तपासा |
| हायब्रिड / BAF | नेट इक्विटी व श्रेणीनुसार इक्विटी किंवा डेटसारखे वर्तन — फॅक्टशीट व टॅक्स स्टेटस पाहा; BAF गाइड: इथे |
FD व्याज साधारणतः तुमच्या स्लॅबनुसार टॅक्स होतो (TDS मर्यादा लागू). SWP मध्ये फक्त गेन भागावर कर — पण वारंवार विड्रॉलने अनेक लहान गेन इव्हेंट्स तयार होतात. ITR वेळी स्टेटमेंट जपून ठेवा. अचूक स्लॅब/दर बदलतात — म्हणून गुणात्मक दिशा + टॅक्स लेख; चार्टर्ड अकाउंटंटशी वैयक्तिक केसclarify करा.
कोणत्या फंडातून SWP? व्यावहारिक दिशा
“सगळ्यात जास्त परतावा असलेल्या मिड/स्मॉल मधून SWP” — निवृत्ती उत्पन्नासाठी अनेकदा जास्त व्होलॅटिलिटी. चर्चा योग्य वाटणारे पर्याय:
- हायब्रिड / Balanced Advantage / Conservative Hybrid — इक्विटी+डेट मिक्स, चढ-उतार थोडे कमी भासू शकतात
- लार्ज कॅप / Flexi (लार्ज-हेवी) + वेगळा डेट/लिक्विड बफर — वाढ + कॅश बकेट
- फक्त डेट/लिक्विड SWP — स्थिर वाटते, पण महागाई आणि स्लॅब टॅक्स दोन्ही बघा
- सगळे स्मॉल कॅप SWP — सिक्वेन्सिंग जोखीम जास्त; सामान्यतः टाळण्याजोगे
एकच फंड vs दोन बकेट (Income bucket + Growth bucket): काही जण 2–3 वर्षांचा खर्च लिक्विड/अर्बिट्रेज/शॉर्ट डेटमध्ये ठेवतात आणि बाकी इक्विटीत वाढू देतात; गरज पडल्यावर STP/रिफिल. ही रचना जटिल वाटली तरी पहिल्या मंदीत मन शांत ठेवण्यास मदत करते.
SWP कधी बसते — आणि कधी नाही
| परिस्थिती | SWP दिशा |
|---|---|
| कॉर्पस तयार, मासिक कॅशफ्लो हवा, NAV हेलकावे समजतात | विचारण्यासारखे — संयमी % |
| पुढची 1–2 वर्षे मोठा खर्च (लग्न, घर डाउनपेमेंट) | पूर्ण इक्विटी SWP ऐवजी पार्किंग+नियोजन |
| फक्त FD व्याजावर पूर्ण खर्च चालतो आणि मन शांत | FD/डेंट मिश्र; SWP सक्तीचे नाही |
| कॉर्पस छोटा, खर्च मोठा | आधी खर्च कमी / इतर उत्पन्न; जास्त % SWP दाब वाढवते |
| अजून SIP चालू, निवृत्ती 10+ वर्षे दूर | आधी संचय (SIP/स्टेप-अप); SWP नंतर |
निवृत्ती म्हणजे एक दिवस स्विच — अनेक जण शेवटची 3–5 वर्षे हळूहळू इक्विटी कमी करून बफर वाढवतात, मग SWP सुरू करतात. अचानक सगळं विकून FD + अचानक SWP — दोन्ही टोके टाळा.
निवृत्ती लांब असेल तर आधी SIP + स्टेप-अप. Direct प्लॅनचा खर्च कमी ठेवा, मग नंतर SWP. Upstox वर खातं उघडून शिस्त लावा.
⚡ आत्ताच सुरुवात कराSWP सेट करताना चेकलिस्ट
- मासिक खर्च आणि इतर उत्पन्न लिहा (पेन्शन, भाडे, व्याज).
- आपत्कालीन बफर 12–24 महिन्यांचा खर्च वेगळा ठेवला का?
- विड्रॉल वार्षिक टक्केवारी उदाहरणाने मोजली का (खूप आक्रमक तर नाही)?
- कोणत्या फंडातून / किती बकेटमधून काढायचे ठरले का?
- टॅक्स स्टेटस (इक्विटी/डेट) आणि FIFO समजले का?
- वाईट वर्षी रक्कम थोडी कमी करण्याची लवचिकता आहे का?
- नॉमिनी, KYC, बँक मँडेट अपडेट आहे का?
- वर्षातून एकदा कॉर्पस + खर्च रिव्ह्यूची तारीख ठरवली का?
सामान्य गैरसमज
“SWP म्हणजे डिव्हिडंड” — नाही. SWP युनिट्स विकते; IDCW डिव्हिडंड जाहीर झाल्यावर पैसे देऊ शकते, रक्कम अनिश्चित.
“4% काढले की कॉर्पस कायम राहतो” — कोणतीही जागतिक/स्थानिक सवय गॅरंटी नाही. महागाई, परतावा क्रम, खर्च वाढ — सगळं बदलते. उदाहरणच.
“FD पेक्षा SWP नेहमी जास्त” — तुलना टॅक्स, महागाई, मनःशांती आणि क्षितिजावर अवलंबून. एकमेकांचे शत्रू नाहीत; मिक्स चालू शकतो.
“SIP चालू असताना SWP चालत नाही” — वेगवेगळ्या फोलिओ/फंडात दोन्ही शक्य. एकाच फंडात एकाच वेळी SIP+SWP अर्थपूर्ण आहे का हे कॉर्पस आणि ध्येयावर ठरते.
केस स्टडी: तीन निवृत्ती प्रोफाइल
शिवाजी (62, पुणे): कॉर्पस ₹80 लाख, घरखर्च ₹35,000, भाडे ₹12,000. उरलेल्यासाठी SWP ~₹23,000 (~3.5% वार्षिक). 2 वर्षांचा खर्च लिक्विडमध्ये, बाकी हायब्रिड+लार्ज. पहिल्या मंदीत SWP थोडी कमी करण्याची तयारी.
मीना (58, नाशिक): कॉर्पस ₹40 लाख, खर्च जास्त. फक्त SWP वर पूर्ण घरखर्च बसवणे कठीण. तिने खर्च कमी केला, पार्ट-टाइम उत्पन्न जोडले, आणि विड्रॉल ~3% वर ठेवली. FD व्याज + छोटी SWP मिक्स.
रवी (55, मुंबई — अजून 5 वर्षे नोकरी): अजून SIP चालू, SWP नाही. शेवटची 5 वर्षे स्टेप-अप + हळूहळू बफर वाढवणे — निवृत्तीदिवशी अचानक 7% SWP टाळण्यासाठी.
महागाई, स्टेप-अप SWP आणि रिव्ह्यू
आज ₹25,000 खर्च 10 वर्षांनी खूप कमी पडेल. काही जण दरवर्षी SWP रक्कम थोडी वाढवतात (स्टेप-अप विड्रॉल). हे करताना कॉर्पस वाढतो आहे का ते पाहा — नाहीतर फक्त काढणे वाढते. पर्याय: ठराविक % ऑफ कॉर्पस (वार्षिक रीसेट) — जटिल पण महागाईशी थोडे जुळते.
वर्षातून एकदा रिव्ह्यू: खर्च, इतर उत्पन्न, अॅलोकेशन, टॅक्स, आणि “या वर्षी बाजार खूप खाली गेला तर रक्कम थोडी कमी करू का?” हा प्रश्न. दर आठवड्याला NAV बघून SWP बंद-सुरू करू नका — तीच भावना SIP मध्ये नुकसान करते, विड्रॉलमध्येही.
SIP परतावा समजून मग विड्रॉल
कॉर्पस कसा वाढला हे XIRR/CAGR ने मोजता येते — आम्ही SIP परतावा कसा मोजायचा यात सोपं समजावले आहे. विड्रॉल सुरू करण्याआधी स्वतःचा खरा XIRR आणि सध्याचे अॅलोकेशन समजून घ्या. “ॲपने 15% दाखवलं म्हणून 8% काढू” हे थेट समीकरण नाही — मागील परतावा भविष्याची गॅरंटी नाही, आणि विड्रॉल क्रम वेगळा असतो.
महाराष्ट्रातील रोजच्या भाषेत
कोल्हापूरचे शेतकरी कुटुंब: जमिनीतून उत्पन्न अनियमित. कॉर्पस म्युच्युअल फंडात आहे. हंगामात SWP कमी, ऑफ-सीझनमध्ये थोडी जास्त — वार्षिक टक्केवारी मर्यादेत ठेवून. बफर FD/लिक्विडमध्ये.
नागपूरची शिक्षिका: पेन्शन आहे, पण अपुरी. छोटी SWP + पेन्शन = घरखर्च. मोठी रक्कम काढून मुलांच्या व्यवसायात टाकण्यापेक्षा वेगळे नियोजन.
ठाणे कॉर्पोरेट रिटायरी: मोठा कॉर्पस, पण सगळं मिड-स्मॉलमध्ये. आधी रीबॅलन्स → बफर → मग SWP. नाहीतर पहिलीच मंदी घाबरवणारी ठरते.
SWP vs एकरकमी विक्री vs STP
- एकरकमी विक्री: मोठी रक्कम एकदा काढणे — टॅक्स एका वर्षात जमा, मार्केट टाइमिंगचा दबाव.
- SWP: हप्त्याने काढणे — कॅशफ्लो नियमित; पण प्रत्येक हप्ता वेगळा गेन इव्हेंट.
- STP (Systematic Transfer): एका फंडातून दुसऱ्या फंडात नियमित ट्रान्सफर — कॅशफ्लो बँकेत न येता अॅलोकेशन बदलण्यासाठी. बफर भरण्यासाठी उपयुक्त.
निवृत्ती उत्पन्नासाठी बँक खात्यात पैसे हवे असतील तर SWP; फक्त इक्विटी→डेट शिफ्ट हवे असेल तर STP. दोन्ही साधने वेगळ्या कामांसाठी.
सारांश टेबल: आज काय ठरवायचे
| प्रश्न | उत्तर दिशा |
|---|---|
| SWP काय करते? | ठराविक रकमेसाठी युनिट्स विकते, पैसे बँकेत |
| SIP शी फरक? | SIP आत, SWP बाहेर |
| FD व्याजाशी फरक? | FD व्याज; SWP विक्री + NAV चढ-उतार |
| किती काढावे? | उदाहरण 3–4% वार्षिक चर्चा; खर्च+बफर नुसार |
| मोठी जोखीम? | सिक्वेन्सिंग — पहिली मंदी + जास्त विड्रॉल |
| टॅक्स? | कॅपिटल गेन नियम; टॅक्स गाइड |
| आधी काय? | बफर, संयमी %, योग्य श्रेणी, वार्षिक रिव्ह्यू |
वारंवार विचारले जाणारे प्रश्न (FAQ)
SWP म्हणजे काय?
Systematic Withdrawal Plan — म्युच्युअल फंड फोलिओमधून ठराविक अंतराने ठराविक रक्कम काढण्याची सुविधा. युनिट्स विकून पैसे बँक खात्यात जमा होतात.
SIP आणि SWP मध्ये फरक काय?
SIP मध्ये तुम्ही नियमित पैसे गुंतवता (युनिट्स खरेदी). SWP मध्ये तुम्ही नियमित पैसे काढता (युनिट्स विक्री). एक संचय, दुसरी वितरण.
FD व्याज घेणे की SWP?
FD मध्ये मुद्दल साधारणतः कायम राहून व्याज येते; SWP मध्ये युनिट्स कमी होतात आणि NAV हलतो. टॅक्स, महागाई आणि मनःशांतीनुसार मिक्सही चालतो. एकच उत्तर सर्वांसाठी नाही.
मासिक किती रक्कम काढायची?
घरखर्च वजा इतर उत्पन्न = गरज. कॉर्पसच्या वार्षिक 3–4% जवळपासची चर्चा अनेकदा उदाहरण म्हणून होते — जास्त टक्केवारी सिक्वेन्सिंग दाब वाढवते. स्वतःचा हिशोब करा.
SWP वर टॅक्स कसा लागतो?
विड्रॉल म्हणजे युनिट्स विक्री — कॅपिटल गेन नियम लागू (इक्विटी/डेट/हायब्रिडनुसार वेगळे). पूर्ण रक्कम एकदम “व्याज” नाही. सविस्तर: म्युच्युअल फंड टॅक्स गाइड वाचा.
बाजार पडला तर SWP थांबवायची का?
भीतीने अचानक बंद-सुरू चक्र टाळा. बफर असल्यास इक्विटीतून जबरदस्तीची विक्री कमी होते. गरज असल्यास रक्कम थोडी कमी करणे कॉर्पस वाचवण्यास मदत करते.
कोणत्या फंडातून SWP करावी?
सामान्यतः अति-व्होलॅटाइल स्मॉल/सेक्टोरल ऐवजी हायब्रिड, लार्ज/फ्लेक्सी + वेगळा कॅश बफर अशी दिशा चर्चा होते. नेट इक्विटी आणि टॅक्स स्टेटस फॅक्टशीटमध्ये पाहा.
SWP आणि डिव्हिडंड प्लॅन एकच आहे का?
नाही. डिव्हिडंड (IDCW) AMC जाहीर झाल्यावर येतो, रक्कम अनिश्चित. SWP मध्ये रक्कम तुम्ही ठरवता आणि युनिट्स विकली जातात.
अजून SIP चालू असताना SWP सुरू करता येते का?
वेगवेगळ्या फंडात/फोलिओत शक्य. एकाच फंडात एकाच वेळी SIP+SWP अर्थपूर्ण आहे का हे ध्येय आणि कॉर्पसवर ठरते — अनेकदा आधी संचय, नंतर विड्रॉल अशी फेजिंग साधी असते.
आज मी पहिलं पाऊल काय घेऊ?
खर्च आणि इतर उत्पन्न लिहा, 12–24 महिन्यांचा बफर तपासा, उदाहरणाने विड्रॉल % मोजा, फंड श्रेणी ठरवा, आणि वार्षिक रिव्ह्यू तारीख ठेवा. शंका असल्यास खाली व्हॉट्सॲप/कॉल करा.
शेवटचं: साफ सूत्र
SWP = कॉर्पसमधून नियोजित मासिक काढणे. SIP ची उलट दिशेची साधने. FD व्याज वेगळं मॉडेल. यश म्हणजे जादूचा परतावा नाही — संयमी विड्रॉल, बफर, सिक्वेन्सिंगची जाण आणि वर्षाचा रिव्ह्यू. पुढचा प्रश्न कमेंट करा किंवा मेसेज करा.
कॉर्पस वाढवायचा असेल तर SIP, काढायचा असेल तर SWP — दोन्हीसाठी Direct खातं सोयीचे. Upstox वर मोफत उघडा.
✅ Upstox डिमॅट खातं उघडा — मोफतअधिक वाचा: investinround.com · MF टॅक्स · अर्बिट्रेज vs लिक्विड vs FD · Instagram · Facebook