नमस्कार मित्रांनो! लग्न झालं, नवीन घराचं होम लोन सुरू झालं, आणि कदाचित घरात एखादं छोटं बाळ आलंय किंवा येणार आहे. आयुष्यातला हा सगळ्यात सुंदर काळ असतो. पण याच काळात आर्थिक जबाबदाऱ्याही सगळ्यात जास्त वाढतात. आणि मग एक प्रश्न मनात येतो, जो आपण बरेचदा टाळतो — “माझं काही बरं-वाईट झालं तर माझ्या जोडीदाराचं, मुलांचं काय?” याचं सगळ्यात स्वस्त आणि सोपं उत्तर म्हणजे टर्म इन्शुरन्स. पण खरा प्रश्न आहे — टर्म इन्शुरन्स किती हवे? ₹50 लाख पुरेसे? ₹1 कोटी? की ₹2 कोटी?
माझ्या वर्गात जेव्हा मी हा प्रश्न विचारतो, तेव्हा बहुतेक लोक म्हणतात “एजंटने ₹50 लाख सांगितलं, तेवढं घेतलं” किंवा “ऑफिसचा ग्रुप इन्शुरन्स आहे ना.” पण हे अंदाज बहुतेक वेळा खूप कमी पडतात. आज आपण पुण्यातल्या एका तरुण जोडप्याचं उदाहरण घेऊन, अगदी कागद-पेन घेऊन बसल्यासारखं, कव्हर कसं मोजायचं ते शिकणार आहोत. सोबत दोघांनाही विमा का हवा, किती वर्षांची मुदत, कोणते रायडर्स, MWP Act आणि नवीन आयकर कायद्यातले टॅक्स नियम — सगळं सोप्या मराठीत.
टर्म इन्शुरन्स म्हणजे काय, आणि तो का सगळ्यात आधी?
टर्म इन्शुरन्स हा सगळ्यात साधा जीवन विमा आहे. तुम्ही ठरलेल्या वर्षांसाठी (उदा. 30 वर्षं) दरवर्षी छोटा प्रीमियम भरता. त्या मुदतीत तुमचा मृत्यू झाला तर तुमच्या नॉमिनीला ठरलेली मोठी रक्कम (सम ॲश्युअर्ड) मिळते. मुदत संपेपर्यंत तुम्ही सुखरूप राहिलात तर काहीच पैसे परत मिळत नाहीत — आणि हीच याची खरी ताकद आहे. कारण “परतावा” नसल्याने प्रीमियम खूप कमी असतो आणि कव्हर खूप मोठं मिळतं.
अनेकजण विचारतात — “पैसे परत मिळत नाहीत तर फायदा काय?” मी उलट विचारतो — तुम्ही घराचा फायर इन्शुरन्स किंवा गाडीचा इन्शुरन्स घेता, घर जळलं नाही म्हणून पैसे परत मागता का? टर्म इन्शुरन्स म्हणजे तुमच्या “कमावण्याच्या क्षमतेचा” इन्शुरन्स आहे. टर्म इन्शुरन्सची मूलभूत माहिती हवी असेल तर आमचा टर्म इन्शुरन्स म्हणजे काय? हा लेख आधी वाचा.
एक चांगली बातमी: प्रीमियमवर GST शून्य
22 सप्टेंबर 2025 पासून व्यक्तिगत (individual) जीवन विमा पॉलिसींच्या प्रीमियमवर GST पूर्णपणे माफ झाला आहे. आधी टर्म प्रीमियमवर 18% GST लागायचा. म्हणजे ₹15,000 प्रीमियम असेल तर आधी ₹2,700 GST जास्त जायचा, तो आता वाचतो. (ग्रुप पॉलिसींवर मात्र GST अजून लागतो.) त्यामुळे टर्म इन्शुरन्स घ्यायला आता यापेक्षा चांगली वेळ नाही.
आपलं उदाहरण: पुण्याचे राहुल आणि स्नेहा
राहुल (वय 31) पुण्यात हिंजवडीतल्या एका IT कंपनीत काम करतो, वार्षिक उत्पन्न ₹15 लाख. स्नेहा (वय 29) बाणेरमध्ये एका CA फर्ममध्ये आहे, वार्षिक उत्पन्न ₹9 लाख. दोन वर्षांपूर्वी त्यांनी वाकडमध्ये 2BHK फ्लॅट घेतला — होम लोन अजून ₹45 लाख बाकी. त्यांना एक वर्षाचा मुलगा आहे, आरव. घरात राहुलचे आई-वडीलही असतात, ते काही प्रमाणात त्यांच्यावर अवलंबून आहेत.
त्यांच्याकडे सध्या काय आहे?
- राहुलच्या कंपनीचा ग्रुप टर्म इन्शुरन्स — ₹30 लाख (नोकरी असेपर्यंतच).
- एक जुनी LIC एंडोमेंट पॉलिसी — सम ॲश्युअर्ड ₹5 लाख.
- PF, म्युच्युअल फंड आणि FD मिळून बचत — सुमारे ₹20 लाख.
राहुलला वाटतं “₹30 लाख ऑफिसचं आणि ₹5 लाख LIC — पुरेसं आहे.” चला, गणित करून बघू खरंच पुरेसं आहे का.
पद्धत 1: उत्पन्नाच्या 10 ते 15 पट — सोपा अंदाज
सगळ्यात सोपा नियम — वार्षिक उत्पन्नाच्या 10 ते 15 पट कव्हर. वय कमी आणि जबाबदाऱ्या जास्त असतील तर 15-20 पट, वय जास्त आणि जबाबदाऱ्या कमी असतील तर 10 पट.
| व्यक्ती | वार्षिक उत्पन्न | 10 पट | 15 पट |
|---|---|---|---|
| राहुल | ₹15 लाख | ₹1.5 कोटी | ₹2.25 कोटी |
| स्नेहा | ₹9 लाख | ₹90 लाख | ₹1.35 कोटी |
हा नियम सुरुवातीचा अंदाज म्हणून चांगला आहे. पण यात तुमचं होम लोन, मुलांचं शिक्षण, आधीची बचत — काहीच धरलेलं नाही. म्हणून आपण दुसरी, जास्त अचूक पद्धत वापरू.
पद्धत 2: गरजेवर आधारित गणना — खरं उत्तर
ही पद्धत मी सगळ्यांना शिकवतो, कारण ती तुमच्या कुटुंबाच्या खऱ्या गरजा मोजते. सूत्र सोपं आहे:
चला राहुलसाठी एकेक भाग मोजू.
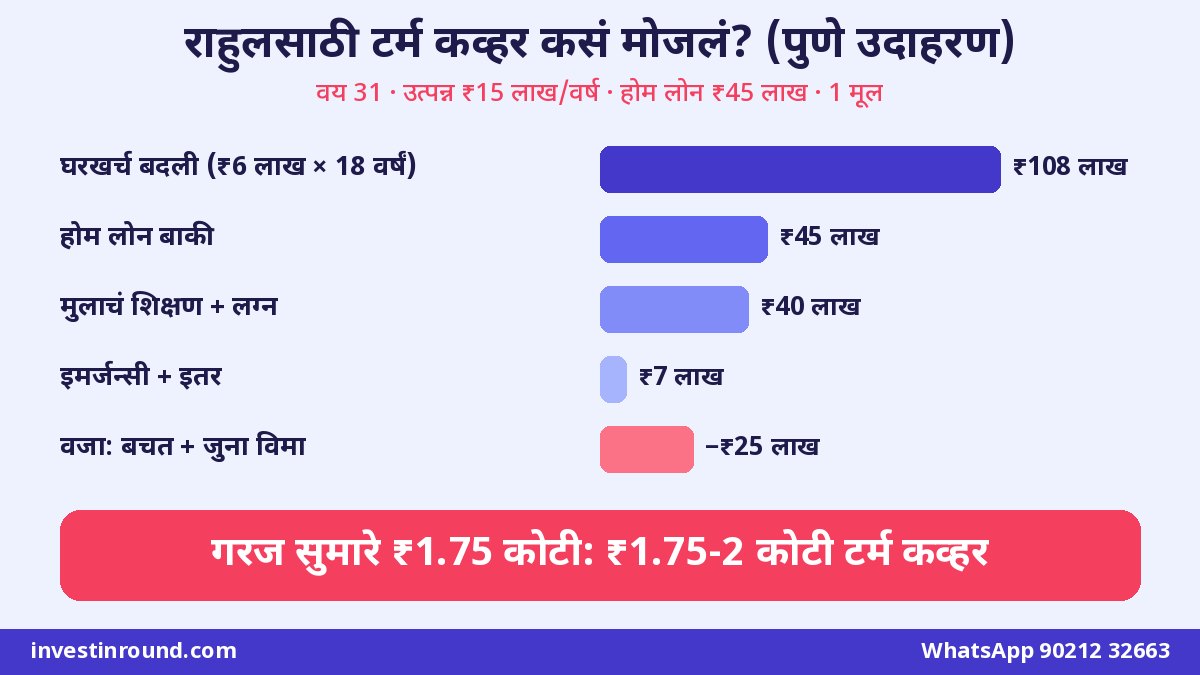
- घरखर्चाची बदली: राहुलच्या पगारातून घरखर्चासाठी (EMI सोडून) वर्षाला सुमारे ₹6 लाख जातात. आरव स्वतंत्र होईपर्यंत आणि स्नेहाला आधार म्हणून किमान 18 वर्षं ही रक्कम लागेल. ₹6 लाख × 18 = ₹1.08 कोटी. (महागाई आणि गुंतवणुकीवरचा परतावा साधारण एकमेकांना काटतात असं गृहीत धरलं आहे — हे सोपं पण थोडं सावध गणित आहे.)
- होम लोन: ₹45 लाख बाकी. राहुल नसेल तर हे कर्ज फेडून घर कुटुंबाच्या नावावर मोकळं व्हायला हवं.
- मुलाचं शिक्षण आणि लग्न: आरवचं उच्च शिक्षण आणि पुढचे मोठे खर्च — आजच्या किमतीत अंदाजे ₹40 लाख.
- इमर्जन्सी आणि इतर: अंत्यविधी, कायदेशीर खर्च, 6 महिन्यांचा तात्पुरता खर्च — ₹7 लाख.
- वजा — आधीची बचत आणि विमा: बचत ₹20 लाख + LIC ₹5 लाख = ₹25 लाख. (ऑफिसचा ग्रुप कव्हर आपण धरत नाही — कारण नोकरी बदलली की तो संपतो.)
| घटक | रक्कम |
|---|---|
| घरखर्चाची बदली (₹6 लाख × 18 वर्षं) | ₹1,08,00,000 |
| होम लोन बाकी | ₹45,00,000 |
| मुलाचं शिक्षण + लग्न | ₹40,00,000 |
| इमर्जन्सी व इतर | ₹7,00,000 |
| एकूण गरज | ₹2,00,00,000 |
| वजा: बचत + जुनी पॉलिसी | − ₹25,00,000 |
| आवश्यक टर्म कव्हर | ≈ ₹1,75,00,000 |
म्हणजे राहुलला सुमारे ₹1.75 कोटी ते ₹2 कोटी टर्म कव्हर हवं. आणि त्याच्याकडे “स्वतःचं” कव्हर किती आहे? फक्त ₹5 लाख! ऑफिसचे ₹30 लाख धरले तरी ₹35 लाख. म्हणजे गरजेच्या फक्त 20%. हेच वास्तव बहुतेक तरुण कुटुंबांचं असतं.
स्नेहाला पण टर्म इन्शुरन्स हवा का? — हो, नक्कीच!
हा मुद्दा खूप लोक चुकवतात. “पत्नीचा पगार तर कमी आहे” किंवा “ती गृहिणी आहे, तिला कशाला?” असं म्हणतात. पण विचार करा — स्नेहाचे ₹9 लाख घरखर्चात, EMI मध्ये, आरवच्या खर्चात जातात. ती नसेल तर ते उत्पन्न बंद होईल, आणि राहुलला घर, नोकरी आणि बाळ — सगळं एकट्याने सांभाळावं लागेल. कदाचित पाळणाघर, मदतनीस यांचा मोठा खर्च येईल.
स्नेहासाठी त्याच पद्धतीने गणना केली (तिच्या पगारातून जाणारा घरखर्चाचा हिस्सा, होम लोनमधला तिचा वाटा — कारण त्यांचं होम लोन संयुक्त आहे — आणि आरवच्या संगोपनाचा जास्तीचा खर्च), तर तिच्यासाठी सुमारे ₹1 कोटी कव्हर योग्य ठरतं.
गृहिणींसाठी टर्म कव्हर
जोडीदार गृहिणी असेल तरी तिचं घरातलं काम — स्वयंपाक, मुलांची काळजी, ज्येष्ठांची सेवा — पैशात मोजलं तर दरमहा हजारो रुपयांचं आहे. ती नसेल तर हे काम पैसे देऊन करून घ्यावं लागेल. काही विमा कंपन्या जोडीदाराच्या उत्पन्नाच्या आधारे गृहिणींना ठराविक मर्यादेपर्यंत टर्म कव्हर देतात. त्याचा नक्की विचार करा.
संयुक्त (joint) पॉलिसी की दोन वेगळ्या पॉलिसी?
काही कंपन्या “जॉइंट लाइफ” टर्म प्लॅन देतात — एकाच पॉलिसीत दोघं. ऐकायला सोयीचं वाटतं, पण बहुतेक वेळा दोन वेगळ्या पॉलिसी चांगल्या. कारण:
- घटस्फोट किंवा वेगळं राहणं अशा परिस्थितीत संयुक्त पॉलिसी गुंतागुंतीची होते.
- दोघांचं कव्हर वेगळं ठरवता येतं (राहुलला ₹2 कोटी, स्नेहाला ₹1 कोटी).
- एका पॉलिसीत एकाचा क्लेम झाल्यावर दुसऱ्याचं कव्हर काय होतं, याच्या अटी बदलतात.
- दोन वेगळ्या पॉलिसींत दोघांच्या मृत्यूच्या दुर्दैवी परिस्थितीत (उदा. अपघात) दोन्ही क्लेम मिळतात.
किती वर्षांची मुदत घ्यायची?
कव्हर किती, इतकाच महत्त्वाचा प्रश्न — किती वर्षांपर्यंत? नियम सोपा: तुमच्यावर कोणी आर्थिकदृष्ट्या अवलंबून आहे तोपर्यंत. साधारणपणे निवृत्तीपर्यंत — 60 ते 65 वय.
- राहुल 31 वर्षांचा — 65 वयापर्यंत म्हणजे 34 वर्षांची मुदत.
- स्नेहा 29 वर्षांची — 60-65 पर्यंत, म्हणजे 31-36 वर्षं.
85 किंवा 99 वयापर्यंतचा “होल लाइफ” टर्म प्लॅन घेऊ नका, जोपर्यंत खास कारण नाही. मुदत वाढली की प्रीमियम खूप वाढतो, आणि 65 नंतर साधारणपणे मुलं स्वतंत्र, कर्ज फिटलेलं आणि निवृत्ती निधी तयार असतो.
प्रीमियम किती येईल?
टर्म प्रीमियम वय, आरोग्य, धूम्रपान, उत्पन्न, कव्हर, मुदत आणि कंपनीनुसार खूप बदलतो, म्हणून मी एक ठोस आकडा सांगणार नाही. पण साधारण कल्पना यावी म्हणून — 30-31 वर्षांचा निरोगी, धूम्रपान न करणारा पुरुष ₹1 कोटी कव्हर 30-35 वर्षांसाठी घेतो तेव्हा वार्षिक प्रीमियम बहुतेक वेळा काही हजारांपासून ₹15,000-20,000 च्या आसपास दिसतो. 2-3 कंपन्यांचे कोट्स घेऊन तुलना करा. सगळ्यात महत्त्वाचं — जितकं लवकर घ्याल तितका प्रीमियम कमी, आणि तो पूर्ण मुदतीसाठी लॉक होतो.
| वय वाढलं की काय होतं? | परिणाम |
|---|---|
| 30 ऐवजी 40 व्या वर्षी घेतला | प्रीमियम बराच जास्त, आणि मुदत कमी |
| आधी डायबेटिस/BP चं निदान झालं | प्रीमियम वाढू शकतो किंवा अर्ज नाकारला जाऊ शकतो |
| धूम्रपान करता | प्रीमियम साधारण दीडपट-दुप्पट |
🛡️ तुमच्या कुटुंबाला किती कव्हर हवं ते मोजूया
उत्पन्न, कर्ज आणि जबाबदाऱ्या सांगा — दोघांसाठी योग्य टर्म कव्हर आणि मुदत सोप्या मराठीत सुचवू.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडारायडर्स: कोणते घ्यावे, कोणते नाही?
रायडर म्हणजे मूळ पॉलिसीला जोडलेलं छोटं ॲड-ऑन. प्रत्येक रायडर घेण्याची गरज नाही, पण काही खरंच उपयोगी आहेत:
- ॲक्सिडेंटल डेथ बेनिफिट: अपघाती मृत्यूत जास्तीची रक्कम. पुणे-मुंबई हायवेवर रोज प्रवास करणाऱ्यांसाठी विचार करा. पण लक्षात ठेवा — मूळ कव्हर पुरेसं असणं जास्त महत्त्वाचं.
- वेव्हर ऑफ प्रीमियम: गंभीर आजार किंवा अपंगत्व आलं तर पुढचे प्रीमियम माफ, पण कव्हर चालू. हा खूप उपयोगी आणि स्वस्त रायडर.
- क्रिटिकल इलनेस: कॅन्सर, हृदयविकार यांसारख्या आजारांचं निदान झालं तर एकरकमी पैसे. पण यासाठी वेगळा, स्वतंत्र क्रिटिकल इलनेस प्लॅन किंवा चांगला आरोग्य विमा बरेचदा जास्त चांगला.
- टर्मिनल इलनेस: बहुतेक टर्म प्लॅनमध्ये आधीच समाविष्ट असतो — तपासा.
आरोग्य विमा आणि टर्म इन्शुरन्स या दोन वेगळ्या गोष्टी आहेत; दोन्ही हवेच. आई-वडिलांच्या आरोग्य विम्याबद्दल आमचा आई-वडिलांसाठी आरोग्य विमा: MJPJAY, आयुष्मान हा लेख वाचा.
MWP Act: तुमचा विमा फक्त कुटुंबासाठीच राहील याची खात्री
हा मुद्दा फार कमी लोकांना माहिती आहे, पण होम लोन असलेल्या आणि व्यवसाय करणाऱ्यांसाठी खूप महत्त्वाचा आहे. Married Women’s Property Act, 1874 च्या कलम 6 नुसार पती आपली टर्म पॉलिसी पत्नी आणि/किंवा मुलांच्या फायद्यासाठी “MWP पॉलिसी” म्हणून घेऊ शकतो.
याचा फायदा काय?
- क्लेमची रक्कम फक्त पत्नी-मुलांनाच मिळते. ती कर्जदार, बँका किंवा नातेवाईक दावा करून घेऊ शकत नाहीत.
- पॉलिसी एक प्रकारच्या ट्रस्टसारखी काम करते — कौटुंबिक वाद टळतात.
- एकदा MWP अंतर्गत पॉलिसी घेतली की लाभार्थी नंतर बदलता येत नाहीत — म्हणून विचारपूर्वक निर्णय घ्या.
बहुतेक कंपन्या अर्ज करतानाच MWP पर्याय देतात. राहुलसारख्या, ज्यांच्यावर मोठं होम लोन आहे, त्यांनी हा पर्याय नक्की विचारात घ्यावा.
टॅक्सचे नियम: नवीन आयकर कायदा 2025 नुसार
1 एप्रिल 2026 पासून आयकर अधिनियम 2025 लागू झाला आहे. टर्म इन्शुरन्सशी संबंधित दोन मुख्य नियम:
| विषय | जुना कायदा (1961) | नवीन कायदा (2025) | महत्त्वाची अट |
|---|---|---|---|
| प्रीमियमवर वजावट | कलम 80C | कलम 123 (Schedule XV सोबत) | ₹1.5 लाख एकूण मर्यादा, फक्त जुन्या रिजीममध्ये |
| मृत्यूनंतर मिळणारी रक्कम | कलम 10(10D) | Schedule II (अनुक्रमांक 2) | मृत्यू-लाभ करमुक्त |
कलम 80C (नवीन कायद्यात कलम 123) नुसार स्वतः, जोडीदार आणि मुलांच्या जीवन विम्याच्या प्रीमियमवर ₹1.5 लाखांच्या एकूण मर्यादेत वजावट मिळते — पण फक्त जुन्या रिजीममध्ये. नवीन रिजीममध्ये ही वजावट नाही. पण टर्म इन्शुरन्स टॅक्ससाठी घेऊ नका — कुटुंबाच्या सुरक्षेसाठी घ्या; टॅक्स सूट हा फक्त बोनस.
कलम 10(10D) (नवीन कायद्यात Schedule II, अनुक्रमांक 2) नुसार विमाधारकाच्या मृत्यूनंतर नॉमिनीला मिळणारी रक्कम करमुक्त असते. म्हणजे ₹2 कोटींचा क्लेम पूर्णपणे कुटुंबाच्या हातात येतो.
अर्ज करताना 6 महत्त्वाच्या गोष्टी
- सगळं खरं सांगा: धूम्रपान, मद्यपान, जुने आजार, शस्त्रक्रिया, कुटुंबातील आजार — सगळं अर्जात लिहा. लपवलं तर क्लेम नाकारला जाऊ शकतो. विमा कायद्याच्या कलम 45 नुसार पॉलिसी 3 वर्षं चालू राहिल्यानंतर कंपनी कोणत्याही कारणाने ती प्रश्नांकित करू शकत नाही — पण सुरुवातीच्या 3 वर्षांत चुकीची माहिती महागात पडू शकते.
- उत्पन्नाचा पुरावा: ITR, पगार स्लिप तयार ठेवा. कंपन्या उत्पन्नाच्या प्रमाणातच कव्हर देतात.
- मेडिकल टेस्ट: कंपनीने सांगितली तर नक्की करा — यामुळे क्लेमच्या वेळी वाद कमी होतात.
- क्लेम सेटलमेंट रेकॉर्ड: IRDAI च्या वार्षिक अहवालात कंपन्यांचा क्लेम सेटलमेंट रेशो बघा — संख्येनुसार आणि रकमेनुसार दोन्ही.
- फ्री-लुक कालावधी: IRDAI च्या नियमानुसार पॉलिसी मिळाल्यापासून 30 दिवसांत अटी पटल्या नाहीत तर ती रद्द करून प्रीमियम (थोडी वजावट करून) परत घेता येतो.
- नॉमिनी आणि कुटुंबाला माहिती: नॉमिनी अपडेट ठेवा, आणि पॉलिसीची माहिती — कंपनी, पॉलिसी नंबर — जोडीदाराला आणि घरच्यांना सांगून ठेवा. माहितीच नसेल तर क्लेम कोण करणार?
कव्हर कधी वाढवायचं? आयुष्याचे टप्पे
तुमच्या जबाबदाऱ्या बदलतात तसं कव्हरही तपासा:
| आयुष्यातला टप्पा | काय करायचं? |
|---|---|
| लग्न | पहिला टर्म प्लॅन, किमान 10-15 पट उत्पन्न |
| नवीन घर / होम लोन | कर्जाइतकं अतिरिक्त कव्हर (वेगळी पॉलिसी) |
| मूल झालं | शिक्षणाचा खर्च धरून कव्हर वाढवा |
| मोठी पगारवाढ | गरज पुन्हा मोजा |
| कर्ज फिटलं, मुलं स्वतंत्र | नवीन कव्हरची गरज कमी; जुना चालू ठेवा |
एकाच मोठ्या पॉलिसीऐवजी दोन पॉलिसी घेणं — एक 65 वयापर्यंत (मुख्य), दुसरी होम लोन संपेपर्यंत 20 वर्षांसाठी — असं “लॅडरिंग” केलं तर प्रीमियम थोडा कमी होऊ शकतो. काही प्लॅनमध्ये लग्न, मूल झाल्यावर कव्हर वाढवण्याचा पर्याय (life stage benefit) असतो, तोही तपासा.
ऑनलाइन घ्यायचा की एजंटमार्फत?
आजकाल टर्म प्लॅन कंपनीच्या वेबसाइटवर किंवा ॲग्रिगेटर पोर्टलवर ऑनलाइन घेता येतो, आणि बरेचदा तो थोडा स्वस्त पडतो. पण स्वस्त इतकंच बघू नका. ऑनलाइन घेताना फॉर्मचे सगळे आरोग्यविषयक प्रश्न स्वतः शांतपणे वाचून उत्तरं द्या — घाईत “No” वर क्लिक केलं आणि नंतर ती माहिती चुकीची निघाली तर क्लेमच्या वेळी अडचण येते. एजंट किंवा सल्लागारामार्फत घेत असाल तर अर्ज तुमच्यासमोर भरला जातोय आणि प्रत्येक उत्तर तुमचंच आहे, याची खात्री करा. क्लेमच्या वेळी मदत करणारा ओळखीचा, विश्वासू माणूस असणं हाही एक फायदा असतो. दोन्ही मार्ग योग्य आहेत — महत्त्वाचं म्हणजे योग्य कव्हर, योग्य मुदत आणि प्रामाणिक माहिती.
संयुक्त होम लोन असेल तर?
पुणे-मुंबईत घरांच्या किमती जास्त असल्याने बहुतेक तरुण जोडपी संयुक्त होम लोन घेतात — राहुल-स्नेहासारखं. अशा वेळी दोघांपैकी कोणाचंही उत्पन्न बंद झालं तरी EMI भरणं अवघड होतं. म्हणून दोघांच्याही टर्म कव्हरमध्ये होम लोनचा किमान आपापला वाटा धरा. आदर्श म्हणजे प्रत्येकाचं कव्हर इतकं असावं की दुसरा जोडीदार एकट्याने संपूर्ण कर्ज फेडू शकेल.
तरुण जोडप्यांच्या 5 सामान्य चुका
पुणे, मुंबई, नाशिक, नागपूर — कुठेही वर्ग घेतला तरी तरुण जोडप्यांमध्ये याच चुका पुन्हा पुन्हा दिसतात:
- गुंतवणूक आणि विमा एकत्र करणं: “एंडोमेंट” किंवा “मनी-बॅक” पॉलिसीत वर्षाला ₹50,000 भरून फक्त ₹10-15 लाख कव्हर घेतलं जातं. त्याच पैशात साधा टर्म घेऊन कोटीचं कव्हर आणि उरलेल्या पैशांची SIP होऊ शकते.
- फक्त कमावत्या पुरुषाचा विमा: दोघंही कमावत असताना फक्त एकाचाच टर्म प्लॅन. दोघांचं उत्पन्न घरात जात असेल तर दोघांनाही कव्हर हवं.
- “नंतर बघू” म्हणणं: 28 व्या वर्षी टाळलेला प्लॅन 38 व्या वर्षी जास्त प्रीमियमने, आणि कदाचित एखाद्या आजारामुळे अटींसह घ्यावा लागतो.
- कव्हर एकदा घेऊन विसरणं: लग्नाच्या वेळी ₹50 लाख घेतले, पण नंतर ₹45 लाखांचं होम लोन आणि मूल आलं तरी कव्हर तेवढंच राहिलं.
- कुटुंबाला माहितीच नसणं: पॉलिसी ईमेलमध्ये पडून आहे, आणि जोडीदाराला कंपनीचं नावही माहिती नाही. दरवर्षी एकदा “फॅमिली मनी मीटिंग” घ्या आणि सगळ्या पॉलिसींची यादी शेअर करा.
PMJJBY: छोटा पण उपयोगी पूरक कव्हर
प्रधानमंत्री जीवन ज्योती बीमा योजना (PMJJBY) मध्ये 18 ते 50 वयोगटातल्या बँक खातेधारकांना वर्षाला सुमारे ₹436 प्रीमियममध्ये ₹2 लाखांचं जीवन कव्हर मिळतं, आणि ते बँक खात्यातून आपोआप नूतनीकरण होतं. हा स्वस्त पूरक कव्हर म्हणून चांगला आहे, पण ₹2 लाखांनी तरुण कुटुंबाची गरज भागत नाही — मुख्य टर्म प्लॅनला हा पर्याय नाही.
दुर्दैवाने क्लेम करायची वेळ आली तर कुटुंबाने काय करायचं?
नॉमिनीने कंपनीला शक्य तितक्या लवकर कळवायचं — ऑनलाइन, कॉल सेंटर किंवा शाखेत. साधारणपणे क्लेम फॉर्म, मृत्यू दाखला, पॉलिसीची माहिती, नॉमिनीचं KYC आणि बँक तपशील लागतात; अपघाती मृत्यू असेल तर FIR आणि पोस्टमॉर्टेम अहवालही. ही कागदपत्रं कुठे मिळतात, हे घरच्यांना आधीच माहिती असेल तर कठीण काळात धावपळ कमी होते. म्हणून पॉलिसीची एक प्रत आणि ही यादी घरात सुरक्षित ठिकाणी ठेवा.
राहुल-स्नेहाचा अंतिम प्लॅन
| व्यक्ती | कव्हर | मुदत | रायडर | विशेष |
|---|---|---|---|---|
| राहुल | ₹2 कोटी | 65 वयापर्यंत (34 वर्षं) | वेव्हर ऑफ प्रीमियम | MWP अंतर्गत, लाभार्थी स्नेहा व आरव |
| स्नेहा | ₹1 कोटी | 60-65 वयापर्यंत | वेव्हर ऑफ प्रीमियम | स्वतंत्र पॉलिसी |
| कुटुंब | ऑफिसचा ग्रुप कव्हर | नोकरी असेपर्यंत | — | बोनस म्हणून |
दोन्ही पॉलिसींचा मिळून प्रीमियम त्यांच्या एकूण उत्पन्नाच्या साधारण 1-2% च्या आसपास येईल — पण त्या बदल्यात त्यांच्या कुटुंबाचं भविष्य सुरक्षित होतं. वाचलेले पैसे आणि दरमहा बचत आरवच्या शिक्षणासाठी SIP मध्ये गुंतवायची असेल तर Upstox वर मोफत डिमॅट खातं उघडा आणि आजच सुरुवात करा. दिवाळी बोनसचा योग्य वापर कसा करायचा, यासाठी दिवाळी बोनसचा स्मार्ट वापर हा लेखही वाचा.
FAQ: टर्म इन्शुरन्स किती हवे — वारंवार विचारले जाणारे प्रश्न
टर्म इन्शुरन्स किती हवे — सोपा नियम काय?
सोपा अंदाज म्हणजे वार्षिक उत्पन्नाच्या 10 ते 15 पट. पण अचूक उत्तरासाठी कुटुंबाचा भविष्यातील खर्च, होम लोनसारखी कर्जं आणि मुलांची ध्येयं जोडा, आणि आधीची बचत व विमा वजा करा. पुण्याच्या उदाहरणात ₹15 लाख उत्पन्नासाठी सुमारे ₹1.75-2 कोटी कव्हर आलं.
ऑफिसचा ग्रुप इन्शुरन्स असेल तर वेगळा टर्म प्लॅन हवा का?
हो. ग्रुप कव्हर नोकरी असेपर्यंतच चालतो आणि बहुतेक वेळा पगाराच्या काही पटच असतो. नोकरी बदलली किंवा गेली की तो संपतो. स्वतःचा स्वतंत्र टर्म प्लॅन हा मुख्य आधार असावा, ग्रुप कव्हर फक्त बोनस.
पत्नी कमावती नसेल तरी तिला टर्म इन्शुरन्स हवा का?
गृहिणीचं घरातलं काम पैशात मोजलं तर खूप मोठं आहे, आणि ती नसेल तर ते पैसे देऊन करून घ्यावं लागतं. काही कंपन्या जोडीदाराच्या उत्पन्नाच्या आधारे गृहिणींना ठराविक मर्यादेपर्यंत कव्हर देतात. कमावती जोडीदार असेल तर तिचा स्वतंत्र टर्म प्लॅन नक्की हवा.
जॉइंट टर्म प्लॅन घ्यावा की दोन वेगळे?
बहुतेक वेळा दोन वेगळे प्लॅन चांगले. दोघांचं कव्हर वेगवेगळं ठरवता येतं, वेगळं राहण्यासारख्या परिस्थितीत गुंतागुंत होत नाही, आणि दोघांच्याही मृत्यूच्या दुर्दैवी परिस्थितीत दोन्ही क्लेम मिळतात.
टर्म इन्शुरन्स किती वयापर्यंत घ्यावा?
तुमच्यावर कोणी आर्थिकदृष्ट्या अवलंबून आहे तोपर्यंत — साधारणपणे 60 ते 65 वयापर्यंत. 85 किंवा 99 वयापर्यंतची मुदत प्रीमियम खूप वाढवते आणि बहुतेकांना त्याची गरज नसते.
टर्म प्रीमियमवर नवीन आयकर कायद्यात टॅक्स सूट मिळते का?
जुन्या कलम 80C ऐवजी आता आयकर अधिनियम 2025 च्या कलम 123 नुसार ₹1.5 लाखांच्या एकूण मर्यादेत जीवन विमा प्रीमियमवर वजावट मिळते — फक्त जुन्या रिजीममध्ये. नवीन रिजीममध्ये ही वजावट नाही.
टर्म इन्शुरन्सच्या क्लेमवर टॅक्स लागतो का?
नाही. विमाधारकाच्या मृत्यूनंतर नॉमिनीला मिळणारी रक्कम जुन्या कलम 10(10D) प्रमाणेच, नवीन कायद्यात Schedule II (अनुक्रमांक 2) नुसार करमुक्त आहे.
टर्म इन्शुरन्सवर GST लागतो का?
22 सप्टेंबर 2025 पासून व्यक्तिगत जीवन विमा पॉलिसींच्या, म्हणजे वैयक्तिक टर्म प्लॅनच्या प्रीमियमवर GST लागत नाही. ग्रुप पॉलिसींवर मात्र GST अजून लागू आहे.
MWP Act अंतर्गत टर्म पॉलिसी का घ्यावी?
Married Women’s Property Act, 1874 च्या कलम 6 नुसार घेतलेल्या पॉलिसीची रक्कम फक्त पत्नी आणि मुलांनाच मिळते; कर्जदार किंवा इतर नातेवाईक त्यावर दावा करू शकत नाहीत. मोठं होम लोन किंवा व्यवसाय असणाऱ्यांसाठी हा पर्याय खूप उपयोगी आहे.
🛡️ तुमच्या कुटुंबाला किती कव्हर हवं ते मोजूया
उत्पन्न, कर्ज आणि जबाबदाऱ्या सांगा — दोघांसाठी योग्य टर्म कव्हर आणि मुदत सोप्या मराठीत सुचवू.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडा