नमस्कार मंडळी! दिवाळी जवळ आली की ऑफिसमध्ये एकच चर्चा सुरू होते — “यंदा बोनस किती येणार?” आणि बोनस खात्यात जमा झाला की लगेच दुसरा प्रश्न — “आता हा पैसा कुठे वापरायचा?” नवा मोबाईल, सोनं, कपडे, फिरायला जाणं, की कर्ज फेडायचं, की SIP सुरू करायची? आज आपण याच प्रश्नावर अगदी मोकळेपणाने बोलणार आहोत. मी तुम्हाला ट्रेनर म्हणून जसं वर्गात समजावतो, तसंच इथे सांगणार आहे. दिवाळी बोनस गुंतवणूक कशी करायची, कोणत्या क्रमाने पैसे वाटायचे, बोनसवर टॅक्स किती कापला जातो, आणि ₹25,000, ₹50,000 किंवा ₹1 लाख बोनस आला तर नेमका प्लॅन कसा असावा — हे सगळं आपण उदाहरणांसह पाहू.
यंदा 2026 मध्ये धनत्रयोदशी शुक्रवार 6 नोव्हेंबरला आणि लक्ष्मीपूजन रविवार 8 नोव्हेंबरला आहे. म्हणजे बहुतेक कंपन्यांचा बोनस ऑक्टोबरच्या शेवटी किंवा नोव्हेंबरच्या पहिल्या आठवड्यात येईल. तुमच्याकडे अजून दोन-तीन आठवडे आहेत. हा वेळ प्लॅनिंगसाठी वापरा, कारण पैसा हातात आल्यावर डोकं शांत ठेवणं सगळ्यात अवघड असतं!
दिवाळी बोनस गुंतवणूक: आधी मानसिकता समजून घ्या
बोनस हा “फुकटचा पैसा” वाटतो. महिन्याचा पगार आपण घरखर्च, EMI, शाळेची फी यात आधीच वाटून ठेवलेला असतो. पण बोनस म्हणजे अचानक आलेली रक्कम. त्यामुळे मनात येतं — “हा तर एक्स्ट्रा आहे, उडवला तरी चालेल.” इथेच पहिली चूक होते. बोनस हा सुद्धा तुमच्याच वर्षभराच्या मेहनतीचा पैसा आहे. फरक फक्त इतकाच की तो एकदम मिळतो.
आता मी असं म्हणत नाही की बोनसमधून एक रुपयाही खर्च करू नका. दिवाळी हा आनंदाचा सण आहे. मुलांसाठी कपडे, आई-वडिलांसाठी भेटवस्तू, घरासाठी एखादी वस्तू — हे सगळं हवंच. पण खर्च आधी ठरवून, मर्यादेत आणि अपराधीपणा न बाळगता करायचा. आणि उरलेला मोठा भाग तुमच्या भविष्याला मजबूत करण्यासाठी वापरायचा. हेच आजच्या लेखाचं मूळ सूत्र आहे.
व्यावसायिकांसाठी “बोनस” म्हणजे काय?
तुम्ही नोकरी करत नसाल, स्वतःचा व्यवसाय, दुकान किंवा छोटा उद्योग असेल, तर दिवाळीत तुमचा “बोनस” म्हणजे सणाच्या सीझनमध्ये झालेला जास्तीचा नफा. पुण्यातील कपड्यांचा व्यापारी असो, नाशिकचा मिठाईवाला असो किंवा कोल्हापूरचा इलेक्ट्रॉनिक्स दुकानदार — दिवाळीत विक्री वाढते आणि हातात जास्त कॅश येते. तुमच्यासाठीही हाच क्रम लागू आहे. फक्त एक फरक: व्यवसायाचा पैसा आणि घरचा पैसा वेगळा ठेवा. आधी पुढच्या महिन्यांचा माल, कामगारांचा पगार आणि GST/टॅक्सची रक्कम बाजूला काढा, आणि मगच उरलेल्या नफ्याचा हा प्लॅन वापरा.
बोनसवर टॅक्स किती? हातात किती येणार ते आधी समजून घ्या
बरेच जण बोनसचा आकडा ऐकून आनंदी होतात आणि खात्यात कमी पैसे आल्यावर नाराज होतात. कारण सोपं आहे — बोनस हा पगाराचाच भाग मानला जातो. म्हणजे त्यावर तुमच्या स्लॅबप्रमाणे इन्कम टॅक्स लागतो. कंपनी पगारावर जसा TDS कापते, तसाच बोनस दिलेल्या महिन्यात तुमचं वर्षभराचं अंदाजे उत्पन्न पुन्हा मोजून TDS कापते. त्यामुळे बोनसच्या महिन्यात TDS नेहमीपेक्षा जास्त दिसू शकतो.
1 एप्रिल 2026 पासून नवा Income-tax Act, 2025 लागू झाला आहे आणि आता “टॅक्स इयर” हा शब्द वापरला जातो. पण आकडे बदललेले नाहीत. टॅक्स इयर 2026-27 साठी नव्या टॅक्स रिजीममध्ये (जो आता डिफॉल्ट आहे) स्लॅब असे आहेत:
| करपात्र उत्पन्न | टॅक्स दर |
|---|---|
| ₹4 लाखांपर्यंत | शून्य |
| ₹4 ते 8 लाख | 5% |
| ₹8 ते 12 लाख | 10% |
| ₹12 ते 16 लाख | 15% |
| ₹16 ते 20 लाख | 20% |
| ₹20 ते 24 लाख | 25% |
| ₹24 लाखांपेक्षा जास्त | 30% |
यावर 4% हेल्थ आणि एज्युकेशन सेस लागतो. पगारदारांना ₹75,000 स्टँडर्ड डिडक्शन मिळतं. आणि सगळ्यात महत्त्वाचं — करपात्र उत्पन्न ₹12 लाखांपर्यंत असेल तर रिबेटमुळे टॅक्स शून्य होतो. म्हणजे पगारदारासाठी साधारण ₹12.75 लाखांपर्यंत पगार असेल तर टॅक्स भरावा लागत नाही. (हा रिबेट आधी कलम 87A मध्ये होता, आता नव्या कायद्यात कलम 156 मध्ये आहे.)
उदाहरण 1: राहुल — बोनसवर टॅक्स शून्य
राहुल ठाण्यात एका कंपनीत काम करतो. त्याचा वर्षाचा पगार ₹11.5 लाख आहे. ₹75,000 स्टँडर्ड डिडक्शन वजा केल्यावर करपात्र उत्पन्न ₹10.75 लाख. आता त्याला ₹50,000 दिवाळी बोनस मिळाला. एकूण करपात्र उत्पन्न झालं ₹11.25 लाख — म्हणजे ₹12 लाखांच्या आत. त्यामुळे नव्या रिजीममध्ये त्याचा टॅक्स शून्य! पण लक्षात ठेवा, जर बोनसमुळे उत्पन्न ₹12 लाखांच्या थोडं वर गेलं, तर मार्जिनल रिलीफ मिळतो, पण थोडा टॅक्स लागू शकतो. तुमच्या HR कडून किंवा पगार स्लिपवरून हे नक्की तपासा.
उदाहरण 2: स्नेहा — बोनसचा मोठा भाग टॅक्समध्ये
स्नेहा पुण्यात IT कंपनीत आहे. तिचं करपात्र उत्पन्न आधीच ₹18 लाख आहे. तिला ₹1,00,000 बोनस मिळाला. तिचं उत्पन्न ₹16 ते 20 लाखांच्या स्लॅबमध्ये आहे, म्हणजे बोनसवर 20% टॅक्स आणि त्यावर 4% सेस. म्हणजे साधारण ₹20,800 टॅक्स. हातात येणार सुमारे ₹79,200. म्हणजे प्लॅन ₹1 लाखाचा नाही, तर ₹79,200 चा करायचा. हा छोटासा हिशोब आधी केला तर निराशा होत नाही.

पायरी 1: इमर्जन्सी फंड — घराची पहिली ढाल
आता मुख्य प्लॅनकडे वळूया. बोनसचा पहिला हक्क आहे इमर्जन्सी फंडचा. इमर्जन्सी फंड म्हणजे अचानक आलेल्या संकटासाठी बाजूला ठेवलेला पैसा. नोकरी गेली, कोणी आजारी पडलं, गाडीचा अपघात झाला, घरात मोठी दुरुस्ती आली — अशा वेळी कर्ज काढावं लागू नये म्हणून हा फंड.
किती रक्कम हवी?
साधा नियम: तुमच्या घराचा किमान 6 महिन्यांचा खर्च. यात EMI सुद्धा धरा. उदाहरणार्थ, तुमचा महिन्याचा घरखर्च ₹22,000 आणि होम लोन EMI ₹8,000 असेल, तर महिन्याचा एकूण खर्च ₹30,000. म्हणजे इमर्जन्सी फंड हवा ₹1,80,000. व्यवसाय करणाऱ्यांनी आणि ज्यांचं उत्पन्न दर महिन्याला बदलतं त्यांनी 9 ते 12 महिन्यांचा फंड ठेवावा.
आता हा सगळा फंड एकाच बोनसमधून भरणार नाही, हे मान्य. पण दरवर्षी बोनसचा एक भाग इथे टाकला तर दोन-तीन वर्षांत फंड पूर्ण होतो. आणि एकदा फंड पूर्ण झाला की पुढचे बोनस थेट गुंतवणुकीत जाऊ शकतात.
हा पैसा कुठे ठेवायचा?
- एक भाग (साधारण 1 महिन्याचा खर्च) सेव्हिंग अकाउंटमध्ये, लगेच काढता यावा म्हणून.
- उरलेला भाग स्वीप-इन FD किंवा छोट्या-छोट्या FD मध्ये. गरज पडली तर एक FD मोडता येते.
- काहीजण लिक्विड म्युच्युअल फंड वापरतात. पैसे साधारण एक-दोन कामकाजाच्या दिवसांत खात्यात येतात.
पायरी 2: जास्त व्याजाचं कर्ज — आधी हा “छिद्र” बुजवा
कल्पना करा, तुमच्या बादलीला खाली छिद्र आहे. तुम्ही वरून कितीही पाणी ओतलं तरी बादली भरणार नाही. जास्त व्याजाचं कर्ज हे तसंच छिद्र आहे. क्रेडिट कार्डचं थकलेलं बिल, ॲपवरून घेतलेलं महागडं लोन, पर्सनल लोन — यांचं व्याज कोणत्याही गुंतवणुकीच्या परताव्यापेक्षा जास्त असतं.
क्रेडिट कार्डचं गणित
क्रेडिट कार्डवर पूर्ण बिल न भरता फक्त मिनिमम ड्यू भरला, तर उरलेल्या रकमेवर महिन्याला साधारण 3 ते 3.75% व्याज लागतं. वर्षाचं धरलं तर हे 36% ते 45% च्या आसपास जातं. समजा तुमच्या कार्डवर ₹40,000 थकले आहेत आणि दरमहा 3.5% व्याज आहे. तर वर्षभरात फक्त व्याजच साधारण ₹16,800 होतं! आता सांगा, कोणती SIP तुम्हाला खात्रीने 42% परतावा देईल? एकही नाही. म्हणून क्रेडिट कार्डचं कर्ज फेडणं म्हणजेच सगळ्यात सुरक्षित आणि जास्त “परतावा” देणारी गुंतवणूक.
क्रेडिट कार्ड EMI आणि नो-कॉस्ट EMI चे छुपे खर्च कसे असतात, हे आम्ही सविस्तर क्रेडिट कार्ड EMI सापळा या लेखात समजावलं आहे. दिवाळीत EMI वर खरेदी करण्याआधी तो लेख एकदा जरूर वाचा.
कोणतं कर्ज आधी फेडायचं?
- सगळ्यात आधी क्रेडिट कार्डची थकबाकी आणि ॲप-लोन (व्याज सर्वात जास्त).
- नंतर पर्सनल लोन, विशेषतः ज्याचा व्याजदर 14% पेक्षा जास्त आहे.
- गोल्ड लोन किंवा टू-व्हीलर लोन — व्याजदर आणि प्री-पेमेंट चार्ज बघून निर्णय घ्या.
- होम लोन सगळ्यात शेवटी. याचा व्याजदर तुलनेने कमी असतो आणि जुन्या रिजीममध्ये टॅक्स फायदाही मिळू शकतो. इथे बोनसचा मोठा भाग टाकण्यापेक्षा इमर्जन्सी फंड आणि गुंतवणूक आधी पूर्ण करा.
पायरी 3: विम्याची पोकळी — छोटा खर्च, मोठं संरक्षण
कर्ज फेडलं, इमर्जन्सी फंड सुरू केला. आता तिसरा प्रश्न — कुटुंबाला संरक्षण आहे का? घरात कमावणारा एकच माणूस असेल आणि त्याचं काही बरं-वाईट झालं तर कुटुंबाचं काय? किंवा कोणी गंभीर आजारी पडलं तर हॉस्पिटलचं बिल कोण भरणार?
टर्म इन्शुरन्स
कमावणाऱ्या व्यक्तीसाठी साधा टर्म इन्शुरन्स हवा. सर्वसाधारण नियम म्हणजे वार्षिक उत्पन्नाच्या 10 ते 15 पट कव्हर. वयाच्या तिशीत असाल तर हा विमा तुलनेने स्वस्त मिळतो. बोनसमधून पहिल्या वर्षाचा प्रीमियम भरला तर पुढच्या वर्षांचं नियोजन सोपं होतं. एक गोष्ट लक्षात ठेवा — विमा आणि गुंतवणूक एकत्र करणाऱ्या पॉलिसी घेण्याआधी नीट विचार करा. संरक्षणासाठी शुद्ध टर्म प्लॅन आणि गुंतवणुकीसाठी वेगळा मार्ग, हे सूत्र बहुतेक कुटुंबांसाठी सोपं पडतं.
हेल्थ इन्शुरन्स
फक्त ऑफिसच्या ग्रुप मेडिक्लेमवर अवलंबून राहू नका. नोकरी बदलली किंवा गेली तर ते कव्हर संपतं. स्वतःची फॅमिली फ्लोटर पॉलिसी घ्या आणि शक्य असल्यास आई-वडिलांसाठी वेगळी पॉलिसी. चांगली बातमी म्हणजे 22 सप्टेंबर 2025 पासून वैयक्तिक हेल्थ इन्शुरन्स आणि वैयक्तिक लाइफ इन्शुरन्सवर GST लागत नाही. त्यामुळे प्रीमियम आधीपेक्षा थोडा हलका झाला आहे.
पायरी 4: ठरलेली ध्येयं — पुढच्या 1-3 वर्षांचे खर्च
आता भविष्याची बारी. पण भविष्य म्हणजे फक्त रिटायरमेंट नाही. पुढच्या वर्षी मुलाच्या कॉलेजची ॲडमिशन फी, दोन वर्षांनी घराचं डाउन पेमेंट, बहिणीचं लग्न — असे जवळचे खर्च आधी ओळखा. जो पैसा 1 ते 3 वर्षांत लागणार आहे, तो शेअर बाजारात टाकू नका. त्यासाठी FD, RD, शॉर्ट-टर्म डेट फंड असे स्थिर पर्याय योग्य.
उदाहरणार्थ, सांगलीच्या प्रशांतला दोन वर्षांनी घराच्या डाउन पेमेंटसाठी ₹3 लाख हवे आहेत. यंदा त्याला ₹60,000 बोनस मिळाला. त्याने ₹40,000 ची दोन वर्षांची FD केली आणि उरलेले पैसे इतर पायऱ्यांसाठी वापरले. पुढच्या वर्षीच्या बोनसमधून आणखी भर घालणार. ध्येय ठरलेलं असलं की पैशाला दिशा मिळते.
पायरी 5: दीर्घकालीन गुंतवणूक — SIP, ELSS, NPS
वरच्या चारही पायऱ्या पूर्ण झाल्या किंवा चालू असतील, तर आता खरी संपत्ती निर्माण करण्याची वेळ. 5 वर्षांपेक्षा जास्त काळासाठी पैसा गुंतवायचा असेल तर इक्विटी म्युच्युअल फंड हा चांगला पर्याय मानला जातो. पण इथे एक प्रश्न येतो — बोनसची रक्कम एकदम (लम्पसम) टाकायची की SIP ने?
एकदम टाकायचं की हप्त्याने?
बाजार वर आहे की खाली, हे कोणालाच खात्रीने सांगता येत नाही. म्हणून मोठी रक्कम असेल तर ती एकदम इक्विटीत टाकण्यापेक्षा 6 ते 12 महिन्यांत टप्प्याटप्प्याने टाकणं मानसिकदृष्ट्या सोपं असतं. यासाठी STP (सिस्टिमॅटिक ट्रान्सफर प्लॅन) वापरता येतो — पैसा आधी लिक्विड फंडमध्ये, आणि तिथून दर महिन्याला ठराविक रक्कम इक्विटी फंडमध्ये. दुसरा सोपा मार्ग म्हणजे बोनसच्या जोरावर नवी मासिक SIP सुरू करणे किंवा चालू SIP वाढवणे.
SIP ची ताकद — आकड्यांमध्ये
खालील तक्ता फक्त समजण्यासाठी आहे. यात दरवर्षी सरासरी 12% परतावा गृहीत धरला आहे. प्रत्यक्ष परतावा कमी-जास्त होऊ शकतो, बाजार जोखमीच्या अधीन आहे.
| मासिक SIP | 5 वर्षांनी (गुंतवलेले / अंदाजे मूल्य) | 10 वर्षांनी (गुंतवलेले / अंदाजे मूल्य) | 15 वर्षांनी (गुंतवलेले / अंदाजे मूल्य) |
|---|---|---|---|
| ₹1,000 | ₹60,000 / ₹82,486 | ₹1,20,000 / ₹2,32,339 | ₹1,80,000 / ₹5,04,576 |
| ₹2,000 | ₹1,20,000 / ₹1,64,973 | ₹2,40,000 / ₹4,64,678 | ₹3,60,000 / ₹10,09,152 |
| ₹3,000 | ₹1,80,000 / ₹2,47,459 | ₹3,60,000 / ₹6,97,017 | ₹5,40,000 / ₹15,13,728 |
| ₹5,000 | ₹3,00,000 / ₹4,12,432 | ₹6,00,000 / ₹11,61,695 | ₹9,00,000 / ₹25,22,880 |
बघा, ₹2,000 ची छोटी SIP सुद्धा 15 वर्षांत ₹10 लाखांच्या आसपास जाऊ शकते. आणि जर तुम्ही बोनसमधून ₹50,000 एकदाच इक्विटी फंडात 10 वर्षांसाठी ठेवले, तर 12% गृहीत धरल्यास ते साधारण ₹1,55,292 होऊ शकतात. वेळ हा गुंतवणुकीचा सगळ्यात मोठा मित्र आहे.
ELSS आणि NPS — टॅक्स बचतीचे पर्याय
तुम्ही जुना टॅक्स रिजीम वापरत असाल तर ELSS फंड (3 वर्षांचा लॉक-इन) मध्ये गुंतवणूक करून कलम 80C (नव्या कायद्यात कलम 123) अंतर्गत ₹1.5 लाखांपर्यंत सूट मिळू शकते. NPS मध्ये अतिरिक्त ₹50,000 ची सूट असते. पण नव्या रिजीममध्ये या सूट मिळत नाहीत, फक्त नियोक्त्याच्या NPS योगदानाचा फायदा मिळतो. त्यामुळे “फक्त टॅक्स वाचवायला” गुंतवणूक करू नका — आधी तुमचा रिजीम तपासा. NPS बद्दल सविस्तर माहिती आमच्या NPS टॅक्स बचत आणि पेन्शन प्लॅन या लेखात आहे.
डिमॅट खातं हवं का?
म्युच्युअल फंड SIP साठी डिमॅट खातं अनिवार्य नसतं, पण ETF, शेअर्स किंवा गोल्ड ETF घ्यायचे असतील तर डिमॅट खातं लागतं. ज्यांना एकाच ठिकाणी SIP, ETF आणि शेअर्स बघायचे आहेत, ते Upstox वर डिमॅट खातं उघडू शकतात. खातं उघडताना नॉमिनी नक्की जोडा.
पायरी 6: अपराधीपणा न बाळगता खर्च — “आनंदाचा कप्पा”
आता शेवटची पण तितकीच महत्त्वाची पायरी. बोनसचा 10 ते 20% भाग तुमच्या आनंदासाठी ठेवा. हो, अगदी ठरवून! मुलांसाठी फटाके-कपडे, बायकोसाठी साडी, आई-बाबांसाठी भेट, स्वतःसाठी एखादी आवडती वस्तू. हा पैसा खर्च करताना मनात अजिबात अपराधीपणा नको, कारण बाकीचं नियोजन तुम्ही आधीच केलं आहे.
फक्त दोन अटी: हा खर्च रोख किंवा डेबिट/UPI ने करा, क्रेडिट कार्डवर EMI करू नका. आणि ठरवलेल्या रकमेच्या बाहेर जाऊ नका. एक छोटी युक्ती — “आनंदाचा कप्पा” वेगळ्या सेव्हिंग अकाउंटमध्ये किंवा एका पाकिटात ठेवा. तो संपला की खरेदी थांबली!
दिवाळीत सोनं घ्यायचं असेल तर दागिने, गोल्ड ETF आणि डिजिटल गोल्ड यातला फरक आधी समजून घ्या. त्यासाठी आमचा दिवाळीपूर्वी सोनं खरेदी मार्गदर्शक उपयोगी पडेल.
🪔 तुमच्या बोनसचा प्लॅन आमच्यासोबत बनवा
कर्ज, SIP की इमर्जन्सी फंड — गोंधळ असेल तर थेट विचारा. सोप्या मराठीत उत्तर.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडा₹25,000, ₹50,000 आणि ₹1 लाख बोनस — तयार प्लॅन
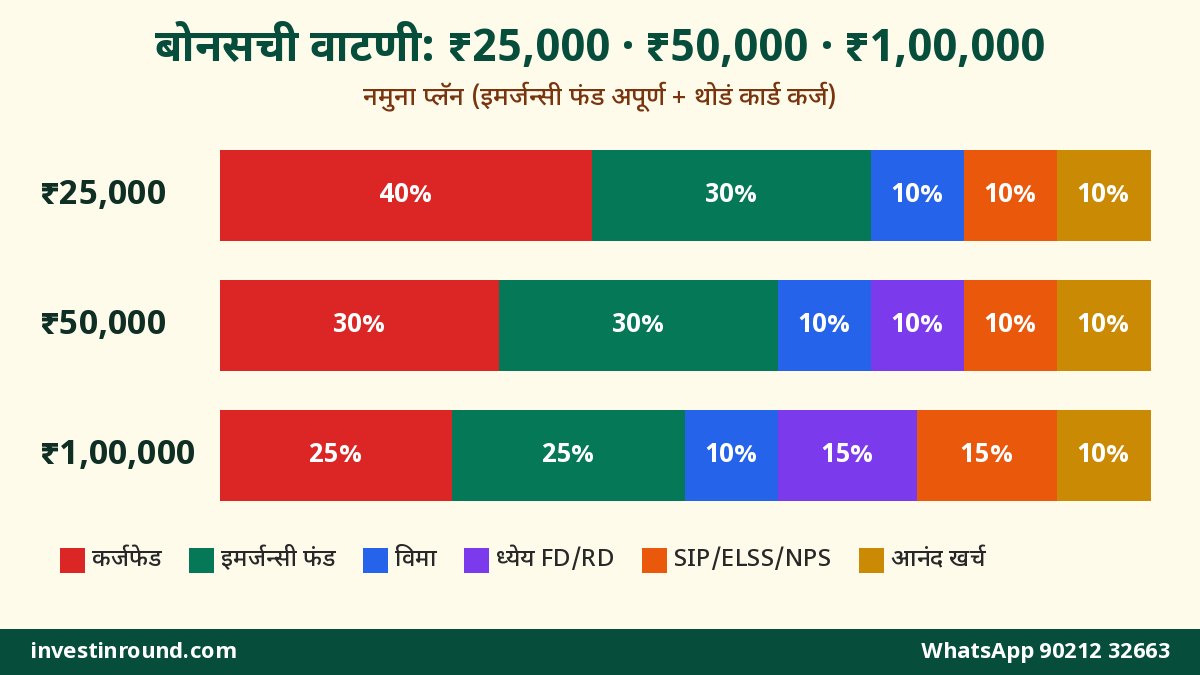
आता सगळ्यात उपयोगी भाग. खालील तक्त्यात तीन वेगवेगळ्या बोनस रकमांसाठी (हातात आलेली रक्कम) एक नमुना वाटणी दिली आहे. यात असं गृहीत धरलं आहे की इमर्जन्सी फंड अजून अपूर्ण आहे आणि थोडं क्रेडिट कार्डचं कर्ज आहे. तुमची परिस्थिती वेगळी असेल तर आकडे बदला, पण क्रम तोच ठेवा.
| वापर | ₹25,000 बोनस | ₹50,000 बोनस | ₹1,00,000 बोनस |
|---|---|---|---|
| क्रेडिट कार्ड / महागडं कर्ज | ₹10,000 | ₹15,000 | ₹25,000 |
| इमर्जन्सी फंड | ₹7,500 | ₹15,000 | ₹25,000 |
| विमा (टर्म/हेल्थ प्रीमियम) | ₹2,500 | ₹5,000 | ₹10,000 |
| ध्येयांसाठी FD/RD | — | ₹5,000 | ₹15,000 |
| SIP / ELSS / NPS | ₹2,500 | ₹5,000 | ₹15,000 |
| आनंदाचा कप्पा (खर्च) | ₹2,500 | ₹5,000 | ₹10,000 |
₹25,000 वाल्यांसाठी — छोटी पण मजबूत सुरुवात
रक्कम छोटी आहे, म्हणून सगळं एकदम साधणार नाही. फोकस फक्त दोन गोष्टींवर — कर्ज कमी करणं आणि इमर्जन्सी फंडची सुरुवात. ₹2,500 मधून ₹500 ची SIP पाच महिने चालू ठेवता येते, किंवा सरळ ₹1,000 ची नवी मासिक SIP सुरू करून पगारातून पुढे चालू ठेवा. आणि ₹2,500 मध्ये आनंदाने दिवाळी साजरी करा.
₹50,000 वाल्यांसाठी — संतुलित प्लॅन
इथे सगळ्या पायऱ्यांना थोडा-थोडा वाटा मिळतो. ₹15,000 कर्जफेड केली तर पुढच्या महिन्यापासून व्याजाचा भार कमी होतो. ₹15,000 इमर्जन्सी फंडात गेल्याने मनाला शांतता. ₹5,000 मध्ये आरोग्य विम्याचा प्रीमियम किंवा टॉप-अप. आणि ₹5,000 गुंतवणुकीसाठी — यातून नवी SIP सुरू करा.
₹1 लाख वाल्यांसाठी — संपत्तीकडे पाऊल
रक्कम मोठी असल्याने इथे ध्येयांसाठी आणि दीर्घकालीन गुंतवणुकीसाठी चांगला वाटा देता येतो. ₹15,000 गुंतवणुकीत टाकताना ते एकदम न टाकता, त्यातून दरमहा ₹2,500 ची SIP सहा महिने किंवा STP करता येईल. जर तुमचं कर्ज शून्य असेल आणि इमर्जन्सी फंड पूर्ण असेल, तर वरचे ₹50,000 थेट गुंतवणुकीत आणि ध्येयांमध्ये वळवा.
कर्ज नसलेल्यांसाठी पर्यायी प्लॅन
ज्यांच्यावर कोणतंही महागडं कर्ज नाही आणि इमर्जन्सी फंड पूर्ण आहे, त्यांच्यासाठी साधी वाटणी अशी असू शकते — 60% दीर्घकालीन गुंतवणूक (SIP/ELSS/NPS), 20% जवळच्या ध्येयांसाठी FD/RD, 10% विमा किंवा आरोग्य तपासणी, आणि 10% आनंदाचा कप्पा. उदाहरणार्थ ₹50,000 पैकी ₹30,000 गुंतवणूक, ₹10,000 ध्येय, ₹5,000 विमा आणि ₹5,000 खर्च.
बोनस हातात आल्यावर 7 दिवसांचा ॲक्शन प्लॅन
प्लॅन कागदावर छान दिसतो, पण अंमलबजावणी महत्त्वाची. बोनस खात्यात आल्यानंतरचे पहिले सात दिवस असे वापरा:
- दिवस 1: पगार स्लिप बघा. बोनसवर किती TDS कापला गेला आणि हातात नेमके किती आले, ते लिहून ठेवा.
- दिवस 2: सगळ्या कर्जांची यादी करा — रक्कम, व्याजदर, EMI. सगळ्यात महाग कर्ज कोणतं ते ठरवा.
- दिवस 3: क्रेडिट कार्डचं पूर्ण थकीत बिल किंवा जास्तीत जास्त रक्कम भरा. कार्ड ॲपमध्ये “Pay total due” निवडा.
- दिवस 4: इमर्जन्सी फंडची रक्कम वेगळ्या खात्यात किंवा FD मध्ये हलवा. नॉमिनी जोडला आहे का ते तपासा.
- दिवस 5: विम्याची स्थिती तपासा. टर्म आणि हेल्थ कव्हर पुरेसं आहे का? नसेल तर कोटेशन मागवा.
- दिवस 6: SIP सुरू करा किंवा वाढवा. तारीख पगाराच्या 2-3 दिवसांनंतरची ठेवा.
- दिवस 7: उरलेला “आनंदाचा कप्पा” कुटुंबासोबत बसून ठरवा आणि आनंदाने खरेदी करा!
मुहूर्त ट्रेडिंग: भावना ठीक, पण सावधान!
यंदा मुहूर्त ट्रेडिंग रविवार 8 नोव्हेंबर 2026 रोजी, लक्ष्मीपूजनाच्या दिवशी होणार आहे, असं NSE च्या 2026 सुट्ट्यांच्या यादीत दिलं आहे. सत्राची नेमकी वेळ एक्सचेंज नंतर परिपत्रकाद्वारे जाहीर करणार आहे, म्हणून वेळ NSE/BSE च्या अधिकृत वेबसाइटवरच तपासा. मुहूर्त ट्रेडिंग हा एक शुभ परंपरेचा भाग आहे — नव्या संवत वर्षाची सुरुवात. अनेक कुटुंबं या दिवशी एखादा चांगला शेअर किंवा ETF प्रतीक म्हणून विकत घेतात.
पण इथे माझी स्पष्ट सूचना आहे:
- मुहूर्त सत्र साधारण एक तासाचं असतं. त्या वेळेत भाव खूप वर-खाली होऊ शकतात आणि व्यवहार कमी असू शकतात.
- “मुहूर्तावर घेतलेला शेअर वर्षभर फायदा देतो” असं कोणतंही गणित नाही. ही श्रद्धा आहे, स्ट्रॅटेजी नाही.
- बोनसचा मोठा भाग, उधारीचा पैसा किंवा F&O मध्ये लिव्हरेज घेऊन मुहूर्तावर ट्रेडिंग करू नका.
- WhatsApp/Telegram वरच्या “मुहूर्त टिप्स” पासून लांब राहा. यातच जास्त फसवणूक होते.
- प्रतीक म्हणून खरेदी करायची असेल तर छोटी रक्कम, चांगली कंपनी किंवा इंडेक्स ETF, आणि दीर्घकाळ ठेवण्याच्या हेतूने.
बोनस वापरताना होणाऱ्या 8 मोठ्या चुका
- हातात येणाऱ्या रकमेऐवजी एकूण बोनसवर प्लॅन करणं — TDS नंतर रक्कम कमी येते, आणि आधीच केलेले खर्च अडचणीत आणतात.
- बोनस येण्याआधीच क्रेडिट कार्डवर खर्च करणं — “बोनस आल्यावर भरू” असं म्हणत खरेदी केली की बोनस फक्त जुनी बिलं भरण्यात संपतो.
- नो-कॉस्ट EMI च्या जाळ्यात अडकणं — प्रोसेसिंग फी, GST आणि सवलत गमावणे यामुळे “नो-कॉस्ट” नेहमी फुकट नसतो.
- इमर्जन्सी फंड न ठेवता सगळं शेअर बाजारात टाकणं — संकटात कमी भावात विकायची वेळ येते.
- महागडं कर्ज असताना गुंतवणूक करणं — 42% व्याज भरताना 12% परताव्याची अपेक्षा करणं म्हणजे तोट्याचा व्यवहार.
- फक्त टॅक्स वाचवायला चुकीची पॉलिसी घेणं — आधी तुमचा टॅक्स रिजीम तपासा, मग निर्णय घ्या.
- मित्र-नातेवाईकांच्या “टिप्स” वर गुंतवणूक — तुमचं ध्येय, तुमचा कालावधी आणि तुमची जोखीम क्षमता वेगळी आहे.
- कुटुंबाला विश्वासात न घेणं — बोनसचा प्लॅन जोडीदारासोबत बसून ठरवा. दोघांचं ध्येय एकच असलं की बचत टिकते.
थोडं मानसशास्त्र: बोनसचा “फील गुड” कसा टिकवायचा?
संशोधन आणि अनुभव दोन्ही सांगतात की वस्तू घेतल्याचा आनंद काही दिवसांत कमी होतो, पण आर्थिक सुरक्षिततेचा आनंद दीर्घकाळ टिकतो. ज्या दिवशी तुमचं क्रेडिट कार्ड शून्यावर येईल, त्या दिवशी जी शांत झोप लागेल, ती कोणत्याही नव्या मोबाईलपेक्षा मौल्यवान आहे.
म्हणून एक छोटी सवय लावा — बोनसचा प्लॅन पूर्ण झाला की एका वहीत लिहा: “यंदाच्या बोनसमधून मी ₹___ कर्ज फेडलं, ₹___ इमर्जन्सी फंडात टाकले, ₹___ ची SIP सुरू केली.” पुढच्या दिवाळीला ही वही उघडा. तुमची प्रगती पाहून तुम्हालाच अभिमान वाटेल. पैसा वाढतो तो अशाच छोट्या, सातत्यपूर्ण निर्णयांनी.
वारंवार विचारले जाणारे प्रश्न (FAQ)
दिवाळी बोनसवर टॅक्स लागतो का?
हो. बोनस हा पगाराचाच भाग मानला जातो आणि तुमच्या स्लॅबप्रमाणे टॅक्स लागतो. कंपनी TDS कापते. मात्र नव्या रिजीममध्ये एकूण करपात्र उत्पन्न ₹12 लाखांपर्यंत असेल तर रिबेटमुळे टॅक्स शून्य होऊ शकतो.
बोनसच्या महिन्यात TDS इतका जास्त का कापला जातो?
कंपनी त्या महिन्यात तुमचं वर्षभराचं अंदाजे उत्पन्न पुन्हा मोजते आणि उरलेल्या महिन्यांतील टॅक्सची भरपाई करते. त्यामुळे त्या महिन्यात TDS जास्त दिसतो. वर्षाअखेरीस ITR भरताना अंतिम हिशोब होतो.
आधी कर्ज फेडायचं की SIP सुरू करायची?
जर कर्ज क्रेडिट कार्ड, ॲप-लोन किंवा महागडं पर्सनल लोन असेल तर आधी कर्ज फेडा. होम लोनसारखं कमी व्याजाचं कर्ज असेल तर इमर्जन्सी फंड आणि SIP ला प्राधान्य देता येतं.
इमर्जन्सी फंड किती असावा?
किमान 6 महिन्यांचा घरखर्च आणि EMI. व्यवसाय करणाऱ्यांनी किंवा ज्यांचं उत्पन्न अस्थिर आहे त्यांनी 9 ते 12 महिन्यांचा फंड ठेवावा.
बोनसची मोठी रक्कम एकदम म्युच्युअल फंडात टाकावी का?
दीर्घकाळासाठी असेल तर टाकता येते, पण बाजाराच्या चढ-उताराची भीती वाटत असेल तर STP किंवा 6-12 महिन्यांत टप्प्याटप्प्याने गुंतवणूक करणं सोपं आणि मानसिकदृष्ट्या आरामदायक असतं.
मुहूर्त ट्रेडिंगमध्ये बोनस गुंतवावा का?
प्रतीक म्हणून छोटी रक्कम ठीक आहे. पण बोनसचा मोठा भाग, उधारीचा पैसा किंवा F&O मध्ये ट्रेडिंग करू नका. मुहूर्त ही परंपरा आहे, कमाईची हमी नाही.
नव्या टॅक्स रिजीममध्ये ELSS चा फायदा मिळतो का?
नाही. ELSS ची 80C (नव्या कायद्यात कलम 123) सूट फक्त जुन्या रिजीममध्ये मिळते. नव्या रिजीममध्ये ELSS हा फक्त एक चांगला इक्विटी फंड म्हणून पाहा, टॅक्स सूट नाही.
व्यावसायिकांनी दिवाळीचा जास्तीचा नफा कसा वापरावा?
आधी व्यवसायाचा खेळता पैसा, कामगारांचा पगार आणि टॅक्सची रक्कम बाजूला काढा. उरलेल्या नफ्यातून घरासाठी इमर्जन्सी फंड, कर्जफेड, विमा आणि SIP — याच क्रमाने वाटणी करा.
बोनसमधून सोनं घ्यावं का?
थोडं सोनं पोर्टफोलिओमध्ये असणं चांगलं. दागिने घ्यायचे असतील तर तो “आनंदाचा कप्पा” समजा. गुंतवणूक म्हणून सोनं हवं असेल तर गोल्ड ETF किंवा गोल्ड फंडचा विचार करा, कारण त्यात मेकिंग चार्ज नसतो.
शेवटी एवढंच सांगतो…
दिवाळी बोनस हा प्रत्येक वर्षी येणारी एक संधी आहे. काही लोक ही संधी चार दिवसांच्या खरेदीत संपवतात, तर काही लोक त्याच पैशातून हळूहळू कर्जमुक्त होतात, सुरक्षित होतात आणि संपत्ती निर्माण करतात. फरक फक्त एका प्लॅनचा आहे. आज जो क्रम आपण शिकलो — सुरक्षा, कर्जमुक्ती, विमा, ध्येयं, गुंतवणूक आणि आनंद — तो एका कागदावर लिहा आणि बोनस येण्याआधीच तुमचा आकडा ठरवा.
तुमची परिस्थिती वेगळी असेल, प्रश्न असतील किंवा SIP कशी सुरू करायची ते समजत नसेल तर बिनधास्त आम्हाला WhatsApp करा. आम्ही सोप्या मराठीत समजावून सांगू. तुम्हा सर्वांना दिवाळीच्या खूप खूप शुभेच्छा! तुमच्या घरात लक्ष्मी नांदो आणि ती टिकूनही राहो!
🪔 तुमच्या बोनसचा प्लॅन आमच्यासोबत बनवा
कर्ज, SIP की इमर्जन्सी फंड — गोंधळ असेल तर थेट विचारा. सोप्या मराठीत उत्तर.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडा