
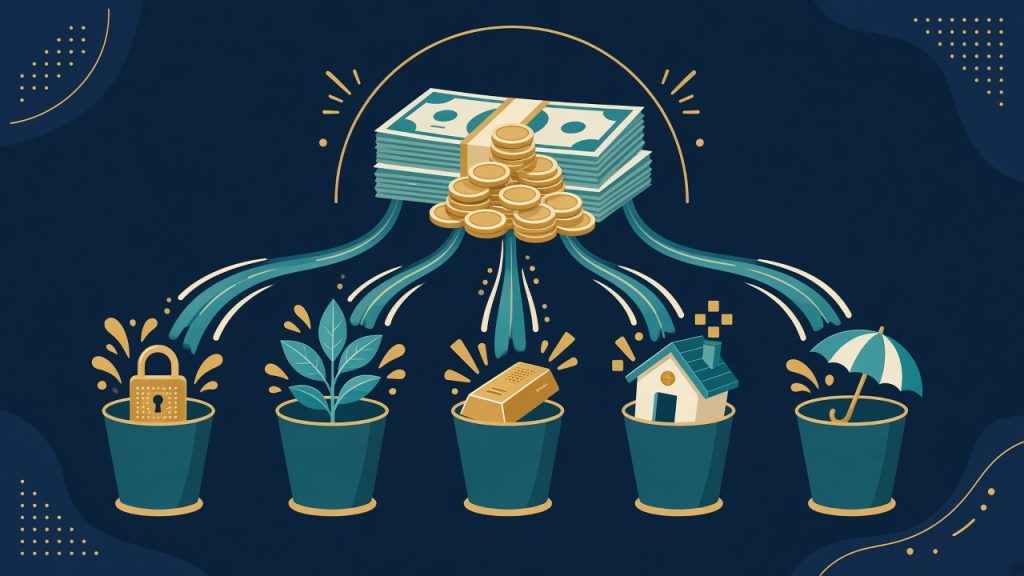
10 लाख कुठे गुंतवावे? (where to invest 10 lakhs) — 6 बकेट्समध्ये समजून घ्या
10 लाख कुठे गुंतवावे? (where to invest 10 lakhs) याचे एकच उत्तर नसते; 10 लाख रुपये आधी उद्दिष्ट आणि कालावधीनुसार वेगवेगळ्या "बकेट्स"मध्ये वाटले जातात — सुरक्षा निधी, कर्ज फेड, अल्पकालीन गरज, मध्यम आणि दीर्घकालीन वाढ.
प्रत्येक बकेटसाठी वेगळ्या प्रकारची मालमत्ता (बँक ठेव, कर्ज फंड, इक्विटी, सोने इ.) योग्य ठरते. हा लेख प्रकार समजावतो; कोणतेही विशिष्ट उत्पादन सुचवत नाही.

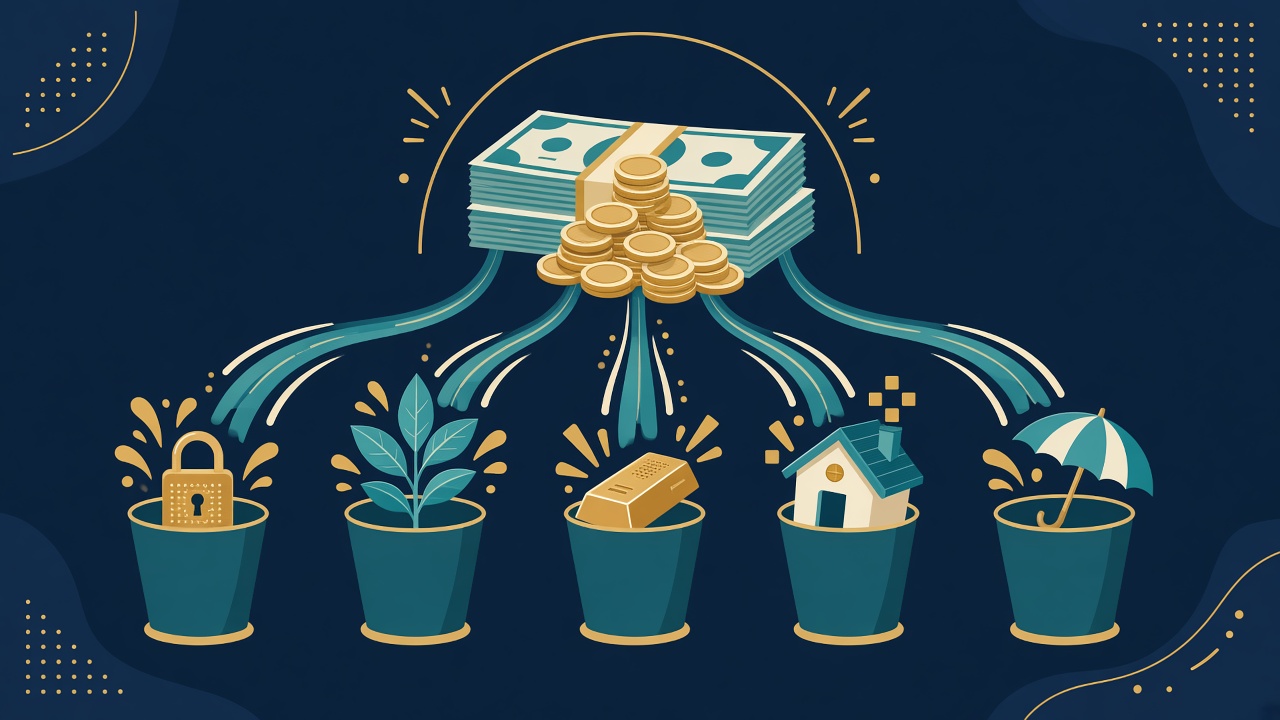
10 लाख कुठे गुंतवावे हा प्रश्न इंग्रजीत "where to invest 10 lakhs" असा शोधणारे आणि मराठीत विचारणारे अनेक जण आहेत. कुणाला पगारातून साठलेले पैसे असतात, कुणाला बोनस, मालमत्तेची विक्री किंवा निवृत्तीनंतर मिळालेली रक्कम. आकडा एकच — दहा लाख — पण प्रत्येकाची गरज वेगळी असते. म्हणून "सर्वोत्तम जागा" सांगण्याऐवजी हा लेख तुम्हाला विचार करण्याची चौकट देतो.
तुमचे पैसे एकाच ठिकाणी न ठेवता उद्दिष्टानुसार "बकेट्स"मध्ये वाटणे ही ती चौकट. लेखाच्या शेवटी तुम्हाला स्वतःसाठी 10 लाखांचे नकाशे तयार करता येतील. आधीच सांगतो: येथे कोणतीही योजना, फंड, शेअर किंवा ब्रोकर सुचवलेला नाही; मालमत्तेचे प्रकार समजावून सांगितले आहेत. जोखीम प्रत्येक प्रकारात वेगळ्या स्वरूपाची असते आणि ती तुम्हीच तोलायची असते.
10 लाख कुठे गुंतवावे: आधी चार प्रश्न स्वतःला विचारा
- हे पैसे किती कालावधीसाठी वापरणार आहे? 1 वर्ष, 5 वर्षे की 15 वर्षे — हेच साधन ठरवते.
- कशासाठी? घर, मुलांचे शिक्षण, निवृत्ती, व्यवसाय, की फक्त "वाढवणे"? उद्दिष्ट स्पष्ट असेल तर निर्णय सोपा.
- किती चढ-उतार सहन करू शकतो? रक्कम 10–20% ने कमी दिसली तर तुम्ही शांत राहाल का?
- माझी इतर स्थिती काय आहे? आपत्कालीन निधी, विमा, कर्ज — हे नसेल तर 10 लाख पूर्णपणे गुंतवू नका.
या चार प्रश्नांची उत्तरे लिहिली की 10 लाख कुठे गुंतवावे याचे उत्तर "कुठे" पेक्षा "किती आणि कसे" असे बदलते.
10 लाख कुठे गुंतवावे: 6 बकेट्सची चौकट
खालील चौकट केवळ समजण्यासाठी आहे. रक्कम आणि प्रमाण तुमच्या परिस्थितीनुसार बदलतील.
बकेट 1: आपत्कालीन निधी
साधारण 6 महिन्यांचा खर्च. उदा. तुमचा मासिक खर्च ₹35,000 असेल तर ₹2.1 लाख. हा निधी सहज आणि लगेच काढता येईल अशा ठिकाणी — बँक बचत खाते किंवा कमी जोखमीच्या अल्पमुदतीच्या ठेवी — ठेवला जातो. येथे परताव्यापेक्षा उपलब्धता आणि सुरक्षितता महत्त्वाची.
बकेट 2: महागडे कर्ज फेडणे
क्रेडिट कार्डची थकबाकी किंवा जास्त व्याजाचे वैयक्तिक कर्ज असेल तर ते फेडणे हा अनेकदा "निश्चित बचतीचा" मार्ग ठरतो, कारण तुम्ही मोजत असलेल्या व्याजाइतकी रक्कम वाचवता. गृहकर्जाबद्दल मात्र निर्णय वेगळा असतो; तो होम लोन प्रीपेमेंट की SIP? या लेखात सविस्तर आहे.
बकेट 3: अल्पकालीन गरज (1–3 वर्षे)
पुढील 1–3 वर्षांत ठरलेले खर्च — मुलांची फी, घराची दुरुस्ती, लग्न, गाडी. येथे जोखीम कमी ठेवा. बँक ठेवी, कमी कालावधीच्या सरकारी योजना किंवा कमी जोखमीचे कर्ज-आधारित फंड हे प्रकार अशा गरजांसाठी विचारात घेतले जातात.
बकेट 4: मध्यम कालीन (3–7 वर्षे)
उदाहरणार्थ पाच वर्षांनी होणारे घराचे डाउनपेमेंट. येथे थोडी वाढ अपेक्षित असते, पण संपूर्ण भांडवल धोक्यात घालायचे नसते. मिश्र (हायब्रीड) साधने, कर्ज आणि इक्विटीचे मिश्रण किंवा टप्प्याटप्प्याने इक्विटीकडे जाणारी रचना यांचा विचार केला जातो.
बकेट 5: दीर्घकालीन वाढ (7+ वर्षे)
निवृत्ती किंवा उच्च शिक्षणासारखे दूरचे उद्दिष्ट. कालावधी जास्त असल्याने इक्विटीसारखी वाढीची साधने (उदा. विस्तृत बाजाराचे फंड, इंडेक्स फंड) चर्चेत येतात; पण चढ-उतार ठरलेलेच. इंडेक्स फंड म्हणजे काय? येथे त्याची साधी ओळख आहे.
बकेट 6: संरक्षण (विमा आणि कर नियोजन)
मुदत विमा (टर्म), आरोग्य विमा आणि योग्य कर-बचतीची साधने. गुंतवणुकीच्या आधी विमा हवा; त्याला "खर्च" नव्हे तर "ढाल" मानले जाते.
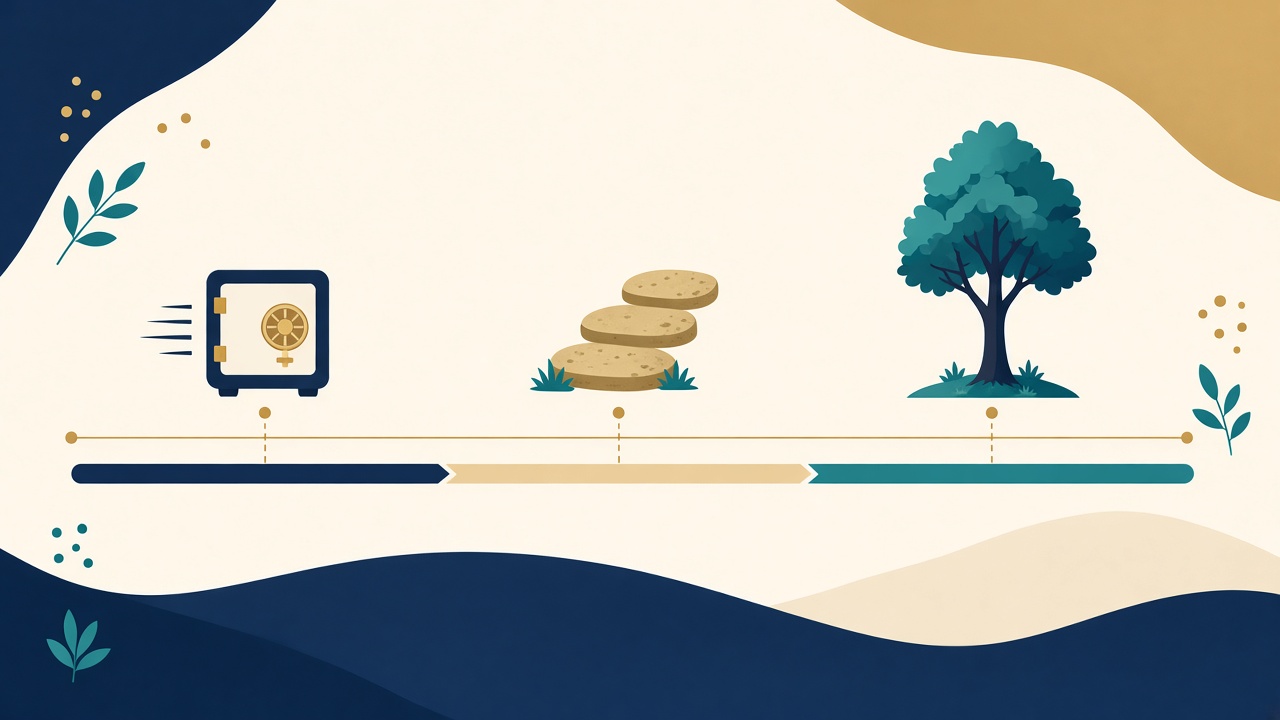
10 लाख कुठे गुंतवावे: मालमत्ता प्रकार — तुलना एका तक्त्यात
| प्रकार | मुख्य फायदा | मुख्य जोखीम / मर्यादा | साधारण कालावधी |
|---|---|---|---|
| बँक बचत / ठेवी | सुरक्षितता, ठरलेले व्याज | महागाईपेक्षा कमी व्याज मिळू शकते; व्याजावर कर | अल्प ते मध्यम |
| सरकारी बचत योजना | सरकारी पाठबळ, ठरलेले व्याजदर | लॉक-इन आणि मर्यादा; व्याजदर काळानुसार बदलतात | मध्यम ते दीर्घ |
| कर्ज-आधारित म्युच्युअल फंड | बँक बचतीपेक्षा वेगळा पर्याय, तुलनेने सहज काढता येतात | व्याजदर आणि पत जोखीम; परतावा निश्चित नाही | अल्प ते मध्यम |
| हायब्रीड फंड | कर्ज आणि इक्विटीचे मिश्रण | इक्विटी भागामुळे चढ-उतार | मध्यम |
| इक्विटी फंड / थेट शेअर्स | दीर्घकाळात वाढीची शक्यता | मोठे चढ-उतार; अल्पकाळात तोटा शक्य | दीर्घ (7+ वर्षे) |
| सोने (भौतिक/डिजिटल/ETF) | मूल्य टिकवण्यासाठी विविधतेचा भाग | किंमत चढ-उतार; भौतिक सोन्यात घडणावळ आणि साठवण खर्च | दीर्घ |
| रिअल इस्टेट | वापरता येणारी मालमत्ता | मोठी रक्कम, कमी तरलता, नोंदणी/स्टॅम्प खर्च | दीर्घ |
बँक ठेवींबद्दल एक गोष्ट माहीत असावी: एका बँकेतील एका ठेवीदाराच्या एकूण ठेवींवर (मुद्दल आणि व्याज मिळून) विम्याचे संरक्षण साधारण ₹5 लाखांपर्यंत आहे. 10 लाख एकाच बँकेत ठेवायचे असतील तर याचा विचार करून ते वेगवेगळ्या बँकांत ठेवण्याचा पर्याय असतो; चालू नियम RBI च्या अधिकृत पृष्ठावर तपासा.
10 लाख कुठे गुंतवावे: तीन काल्पनिक परिस्थिती — बकेट्स कशा बदलतात?
खालील उदाहरणे समजण्यासाठी आहेत; ही शिफारस नाही.
1) 33 वर्षांचा नोकरदार; गृहकर्ज आहे; मुलगी 3 वर्षांची
आपत्कालीन निधी आणि विमा आधी. उरलेल्या रकमेतील काही भाग मुलीच्या शिक्षणासाठी दीर्घ कालावधीच्या बकेटमध्ये; काही भाग घराच्या कर्जाचे व्याज कमी करण्यासाठी विचारात घेतला जाऊ शकतो. मोठी रक्कम एकदम इक्विटीत न घालता टप्प्याटप्प्याने जाणे सोपे वाटते.
2) 57 वर्षांची व्यक्ती; निवृत्तीला 3 वर्षे बाकी
येथे भांडवलाची सुरक्षितता आणि नियमित उत्पन्नाची रचना महत्त्वाची. जोखीम वाढवण्यापेक्षा आरोग्य खर्चाची तरतूद आणि उत्पन्नाचे स्थैर्य प्राधान्य घेते. ज्येष्ठ नागरिक बचत पर्याय हे पान या दृष्टीने उपयुक्त ठरू शकते.
3) 29 वर्षांचा; व्यवसाय सुरू करायचा आहे
येथे 10 लाखांचा मोठा भाग व्यवसायाच्या भांडवलासाठी लागू शकतो; पण स्वतःच्या घराचा आपत्कालीन निधी वेगळा ठेवणे अत्यंत महत्त्वाचे. व्यवसायात पैसे घालणे ही गुंतवणूक नाही, ती जोखीम आहे, जी फक्त जास्तीच्या पैशांतूनच घ्यायला हवी.
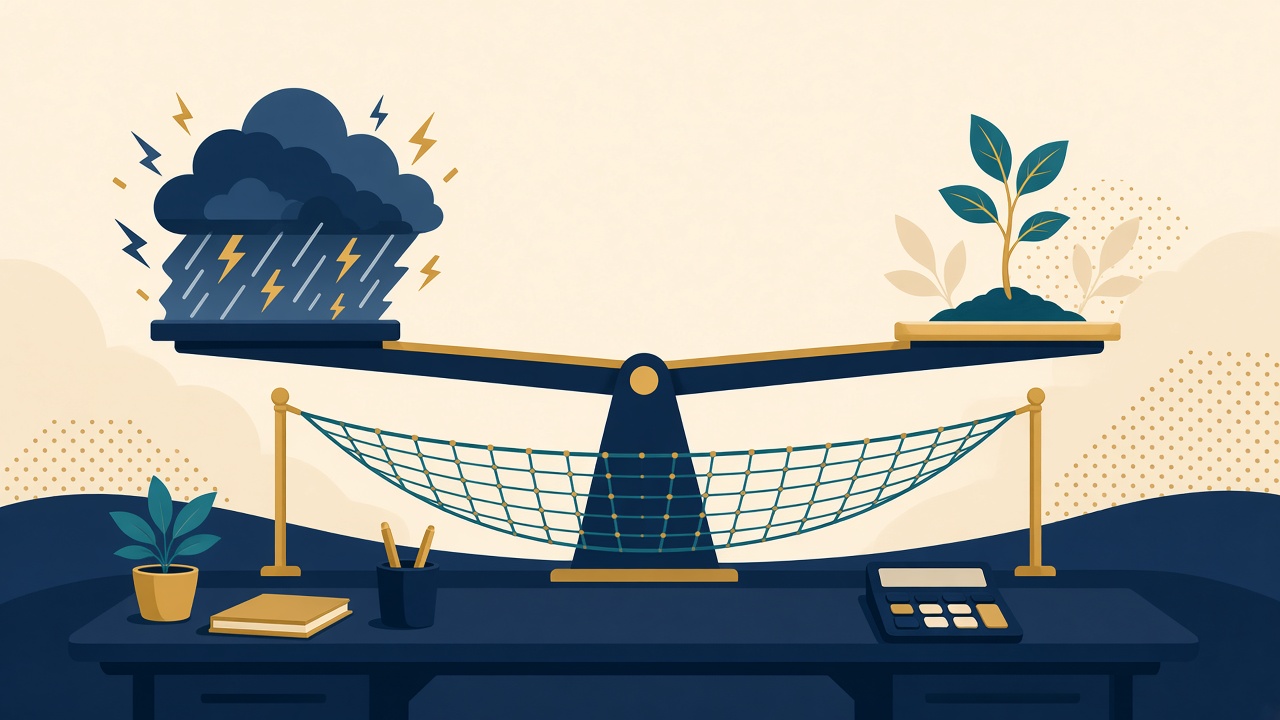
10 लाख कुठे गुंतवावे: एकरकमी की टप्प्याटप्प्याने?
10 लाख एकदम बाजारात घातले आणि लगेच घसरण झाली तर मन खचू शकते. म्हणून इक्विटीसाठी ठरवलेला भाग काही महिन्यांत हप्त्याहप्त्यात (उदा. 6–12 हप्त्यांत) गुंतवण्याची पद्धत अनेकांना सोयीची वाटते. याला "STP" किंवा सलग हप्ते म्हणतात. यामुळे वेळ साधण्याचा ताण कमी होतो; मात्र बाजार सतत वर जात असेल तर एकरकमी गुंतवणुकीपेक्षा कमी नफा मिळू शकतो. म्हणजे यात फायदा-तोटा दोन्ही बाजू असतात. बाजाराची दिशा कोणीही निश्चित सांगू शकत नाही.
SIP आणि घसरणीची वाट पाहणे यांचा ऐतिहासिक आढावा घसरणीची वाट बघायची की दरमहा SIP? येथे आहे. फंड कसा तपासावा याची पद्धत हवी असेल तर म्युच्युअल फंड कसा निवडावा वाचा.
10 लाख कुठे गुंतवावे: करायच्या नाहीत अशा 7 गोष्टी
- "दहा लाखाचे लगेच मोठे" किंवा "हमखास परतावा" सांगणाऱ्या योजनेत पैसे घालणे. अशा आमिषांमागे बहुतेक वेळा फसवणूक असते.
- सर्व 10 लाख एकाच साधनात — मग ते शेअर असो, सोने असो किंवा जमीन.
- आपत्कालीन निधी न ठेवता पूर्ण गुंतवणूक.
- कर्ज घेऊन गुंतवणूक करणे.
- मित्र/नातेवाईक/सोशल मीडियावर ऐकलेल्या "टिप"वर निर्णय.
- कर, लॉक-इन आणि शुल्क न वाचणे.
- सगळे पैसे एकदम काढणे किंवा घाबरून बदलणे; चढ-उतार हे सामान्य असतात.
10 लाख कुठे गुंतवावे: महागाईमुळे 10 लाखांची खरी किंमत
आज 10 लाख रुपयांत जे घेता येते, ते 10 वर्षांनी तितक्याच रकमेत घेता येत नाही. उदाहरणार्थ महागाई सरासरी 6% धरली (हे फक्त गणित आहे; प्रत्यक्ष दर बदलतात), तर आजचे ₹10 लाख 10 वर्षांनी सुमारे ₹5.6 लाखांची खरेदीशक्ती देतील. म्हणजे पैसे फक्त "सुरक्षित" ठेवणे पुरेसे नाही; ते किमान महागाईच्या गतीने वाढतील का, याचाही विचार करावा लागतो. म्हणूनच दीर्घकालीन बकेटमध्ये वाढीची साधने चर्चेत येतात आणि अल्पकालीनमध्ये सुरक्षितता.
10 लाख कुठे गुंतवावे: चक्रवाढ — एक साधे गणित (अंदाज, आश्वासन नव्हे)
खालील आकडे फक्त गणित दाखवतात; कोणत्याही साधनाचा परतावा असा मिळेलच असे नाही. ₹10 लाख 10 वर्षे चक्रवाढ पद्धतीने वाढले तर:
| गृहीत वार्षिक दर | 10 वर्षांनंतर रक्कम (गणित) |
|---|---|
| 6% | सुमारे ₹17.9 लाख |
| 8% | सुमारे ₹21.6 लाख |
| 10% | सुमारे ₹25.9 लाख |
लक्षात घ्या: जास्त दराची अपेक्षा म्हणजे जास्त चढ-उतार, आणि काही वर्षे तोटाही शक्य. दर कमी-जास्त झाला की दहा वर्षांचे चित्र किती बदलते हे पाहणे हाच या तक्त्याचा हेतू आहे.
10 लाख कुठे गुंतवावे: मराठी कुटुंबांत दिसणाऱ्या सामान्य चुका
- सर्व पैसे जमीन किंवा सोन्यात: भावनिक सुरक्षितता मिळते, पण अचानक गरज पडली तर पैसे मिळवणे अवघड असते.
- चिट फंड आणि अनधिकृत योजना: जास्त व्याजाच्या आमिषाने नोंदणी न तपासता पैसे देणे.
- एकाच नातेवाईकाच्या सल्ल्यावर विश्वास: त्याचे उद्दिष्ट आणि कालावधी तुमच्यापेक्षा वेगळे असू शकतात.
- आधी विमा न घेणे: आजारपणात गुंतवणूक मोडावी लागते.
- कर आणि शुल्काकडे दुर्लक्ष: निव्वळ परतावा वेगळा असतो.
10 लाख कुठे गुंतवावे: निर्णयापूर्वीची 8 मुद्द्यांची तपासणी यादी
- मी या पैशांचे उद्दिष्ट लिहिले आहे का?
- कालावधी किती वर्षांचा आहे?
- आपत्कालीन निधी आणि विमा तयार आहे का?
- या साधनाचे शुल्क आणि लॉक-इन मला माहीत आहे का?
- कर नियम मी तपासले आहेत का?
- या साधनाची नोंदणी अधिकृत संस्थेकडे (SEBI/RBI/IRDAI) आहे का?
- वाईट वर्ष आले तर मी घाबरून विकेन का?
- आढावा कधी घेणार — तारीख लिहिली आहे का?
10 लाख कुठे गुंतवावे: एक काल्पनिक नमुना आराखडा (शिफारस नव्हे)
समजा तुमचे वय 38, मासिक खर्च ₹40,000, गृहकर्ज आहे आणि 12 वर्षांनी मुलाचे उच्च शिक्षण आहे. तेव्हा बकेट्स अशा दिसू शकतात (आकडे केवळ उदाहरण):
| बकेट | रक्कम | उद्देश |
|---|---|---|
| 1 आपत्कालीन निधी | ₹2.4 लाख | 6 महिन्यांचा खर्च |
| 6 संरक्षण | ₹0.3 लाख | विमा हप्ते आणि कर-नियोजन तरतूद |
| 3 अल्पकालीन | ₹1.5 लाख | पुढील 2 वर्षांचे ठरलेले खर्च |
| 4 मध्यम | ₹2 लाख | 5 वर्षांनी घराचे नूतनीकरण |
| 5 दीर्घकालीन | ₹3.8 लाख | मुलाचे शिक्षण आणि निवृत्ती |
बेरीज ₹10 लाख. तुमच्या खर्चाचे आकडे वेगळे असतील तर तक्ता बदलेल. मुद्दा हा की प्रत्येक रुपयाला कामाची नेमणूक आहे; "सर्वांत जास्त परतावा कुठे" हा प्रश्न नंतर येतो.
10 लाख कुठे गुंतवावे: आढावा कसा आणि कधी घ्यावा?
गुंतवणूक करून विसरून जाणे आणि दररोज किंमत पाहत बसणे — दोन्ही टोके टाळा. वर्षातून एकदा ठरलेल्या तारखेला (उदा. वाढदिवस किंवा आर्थिक वर्षाचा शेवट) आढावा घ्या. आढाव्यात तीन गोष्टी तपासा: उद्दिष्ट बदलले आहे का, कालावधी जवळ आला आहे का (असेल तर त्या बकेटचा पैसा अधिक सुरक्षित साधनात हलवण्याचा विचार), आणि एखादी बकेट मूळ प्रमाणापेक्षा खूप वाढली किंवा कमी झाली आहे का.
आढाव्यातून "पुन्हा समतोल" (rebalancing) ही कल्पना येते: एखादे साधन खूप वाढले असेल तर त्याचे प्रमाण पुन्हा ठरवलेल्या पातळीवर आणणे. हे करताना कर आणि शुल्क लक्षात घ्या. मोठे निर्णय घेण्याआधी कर सल्लागार किंवा नोंदणीकृत गुंतवणूक सल्लागार (SEBI-registered) यांच्याशी बोलणे योग्य ठरते.
10 लाख कुठे गुंतवावे: तुमची स्वतःची 10 लाखांची बकेट-शीट कशी बनवावी?
- कागदावर सहा रकान्यांची तक्ता बनवा: बकेट, उद्दिष्ट, कालावधी, रक्कम, साधन (प्रकार), आढाव्याची तारीख.
- बकेट 1 आणि 6 आधी भरा; त्या भरल्याशिवाय बाकीच्या बकेट्सकडे जाऊ नका.
- उरलेली रक्कम उद्दिष्टांनुसार वाटा; सर्वात जवळचे उद्दिष्ट सर्वात सुरक्षित साधनात.
- प्रत्येक साधनाचे शुल्क, लॉक-इन आणि कर नियम वाचून लिहा.
- वर्षातून एकदा आढावा; उद्दिष्ट बदलले तर बकेट्स बदला.
इतके केल्यावर 10 लाख कुठे गुंतवावे याचे उत्तर तुमच्या स्वतःच्या कागदावर असेल. पूर्ण चित्रासाठी संपूर्ण आर्थिक नियोजन गाईड वाचा; तसेच बोनस किंवा अचानक मिळालेल्या रकमेचा वापर कसा करायचा याबद्दल दिवाळी बोनस आला? कुठे वापरायचा हे पान उपयोगी आहे.
अधिकृत माहितीसाठी SEBI चे इन्व्हेस्टर पोर्टल पाहा; ते गुंतवणूकदारांसाठी मोफत शैक्षणिक साहित्य देते.
वारंवार विचारले जाणारे प्रश्न (FAQ)
1) 10 लाख कुठे गुंतवावे — सर्वात सुरक्षित पर्याय कोणता?
"सर्वात सुरक्षित" हा सापेक्ष शब्द आहे. बँक ठेवी आणि सरकारी बचत योजना तुलनेने कमी जोखमीच्या मानल्या जातात, पण त्यातही महागाई, व्याजदर बदल आणि मर्यादा असतात. कोणतीही गुंतवणूक पूर्णपणे जोखीममुक्त नसते; तुमच्या कालावधी आणि उद्दिष्टानुसार सुरक्षिततेचा अर्थ बदलतो.
2) 10 लाख रुपये एकदम शेअर बाजारात घालावेत का?
बहुतेक नवशिक्यांसाठी एकदम मोठी रक्कम इक्विटीत घालणे जोखमीचे वाटते. आपत्कालीन निधी आणि विमा झाल्यानंतर उरलेल्या रकमेतील फक्त जो भाग 7+ वर्षे लागणार नाही, तोच इक्विटीसाठी विचारात घेतला जातो, आणि तोही हप्त्याहप्त्याने घालण्याचा पर्याय असतो.
3) 10 लाख गुंतवून दरमहा किती उत्पन्न मिळेल?
याचे निश्चित उत्तर देता येत नाही; व्याजदर, कर आणि जोखीम बदलत असतात. नियमित उत्पन्नाच्या साधनांची तुलना हवी असेल तर ₹10 लाखातून दरमहा उत्पन्न हा लेख वाचा, आणि दर चालू दर अधिकृत स्रोतांवर तपासा.
4) 10 लाखांतून घर घ्यावे की गुंतवणूक करावी?
दोन्हीची तुलना कालावधी, कर्जाचा हप्ता, मालमत्तेचा खर्च (स्टॅम्प, नोंदणी) आणि तुमची आवश्यकता यावर होते. 10 लाख हे सहसा संपूर्ण घरासाठी नसतात; डाउनपेमेंटसाठी असतात. निर्णय घेण्यापूर्वी एकूण खर्चाचा हिशोब करा.
5) 10 लाख कुठे गुंतवावे असे विचारल्यास सोने चांगले का?
सोने पोर्टफोलिओमध्ये विविधता आणण्यासाठी एक भाग म्हणून वापरले जाते; पण त्याची किंमतही कमी-जास्त होते आणि ते उत्पन्न देत नाही. त्यामुळे सर्व पैसे सोन्यात न घालता मर्यादित हिस्सा ठेवणे ही सामान्य शैक्षणिक कल्पना आहे.
6) गुंतवणुकीत कर कसे लागतात?
बँक ठेवींचे व्याज उत्पन्नात धरले जाते; म्युच्युअल फंड आणि शेअर्समधील नफ्यावर भांडवली नफा कर लागतो. प्रकार आणि कालावधीनुसार नियम वेगळे असून ते बदलू शकतात. चालू नियम आयकर विभागाच्या अधिकृत पोर्टलवर किंवा कर सल्लागाराकडे तपासा.
7) "पैसे झटपट वाढवा" योजना खरी की खोटी हे कसे ओळखावे?
जर कोणी ठराविक कालावधीत ठराविक किंवा हमखास परताव्याचे आश्वासन देत असेल, घाई करायला सांगत असेल किंवा नोंदणी क्रमांक दाखवत नसेल तर सावध व्हा. SEBI/RBI/IRDAI च्या अधिकृत संकेतस्थळावर नोंदणी तपासा आणि कोणालाही OTP किंवा पासवर्ड देऊ नका.
8) मला माझ्यासाठी योग्य बकेट्स ठरवायला मदत हवी असल्यास?
तुमचे उद्दिष्ट आणि कालावधी थोडक्यात WhatsApp वर लिहा: 9021232663. आम्ही मराठीत चौकट समजावून सांगू; विशिष्ट उत्पादन किंवा ब्रोकर सुचवला जात नाही.
अधिकृत स्रोत (शासकीय / नियामक)
- SEBI इन्व्हेस्टर पोर्टल – Money Matters — गुंतवणुकीची मूलतत्त्वे आणि जोखीम
- RBI फायनान्शियल एज्युकेशन — बँक ठेवी, कर्ज आणि बचतीबद्दल अधिकृत शिक्षण
- AMFI – गुंतवणूकदार माहिती — म्युच्युअल फंडाची अधिकृत माहिती
10 लाख कुठे गुंतवायचे याबद्दल संभ्रम आहे?
तुमचे उद्दिष्ट आणि कालावधी सांगा — बकेट्स कशा आखाव्यात ते आम्ही मराठीत समजावून सांगू (कोणतेही उत्पादन विकले जात नाही). WhatsApp: 9021232663.