तीन वाचकांच्या शंका, सोप्या उत्तरांसह
घर घ्यायचं ठरलं की पहिला विचार येतो: PF काढा, FD मोडा, SIP बंद करा. घर मिळतं, पण भविष्य कमकुवत होतं. वाचकांच्या तीन ठराविक शंका घेऊन आम्ही उत्तरं तयार केली आहेत — आकडे आमचे, गणित आमचं.
शंका 1: गृहकर्ज फेडायला पर्सनल लोन घ्यावं का?
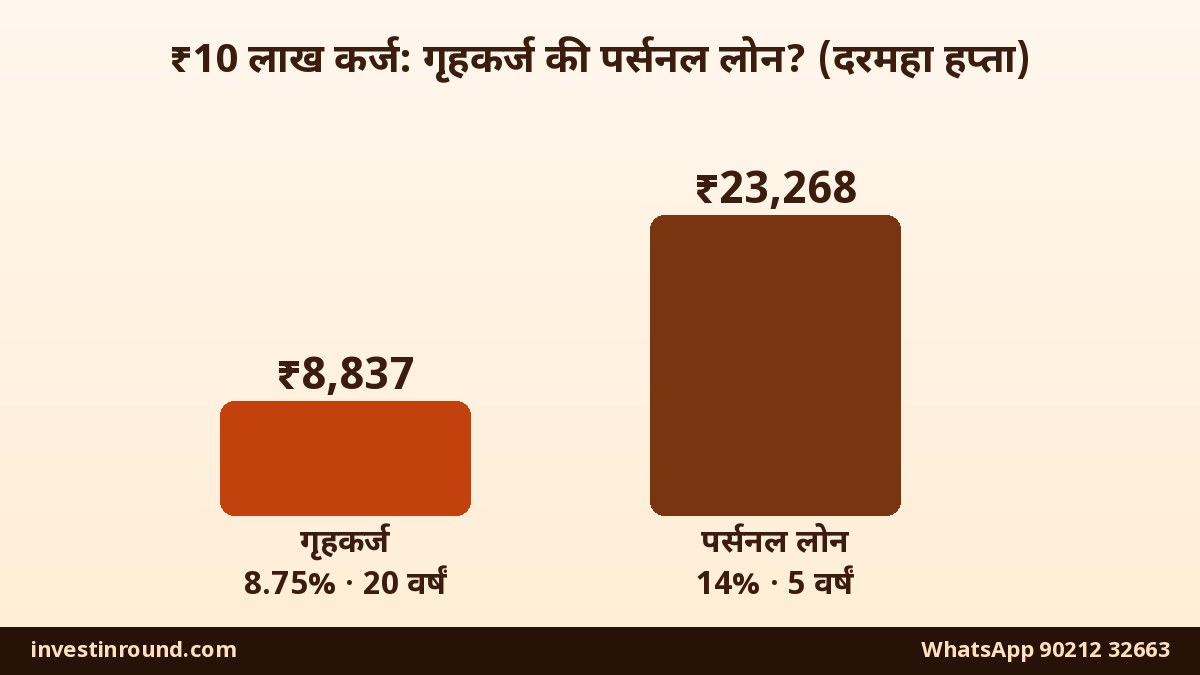
सहसा नाही. गृहकर्जाचं व्याज कमी आणि मुदत मोठी असते, पर्सनल लोनचं व्याज जास्त आणि मुदत लहान. ₹10 लाखांचं उदाहरण:
| कर्ज प्रकार | दर आणि मुदत | दरमहा हप्ता | एकूण व्याज |
|---|---|---|---|
| गृहकर्ज | 8.75% · 20 वर्षं | ₹8,837 | ₹11.2 लाख |
| पर्सनल लोन | 14% · 5 वर्षं | ₹23,268 | ₹3.96 लाख |
पर्सनल लोनचं एकूण व्याज कमी दिसतं, पण हप्ता तब्बल 2.6 पट. महिन्याचं बजेट कोलमडतं, आणि गृहकर्जावरील कर-सवलतही (लागू असलेल्या कर प्रणालीत) जाते. पैसे आधी भरायचे असतील तर बोनस आणि अतिरिक्त बचतीतून गृहकर्जात आगाऊ रक्कम भरा.
शंका 2: 5 वर्षांनी नोकरी सोडायची आहे, घरासाठी PF काढू का?
PF हा निवृत्तीचा आधार आहे आणि तो सुमारे 8.25% वर करमुक्त (मर्यादेत) वाढतो. ₹5 लाख PF 10 वर्षांत ₹11 लाख आणि 15 वर्षांत ₹16.4 लाख होऊ शकतो. तो मोडून घर घेतलं तर निवृत्तीचा निधी कमजोर होतो. आमचा सल्ला:
- PF चा फक्त तेवढाच भाग काढा जेवढा डाउन पेमेंटमध्ये कमी पडतोय — पूर्ण नाही.
- गृहकर्ज घ्या. मुदत जास्त ठेवल्याने हप्ता कमी राहतो; नंतर आगाऊ रक्कम भरा.
- नोकरी सोडल्यावर हप्ते कसे भरणार? 6 ते 12 हप्त्यांचा राखीव निधी किंवा भाड्याचं/व्यवसायाचं दुसरं उत्पन्न ठरवा.
- सगळे हप्ते मिळून उत्पन्नाच्या सुमारे 40% च्या आत ठेवा.
शंका 3: आरोग्य विमा की LIC?
दोन्ही वेगळी कामं करतात, म्हणून “की” नाही — दोन्ही हवेत. आरोग्य विमा उपचारांचा खर्च उचलतो; जीवन विमा घरातील कमावत्याच्या मृत्यूनंतर कुटुंबाला आधार देतो. कुटुंब तुमच्यावर अवलंबून असेल तर शुद्ध टर्म विमा सर्वात स्वस्त पडतो. LIC ची बचत-मिश्र पॉलिसी हे गुंतवणूकही असतं, म्हणून तिचा परतावा आणि प्रीमियम वेगळा तपासा.
🏥 आरोग्य विमा
पत्नी आणि मुलांसाठी फॅमिली फ्लोटर. आई-वडिलांसाठी वेगळी पॉलिसी — प्रीमियम, वेटिंग पिरिएड आणि खोलीचं भाडं मर्यादा तपासा.
🛡️ टर्म विमा
वार्षिक उत्पन्नाच्या सुमारे 10-15 पट कव्हर. गृहकर्ज असेल तर कर्जाइतकं तरी वाढवा.
🏠 नोकरीचं कव्हर पुरेसं?
कंपनीचं कव्हर नोकरी गेल्यावर संपतं. स्वतःची पॉलिसी नेहमी हवीच.
सवाल-जवाब (FAQ)
घर घेताना पूर्ण PF काढावा का?
नाही. निवृत्तीसाठीची बचत कमजोर होते. फक्त डाउन पेमेंटमध्ये जेवढं कमी पडतंय तेवढंच काढा आणि बाकीची गरज गृहकर्जातून भागवा.
गृहकर्ज फेडण्यासाठी पर्सनल लोन घेणं योग्य का?
नाही. पर्सनल लोनचं व्याज जास्त आणि मुदत लहान असल्याने हप्ता खूप वाढतो. आगाऊ रक्कम बचतीतून भरणं चांगलं.
घर घेताना SIP किंवा म्युच्युअल फंड मोडावे का?
जर पैसे 5 वर्षांपेक्षा जास्त काळासाठी वाढण्यासाठी ठेवले असतील तर मोडू नका. घरासाठी लागणारे पैसे आधीपासून RD किंवा डेट फंडात वेगळे जमवा.
आरोग्य विमा की जीवन विमा, कोणता घ्यावा?
दोन्ही. आरोग्य विमा उपचार खर्चासाठी, शुद्ध टर्म विमा कमावत्याच्या मृत्यूनंतर कुटुंबाच्या आधारासाठी.
गृहकर्जाचा हप्ता उत्पन्नाच्या किती टक्के असावा?
सर्व कर्जांचे हप्ते मिळून साधारण 40% पेक्षा जास्त नसावेत — नोकरी बदलण्याची शक्यता असेल तर अजून कमी ठेवा.
घर, कर्ज, PF आणि विमा — तुमच्या परिस्थितीसाठी योग्य प्लॅन मराठीत ठरवूया
9021232663नवी माहिती रोज मराठीत: investinround.com