नमस्कार ताई, नमस्कार माई! आज आपण अगदी घरगुती आणि तितक्याच महत्त्वाच्या विषयावर बोलणार आहोत. महाराष्ट्रातल्या लाखो महिलांच्या खात्यात “मुख्यमंत्री माझी लाडकी बहीण योजने”चे पैसे जमा होतात. दरमहा मिळणारी रक्कम (सध्या ₹1,500 — अधिकृत माहिती तपासा) काहींना छोटी वाटते, काहींसाठी ती घरखर्चाचा मोठा आधार असते. पण मी आज एक वेगळा प्रश्न विचारणार आहे — “या पैशातला थोडा भाग जरी नियमित बाजूला ठेवला, तर पाच-दहा वर्षांनी तुमच्या हातात किती मोठी रक्कम असू शकते?” लाडकी बहीण योजना बचत कशी करायची, कुठे ठेवायची, किती वाढू शकते आणि फसवणुकीपासून कसं वाचायचं — हे सगळं आज आपण गप्पांच्या भाषेत समजून घेऊ.
एक गोष्ट आधीच सांगते-सांगतो: हे पैसे तुमचे आहेत. घरखर्चासाठी, मुलांच्या शाळेसाठी, औषधांसाठी वापरणं यात काहीही चूक नाही. आपण फक्त एवढंच पाहणार आहोत की खर्च करूनही थोडी बचत कशी होऊ शकते — कारण स्वतःच्या नावावर असलेली बचत ही बाईची खरी ताकद असते.
लाडकी बहीण योजना बचत: आधी सध्याची स्थिती समजून घ्या
ऑक्टोबर 2026 च्या उपलब्ध बातम्यांनुसार योजनेचा हप्ता दरमहा ₹1,500 इतकाच आहे. सोशल मीडियावर “सप्टेंबरपासून ₹2,100 मिळणार” अशा बातम्या फिरत होत्या, पण शासनाच्या सूत्रांनी असा कोणताही नवीन निर्णय झालेला नाही असं स्पष्ट केलं आहे. म्हणून आपला प्लॅन आपण ₹1,500 धरूनच करणार आहोत. उद्या रक्कम वाढली, तर उत्तमच — वाढलेला भागही बचतीत टाका.
दुसरी महत्त्वाची गोष्ट — हप्ता प्रत्येक महिन्याच्या ठराविक तारखेलाच येईल असं नाही. कधी उशिरा येतो, कधी दोन महिन्यांचा एकत्र येतो. म्हणून आपला प्लॅन असा हवा की हप्ता उशिरा आला तरी घराचं गणित बिघडू नये. याचा उपाय आपण पुढे “बचतीचा डबा” या भागात पाहू.
e-KYC आणि पडताळणी — एक आठवण
योजनेत e-KYC आणि पडताळणीची प्रक्रिया झाली आहे, आणि त्यानंतर पात्र लाभार्थींची यादी अंतिम झाल्याच्या बातम्या आहेत. तुमच्या खात्यात पैसे येत असतील, तर तुमचं बँक खातं आधारशी जोडलेलं आणि चालू (active) ठेवा. पात्रतेबद्दल काही शंका असेल तर अंगणवाडी सेविका, सेतू केंद्र किंवा अधिकृत हेल्पलाइनवरच विचारा. पात्रतेचे नियम आम्ही इथे देत नाही, कारण ते शासन ठरवतं आणि बदलू शकतात.
₹1,500 म्हणजे “छोटी रक्कम” का नाही?
चला, एक छोटं गणित करू. दरमहा ₹1,500 म्हणजे वर्षाला ₹18,000. पाच वर्षांत ₹90,000. दहा वर्षांत ₹1,80,000. आणि हे फक्त जमा केलेले पैसे — त्यावर व्याज किंवा परतावा धरला तर रक्कम आणखी वाढते. गावातल्या एखाद्या ताईसाठी ही रक्कम म्हणजे मुलीच्या शिक्षणाची फी, छोट्या व्यवसायाचं भांडवल, शिलाई मशीन, किंवा अडचणीच्या वेळी कोणापुढे हात न पसरण्याचा आत्मविश्वास.
उदाहरण: बीडच्या सुनीताताई
सुनीताताई शेतमजुरी करतात. त्यांनी ठरवलं की लाडकी बहीणचे पैसे आले की ₹500 लगेच पोस्टाच्या RD मध्ये जातील, ₹300 घरातल्या “इमर्जन्सी डब्यात”, आणि उरलेले ₹700 घरखर्चासाठी. पहिले दोन महिने अवघड गेले, पण तिसऱ्या महिन्यापासून सवय लागली. पाच वर्षांनी फक्त RD मध्येच त्यांच्याकडे साधारण ₹35,683 जमा होतील (आजच्या 6.7% दरानुसार). आणि हे पैसे त्यांच्या स्वतःच्या नावावर!
पायरी 1: बँक खातं आणि KYC — पैशाचा पाया सुरक्षित करा
बचत सुरू करण्याआधी खातं सुरक्षित हवं. कारण पैसा खात्यात येतो, आणि खात्यावरच फसवणूक करणाऱ्यांची नजर असते.
- खातं तुमच्या स्वतःच्या नावावर आहे आणि आधारशी जोडलेलं (DBT साठी) आहे का ते बँकेत तपासा.
- खात्याला तुमचा स्वतःचा मोबाईल नंबर जोडा, म्हणजे प्रत्येक व्यवहाराचा SMS तुम्हालाच येईल.
- नॉमिनी जोडा — मुलगा, मुलगी किंवा विश्वासातली व्यक्ती.
- ATM पिन आणि UPI पिन फक्त तुम्हालाच माहीत असू द्या. घरातल्यांनाही सांगू नका, ही सवय चांगली.
- वर्षातून एकदा बँकेत जाऊन KYC अपडेट आहे का ते विचारा.
पायरी 2: इमर्जन्सी डबा — आधी स्वतःची ढाल
गुंतवणुकीचा विचार करण्याआधी एक छोटा “इमर्जन्सी डबा” तयार करा. मुलगा आजारी पडला, अचानक प्रवास करावा लागला, घरातलं काही तुटलं — अशा वेळी सावकाराकडे किंवा ॲप-लोनकडे जायला लागू नये.
किती आणि कुठे?
- सुरुवातीचं ध्येय: ₹5,000. नंतर हळूहळू ₹10,000 ते ₹15,000.
- हा पैसा बँकेच्या सेव्हिंग खात्यात ठेवता येतो, पण तो रोजच्या खर्चात मिसळू नये म्हणून शक्य असल्यास वेगळं खातं किंवा पोस्टाचं सेव्हिंग खातं वापरा.
- घरात थोडी रोख (₹1,000-₹2,000) ठेवायला हरकत नाही, पण मोठी रक्कम घरात ठेवू नका.
हप्ता उशिरा आला तरी हा डबा तुम्हाला आधार देतो. आणि एकदा डबा भरला की दरमहाचा हा भाग गुंतवणुकीकडे वळवा.
पायरी 3: RD — दरमहा ठराविक बचतीचा सोपा मार्ग
RD म्हणजे रिकरिंग डिपॉझिट. दरमहा ठराविक रक्कम भरायची आणि ठरलेल्या कालावधीनंतर व्याजासह एकदम रक्कम मिळते. बँकेत आणि पोस्ट ऑफिसमध्ये — दोन्हीकडे RD सुरू करता येते.
पोस्ट ऑफिस RD का?
- गावागावात पोस्ट ऑफिस आहे, आणि ही सरकारी बचत योजना आहे.
- सध्या (ऑक्टोबर-डिसेंबर 2026 तिमाहीसाठी) 5 वर्षांच्या पोस्ट RD वर 6.7% वार्षिक व्याज आहे, तिमाही चक्रवाढ पद्धतीने. हे दर सरकार दर तिमाहीला जाहीर करते, म्हणून खाते उघडताना ताजा दर तपासा.
- अगदी ₹100 पासून सुरुवात करता येते.
- बँक RD मध्ये 1, 2 किंवा 3 वर्षांसारखे लहान कालावधी निवडता येतात; व्याजदर बँकेनुसार वेगळा असतो.
डब्यात ठेवलेले पैसे “झोपलेले” असतात
घरात डब्यात किंवा कपाटात ठेवलेले पैसे वाढत नाहीत, उलट महागाईमुळे त्यांची किंमत दरवर्षी थोडी कमी होते. आज ₹1,000 मध्ये जेवढा किराणा येतो, तेवढा पाच वर्षांनी येणार नाही. म्हणून इमर्जन्सी डब्याइतकेच पैसे घरात किंवा सेव्हिंग खात्यात ठेवा, आणि उरलेले पैसे RD सारख्या व्याज देणाऱ्या ठिकाणी “कामाला” लावा. पैसा झोपू द्यायचा नाही, त्याला काम करायला लावायचं — हेच बचतीचं दुसरं सूत्र आहे.
महिन्याचं बजेट — “लिफाफा पद्धत” समजून घ्या
आपल्या आजी एक सोपी पद्धत वापरायच्या — पगार आला की वेगवेगळ्या डब्यांत किंवा पाकिटांत पैसे वाटून ठेवायचे: किराणा, दूध, वीजबिल, शाळा, आणि एक डबा “उद्यासाठी”. यालाच आज आपण “लिफाफा पद्धत” म्हणू. ही पद्धत आजही तितकीच उपयोगी आहे.
लाडकी बहीणचे पैसे आले की तुम्हीही असं करा. चार लिफाफे किंवा चार छोटे डबे घ्या आणि त्यावर नावं लिहा — “घर”, “मुलं”, “डबा (इमर्जन्सी)”, आणि “भविष्य (RD/SIP)”. हप्ता येताच त्याच दिवशी पैसे वाटून टाका. “भविष्य” लिफाफ्यातले पैसे त्याच आठवड्यात पोस्टात किंवा बँकेत जमा करा. घरात ठेवलेले पैसे खर्च व्हायला वेळ लागत नाही, हे आपल्याला अनुभवाने माहीत आहे!
UPI वापरत असाल तर हीच पद्धत मोबाईलवर करता येते. काही बँका एकाच खात्यात वेगळे “गोल” किंवा सब-खाते देतात, किंवा तुम्ही सेव्हिंग खात्यासोबत एक वेगळं छोटं खातं उघडू शकता. उद्देश एकच — बचतीचा पैसा खर्चाच्या पैशात मिसळू नये.
दोन महिन्यांचा हप्ता एकदम आला तर?
कधी कधी दोन महिन्यांचे ₹3,000 एकदम खात्यात येतात. अशा वेळी मन म्हणतं, “आता थोडी मोठी खरेदी करू.” थांबा! आधी हिशोब करा — मागच्या महिन्यात हप्ता न आल्याने कुठे उधारी झाली होती का? ती आधी फेडा. मग दोन्ही महिन्यांचा बचतीचा भाग (उदा. ₹500 + ₹500) एकदम RD मध्ये भरा. पोस्ट RD मध्ये आगाऊ हप्तेही भरता येतात, त्यामुळे पुढच्या महिन्यात हप्ता उशिरा आला तरी RD चुकणार नाही.
पायरी 4: छोटी SIP — दीर्घकाळासाठी
ज्या ताईंकडे 5 वर्षांपेक्षा जास्त थांबण्याची तयारी आहे, त्यांच्यासाठी म्युच्युअल फंडाची छोटी SIP हा पर्याय आहे. आजकाल अनेक फंडांमध्ये ₹100 ते ₹500 पासून SIP सुरू करता येते. SIP मध्ये परतावा बाजारावर अवलंबून असतो — कधी वर, कधी खाली. म्हणून SIP मध्ये तोच पैसा टाका जो पुढची किमान 5-7 वर्षं लागणार नाही.
SIP सुरू करण्यासाठी KYC, PAN आणि बँक खातं लागतं. डिमॅट खातं असेल तर SIP, ETF आणि शेअर्स एकाच ठिकाणी बघता येतात — त्यासाठी Upstox वर डिमॅट खातं उघडता येतं. खातं उघडताना नॉमिनी नक्की जोडा आणि लॉगिन पासवर्ड कोणालाही देऊ नका.
किती वाढेल? — 1, 3, 5 आणि 10 वर्षांचा तक्ता
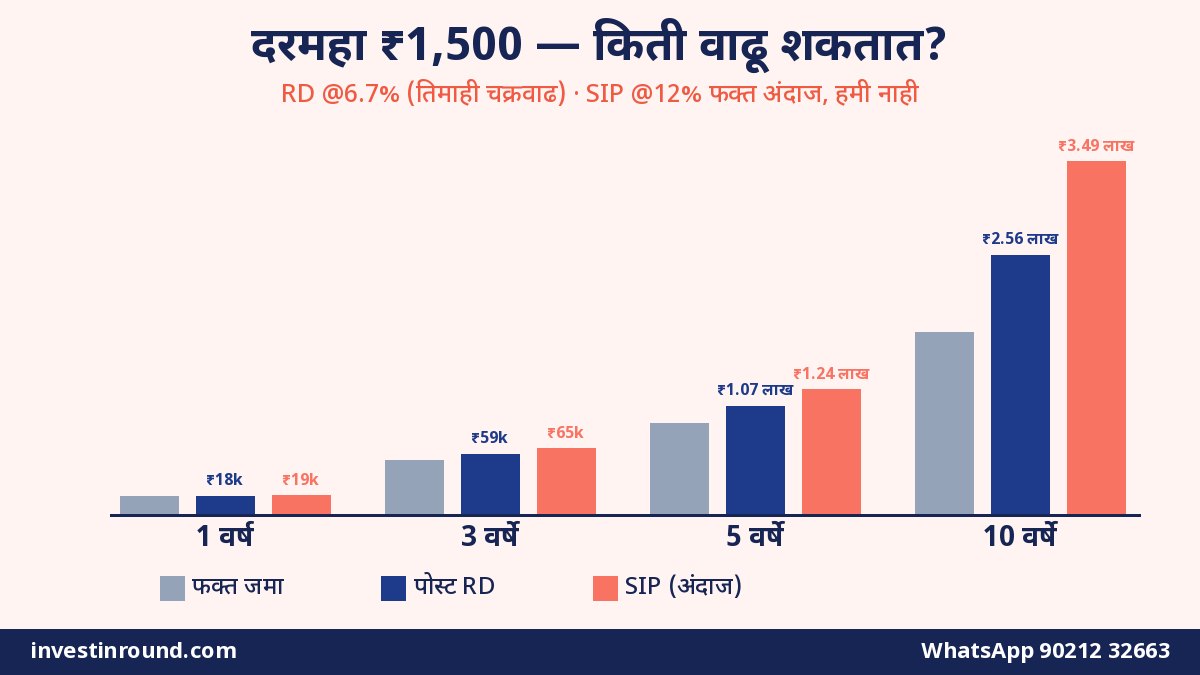
आता सगळ्यात मजेशीर भाग. खालील तक्त्यात दरमहा ₹1,500 पूर्ण बचत केल्यास वेगवेगळ्या पर्यायांत रक्कम किती होऊ शकते, ते दाखवलं आहे. RD साठी 6.7% (तिमाही चक्रवाढ) दर आणि SIP साठी उदाहरणादाखल 10% व 12% वार्षिक परतावा गृहीत धरला आहे. SIP चा परतावा हमी नसतो.
| कालावधी | फक्त जमा (व्याज नाही) | पोस्ट RD @6.7% | SIP @10% (अंदाज) | SIP @12% (अंदाज) |
|---|---|---|---|---|
| 1 वर्ष | ₹18,000 | ₹18,663 | ₹19,005 | ₹19,214 |
| 3 वर्षे | ₹54,000 | ₹59,924 | ₹63,195 | ₹65,261 |
| 5 वर्षे | ₹90,000 | ₹1,07,049 | ₹1,17,124 | ₹1,23,730 |
| 10 वर्षे | ₹1,80,000 | ₹2,56,282 | ₹3,09,828 | ₹3,48,509 |
बघा — दरमहा ₹1,500 डब्यात ठेवले तर दहा वर्षांनी ₹1.8 लाख, पण तेच RD मध्ये ठेवले तर साधारण ₹2.56 लाख. म्हणजे जवळपास ₹76,000 फक्त व्याजाचे! (10 वर्षांच्या RD चा हिशोब 5 वर्षांनंतर RD पुढे चालू ठेवली/नवी RD सुरू केली आणि दर तोच राहिला असं गृहीत धरून आहे.)
सगळं ₹1,500 बचत शक्य नसेल तर?
अगदी बरोबर. बहुतेक घरांत संपूर्ण रक्कम बचतीत टाकणं शक्य नसतं. म्हणून छोट्या रकमांचा तक्ता पाहा:
| दरमहा बचत | 1 वर्ष (RD) | 3 वर्षे (RD) | 5 वर्षे (RD) | 10 वर्षे (RD) |
|---|---|---|---|---|
| ₹300 | ₹3,733 | ₹11,985 | ₹21,410 | ₹51,256 |
| ₹500 | ₹6,221 | ₹19,975 | ₹35,683 | ₹85,427 |
| ₹700 | ₹8,709 | ₹27,964 | ₹49,956 | ₹1,19,598 |
| ₹1,000 | ₹12,442 | ₹39,949 | ₹71,366 | ₹1,70,855 |
फक्त ₹500 दरमहा — म्हणजे दिवसाला ₹17 च्या आसपास — दहा वर्षांत ₹85,000 च्या वर! हीच बचतीची जादू.
तीन तयार प्लॅन — तुमच्या परिस्थितीनुसार निवडा
प्लॅन A: “घरखर्च जास्त” — ₹500 बचत
- ₹1,000 घरखर्च / मुलांची गरज
- ₹300 इमर्जन्सी डबा (डबा ₹10,000 झाला की हे ₹300 RD मध्ये वळवा)
- ₹200 पोस्ट RD
प्लॅन B: “संतुलित” — ₹1,000 बचत
- ₹500 घरखर्च
- ₹300 इमर्जन्सी डबा
- ₹500 पोस्ट RD
- ₹200 छोटी SIP
प्लॅन C: “भविष्याचा फोकस” — पूर्ण ₹1,500 बचत
ज्या ताईंचा घरखर्च नवऱ्याच्या किंवा स्वतःच्या दुसऱ्या उत्पन्नातून भागतो, त्यांच्यासाठी:
- ₹300 इमर्जन्सी डबा (सुरुवातीच्या वर्षात)
- ₹700 पोस्ट RD
- ₹500 SIP (5 वर्षांपेक्षा जास्त काळासाठी)
पोस्ट ऑफिसमध्ये RD कशी उघडायची? — स्टेप बाय स्टेप
बऱ्याच ताईंना पोस्टात जायला संकोच वाटतो — “फॉर्म कसा भरायचा, काय विचारतील?” काळजी करू नका, प्रक्रिया अगदी सोपी आहे.
- जवळच्या पोस्ट ऑफिसमध्ये जा आणि “RD खातं उघडायचं आहे” असं सांगा. आधी पोस्टाचं सेव्हिंग खातं लागू शकतं, तेही तिथेच उघडता येतं.
- सोबत आधार कार्ड, PAN कार्ड (नसल्यास पोस्टात विचारून त्याऐवजी लागणारा फॉर्म), दोन पासपोर्ट फोटो आणि मोबाईल नंबर न्या.
- खातं उघडण्याचा फॉर्म भरा — नाव, पत्ता, नॉमिनी आणि दरमहा किती रक्कम भरायची ते लिहा.
- पहिला हप्ता रोख किंवा सेव्हिंग खात्यातून भरा. तुम्हाला पासबुक मिळेल.
- दर महिन्याला ठराविक तारखेपर्यंत हप्ता भरा. इंडिया पोस्टच्या मोबाईल बँकिंग किंवा IPPB ॲपमधूनही हप्ता भरण्याची सोय असू शकते — पोस्टात विचारा.
बँक RD उघडायची असेल तर बँकेच्या मोबाईल ॲपमधूनच दोन मिनिटांत उघडता येते. ॲप वापरता येत नसेल तर शाखेत जाऊन मदत घ्या. फक्त एक नियम — फॉर्म भरायला मदत करणाऱ्या अनोळखी व्यक्तीला तुमचा पिन किंवा OTP सांगू नका.
बचतीतून छोटा व्यवसाय — स्वप्नाला भांडवल
अनेक ताईंचं एक स्वप्न असतं — घरबसल्या काहीतरी सुरू करायचं. पापड-लोणची, शिलाई, ब्युटी पार्लर, डबे, मसाले, शेळीपालन, किराणा. आणि बहुतेक वेळा अडचण येते ती सुरुवातीच्या भांडवलाची. इथेच तुमची RD कामाला येते.
समजा तुम्ही दरमहा ₹700 पोस्ट RD मध्ये टाकले. तीन वर्षांनी साधारण ₹27,964 जमा होतील. या रकमेत एक चांगली शिलाई मशीन आणि सुरुवातीचं साहित्य येऊ शकतं. आणि सगळ्यात महत्त्वाचं — हे भांडवल कर्जाचं नाही, तुमचं स्वतःचं आहे. त्यामुळे व्याजाचा ताण नाही, आणि व्यवसाय हळूहळू वाढवता येतो.
व्यवसाय सुरू करताना एवढं लक्षात ठेवा — आधी छोट्या प्रमाणात सुरुवात करा, ओळखीच्या लोकांकडून ऑर्डर घ्या, आणि कमाईचा हिशोब वेगळ्या वहीत ठेवा. व्यवसायाचे पैसे आणि घरचे पैसे वेगळे ठेवले तर नफा-तोटा स्पष्ट दिसतो. बचतगट किंवा महिला आर्थिक विकास महामंडळासारख्या संस्थांच्या प्रशिक्षणाचीही माहिती घ्या.
मुलीसाठी सुकन्या समृद्धी — फक्त एक छोटी आठवण
घरात 10 वर्षांपेक्षा कमी वयाची मुलगी असेल, तर सुकन्या समृद्धी योजना (SSY) हा एक चांगला सरकारी पर्याय आहे. सध्या त्यावर 8.2% व्याज आहे (ऑक्टोबर-डिसेंबर 2026). वर्षाला किमान ₹250 भरूनही खातं चालू ठेवता येतं. लाडकी बहीणच्या रकमेतून दरमहा ₹200-₹500 यात टाकले तरी मुलीच्या शिक्षणासाठी चांगली रक्कम जमू शकते. PPF आणि सुकन्या यांची सविस्तर तुलना आमच्या PPF की सुकन्या समृद्धी लेखात आहे.
सोनं — थोडं-थोडं, पण समजून
आपल्याकडे बायकांना सोन्याचं खूप आकर्षण असतं, आणि ते समजण्यासारखं आहे. पण लक्षात ठेवा — दागिन्यांवर मेकिंग चार्ज आणि GST लागतो, आणि विकताना ते पैसे परत मिळत नाहीत. गुंतवणूक म्हणून सोनं हवं असेल तर:
- दर काही महिन्यांनी जमा झालेल्या रकमेतून एखादं छोटं नाणं किंवा BIS हॉलमार्क (HUID) असलेली वस्तू घ्या.
- डिमॅट खातं असेल तर गोल्ड ETF मध्ये छोट्या रकमेने गुंतवणूक करता येते.
- “डिजिटल गोल्ड” ॲप्स SEBI च्या नियंत्रणाखाली नाहीत, असं SEBI ने याआधी सावध केलं आहे — म्हणून मोठी रक्कम तिथे टाकू नका.
- एकूण बचतीच्या 10-15% पेक्षा जास्त सोन्यात ठेवू नका. RD आणि इमर्जन्सी डबा आधी.
बचत टिकवण्यासाठी 5 घरगुती युक्त्या
- पैसे आले की आधी बचत, मग खर्च. हप्त्याचा SMS आला की त्याच दिवशी RD/डब्याचा भाग वेगळा करा.
- बचतगटाचा आधार घ्या. गावातल्या बचतगटातल्या मैत्रिणींसोबत “आपण सगळ्याजणी ₹500 RD करू” असं ठरवा. एकमेकींच्या सोबतीने सवय टिकते.
- वहीत नोंद ठेवा. दरमहा किती जमा केले, एका छोट्या वहीत लिहा. वाढणारा आकडा बघून हुरूप येतो.
- ध्येयाला नाव द्या. “मुलीची बारावीची फी”, “शिलाई मशीन”, “घराचं छप्पर” — ध्येय डोळ्यासमोर असलं की बचत मोडावीशी वाटत नाही.
- कोणालाही उधार देण्याआधी विचार करा. बचतीचे पैसे “थोड्या दिवसांसाठी” दिले की परत यायला वर्ष लागतं.
या 7 चुका टाळा
- OTP/पिन कोणालाही देणं — अगदी “बँकेतून बोलतोय” म्हणणाऱ्यालाही नाही.
- “दुप्पट पैसे” योजनांमध्ये पैसे टाकणं — चिट फंड, साखळी योजना, अनोळखी ॲप्स यात पैसा बुडण्याचा धोका जास्त.
- ॲप-लोन घेणं — लहान रकमेचं लोनही प्रचंड व्याज आणि त्रास घेऊन येतं.
- खातं दुसऱ्याच्या ताब्यात देणं — ATM कार्ड, पासबुक, मोबाईल बँकिंग स्वतःच्या ताब्यात ठेवा.
- हप्ता येणारच असं धरून आधीच खर्च करणं — हप्ता उशिरा येऊ शकतो; उधारीवर खर्च करू नका.
- फक्त सोन्यात सगळी बचत — गरजेच्या वेळी लगेच पैसे हवे असतील तर RD/खातं उपयोगी पडतं.
- बचत गुपचूप मोडणं — इमर्जन्सी असेल तरच डबा वापरा, आणि नंतर पुन्हा भरा.
घरच्यांशी कसं बोलायचं?
काही घरांत असं होतं की बाईच्या खात्यात पैसे येतात, पण ते कसे वापरायचे हे दुसरंच कोणी ठरवतं. यावर भांडण करण्यापेक्षा प्रेमाने आणि स्पष्टपणे बोला. नवऱ्याला किंवा सासू-सासऱ्यांना सांगा, “यातले ₹500 मी मुलांच्या भविष्यासाठी RD मध्ये ठेवणार आहे. बाकीचे घरासाठी.” जेव्हा घरच्यांना दिसतं की हा पैसा कुटुंबाच्याच भल्यासाठी साठवला जातोय, तेव्हा बहुतेक वेळा ते साथ देतात.
पहिल्या वर्षाचं बचत कॅलेंडर
सुरुवात कशी करायची याचा एक नमुना (प्लॅन B, ₹1,000 बचत धरून):
| महिना | काय करायचं | एकूण बचत (अंदाजे) |
|---|---|---|
| महिना 1 | बँक/पोस्ट खातं तपासा, नॉमिनी जोडा, RD उघडा | ₹1,000 |
| महिना 2-3 | इमर्जन्सी डबा ₹300 + RD ₹500 + SIP ₹200 नियमित | ₹3,000 |
| महिना 4-6 | बचतगटात सहभागी व्हा, वहीत नोंद ठेवा | ₹6,000 |
| महिना 7-9 | डबा ₹2,700 पर्यंत; गरज पडली तरच वापरा | ₹9,000 |
| महिना 10-12 | वर्षाचा आढावा घ्या, पुढच्या वर्षी RD थोडी वाढवा | ₹12,000 |
एका वर्षात ₹12,000 आणि त्यावरचं व्याज — आणि सगळ्यात महत्त्वाचं, बचतीची पक्की सवय!
स्वतःच्या पैशाचा आत्मविश्वास
ताई, ही योजना फक्त पैसे देणारी नाही, तर अनेक महिलांना पहिल्यांदाच “माझ्या नावावर, माझ्या खात्यात” पैसे येण्याचा अनुभव देणारी आहे. हा अनुभव वाया जाऊ देऊ नका. बँक कशी चालते, RD कशी सुरू करायची, SIP म्हणजे काय — हे शिकण्याची ही उत्तम संधी आहे. एकदा तुम्हाला हे जमलं की घरच्या आर्थिक निर्णयांतही तुमचा आवाज वाढतो. बचतीबद्दल मनात अपराधीपणा किंवा कंजूषपणाची भावना असेल, तर आमचा बचत म्हणजे कंजूषपणा नव्हे हा लेख नक्की वाचा.
🌸 ताई, तुमच्या बचतीचा प्लॅन विचारायचा आहे?
RD, SIP किंवा बँक खातं — कुठून सुरुवात करायची ते आम्ही सोप्या भाषेत सांगू.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडावारंवार विचारले जाणारे प्रश्न (FAQ)
लाडकी बहीण योजनेत सध्या दरमहा किती पैसे मिळतात?
ऑक्टोबर 2026 मधील उपलब्ध माहितीनुसार दरमहा ₹1,500. ₹2,100 बाबत कोणताही अधिकृत निर्णय झालेला नाही, असं शासकीय सूत्रांनी स्पष्ट केलं आहे. ताजी माहिती अधिकृत स्रोतांवर तपासा.
हप्ता उशिरा आला तर बचतीचं काय करायचं?
म्हणूनच इमर्जन्सी डबा आधी तयार करा. हप्ता आल्यावरच RD/SIP चा भाग भरा. बँक RD साठी ऑटो-डेबिट ठेवलं असेल तर खात्यात पुरेसे पैसे राहतील याची काळजी घ्या.
₹1,500 मधून सगळ्यात सुरक्षित बचत कोणती?
पोस्ट ऑफिस किंवा बँकेची RD आणि सेव्हिंग खातं हे सोपे व कमी जोखमीचे पर्याय. पोस्ट RD वर सध्या 6.7% व्याज आहे.
SIP मध्ये पैसे बुडू शकतात का?
SIP बाजाराशी जोडलेली असते, त्यामुळे कमी काळात मूल्य कमी-जास्त होऊ शकतं. 5-7 वर्षांपेक्षा जास्त काळ थांबणार असाल तरच SIP करा, आणि इमर्जन्सी डबा आधी तयार ठेवा.
RD किती रुपयांपासून सुरू करता येते?
पोस्ट ऑफिस RD अगदी ₹100 पासून सुरू करता येते. बँकांमध्ये किमान रक्कम बँकेनुसार वेगळी असते.
मुलीसाठी लाडकी बहीणचे पैसे सुकन्या योजनेत टाकावे का?
मुलगी 10 वर्षांपेक्षा लहान असेल तर हो, तो चांगला पर्याय आहे. सध्या 8.2% व्याज. पण आधी इमर्जन्सी डबा, मग सुकन्या — असा क्रम ठेवा.
e-KYC साठी कोणी फोन करून OTP मागितला तर?
OTP अजिबात देऊ नका. शासन फोनवर OTP किंवा फी मागत नाही. असा कॉल आला तर तो कट करा आणि फसवणूक झाली असेल तर 1930 वर कॉल करा.
डिजिटल गोल्ड घ्यावं का?
SEBI ने डिजिटल गोल्ड त्यांच्या नियंत्रणाखाली नसल्याबद्दल सावध केलं आहे. छोट्या प्रमाणात सोनं हवं असेल तर हॉलमार्क नाणं किंवा डिमॅटमधून गोल्ड ETF हे जास्त पारदर्शक पर्याय आहेत.
बचतगटाच्या माध्यमातून बचत करता येईल का?
हो. बचतगटामुळे नियमित बचतीची सवय लागते आणि गरजेच्या वेळी कमी व्याजात कर्जही मिळू शकतं. फक्त गटाचे हिशोब पारदर्शक आणि नोंदणीकृत असावेत.
शेवटी, ताई…
बचत ही एका दिवसात होणारी गोष्ट नाही — ती रोजच्या छोट्या निर्णयांतून तयार होते. या महिन्यात हप्ता आला की फक्त एवढंच करा: ₹300 डब्यात, ₹200 RD मध्ये. पुढच्या महिन्यात थोडं वाढवा. पाच वर्षांनी जेव्हा तुमच्या RD चं पासबुक बघाल, तेव्हा स्वतःचाच अभिमान वाटेल.
कोणता पर्याय निवडायचा, RD कशी सुरू करायची, SIP साठी कागदपत्रं कोणती — काहीही प्रश्न असेल तर बिनधास्त WhatsApp करा. आम्ही सोप्या मराठीत समजावू. तुमच्या बचतीला आणि स्वप्नांना खूप शुभेच्छा!
🌸 ताई, तुमच्या बचतीचा प्लॅन विचारायचा आहे?
RD, SIP किंवा बँक खातं — कुठून सुरुवात करायची ते आम्ही सोप्या भाषेत सांगू.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडा