नमस्कार मित्रांनो! तुम्ही कधी होम लोन, कार लोन किंवा पर्सनल लोन घेतलं असेल तर हा अनुभव नक्की आला असेल. सगळी कागदपत्रं झाली, लोन मंजूर झालं, आणि शेवटच्या क्षणी बँकेचा माणूस हळूच एक फॉर्म पुढे सरकवतो — “सर, इथे सही करा, हा लोनचा विमा आहे. हा घ्यावाच लागतो.” तुम्ही विचारता, “किती पैसे?” तर उत्तर येतं, “काही नाही सर, प्रीमियम लोनमध्येच ॲड होईल, EMI मध्ये फार फरक पडणार नाही.”
आणि आपण घाईत, लोन मिळतंय या आनंदात सही करून टाकतो. नंतर कळतं की हजारो रुपये, कधी कधी लाखभर रुपये, आपण न विचारता भरत बसलो आहोत. आज मी तुम्हाला अगदी मित्रासारखं समजावून सांगतो की लोनसोबत विमा खरंच सक्तीचा असतो का, विमा नियामक IRDAI ने 23 सप्टेंबर 2026 ला काय प्रस्ताव मांडलाय, लोनमध्ये प्रीमियम जोडल्याने खिशातून किती जास्त पैसे जातात, आणि बँकेत बसल्यावर नेमकं काय बोलायचं.
आधी समजून घेऊ: लोनसोबत विकला जाणारा विमा म्हणजे काय?
बँक किंवा NBFC जेव्हा तुम्हाला लोन देते, तेव्हा तिची सगळ्यात मोठी भीती एकच असते — “हा माणूस मध्येच गेला किंवा फेडू शकला नाही, तर आमचे पैसे कोण भरणार?” या भीतीवर उपाय म्हणून बँका एक खास विमा विकतात. त्याला साधारणपणे क्रेडिट लाईफ इन्शुरन्स किंवा लोन प्रोटेक्शन इन्शुरन्स म्हणतात.
हा विमा कसा काम करतो? समजा तुम्ही 30 लाखांचं होम लोन घेतलं आणि दुर्दैवाने लोन चालू असताना तुमचा मृत्यू झाला. तर विमा कंपनी उरलेलं लोन थेट बँकेला भरते. घर कुटुंबाकडे राहतं, बँकेचे पैसे वसूल होतात. ऐकायला एकदम छान वाटतं, नाही का?
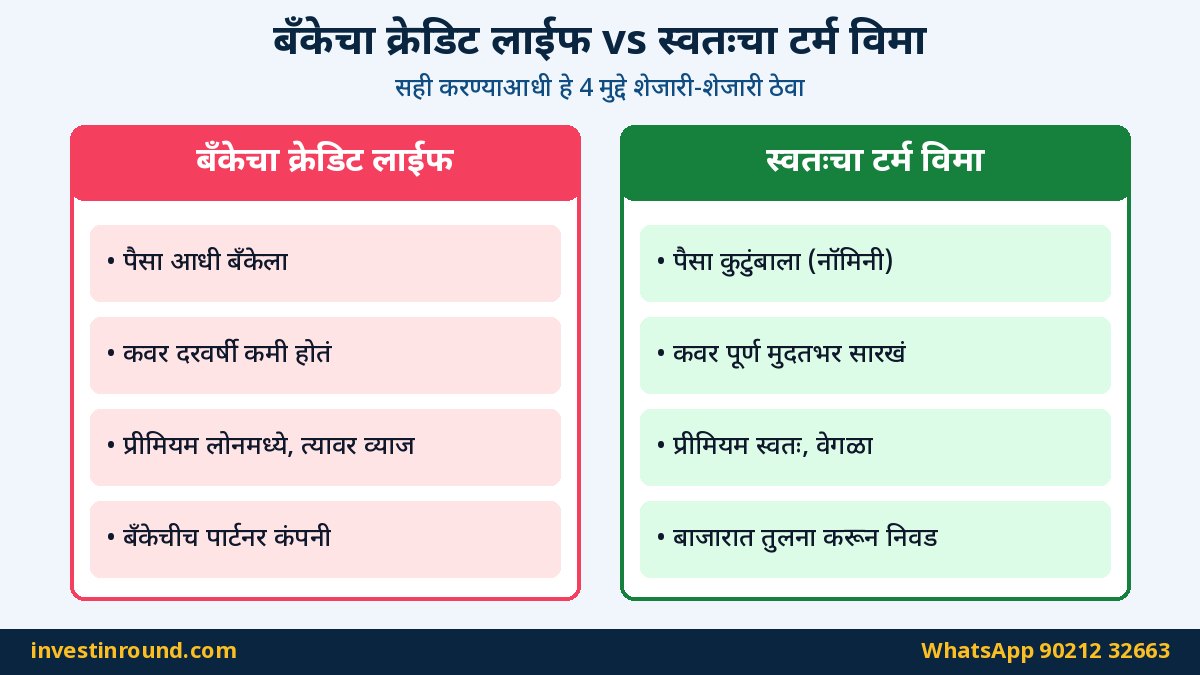
पण इथे एक महत्त्वाची गोष्ट लक्षात घ्या. या विम्याचा पहिला फायदा बँकेला होतो. पैसा आधी बँकेकडे जातो. आणि बऱ्याच पॉलिसींमध्ये कवच (cover) दरवर्षी कमी कमी होत जातं, कारण लोनची उरलेली रक्कम कमी होत जाते. याला रिड्युसिंग कवर म्हणतात.
लोनसोबत साधारणपणे हे विमे विकले जातात:
- क्रेडिट लाईफ / लोन प्रोटेक्शन: मृत्यू झाल्यास उरलेलं लोन फेडलं जातं.
- प्रॉपर्टी / होम इन्शुरन्स: घराला आग, भूकंप, पूर यामुळे नुकसान झालं तर कवच.
- मोटार इन्शुरन्स: कार लोनसोबत गाडीचा विमा.
- हेल्थ किंवा क्रिटिकल इलनेस कवर: काही वेळा होम किंवा कार लोनसोबतही गळ्यात मारला जातो.
IRDAI चा नवा प्रस्ताव: नेमकं काय सांगितलंय?
आता मुख्य बातमीकडे येऊ. विमा क्षेत्राचं नियमन करणारी संस्था IRDAI (Insurance Regulatory and Development Authority of India) ने 23 सप्टेंबर 2026 रोजी विमा विक्रीच्या पद्धतीबद्दल एक मोठं चर्चापत्र (consultation paper) प्रसिद्ध केलं. त्याचं नाव आहे “Recalibrating Economics of Insurance Distribution”. यात कमिशन, खर्च आणि विमा विकण्याच्या पद्धतींवर बरेच बदल सुचवले आहेत.
आपल्यासारख्या सामान्य कर्जदारांसाठी त्यातला सगळ्यात महत्त्वाचा भाग आहे लोन आणि विमा यांच्या जोडणीबद्दल. सोप्या भाषेत मुद्दे असे:
- सक्ती नको: बँका आणि NBFC (जे विमा विक्रेते म्हणूनही नोंदणीकृत असतात) लोन किंवा इतर सेवेसोबत विमा सक्तीने जोडू शकणार नाहीत, असा प्रस्ताव आहे. “विमा घेतला तरच लोन देऊ” असं म्हणणं म्हणजे सक्तीची जोडणी.
- फायदा असेल तरच पॅकेज: लोन + विमा असं पॅकेज देता येईल, पण त्यात ग्राहकाला स्पष्ट दिसणारा फायदा पाहिजे. उदाहरणार्थ, लोनइतक्या रकमेचा टर्म विमा किंवा घराचा विमा दिला तर व्याजदर थोडा कमी.
- दोन व्याजदर सांगायचे: असं पॅकेज देताना बँकेने विम्यासह व्याजदर किती आणि विम्याशिवाय व्याजदर किती, हे दोन्ही सांगायला हवं.
- कंपनी निवडण्याचं स्वातंत्र्य: विमा त्याच बँकेकडूनच घ्यायचा, अशी अट नसावी. तुम्ही बाहेरच्या कंपनीचा विमाही देऊ शकता.
- प्रीमियम वेगळा भरायचा: विम्याचा प्रीमियम लोनच्या रकमेतून कापायचा नाही. ग्राहकाने तो स्वतःच्या खात्यातून, डेबिट कार्ड किंवा क्रेडिट कार्डने वेगळा भरायचा.
- हेल्थ कवर जोडणं टाळायचं: होम किंवा मोटार लोनसोबत क्रिटिकल इलनेसचं हेल्थ कवर जोडणं कर्जदाराला महाग पडतं, म्हणून ते टाळावं, असं चर्चापत्र म्हणतं.
याशिवाय बँक आणि NBFC कर्मचाऱ्यांना विमा विक्रीच्या प्रमाणावर (volume) मिळणारी बक्षिसं-इन्सेंटिव्ह बंद करण्याचाही प्रस्ताव आहे, असं बातम्यांमध्ये आलंय. म्हणजे “टार्गेट पूर्ण करायचं” म्हणून तुमच्या गळ्यात पॉलिसी मारण्याचं कारणच कमी होईल.
बँका विमा एवढा आग्रहाने का विकतात? कमिशनची गोष्ट
तुम्ही म्हणाल, बँक तर लोनच्या व्याजातून कमावते, मग विम्याचा एवढा आग्रह का? उत्तर आहे — कमिशन.
IRDAI च्या चर्चापत्रानुसार, ग्रुप क्रेडिट लाईफ विम्यावरचं कमिशन FY25 मध्ये सुमारे 28% पर्यंत गेलं होतं, आणि इतर मोबदला धरला तर प्रत्यक्ष पेआउट सुमारे 45% पर्यंत पोहोचत होता, असं Mint ने दिलेल्या वृत्तात म्हटलंय. विचार करा — तुम्ही 100 रुपये प्रीमियम भरला, तर त्यातला मोठा वाटा विकणाऱ्याकडे जात होता.
म्हणूनच IRDAI ने लोन देणाऱ्या संस्थांना क्रेडिट लाईफवर मिळणारं कमिशन सिंगल प्रीमियम पॉलिसीसाठी 2% आणि अनेक वर्षांच्या पॉलिसीसाठी 2.5% पर्यंत मर्यादित करण्याचा प्रस्ताव दिलाय.
| मुद्दा | आतापर्यंतची परिस्थिती (बातम्यांनुसार) | IRDAI चा प्रस्ताव (23 सप्टेंबर 2026) |
|---|---|---|
| लोनसोबत विमा | अनेकदा “घ्यावाच लागेल” असं सांगितलं जातं | सक्तीची जोडणी नको |
| व्याजदराची माहिती | एकच दर सांगितला जातो | विम्यासह आणि विम्याशिवाय, दोन्ही दर सांगायचे |
| विमा कंपनी | बँकेचीच पार्टनर कंपनी | ग्राहक कोणतीही कंपनी निवडू शकतो |
| प्रीमियम कसा भरायचा | बहुतेक वेळा लोनमध्ये जोडून | ग्राहकाने स्वतंत्रपणे थेट भरायचा |
| क्रेडिट लाईफ कमिशन | FY25 मध्ये सुमारे 28% (एकूण पेआउट ~45%) | 2% (सिंगल) / 2.5% (बहुवर्षीय) मर्यादा |
| कर्मचाऱ्यांना इन्सेंटिव्ह | विक्रीच्या टार्गेटवर बक्षिसं | व्हॉल्यूमवर आधारित इन्सेंटिव्ह बंद |
बँकांची बाजूही ऐकून घ्यायला हवी. काही तज्ज्ञ म्हणतात की हा विमा बँकेचा धोका कमी करतो, कारण कर्जदार गेला तर बँकेला कोर्टात जाऊन मालमत्ता विकायची गरज पडत नाही. हे खरं आहे. पण मुद्दा असा आहे की हा विमा तुमच्या पैशाने घेतला जातो, म्हणून तो तुम्हाला योग्य किमतीत आणि तुमच्या निवडीने मिळायला हवा.
प्रीमियम लोनमध्ये जोडला तर खिशातून किती जास्त जातात? (हिशोब)
आता खरी गंमत बघा. बँकेचा माणूस म्हणतो, “EMI मध्ये फक्त 500 रुपये वाढतील.” ऐकायला कमी वाटतं. पण 20 वर्षं गुणल्यावर काय होतं ते बघू.
उदाहरण (गृहीत आकडे): होम लोन ₹30 लाख, व्याजदर 8.5%, मुदत 20 वर्षं (240 हप्ते). समजा बँकेने ₹60,000 चा सिंगल प्रीमियम क्रेडिट लाईफ विमा लोनमध्येच जोडला. हा प्रीमियम फक्त उदाहरणासाठी घेतलाय; प्रत्यक्ष प्रीमियम वय, रक्कम, मुदत आणि कंपनीनुसार बदलतो.
| तपशील | विमा लोनमध्ये न जोडता | ₹60,000 प्रीमियम लोनमध्ये जोडून |
|---|---|---|
| लोनची रक्कम | ₹30,00,000 | ₹30,60,000 |
| मासिक EMI | ₹26,035 | ₹26,555 |
| 240 हप्त्यांत एकूण भरणा | ₹62,48,327 | ₹63,73,294 |
| एकूण व्याज | ₹32,48,327 | ₹33,13,294 |
| विम्यामुळे जास्तीचा खर्च | — | ₹1,24,967 |
बघितलं? ₹60,000 च्या प्रीमियमसाठी तुम्ही प्रत्यक्षात सुमारे ₹1.25 लाख भरता. कारण प्रीमियमवरही 20 वर्षं व्याज लागतं. म्हणजे ₹60,000 प्रीमियम + सुमारे ₹65,000 त्यावरचं व्याज.
कार लोनचं उदाहरण बघू. उदाहरण (गृहीत आकडे): कार लोन ₹8 लाख, व्याजदर 9.5%, मुदत 7 वर्षं (84 हप्ते), आणि ₹16,000 चा विमा प्रीमियम लोनमध्ये जोडला.
| तपशील | प्रीमियम न जोडता | ₹16,000 प्रीमियम जोडून |
|---|---|---|
| लोनची रक्कम | ₹8,00,000 | ₹8,16,000 |
| मासिक EMI | ₹13,075 | ₹13,337 |
| 84 हप्त्यांत एकूण भरणा | ₹10,98,316 | ₹11,20,282 |
| जास्तीचा खर्च | — | ₹21,966 |
तुम्हालाही असा हिशोब तुमच्या लोनसाठी करायचा असेल, तर होम लोनचा दर वाढला तर EMI वाढवायचा की मुदत — 25 वर्षांचा हिशोब हा लेख नक्की वाचा.
रिड्युसिंग कवर विरुद्ध तुमचा स्वतःचा टर्म इन्शुरन्स
आता मोठा प्रश्न: बँकेचा क्रेडिट लाईफ विमा घ्यायचा, की स्वतःचा वेगळा टर्म इन्शुरन्स?
मी तुम्हाला वर्गात सांगतो तसं सांगतो. टर्म इन्शुरन्स म्हणजे ठराविक वर्षांसाठी ठराविक रकमेचं शुद्ध जीवन कवच. तुम्ही गेलात तर ती पूर्ण रक्कम तुमच्या नॉमिनीला, म्हणजे कुटुंबाला मिळते. कुटुंब ठरवतं — लोन फेडायचं, मुलांचं शिक्षण करायचं, की घरखर्च चालवायचा.
बँकेच्या क्रेडिट लाईफमध्ये पैसा आधी बँकेकडे जातो, आणि कवर दरवर्षी कमी होत जातं. आपल्या ₹30 लाखांच्या लोनचं उदाहरण घेतलं तर, 5 वर्षांनंतर उरलेलं लोन सुमारे ₹26.4 लाख, 10 वर्षांनंतर सुमारे ₹21 लाख आणि 15 वर्षांनंतर सुमारे ₹12.7 लाख राहतं (8.5%, 20 वर्षं गृहीत). रिड्युसिंग कवर साधारण याच पद्धतीने खाली येतं.
| मुद्दा | बँकेचा क्रेडिट लाईफ (रिड्युसिंग) | स्वतःचा टर्म इन्शुरन्स |
|---|---|---|
| पैसा कोणाला मिळतो? | आधी बँकेला (उरलेलं लोन) | नॉमिनीला, म्हणजे कुटुंबाला |
| कवर | लोनसोबत कमी होत जातं | ठरलेली रक्कम संपूर्ण मुदतभर |
| लोन बदललं / प्रीपे केलं तर | पॉलिसीच्या अटी तपासाव्या लागतात | पॉलिसी तशीच चालू राहते |
| प्रीमियम भरणं | बहुतेक वेळा सिंगल, लोनमध्ये जोडून | दरवर्षी / दरमहा, स्वतः |
| कंपनी आणि तुलना | बँकेची पार्टनर कंपनी | तुम्ही बाजारातून तुलना करून |
टर्म विम्याबद्दल अधिक माहितीसाठी टर्म इन्शुरन्स म्हणजे काय आणि तरुण जोडप्यांसाठी टर्म इन्शुरन्स किती घ्यावा हे लेख वाचा.
🛡️ तुमच्या लोनचा विमा आणि EMI तपासूया
सँक्शन लेटर, प्रीमियम आणि तुमचा टर्म विमा — काय गरजेचं आणि काय जास्तीचं, सोप्या मराठीत तपासून देऊ.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडालोन घेताना बँकेत काय बोलायचं? 8 स्टेप्स
आता प्रॅक्टिकल भाग. उद्या तुम्ही बँकेत गेलात आणि तोच फॉर्म पुढे आला, तर काय करायचं? हे स्टेप्स लिहून ठेवा:
- शांतपणे विचारा: “हा विमा लोनसाठी कायद्याने सक्तीचा आहे का? असेल तर लेखी नियम दाखवा.” बहुतेक वेळा उत्तर गोलमोल येईल.
- दोन्ही व्याजदर लेखी मागा: “विम्यासह व्याजदर किती आणि विम्याशिवाय किती?” हे ईमेल किंवा मेसेजवर लेखी घ्या.
- प्रीमियमचा आकडा विचारा: “प्रीमियम नक्की किती? सिंगल आहे की दरवर्षी? GST धरून किती?” आकडा कळल्याशिवाय सही करू नका.
- कवरचा प्रकार विचारा: कवर कमी होत जाणारं (reducing) आहे की कायम (level)? पैसा कोणाला मिळणार — बँकेला की नॉमिनीला?
- विमा नाकारून बघा: “मला विमा नको, माझा स्वतःचा टर्म विमा आहे” असं सांगा आणि लोनची ऑफर तशीच राहते का ते बघा.
- स्वतःची पॉलिसी द्या: तुमच्याकडे आधीच टर्म विमा असेल, तर त्याची कॉपी द्या. गरज पडल्यास बँकेला असाइनमेंट करता येतं का, ते विचारा.
- लोन सँक्शन लेटर नीट वाचा: लोनची रक्कम आणि हातात येणारी रक्कम (disbursement) यात फरक असेल तर तो फरक कशाचा आहे, ते विचारा. बऱ्याचदा तिथेच प्रीमियम लपलेला असतो.
- सगळं लेखी ठेवा: प्रत्येक उत्तर, प्रत्येक आकडा लेखी. नंतर तक्रार करायची झाली तर हेच तुमचं हत्यार.
आधीच गळ्यात विमा मारलाय? मग आता काय करायचं?
बरेच जण म्हणतील, “भाऊ, हे आता कळून काय उपयोग? माझ्या लोनसोबत आधीच विमा जोडलाय.” काळजी करू नका, अजूनही काही गोष्टी करता येतात.
1. फ्री-लुक कालावधी तपासा
नवीन विमा पॉलिसी मिळाल्यावर ठराविक दिवसांचा फ्री-लुक कालावधी असतो. त्या काळात पॉलिसी आवडली नाही तर परत करता येते. पॉलिसीच्या कागदपत्रांवर हा कालावधी लिहिलेला असतो. पॉलिसी नुकतीच मिळाली असेल, तर ही संधी सोडू नका. फ्री-लुक आणि तक्रारीच्या पद्धतीबद्दल आम्ही विमा मिस-सेलिंग, फ्री-लुक आणि तक्रार कशी करायची या लेखात सविस्तर सांगितलंय.
2. पॉलिसी डॉक्युमेंट मागवा
अनेकांना पॉलिसीची कॉपीच मिळालेली नसते. बँकेकडे किंवा विमा कंपनीकडे लेखी मागणी करा. त्यात कवर किती, नॉमिनी कोण, सरेंडर केल्यावर किती परत मिळेल — हे सगळं बघा.
3. लोन लवकर फेडलं तर विम्याचं काय?
तुम्ही लोन प्रीपे केलं किंवा दुसऱ्या बँकेत ट्रान्सफर केलं, तर सिंगल प्रीमियम पॉलिसीचे काही पैसे परत मिळतात का, हे पॉलिसीच्या अटींवर अवलंबून असतं. अटी वाचा आणि कंपनीला लेखी विचारा. आपोआप पैसे परत येतील, असं गृहीत धरू नका.
4. तक्रार कुठे करायची?
बँकेने चुकीची माहिती देऊन विमा विकला असेल, तर आधी बँक आणि विमा कंपनीच्या तक्रार विभागाकडे लेखी तक्रार करा. तिथे समाधान झालं नाही तर IRDAI चं बिमा भरोसा पोर्टल आणि विमा लोकपाल (Insurance Ombudsman) हे पर्याय आहेत.
होम लोन, कार लोन आणि पर्सनल लोन: कुठे कोणता विमा खरंच उपयोगी?
सगळ्या लोनसाठी सगळे विमे सारखे नसतात. थोडक्यात बघू:
| लोन | उपयोगी विमा | लक्ष ठेवायचे मुद्दे |
|---|---|---|
| होम लोन | लोनइतका टर्म विमा; घराचा (प्रॉपर्टी) विमा | क्रिटिकल इलनेस जोडलं असेल तर किंमत तपासा; IRDAI ते टाळायला सांगतोय |
| कार लोन | गाडीचा मोटार विमा (थर्ड पार्टी कायद्याने सक्तीचा) | डीलर/बँकेच्या पॉलिसीची बाहेरच्या कोट्सशी तुलना करा |
| पर्सनल लोन | गरज असेल तर छोटं लोन प्रोटेक्शन किंवा आधीचा टर्म विमा पुरेसा | प्रीमियम लोनमधून कापला जातोय का, ते डिस्बर्समेंटमध्ये तपासा |
| गोल्ड लोन / छोटं कर्ज | बहुतेक वेळा वेगळ्या विम्याची गरज नसते | कुठलाही “पॅकेज” विमा असेल तर लेखी विचारा |
कार लोनसोबत गाडीचा विमा तर लागतोच, पण तो डीलरकडूनच घ्यायला पाहिजे असं नाही. कार लोन घेताना एकूण खर्च कसा बघायचा, यासाठी दिवाळीत नवी कार: लोन की कॅश, खरा खर्च हा लेख आणि नवीन गाडीच्या थर्ड पार्टी विम्यासाठी नवीन कार-बाईक विमा: सुप्रीम कोर्टाचा निर्णय हा लेख वाचा.
एक खरं वाटणारं उदाहरण: पुण्याचा सचिन आणि साताऱ्याची स्नेहा
हे दोघं काल्पनिक आहेत, पण त्यांची गोष्ट आपल्यापैकी बऱ्याच जणांची आहे.
सचिन (वय 32, पुणे): ₹30 लाखांचं होम लोन घेतलं. बँकेने ₹60,000 चा सिंगल प्रीमियम क्रेडिट लाईफ लोनमध्ये जोडला. सचिनने विचारलंच नाही. वरच्या तक्त्यानुसार 20 वर्षांत त्याला सुमारे ₹1.25 लाख जास्त भरावे लागतील. आणि कवर दरवर्षी कमी होत जाणार. 10 वर्षांनी त्याला काही झालं, तर विमा कंपनी बँकेला उरलेले सुमारे ₹21 लाख भरेल. कुटुंबाच्या हातात थेट काही येणार नाही, फक्त लोन संपेल.
स्नेहा (वय 30, सातारा): तिनेही ₹30 लाखांचं होम लोन घेतलं. पण तिने बँकेत दोन्ही व्याजदर लेखी मागितले, विमा नाकारला आणि बाहेरून स्वतःचा टर्म विमा घेतला. प्रीमियम ती दरवर्षी स्वतःच्या खात्यातून भरते. 10 वर्षांनी तिला काही झालं, तर पूर्ण कवर कुटुंबाला मिळेल. कुटुंब त्यातून लोनही फेडू शकतं आणि उरलेले पैसे मुलांच्या शिक्षणासाठी वापरू शकतं.
लोन आणि विमा: नेहमी होणाऱ्या 7 चुका
मी क्लासमध्ये नेहमी सांगतो, चुका माहीत असल्या तर अर्धी लढाई जिंकलीच. या चुका टाळा:
- “EMI मध्ये फक्त 500 वाढतील” यावर विश्वास ठेवणं — एकूण किती जास्त जाणार, तो आकडा विचारा.
- पॉलिसीची कॉपी न घेणं — कवर, नॉमिनी, अटी काहीच माहीत नसतं.
- कुटुंबाला न सांगणं — लोनसोबत विमा आहे हेच घरच्यांना माहीत नसेल, तर क्लेम कोण करणार?
- क्रेडिट लाईफला पूर्ण जीवन विमा समजणं — तो लोनपुरता आणि बहुतेक वेळा कमी होत जाणारा असतो.
- एकाच गोष्टीसाठी दोनदा विमा घेणं — आधीच मोठा टर्म विमा असताना पुन्हा लोन विमा.
- हेल्थ / क्रिटिकल इलनेस पॅकेज बिनविचार घेणं — स्वतंत्र हेल्थ विमा आणि सुपर टॉप-अप हेल्थ इन्शुरन्स बहुतेक वेळा जास्त उपयोगी पडतो.
- लोन ट्रान्सफर / प्रीपेमेंट करताना विमा विसरणं — जुन्या पॉलिसीचं काय होणार, ते तपासा.
होम लोन घेणाऱ्यांसाठी एक मोठं चित्र
लोनचा विमा हा फक्त एक भाग आहे. होम लोन घेताना मोठं आर्थिक चित्र बघणं गरजेचं आहे. EMI पगाराच्या किती टक्के आहे, आपत्कालीन फंड आहे का, कुटुंबासाठी पुरेसं टर्म कवर आहे का, आणि जास्तीचे पैसे आले तर लोन प्रीपे करायचं की SIP करायची — हे सगळे प्रश्न एकत्र विचारायला हवेत.
जास्तीच्या पैशांचं काय करायचं, यासाठी होम लोन प्रीपेमेंट की SIP आणि घर घेताना PF, पर्सनल लोन आणि हेल्थ विम्याचा विचार कसा करायचा यासाठी घर खरेदी: PF काढणं, पर्सनल लोन, होम लोन आणि हेल्थ इन्शुरन्स हे लेख उपयोगी पडतील.
नेहमी विचारले जाणारे प्रश्न (FAQ)
लोनसोबत विमा घेणं कायद्याने सक्तीचं आहे का?
बहुतेक लोनसाठी लोनसोबत लाईफ किंवा हेल्थ विमा घेणं कायद्याने सक्तीचं नाही. कारसाठी थर्ड पार्टी मोटार विमा मात्र कायद्याने सक्तीचा आहे. IRDAI च्या 23 सप्टेंबर 2026 च्या प्रस्तावात बँका आणि NBFC ना लोनसोबत विमा सक्तीने जोडता येणार नाही, असं सुचवलंय.
IRDAI चा हा नियम लागू झालाय का?
नाही, लेख लिहिताना (30 ऑक्टोबर 2026) तो प्रस्ताव आहे. सूचना देण्याची मुदत 31 ऑक्टोबर 2026 पर्यंत वाढवली आहे. अंतिम नियम आणि ते लागू होण्याची तारीख IRDAI जाहीर करेल.
बँक म्हणते विमा घेतला नाही तर लोन मिळणार नाही, काय करू?
ही अट लेखी मागा. विम्याशिवाय व्याजदर किती, तेही लेखी विचारा. तुमच्याकडे स्वतःचा टर्म विमा असेल तर तो दाखवा. तरीही सक्ती होत असेल, तर बँकेच्या तक्रार विभागाकडे लेखी तक्रार करा आणि दुसऱ्या बँकेची ऑफरही बघा.
प्रीमियम लोनमध्ये जोडला तर काय नुकसान आहे?
प्रीमियमवरही संपूर्ण मुदतभर व्याज लागतं. आमच्या उदाहरणात ₹30 लाख, 8.5%, 20 वर्षं या लोनमध्ये ₹60,000 प्रीमियम जोडल्याने एकूण सुमारे ₹1.25 लाख जास्त भरावे लागतात.
क्रेडिट लाईफ आणि टर्म इन्शुरन्समध्ये मुख्य फरक काय?
क्रेडिट लाईफमध्ये पैसा आधी बँकेला उरलेलं लोन फेडण्यासाठी जातो आणि कवर बहुतेक वेळा कमी होत जातं. टर्म इन्शुरन्समध्ये ठरलेली पूर्ण रक्कम नॉमिनीला, म्हणजे कुटुंबाला मिळते.
माझ्याकडे आधीच टर्म विमा आहे, तरी लोन विमा घ्यावा का?
तुमचा टर्म विमा लोनची रक्कम आणि कुटुंबाच्या इतर गरजा भागवण्याइतका मोठा असेल, तर वेगळ्या लोन विम्याची गरज बहुतेक वेळा पडत नाही. कवर कमी असेल तर टर्म कवर वाढवण्याचा पर्यायही तपासा.
लोनसोबत घेतलेला विमा परत करता येतो का?
पॉलिसी मिळाल्यानंतरच्या फ्री-लुक कालावधीत पॉलिसी परत करता येते. हा कालावधी पॉलिसी डॉक्युमेंटवर लिहिलेला असतो. त्यानंतर सरेंडर किंवा रिफंडचे नियम पॉलिसीच्या अटींवर अवलंबून असतात.
लोन लवकर फेडलं तर सिंगल प्रीमियमचे पैसे परत मिळतात का?
हे पॉलिसीच्या अटींवर अवलंबून आहे. काही पॉलिसींमध्ये काही रक्कम परत मिळू शकते, काहींमध्ये कवर लोन संपेपर्यंत किंवा मूळ मुदतीपर्यंत चालू राहतं. विमा कंपनीला लेखी विचारा.
होम लोनसोबत क्रिटिकल इलनेस कवर घ्यावं का?
IRDAI च्या चर्चापत्रात होम किंवा मोटार लोनसोबत क्रिटिकल इलनेसचं हेल्थ कवर जोडणं कर्जदाराला महाग पडू शकतं, म्हणून ते टाळावं असं म्हटलंय. स्वतंत्र हेल्थ विमा घेऊन तुलना करणं चांगलं.
चुकीच्या पद्धतीने विमा विकला गेला तर तक्रार कुठे करायची?
आधी बँक आणि विमा कंपनीच्या तक्रार विभागाकडे लेखी तक्रार करा. समाधान न झाल्यास IRDAI चं बिमा भरोसा पोर्टल आणि विमा लोकपाल हे पर्याय आहेत. पुरावा म्हणून मेसेज, ईमेल, सँक्शन लेटर जपून ठेवा.
शेवटी मित्रा, एवढंच लक्षात ठेव
लोन घेणं ही मोठी जबाबदारी आहे, आणि कुटुंबाला विम्याचं कवच देणंही तितकंच गरजेचं आहे. पण “लोनसोबत विमा घ्यावाच लागतो” हे वाक्य ऐकलं की थांबा, आणि पाच प्रश्न विचारा: हा सक्तीचा आहे का, प्रीमियम किती, दोन्ही व्याजदर किती, पैसा कोणाला मिळणार, आणि मी बाहेरून विमा घेऊ शकतो का?
IRDAI चा प्रस्ताव अंतिम झाला की नियम आणखी स्पष्ट होतील, पण तोपर्यंतही तुमचे हक्क तुम्ही वापरू शकता. शंका असेल तर आम्हाला WhatsApp वर विचारा — तुमचं लोन, विमा आणि EMI यांचा हिशोब आपण सोप्या मराठीत मिळून बघू.
🛡️ तुमच्या लोनचा विमा आणि EMI तपासूया
सँक्शन लेटर, प्रीमियम आणि तुमचा टर्म विमा — काय गरजेचं आणि काय जास्तीचं, सोप्या मराठीत तपासून देऊ.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडा