
नमस्कार मित्रांनो! आज आपण एका मोठ्या आणि महत्त्वाच्या विषयावर बोलणार आहोत — घर, फ्लॅट, प्लॉट किंवा जमीन विकल्यावर लागणारा कॅपिटल गेन टॅक्स. महाराष्ट्रात गेल्या दहा-पंधरा वर्षांत पुणे, नाशिक, नागपूर, ठाणे, छत्रपती संभाजीनगर अशा शहरांत जमिनी आणि फ्लॅटच्या किमती खूप वाढल्या. गावाकडची वडिलोपार्जित जमीन, 2008 मध्ये घेतलेला फ्लॅट, किंवा आई-वडिलांचं जुनं घर — आज विकायला काढलं तर लाखो रुपयांचा नफा दिसतो. आणि मग प्रश्न येतो: “सर, यावर टॅक्स किती लागणार? वाचवता येईल का?”
2024 च्या बजेटनंतर या नियमांत मोठा बदल झाला, आणि 1 एप्रिल 2026 पासून नवा इन्कम-टॅक्स ॲक्ट 2025 लागू झाला. त्यामुळे लोकांच्या मनात गोंधळ वाढला आहे. आज आपण शांतपणे, एखाद्या क्लासमध्ये फळ्यावर हिशोब मांडल्यासारखा, हा विषय समजून घेऊया: शॉर्ट टर्म आणि लॉन्ग टर्म म्हणजे काय, 12.5% आणि 20% इंडेक्सेशनमधली निवड, घर पुन्हा घेऊन सूट (जुनं कलम 54), बॉण्डमध्ये गुंतवणूक (54EC), शेतजमिनीचे नियम, TDS आणि टाळायच्या चुका. आकडे सगळे उदाहरण म्हणून आहेत, पण पद्धत तुमच्या कामाला नक्की येईल.
आधी पाया: कॅपिटल गेन म्हणजे काय?
सोप्या भाषेत, एखादी मालमत्ता घेतली त्या किमतीपेक्षा जास्त किमतीला विकली तर जो नफा होतो, त्याला कॅपिटल गेन म्हणतात. घर, फ्लॅट, प्लॉट, दुकान, गाळा, बिगरशेती जमीन — या सगळ्या “कॅपिटल ॲसेट” आहेत.
हिशोब असा मांडतात:
- विक्री किंमत (करारातली रक्कम, किंवा स्टॅम्प ड्युटी मूल्य जास्त असेल तर ते — याबद्दल पुढे सांगतो)
- वजा विक्रीसाठीचा खर्च (ब्रोकरेज, वकील फी इत्यादी)
- वजा खरेदी किंमत (खरेदीवेळी भरलेली स्टॅम्प ड्युटी आणि नोंदणी खर्चासह)
- वजा सुधारणा खर्च (उदा. नवा मजला, मोठं बांधकाम — बिलांसह)
- = कॅपिटल गेन
शॉर्ट टर्म की लॉन्ग टर्म? 24 महिन्यांचा नियम
जमीन आणि इमारतीसाठी (घर, फ्लॅट, प्लॉट, दुकान) नियम सोपा आहे:
| किती काळ मालकी | प्रकार | टॅक्स |
|---|---|---|
| 24 महिने किंवा कमी | शॉर्ट टर्म कॅपिटल गेन (STCG) | तुमच्या उत्पन्नाच्या स्लॅबनुसार |
| 24 महिन्यांपेक्षा जास्त | लॉन्ग टर्म कॅपिटल गेन (LTCG) | 12.5% (किंवा पात्र असल्यास 20% इंडेक्सेशनसह), अधिक सेस |
मालकीचा काळ कधीपासून मोजायचा? तयार फ्लॅट असेल तर सहसा नोंदणी/ताब्याच्या तारखेपासून, आणि बांधकामाधीन फ्लॅटमध्ये अलॉटमेंट लेटरच्या तारखेपासून मोजण्याचा युक्तिवाद अनेक निकालांत मान्य झाला आहे. तुमच्या केसमध्ये नेमकी तारीख कोणती धरायची हे CA कडून पक्कं करा, कारण एका दिवसाने STCG की LTCG ठरू शकतं.
23 जुलै 2024 चा बदल: 12.5% की 20% इंडेक्सेशन?
2024 च्या बजेटपूर्वी घराच्या LTCG वर 20% टॅक्स, इंडेक्सेशनसह लागायचा. इंडेक्सेशन म्हणजे जुनी खरेदी किंमत महागाईनुसार “फुगवून” घेणं, म्हणजे नफा कमी दिसतो. 23 जुलै 2024 पासून नवा नियम आला: 12.5% टॅक्स, पण इंडेक्सेशन नाही.
यावर बराच विरोध झाल्यावर सरकारने एक दिलासा दिला. आयकर विभागाच्या माहितीनुसार:
- निवासी (resident) व्यक्ती आणि HUF यांनी 23 जुलै 2024 पूर्वी घेतलेली जमीन किंवा इमारत विकली, तर ते दोन हिशोब करू शकतात — 12.5% इंडेक्सेशनशिवाय, किंवा 20% इंडेक्सेशनसह — आणि ज्यात टॅक्स कमी येतो तो भरू शकतात.
- 23 जुलै 2024 नंतर घेतलेली मालमत्ता, किंवा विक्रेता NRI/कंपनी/फर्म असेल तर फक्त 12.5% इंडेक्सेशनशिवाय.
- दोन्ही पर्यायांवर 4% हेल्थ अँड एज्युकेशन सेस लागतो, आणि उत्पन्न जास्त असेल तर सरचार्ज.
इंडेक्सेशनचं सूत्र
इंडेक्स्ड खरेदी किंमत = खरेदी किंमत × (विक्री वर्षाचा CII ÷ खरेदी वर्षाचा CII). CII म्हणजे कॉस्ट इन्फ्लेशन इंडेक्स, जो सरकार दरवर्षी जाहीर करतं. आर्थिक वर्ष 2026-27 साठी CII 384 असल्याचं (CBDT अधिसूचना, जुलै 2026) नोंदवलं गेलं आहे; विक्रीपूर्वी incometaxindia.gov.in वर हा आकडा एकदा खात्री करून घ्या. 2001 पूर्वी घेतलेल्या मालमत्तेसाठी 1 एप्रिल 2001 चं बाजारमूल्य (मूल्यांकनासह) खरेदी किंमत म्हणून घेता येतं.
दोन उदाहरणं: कोणत्या पर्यायात टॅक्स कमी?
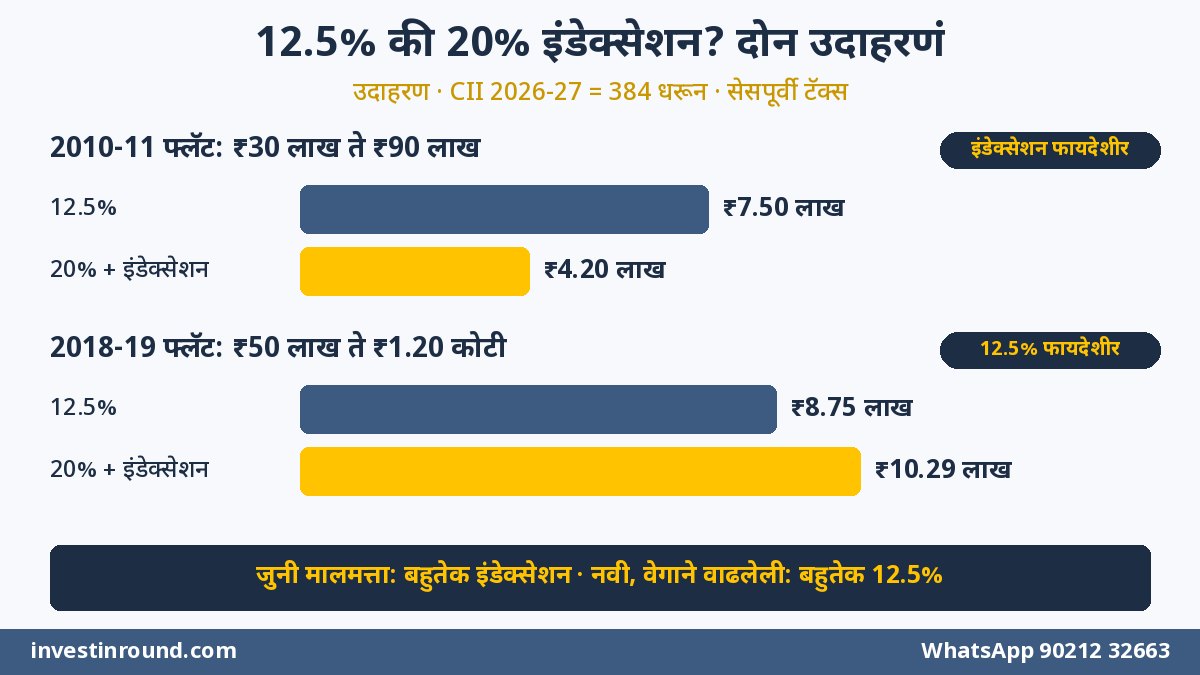
चला, फळ्यावर दोन वेगवेगळी उदाहरणं मांडूया. सगळे आकडे उदाहरण आहेत, CII 2026-27 = 384 धरून.
उदाहरण 1: जुना फ्लॅट (2010-11 मध्ये घेतलेला)
नाशिकचे अनिलराव यांनी 2010-11 मध्ये ₹30 लाखांना फ्लॅट घेतला (CII 167). आता 2026-27 मध्ये तो ₹90 लाखांना विकत आहेत.
| हिशोब | 12.5% इंडेक्सेशनशिवाय | 20% इंडेक्सेशनसह |
|---|---|---|
| खरेदी किंमत | ₹30 लाख | ₹30 लाख × 384/167 ≈ ₹68.98 लाख |
| नफा | ₹60 लाख | ≈ ₹21.02 लाख |
| टॅक्स (सेसपूर्वी) | ₹7.50 लाख | ≈ ₹4.20 लाख |
इथे इंडेक्सेशनचा पर्याय फायदेशीर — सुमारे ₹3.3 लाख कमी टॅक्स. जुनी मालमत्ता आणि मध्यम वाढ असेल तर बहुतेक वेळा इंडेक्सेशन चांगलं ठरतं.
उदाहरण 2: तुलनेने नवा फ्लॅट (2018-19 मध्ये घेतलेला)
पुण्याच्या मेघाताईंनी 2018-19 मध्ये ₹50 लाखांना फ्लॅट घेतला (CII 280). आता तो ₹1.20 कोटींना विकत आहेत.
| हिशोब | 12.5% इंडेक्सेशनशिवाय | 20% इंडेक्सेशनसह |
|---|---|---|
| खरेदी किंमत | ₹50 लाख | ₹50 लाख × 384/280 ≈ ₹68.57 लाख |
| नफा | ₹70 लाख | ≈ ₹51.43 लाख |
| टॅक्स (सेसपूर्वी) | ₹8.75 लाख | ≈ ₹10.29 लाख |
इथे 12.5% चा पर्याय फायदेशीर. कारण किंमत खूप वेगाने वाढली, आणि महागाईचं समायोजन तितकं मोठं नाही.
स्टॅम्प ड्युटी मूल्य (रेडी रेकनर) आणि टॅक्स: लपलेला सापळा
महाराष्ट्रात प्रत्येक भागासाठी रेडी रेकनर दर (बाजारमूल्य दर) ठरलेले असतात, आणि त्यावर स्टॅम्प ड्युटी भरली जाते. आयकर कायद्यातला नियम असा (जुनं कलम 50C): स्टॅम्प ड्युटी मूल्य करारातील विक्री किमतीच्या 110% पेक्षा जास्त असेल, तर टॅक्ससाठी स्टॅम्प ड्युटी मूल्यच विक्री किंमत मानलं जातं.
उदाहरण: करारात ₹80 लाख, पण रेडी रेकनरनुसार मूल्य ₹95 लाख. ₹95 लाख हे ₹80 लाखांच्या 110% (म्हणजे ₹88 लाख) पेक्षा जास्त आहे, म्हणून टॅक्ससाठी विक्री किंमत ₹95 लाख धरली जाईल. म्हणजे तुम्हाला न मिळालेल्या ₹15 लाखांवरही टॅक्स!
- विक्री करार करण्याआधी तुमच्या मालमत्तेचं रेडी रेकनर मूल्य तपासा.
- मूल्य बाजारभावापेक्षा जास्त वाटत असेल तर मूल्यांकन अधिकाऱ्याकडे (Valuation Officer) संदर्भ मागण्याचा पर्याय असतो — याबद्दल CA शी बोला.
- खरेदीदारासाठीही हाच नियम उलट लागू होतो (कमी किमतीत घेतल्यास फरक “इतर उत्पन्न” ठरू शकतो).
घर खरेदीवेळचे स्टॅम्प ड्युटी आणि नोंदणी खर्च आमच्या महाराष्ट्रात घर खरेदी — स्टॅम्प, नोंदणी आणि लपलेले खर्च लेखात सविस्तर आहेत.
टॅक्स वाचवण्याचा मार्ग 1: नवं घर घ्या (जुनं कलम 54)
जुना निवासी फ्लॅट/घर विकून LTCG झाला, आणि त्या नफ्याइतकी रक्कम भारतात दुसऱ्या निवासी घरात गुंतवली, तर नफ्यावर सूट मिळू शकते. नव्या इन्कम-टॅक्स ॲक्ट 2025 मध्ये हे कलम नव्या क्रमांकाने (कलम 82 म्हणून नोंदवलं गेलेलं) आलं आहे; अटी मुख्यतः सारख्याच आहेत.
- कोणाला: व्यक्ती आणि HUF.
- काय विकलं: निवासी घर (LTCG असायला हवा).
- कधी गुंतवायचं: विक्रीच्या 1 वर्ष आधी किंवा 2 वर्षांच्या आत नवं घर खरेदी, किंवा 3 वर्षांच्या आत बांधकाम.
- किती सूट: नव्या घरात गुंतवलेली रक्कम किंवा कॅपिटल गेन, जे कमी असेल ते — पण कमाल ₹10 कोटी.
- आयुष्यात एकदा: कॅपिटल गेन ₹2 कोटींपर्यंत असेल तर दोन घरांत गुंतवणूक करून सूट घेण्याचा पर्याय.
- नवं घर 3 वर्षांच्या आत विकलं तर आधी घेतलेली सूट परत जाऊ शकते.
मार्ग 2: प्लॉट/जमीन विकली? घरात पूर्ण रक्कम (जुनं कलम 54F)
विकलेली मालमत्ता घर नसून प्लॉट, बिगरशेती जमीन, दुकान, सोनं किंवा शेअर्स असेल, तर हे कलम उपयोगी पडतं (नव्या कायद्यात कलम 88 म्हणून नोंदवलं गेलेलं).
- इथे फक्त नफा नाही, तर संपूर्ण निव्वळ विक्री रक्कम नव्या निवासी घरात गुंतवावी लागते. कमी गुंतवली तर प्रमाणात सूट.
- विक्रीच्या दिवशी तुमच्याकडे नव्या घराव्यतिरिक्त एकापेक्षा जास्त निवासी घरं नसावीत.
- वेळमर्यादा आणि ₹10 कोटी कमाल मर्यादा कलम 54 सारखीच.
| मुद्दा | जुनं कलम 54 | जुनं कलम 54F |
|---|---|---|
| काय विकलं | निवासी घर | घराशिवाय इतर दीर्घकालीन मालमत्ता (प्लॉट, जमीन, दुकान इ.) |
| किती गुंतवायचं | कॅपिटल गेनइतकी रक्कम | संपूर्ण निव्वळ विक्री रक्कम |
| अन्य घरांची अट | नाही | नव्या घराव्यतिरिक्त 1 पेक्षा जास्त घर नसावं |
| कमाल सूट | ₹10 कोटी | ₹10 कोटी |
मार्ग 3: 54EC कॅपिटल गेन बॉण्ड — 6 महिन्यांत
नवं घर घ्यायचं नसेल, तर जमीन/इमारतीच्या LTCG साठी आणखी एक पर्याय आहे — सरकारी कंपन्यांचे कॅपिटल गेन बॉण्ड (जुनं कलम 54EC; नव्या कायद्यात वेगळ्या क्रमांकाखाली).
- विक्रीच्या 6 महिन्यांच्या आत गुंतवणूक करावी लागते.
- एका आर्थिक वर्षात कमाल ₹50 लाख (सगळ्या जारीकर्त्यांचं मिळून).
- 5 वर्षांचा लॉक-इन; बॉण्ड विकता येत नाहीत, तारण ठेवता येत नाहीत.
- सध्या REC, PFC, IRFC सारख्या सरकारी कंपन्या हे बॉण्ड देतात; व्याजदर सध्या सुमारे 5.25% वार्षिक असल्याचं त्यांच्या माहितीपत्रकांत दिसतं — गुंतवणुकीच्या वेळी चालू दर तपासा.
- व्याज करपात्र आहे; फक्त गुंतवलेल्या नफ्यावर सूट.
कॅपिटल गेन्स अकाउंट स्कीम: घराचा निर्णय झाला नाही तर?
समजा तुम्ही जुनं घर विकलं, नवं घ्यायचं ठरवलं, पण अजून योग्य घर मिळालं नाही. ITR भरण्याची मुदत आली तरी पैसे गुंतवले नसतील, तर ते ITR मुदतीपूर्वी अधिकृत बँकांमध्ये कॅपिटल गेन्स अकाउंट स्कीम (CGAS) मध्ये जमा करता येतात. मग ठरलेल्या मुदतीत (2/3 वर्षं) त्यातून घर घ्यायचं. ठरलेल्या वेळेत वापरले नाहीत तर न वापरलेल्या रकमेवर त्या वर्षी टॅक्स लागतो.
🏠 तुमच्या विक्रीचा टॅक्स-हिशोब एकत्र मांडूया
खरेदी वर्ष, किंमत, विक्री किंमत आणि पुढचा प्लॅन सांगा — दोन्ही पर्यायांचा हिशोब आणि पैसे कुठे ठेवायचे, सोप्या मराठीत समजावू.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडाशेतजमीन विकताय? हे नियम वेगळे आहेत
महाराष्ट्रात अनेक कुटुंबांकडे गावाकडे शेतजमीन आहे, आणि शहरं वाढल्यामुळे तिच्या किमती वाढल्या आहेत. इथे एक मोठा दिलासा आहे.
ग्रामीण शेतजमीन “कॅपिटल ॲसेट” नाही
आयकर कायद्यानुसार ठराविक अंतराबाहेरील ग्रामीण शेतजमीन “कॅपिटल ॲसेट” मानली जात नाही, म्हणजे ती विकल्यावर कॅपिटल गेन टॅक्सच लागत नाही. अंतर नगरपालिकेच्या लोकसंख्येनुसार ठरतं (सर्वसाधारण नियम):
| जवळच्या नगरपालिका/कॅन्टोन्मेंटची लोकसंख्या | या अंतरात असेल तर “शहरी” (करपात्र) |
|---|---|
| 10,000 पेक्षा कमी | फक्त हद्दीच्या आत असेल तरच शहरी |
| 10,000 ते 1 लाख | हद्दीपासून 2 किमीच्या आत |
| 1 लाख ते 10 लाख | हद्दीपासून 6 किमीच्या आत |
| 10 लाखांपेक्षा जास्त | हद्दीपासून 8 किमीच्या आत |
अंतर हवाई (सरळ रेषेत) मोजलं जातं, आणि लोकसंख्या शेवटच्या जनगणनेनुसार. पुणे, नागपूर, नाशिकसारख्या शहरांभोवतीच्या गावांमध्ये ही रेषा नेमकी कुठे पडते, हे भूमी अभिलेख नकाशा आणि CA च्या मदतीने पक्कं करा.
शहरी शेतजमीन: जुनं कलम 54B
तुमची शेतजमीन वरच्या अंतरात असेल (म्हणजे “शहरी शेतजमीन”) आणि विक्रीपूर्वी 2 वर्षं तुम्ही किंवा आई-वडिलांनी ती शेतीसाठी वापरली असेल, तर 2 वर्षांच्या आत दुसरी शेतजमीन घेतल्यास नफ्यावर सूट मिळू शकते (नव्या कायद्यात वेगळ्या क्रमांकाखाली). सरकारने सक्तीने संपादन केलेल्या शहरी शेतजमिनीच्या भरपाईवरही काही अटींवर विशेष सूट आहे.
TDS: खरेदीदार 1% का कापतो?
मालमत्तेची विक्री किंमत (किंवा स्टॅम्प ड्युटी मूल्य) ₹50 लाख किंवा जास्त असेल, तर खरेदीदाराने विक्रेत्याला पैसे देताना 1% TDS कापून सरकारकडे भरायचा असतो (जुनं कलम 194-IA; नव्या कायद्यात नव्या फॉर्म/कलमाखाली). विक्रेत्याचा PAN नसेल तर दर जास्त.
- विक्रेता म्हणून तुमचा PAN खरेदीदाराला द्या आणि TDS भरल्यावर TDS प्रमाणपत्र मागा.
- हा TDS तुमच्या एकूण टॅक्समधून वजा होतो; तो AIS/26AS मध्ये दिसतो का ते तपासा.
- विक्रेता NRI असेल तर खरेदीदाराला जास्त दराने (LTCG वरचा दर + सरचार्ज + सेस) TDS कापावा लागतो. अशा वेळी “कमी TDS प्रमाणपत्र” (lower deduction certificate) घेण्याचा पर्याय असतो.
ॲडव्हान्स टॅक्स विसरू नका
कॅपिटल गेन झाल्यावर टॅक्स पुढच्या वर्षी ITR भरताना भरायचा, असं अनेकांना वाटतं. पण तुमचा एकूण टॅक्स (TDS वजा करून) ₹10,000 पेक्षा जास्त होत असेल, तर ॲडव्हान्स टॅक्स भरावा लागतो. कॅपिटल गेन मध्येच (उदा. नोव्हेंबरमध्ये) झाला तर तो नंतरच्या हप्त्यांमध्ये भरल्यास व्याज टाळता येतं. डिसेंबरचा हप्ता आणि हिशोब आमच्या ॲडव्हान्स टॅक्स 2026-27 लेखात सविस्तर आहे.
विक्रीपूर्वी आणि नंतरची 8 पायऱ्यांची चेकलिस्ट
- कागद गोळा करा: खरेदी करार, नोंदणी पावती, स्टॅम्प ड्युटी पावती, सुधारणा खर्चाची बिलं, सोसायटी शेअर सर्टिफिकेट, वारसा असेल तर वारस दाखला/मृत्युपत्र.
- मालकीचा काळ ठरवा: 24 महिने पूर्ण झाले का? नसतील तर काही दिवस थांबणं फायदेशीर ठरू शकतं.
- रेडी रेकनर मूल्य तपासा: करार किंमत 110% च्या नियमात बसते का.
- दोन हिशोब करा: 12.5% विरुद्ध 20% इंडेक्सेशन (23 जुलै 2024 पूर्वीची मालमत्ता असेल तर).
- सूटीचा मार्ग ठरवा: नवं घर (54/54F), बॉण्ड (54EC), CGAS, शेतजमीन (54B) — मुदती लिहून ठेवा.
- TDS आणि PAN: खरेदीदाराकडून TDS प्रमाणपत्र घ्या, AIS तपासा.
- ॲडव्हान्स टॅक्स वेळेत भरा.
- ITR मध्ये योग्य शेड्यूल भरा (कॅपिटल गेन). मोठा व्यवहार असेल तर CA कडून ITR भरा.
संयुक्त मालकी, पती-पत्नी आणि भावंडं: कोणाचा टॅक्स?
मालमत्ता दोघांच्या/तिघांच्या नावावर असेल तर प्रत्येक मालकाचा वाटा (करारात लिहिलेल्या प्रमाणात, किंवा प्रत्यक्ष गुंतवणुकीनुसार) वेगळा धरला जातो. प्रत्येकाने आपापल्या वाट्याचा नफा आपल्या ITR मध्ये दाखवायचा, आणि सूटीचे पर्यायही प्रत्येकाने स्वतंत्रपणे वापरायचे. म्हणजे दोघे मिळून दोन वेगवेगळ्या 54EC मर्यादा वापरू शकतात, पण अटी प्रत्येकाला लागू.
वडिलोपार्जित जमिनीत अनेक भावंडांचा हिस्सा असेल, तर विक्रीची रक्कम कोणाच्या खात्यात किती आली, हे कागदोपत्री स्पष्ट ठेवा. एका भावाच्या खात्यात सगळे पैसे आले आणि नंतर वाटले, तर टॅक्सच्या दृष्टीने गोंधळ होतो.
कमी उत्पन्न असलेल्यांसाठी दिलासा आणि तोटा झाला तर?
बेसिक सूट मर्यादेचा वापर
समजा निवृत्त झालेल्या आजींचं इतर उत्पन्न फारसं नाही, आणि त्यांनी जुनं घर विकलं. निवासी (resident) व्यक्तीच्या बाबतीत, इतर उत्पन्नाने करमुक्त मर्यादा (बेसिक एक्झम्प्शन लिमिट) पूर्ण भरत नसेल, तर उरलेली मर्यादा LTCG विरुद्ध वापरता येते, असा सर्वसाधारण नियम आहे. म्हणजे नफ्याचा काही भाग टॅक्सविना जाऊ शकतो. नव्या कर पद्धतीत ही मर्यादा जास्त आहे, पण 87A ची रिबेट विशेष दराच्या उत्पन्नावर (जसा हा LTCG) मिळत नाही, असं सध्याच्या नियमांतून दिसतं. त्यामुळे “माझं उत्पन्न ₹12 लाखांखाली आहे, म्हणजे काहीच टॅक्स नाही” असं गृहीत धरू नका — हिशोब करून बघा.
तोटा झाला तर तो वाया जात नाही
प्रत्येक व्यवहारात नफाच होतो असं नाही. काही वेळा बाजार पडलेला असतो, किंवा आधी जास्त किमतीत घेतलेला फ्लॅट कमी किमतीत विकावा लागतो. अशा कॅपिटल लॉस चे नियम सोपे आहेत:
- लॉन्ग टर्म तोटा फक्त लॉन्ग टर्म नफ्याविरुद्ध वजा होतो.
- शॉर्ट टर्म तोटा शॉर्ट आणि लॉन्ग — दोन्ही नफ्यांविरुद्ध वजा होऊ शकतो.
- त्या वर्षी वापरता न आलेला तोटा पुढच्या 8 वर्षांपर्यंत पुढे नेता येतो, पण त्यासाठी ITR मुदतीत भरलेला असावा.
या 7 चुका महाग पडतात
- रोख व्यवहार: करारापेक्षा जास्त रक्कम रोखीने घेणं बेकायदेशीर आणि धोकादायक. शिवाय मोठ्या रोख रकमेवर दंडाच्या तरतुदी आहेत.
- 54EC ची 6 महिन्यांची मुदत चुकवणं.
- ITR मुदतीपूर्वी CGAS मध्ये पैसे न ठेवणं, आणि नंतर घर घेऊन सूट मागणं.
- सुधारणा खर्चाची बिलं न ठेवणं — बिलाशिवाय खर्च मान्य होणं कठीण.
- इंडेक्सेशनचा हिशोब न करता 12.5% भरणं (किंवा उलट).
- NRI विक्रेत्याकडून कमी TDS कापणं — खरेदीदारावर व्याज आणि दंड येऊ शकतो.
- नवं घर 3 वर्षांत विकणं आणि आधीची सूट परत जाणं विसरणं.
विक्रीचे पैसे आल्यावर पुढे काय?
टॅक्सचा प्रश्न सुटला की दुसरा मोठा प्रश्न — एवढे पैसे कुठे ठेवायचे? काही सोपी तत्त्वं (उदाहरण म्हणून):
| गरज | कुठे विचार करता येईल | मुद्दा |
|---|---|---|
| 6-12 महिन्यांत नवं घर | FD / लिक्विड फंड / CGAS | सुरक्षितता आणि तरलता |
| होम लोन आहे | काही भाग प्रीपेमेंटसाठी | व्याज वाचवणं |
| निवृत्तीसाठी नियमित उत्पन्न | SCSS, पोस्ट ऑफिस MIS, FD शिडी | स्थिर उत्पन्न |
| 10+ वर्षं थांबू शकता | टप्प्याटप्प्याने इक्विटी फंड (STP) | महागाईवर मात |
होम लोन प्रीपेमेंट की गुंतवणूक, हे ठरवण्यासाठी आमचा होम लोन प्रीपेमेंट की SIP लेख वाचा. ज्येष्ठ नागरिकांसाठी नियमित उत्पन्नाचे पर्याय SCSS vs FD vs MIS लेखात आहेत. शेअर बाजार/म्युच्युअल फंडासाठी डिमॅट खातं हवं असेल तर Upstox वर खातं उघडा, आणि तुमच्या व्यवहाराचा हिशोब समजून घ्यायचा असेल तर WhatsApp वर संपर्क करा.
थोडक्यात सारांश
घर-जमीन विकणं हा आयुष्यातला मोठा व्यवहार असतो, आणि टॅक्सचा नीट विचार केला तर लाखो रुपये वाचू शकतात. 24 महिन्यांचा नियम, 23 जुलै 2024 पूर्वीच्या मालमत्तेसाठी 12.5% आणि 20% मधली निवड, रेडी रेकनरचा 110% नियम, नवं घर किंवा बॉण्डमधून सूट, ग्रामीण शेतजमिनीचा दिलासा, TDS आणि ॲडव्हान्स टॅक्स — हे सात मुद्दे लक्षात ठेवले तरी अर्धं काम झालं. उरलेलं काम म्हणजे कागद व्यवस्थित ठेवणं आणि मुदती पाळणं.
नेहमी विचारले जाणारे प्रश्न (FAQ)
घर विकल्यावर कॅपिटल गेन टॅक्स किती लागतो?
24 महिन्यांपेक्षा जास्त मालकी असेल तर LTCG वर 12.5% (इंडेक्सेशनशिवाय) अधिक सेस. 23 जुलै 2024 पूर्वी घेतलेली मालमत्ता असेल आणि तुम्ही निवासी व्यक्ती/HUF असाल, तर 20% इंडेक्सेशनसह हिशोब करून कमी टॅक्सचा पर्याय निवडता येतो. 24 महिन्यांच्या आत विकल्यास नफा स्लॅबनुसार करपात्र.
इंडेक्सेशनचा पर्याय कोणाला मिळतो?
निवासी (resident) व्यक्ती आणि HUF यांना, 23 जुलै 2024 पूर्वी घेतलेल्या जमीन किंवा इमारतीच्या विक्रीवर. NRI, कंपन्या, फर्म यांना आणि 23 जुलै 2024 नंतर घेतलेल्या मालमत्तेला हा पर्याय नाही.
2026-27 चा CII किती आहे?
आर्थिक वर्ष 2026-27 साठी CII 384 असल्याचं नोंदवलं गेलं आहे. हिशोब करण्यापूर्वी आयकर विभागाच्या संकेतस्थळावर अधिकृत आकडा तपासा.
नवं घर घेतल्यास पूर्ण टॅक्स वाचतो का?
निवासी घर विकून झालेला LTCG विक्रीच्या 1 वर्ष आधी ते 2 वर्षांत खरेदी किंवा 3 वर्षांत बांधकाम केलेल्या नव्या निवासी घरात गुंतवला, तर गुंतवलेल्या रकमेपर्यंत (कमाल ₹10 कोटी) सूट मिळू शकते. नवं घर 3 वर्षांच्या आत विकू नये.
54EC बॉण्डमध्ये किती गुंतवता येतं?
जमीन/इमारतीच्या LTCG मधून विक्रीच्या 6 महिन्यांत एका आर्थिक वर्षात कमाल ₹50 लाख. लॉक-इन 5 वर्षं, व्याज (सध्या सुमारे 5.25%) करपात्र.
गावाकडची शेतजमीन विकली तर टॅक्स लागतो का?
नगरपालिका हद्दीपासून ठराविक अंतराबाहेरील (लोकसंख्येनुसार 2, 6 किंवा 8 किमी) ग्रामीण शेतजमीन कॅपिटल ॲसेट मानली जात नाही, त्यामुळे त्यावर कॅपिटल गेन टॅक्स लागत नाही. शहरी हद्दीत येणाऱ्या शेतजमिनीवर टॅक्स लागू शकतो, पण दुसरी शेतजमीन घेऊन सूट मिळवण्याचा पर्याय आहे.
रेडी रेकनर मूल्यापेक्षा कमी किमतीत घर विकलं तर?
स्टॅम्प ड्युटी मूल्य करार किमतीच्या 110% पेक्षा जास्त असेल तर टॅक्ससाठी स्टॅम्प ड्युटी मूल्यच विक्री किंमत मानलं जातं. मूल्य जास्त वाटत असल्यास मूल्यांकन अधिकाऱ्याकडे संदर्भाचा पर्याय CA शी बोलून तपासा.
मालमत्ता विकताना खरेदीदार TDS का कापतो?
विक्री किंमत ₹50 लाख किंवा जास्त असेल तर खरेदीदाराने 1% TDS कापून सरकारकडे भरणं बंधनकारक आहे. हा TDS विक्रेत्याच्या टॅक्समधून वजा होतो. NRI विक्रेत्यासाठी TDS दर जास्त असतो.
वारसा हक्काने मिळालेलं घर विकल्यावर टॅक्स कसा मोजतात?
वारसा मिळताना टॅक्स नाही. विकताना मूळ मालकाची खरेदी किंमत आणि त्यांचा मालकीचा काळ धरून कॅपिटल गेन काढला जातो. 2001 पूर्वीची मालमत्ता असेल तर 1 एप्रिल 2001 चं बाजारमूल्य घेता येतं.
घराच्या विक्रीनंतर ॲडव्हान्स टॅक्स भरावा लागतो का?
हो, TDS वजा करून एकूण टॅक्स ₹10,000 पेक्षा जास्त होत असेल तर ॲडव्हान्स टॅक्स लागू होतो. कॅपिटल गेन ज्या तिमाहीत झाला त्यानंतरच्या हप्त्यांत भरल्यास व्याज टाळता येतं.
🏠 तुमच्या विक्रीचा टॅक्स-हिशोब एकत्र मांडूया
खरेदी वर्ष, किंमत, विक्री किंमत आणि पुढचा प्लॅन सांगा — दोन्ही पर्यायांचा हिशोब आणि पैसे कुठे ठेवायचे, सोप्या मराठीत समजावू.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडा