महागाई 6.09% वर! बँकेत ठेवलेले पैसे खरंच वाढतायत की हळूहळू कमी होतायत?
काल संध्याकाळी बातमी आली — ऑक्टोबर 2026 ची किरकोळ महागाई 6.09% झाली. सरकारच्या सांख्यिकी मंत्रालयाने (NSO, MoSPI) 12 नोव्हेंबर 2026 ला हा आकडा जाहीर केला. RBI ने महागाईसाठी जी वरची मर्यादा ठेवली आहे, ती 6%. म्हणजे दोन वर्षांनी पहिल्यांदा महागाईने ही रेषा ओलांडली.
आता तुम्ही म्हणाल, “बरं, मग मला काय फरक पडतो?” फरक पडतो मित्रा, आणि तोही थेट खिशावर. भाजीवाल्याकडे, दुधवाल्याकडे, पेट्रोल पंपावर तर तो दिसतोच. पण एक गोष्ट फारशी दिसत नाही — बँकेत शांतपणे पडलेले तुमचे पैसे. ते आकड्यात वाढताना दिसतात, पण त्यांची खरेदीची ताकद कमी होत असते.
आज आपण हेच अगदी सोप्या भाषेत बघणार आहोत. तुमच्या सेव्हिंग खात्याचा, FD चा, PPF चा आणि SIP चा “खरा” परतावा किती आहे, म्हणजे महागाई वजा केल्यावर हातात काय उरतं. सोबत टेबल, सोपं सूत्र, आणि शेवटी आजपासून काय करायचं याची स्टेप-बाय-स्टेप यादी.
थोडक्यात उत्तर आधीच सांगतो, म्हणजे पुढचं वाचायला मजा येईल. सेव्हिंग खात्यात पडलेले पैसे आजच्या महागाईत दरवर्षी जवळपास 3% नी “कमी” होतायत. 7% ची FD टॅक्सआधी फक्त 1% च्या आसपास खरा परतावा देते आणि 30% टॅक्स स्लॅबमध्ये असाल तर तोही उणे होतो. लांबच्या ध्येयासाठी इक्विटी म्युच्युअल फंडाची SIP हाच महागाईपेक्षा वेगाने पैसा वाढवण्याचा सगळ्यात सोपा मार्ग ठरतो (पुढचे सगळे आकडे उदाहरण म्हणून दिले आहेत).
घाबरायचं काही कारण नाही. महागाई कायम राहणारच, ती थांबवणं आपल्या हातात नाही. पण आपला पैसा तिच्यापेक्षा पुढे कसा ठेवायचा, हे मात्र नक्कीच आपल्या हातात आहे.
सेव्हिंग खात्यात पडलेला पैसा महागाईत रोज थोडा थोडा वितळतो. Upstox वर काही मिनिटांत मोफत डिमॅट खातं उघडा, मोबाईलवरच KYC करा आणि इंडेक्स फंडाची पहिली SIP आजच सुरू करा.
👉 Upstox वर मोफत खातं उघडामहागाई दर म्हणजे काय? 6.09% घरखर्चाच्या भाषेत समजून घेऊ
महागाई म्हणजे वस्तू आणि सेवांच्या किमती वर्षभरात किती वाढल्या याचं मोजमाप. ऑक्टोबर 2026 ची महागाई 6.09% म्हणजे साधारणपणे असं समजा — मागच्या ऑक्टोबरमध्ये जे सामान ₹100 ला मिळत होतं, ते आता सरासरी ₹106 च्या आसपास पडतंय.
पण “सरासरी” हा शब्द लक्षात ठेवा. सगळ्याच वस्तू सारख्या वाढत नाहीत. सरकारी आकड्यांनुसार ऑक्टोबरमध्ये अन्नधान्य आणि खाण्याच्या वस्तूंची महागाई 8.94% होती. बातम्यांनुसार कांद्याचे भाव तर वर्षभरात दुपटीहून जास्त (116% च्या आसपास) वाढले. हॉटेलमध्ये खाणं-राहणं 10% च्या वर महागलं. म्हणजे ज्या घराचा मोठा खर्च किराणा आणि भाजीपाल्यावर होतो, त्यांना ही महागाई 6% पेक्षा जास्तच जाणवते.
| मुद्दा (ऑक्टोबर 2026) | आकडा | साध्या भाषेत अर्थ |
|---|---|---|
| किरकोळ महागाई (CPI, एकूण) | 6.09% | सरासरी किमती वर्षभरात 6% पेक्षा जास्त वाढल्या |
| सप्टेंबर 2026 ची महागाई | 5.54% | एका महिन्यात महागाई आणखी वाढली |
| अन्नधान्य महागाई (CFPI) | 8.94% | किराणा, भाजी, दूध यांचा खर्च जास्त वेगाने वाढला |
| ग्रामीण / शहरी महागाई | 6.63% / 5.41% | गावाकडे महागाई जास्त जाणवतेय |
| RBI चं लक्ष्य | 4% (2% ते 6% पट्टा) | 6% ही वरची मर्यादा ओलांडली गेली |
स्रोत: NSO (MoSPI) ची 12 नोव्हेंबर 2026 ची CPI प्रेस रिलीज (बेस वर्ष 2024=100). ऑक्टोबरचे आकडे तात्पुरते (provisional) आहेत.
आता हे घरखर्चाच्या भाषेत बघू. समजा तुमच्या घराचा महिन्याचा खर्च आज ₹30,000 आहे. महागाई दरवर्षी साधारण 6% राहिली, तर हाच खर्च 10 वर्षांनी जवळपास ₹53,700 होईल आणि 20 वर्षांनी जवळपास ₹96,200. म्हणजे त्याच राहणीमानासाठी 20 वर्षांनी तिप्पटहून जास्त पैसे लागतील. हे काही घाबरवण्यासाठी सांगत नाहीये, फक्त हिशोब आहे.
“खरा परतावा” म्हणजे काय? एका कपाच्या चहाचं उदाहरण
बँक सांगते “आम्ही तुम्हाला 7% व्याज देतो.” तो झाला दिसणारा परतावा (nominal return). पण त्याच वेळी वस्तू 6% नी महाग झाल्या, तर तुमचा खरा फायदा किती? यालाच खरा परतावा किंवा रिअल रिटर्न (real return) म्हणतात.
एक साधं उदाहरण घेऊ. समजा आज एक कप चहा ₹10 ला मिळतो आणि तुमच्याकडे ₹1,000 आहेत. म्हणजे आज तुम्ही 100 कप चहा घेऊ शकता. हे ₹1,000 तुम्ही 7% च्या FD मध्ये ठेवले. वर्षाने ते ₹1,070 झाले. पण तोपर्यंत चहा 6.09% नी महाग होऊन साधारण ₹10.61 झाला. आता ₹1,070 मध्ये किती कप येतील? साधारण 100.9 कप. म्हणजे वर्षभर पैसे ठेवून तुमचा खरा फायदा फक्त जवळपास 1 कप चहाचा!
| पायरी | हिशोब | उत्तर |
|---|---|---|
| 1. दिसणारा परतावा | FD चा दर | 7% |
| 2. महागाई | ऑक्टोबर 2026 | 6.09% |
| 3. अचूक सूत्र | (1 + 0.07) ÷ (1 + 0.0609) − 1 | ≈ 0.86% |
| 4. झटपट अंदाज | 7% − 6.09% | ≈ 0.91% |
👉 मोबाईलच्या कॅल्क्युलेटरवरही हे करता येतं: 1.07 ÷ 1.0609 = 1.0086. यातून 1 वजा केला की 0.0086 म्हणजे 0.86%.
बहुतेक वेळा “परतावा वजा महागाई” एवढा झटपट हिशोबही पुरेसा असतो. महत्त्वाचं हे की आपण कुठल्याही गुंतवणुकीचा विचार करताना फक्त “किती टक्के मिळतात” एवढंच न बघता, “महागाई वजा करून काय उरतं” हे बघायची सवय लावायची.
आणि अजून एक गोष्ट — हा हिशोब अजून टॅक्सआधीचा आहे. FD च्या व्याजावर टॅक्स लागतो. तो वजा केला की चित्र आणखी बदलतं. ते आपण पुढच्या दोन भागांत टेबलसह बघू.
महागाई दर 2026: सेव्हिंग खातं, FD, PPF, EPF आणि SIP चा खरा परतावा किती?
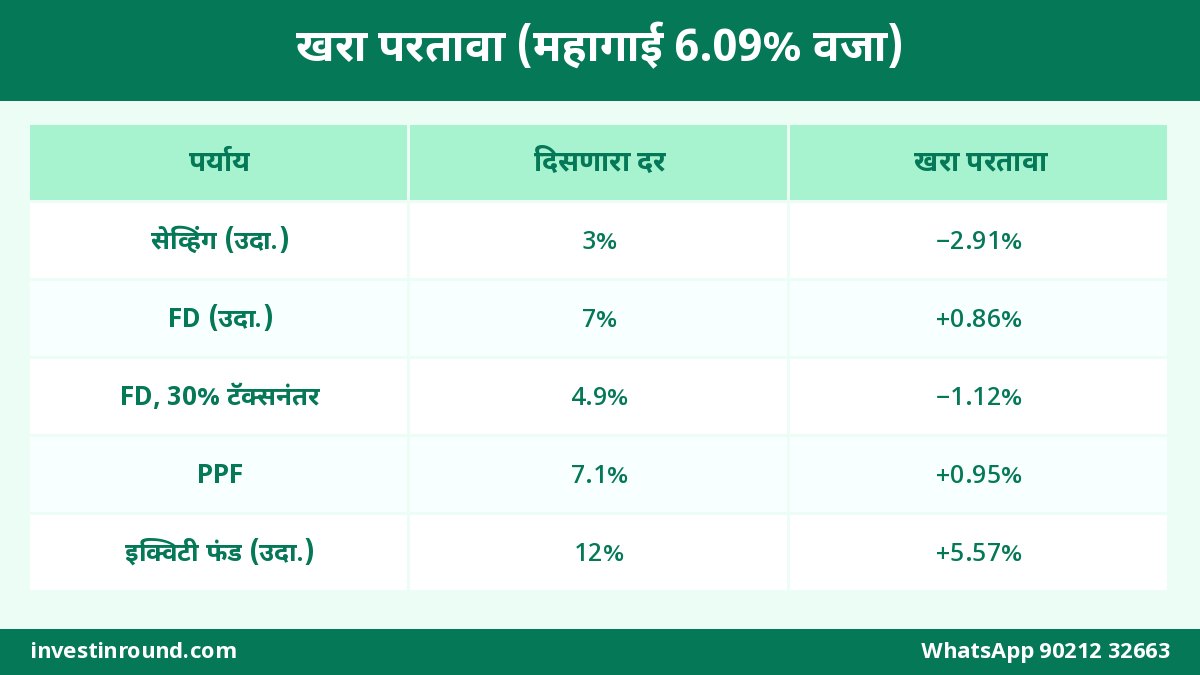
आता आपल्या नेहमीच्या पर्यायांना एकाच रांगेत उभं करू. खालच्या टेबलमध्ये प्रत्येक पर्यायाचा दिसणारा दर, आणि 6.09% महागाई वजा केल्यावरचा खरा परतावा दिला आहे. PPF (7.1%) हा ऑक्टोबर-डिसेंबर 2026 तिमाहीचा सरकारी दर आहे आणि EPF (8.25%) हा 2025-26 साठी जाहीर झालेला दर आहे. सेव्हिंग, FD आणि इक्विटीचे दर मात्र उदाहरण म्हणून घेतले आहेत, कारण ते बँकेनुसार आणि बाजारानुसार बदलतात.
| पर्याय | दिसणारा दर | खरा परतावा (टॅक्सआधी) | थोडक्यात |
|---|---|---|---|
| सेव्हिंग खातं (उदाहरण) | 3% | −2.91% | पैसे दरवर्षी “वितळतात” |
| बँक FD (उदाहरण) | 7% | +0.86% | जेमतेम बरोबरी |
| बँक FD (उदाहरण) | 7.5% | +1.33% | थोडं बरं |
| PPF (ऑक्टो-डिसें 2026) | 7.1% | +0.95% | टॅक्स-फ्री, पण 15 वर्षांचं लॉक-इन |
| EPF (2025-26) | 8.25% | +2.04% | नोकरदारांसाठी चांगला आधार |
| इक्विटी फंड (10% उदाहरण) | 10% | +3.69% | लांब मुदतीत महागाईवर मात |
| इक्विटी फंड (12% उदाहरण) | 12% | +5.57% | चढ-उतार सहन केले तर |
हे टेबल पाहून एक गोष्ट लगेच लक्षात येते. सेव्हिंग खातं हे पैसे “ठेवायची” जागा आहे, “वाढवायची” नाही. रोजच्या खर्चासाठी आणि थोड्या इमर्जन्सीसाठी तिथे पैसे हवेत, पण लाखो रुपये वर्षानुवर्षं तिथेच पडून राहिले तर महागाई ते शांतपणे खात राहते.
FD आणि PPF सुरक्षित आहेत, यात वाद नाही. पण त्यांचा खरा परतावा 1% च्या आसपास आहे. म्हणजे ते तुमचा पैसा महागाईपासून “वाचवतात”, पण फार “वाढवत” नाहीत. इक्विटी म्युच्युअल फंडांचा परतावा कधीच ठरलेला नसतो, एखाद्या वर्षी उणेही जाऊ शकतो. पण 10-15 वर्षांच्या लांब काळात महागाईपेक्षा पुढे जायची ताकद त्यांच्यात जास्त असते. म्हणूनच लांबच्या ध्येयासाठी SIP चा विचार करायचा.
FD real return: टॅक्स लागला की FD चा खरा परतावा उणे कसा होतो?
इथे बऱ्याच जणांना धक्का बसतो. FD चं व्याज तुमच्या उत्पन्नात मिळवलं जातं आणि तुमच्या टॅक्स स्लॅबप्रमाणे त्यावर टॅक्स लागतो. म्हणजे 7% व्याज मिळालं तरी सगळं तुमच्या हातात येत नाही.
| तुमचा टॅक्स स्लॅब | टॅक्सनंतर हातात येणारा दर | खरा परतावा |
|---|---|---|
| टॅक्स नाही (0%) | 7.0% | +0.86% |
| 20% स्लॅब | 5.6% | −0.46% |
| 30% स्लॅब | 4.9% | −1.12% |
म्हणजे जर तुम्ही 30% च्या स्लॅबमध्ये असाल, तर आजच्या महागाईत तुमची FD प्रत्यक्षात तुमचा पैसा दरवर्षी साधारण 1% नी कमी करतेय. आकडा वाढताना दिसतो, पण खरेदीची ताकद घटते.
याचा अर्थ FD वाईट आहे असा अजिबात नाही. 1-3 वर्षांत लागणाऱ्या पैशासाठी, ज्येष्ठ नागरिकांच्या नियमित उत्पन्नासाठी, किंवा ज्यांना बाजाराचे चढ-उतार झेपत नाहीत त्यांच्यासाठी FD अजूनही उपयोगी आहे. फक्त “सगळा पैसा FD मध्येच” हे धोरण आजच्या महागाईत महागात पडू शकतं.
तुमच्या ₹1 लाखाची किंमत 10-20 वर्षांत किती उरेल?
आता हेच दुसऱ्या बाजूने बघू. आज तुमच्या कपाटात किंवा सेव्हिंग खात्यात ₹1 लाख आहेत आणि तुम्ही ते तसेच ठेवले. महागाई सरासरी 6% राहिली, तर त्या ₹1 लाखात आज जेवढं सामान येतं, तेवढं पुढे येणार नाही.
| किती वर्षांनी | ₹1 लाखाची आजच्या हिशोबात किंमत | ₹30,000 चा मासिक खर्च तेव्हा किती होईल |
|---|---|---|
| 5 वर्षं | सुमारे ₹74,700 | सुमारे ₹40,100 |
| 10 वर्षं | सुमारे ₹55,800 | सुमारे ₹53,700 |
| 15 वर्षं | सुमारे ₹41,700 | सुमारे ₹71,900 |
| 20 वर्षं | सुमारे ₹31,200 | सुमारे ₹96,200 |
(उदाहरण: दरवर्षी 6% सरासरी महागाई धरली आहे. खरी महागाई कमी-जास्त होऊ शकते.)
20 वर्षांनी ₹1 लाखाची किंमत फक्त ₹31,000 च्या आसपास! म्हणजे पैसे न गुंतवता ठेवणं हा “सुरक्षित” पर्याय वाटत असला, तरी प्रत्यक्षात तो सगळ्यात महागडा पर्याय ठरतो.
आता तेच ₹1 लाख 10 वर्षांसाठी वेगवेगळ्या ठिकाणी ठेवले तर काय होईल, ते बघा (उदाहरण, एकरकमी गुंतवणूक):
| कुठे ठेवले (उदाहरण दर) | 10 वर्षांनी आकडा | आजच्या किमतीत (6% महागाई वजा) |
|---|---|---|
| सेव्हिंग खातं 3% | सुमारे ₹1.34 लाख | सुमारे ₹75,000 |
| FD 7%, 30% टॅक्सनंतर 4.9% | सुमारे ₹1.61 लाख | सुमारे ₹90,100 |
| FD 7% (टॅक्स नाही) | सुमारे ₹1.97 लाख | सुमारे ₹1.10 लाख |
| PPF 7.1% (टॅक्स-फ्री) | सुमारे ₹1.99 लाख | सुमारे ₹1.11 लाख |
| इक्विटी फंड 12% (उदाहरण) | सुमारे ₹3.11 लाख | सुमारे ₹1.73 लाख |
बघा, आकडा सगळीकडे वाढताना दिसतो. पण आजच्या किमतीत बघितलं तर सेव्हिंग आणि टॅक्सनंतरची FD प्रत्यक्षात तुमचा पैसा कमी करतात. PPF आणि टॅक्स नसलेली FD साधारण बरोबरी साधतात. आणि इक्विटीमध्ये चढ-उतार सहन केले तर खरी वाढ दिसते.
RBI काय करतंय? रेपो रेट, FD चे दर आणि तुमचा EMI
महागाई वाढली की RBI सहसा व्याजदर वाढवते, म्हणजे कर्ज महाग करते, जेणेकरून बाजारातली मागणी थोडी कमी होईल आणि किमती आटोक्यात येतील. RBI ने 7 ऑक्टोबर 2026 ला रेपो रेट 0.25% नी वाढवून 5.50% केला आणि आपली भूमिका “calibrated tightening” अशी केली. म्हणजे सध्या दर कमी होण्याची शक्यता नाही, पुढे एकतर दरवाढ किंवा विराम.
RBI च्या पतधोरण समितीची पुढची बैठक 2 ते 4 डिसेंबर 2026 ला आहे. ऑक्टोबरची महागाई 6% पार गेल्यामुळे आता सगळ्यांचं लक्ष त्या बैठकीकडे आहे. काही परदेशी संस्थांनी डिसेंबरमध्ये आणखी एक दरवाढ होईल असा अंदाज व्यक्त केला आहे, पण अंतिम निर्णय त्या बैठकीतच कळेल.
दर वाढण्याच्या काळात काही बँका FD चे दर वाढवतात. लांब मुदतीची FD एकदम लॉक करण्याऐवजी 1-2 वर्षांच्या टप्प्यात (लॅडरिंग) ठेवल्या तर पुढच्या चांगल्या दराचा फायदा घेता येतो.
रेपोशी जोडलेल्या होम लोनचा दर वाढू शकतो. EMI वाढवायचा की मुदत, याचा हिशोब आमच्या रेपो रेट आणि होम लोन EMI लेखात आहे.
व्याजदरांच्या बातम्यांनी बाजार हलतो. पण 10-15 वर्षांच्या SIP साठी अशा बातम्या म्हणजे फक्त रस्त्यातले खड्डे. SIP थांबवायची नाही, चालू ठेवायची.
सुरक्षित पैसा FD मध्ये ठेवा, पण लांबच्या ध्येयासाठी महागाईपेक्षा वेगाने वाढणारा भागही हवा. Upstox वर इंडेक्स फंड, फ्लेक्सी कॅप फंड किंवा ETF मध्ये ₹500 पासूनही सुरुवात करता येते. आधी छोटी SIP, मग हळूहळू वाढवा.
✨ आजच डिमॅट खातं उघडाSIP महागाईवर मात कशी करते? ₹5,000 च्या SIP चं पूर्ण गणित
आता मुख्य प्रश्न. दरमहा ₹5,000 बाजूला काढले, तर ते कुठे टाकले की महागाईपेक्षा पुढे राहतील? खाली Groww-स्टाइल कॅल्क्युलेटरसारखं गणित दिलं आहे. एका बाजूला 7% (FD/RD सारखा सुरक्षित पर्याय, उदाहरण) आणि दुसऱ्या बाजूला 12% (इक्विटी म्युच्युअल फंड, उदाहरण). आणि शेवटच्या कॉलममध्ये 6% महागाई वजा करून आजच्या किमतीत त्याची किंमत.
| कालावधी | एकूण भरलेले | 7% ने जमा | 12% ने जमा | 12% चं आजच्या किमतीत मूल्य |
|---|---|---|---|---|
| 5 वर्षं | ₹3 लाख | ₹3.60 लाख | ₹4.12 लाख | ₹3.08 लाख |
| 10 वर्षं | ₹6 लाख | ₹8.70 लाख | ₹11.62 लाख | ₹6.49 लाख |
| 15 वर्षं | ₹9 लाख | ₹15.94 लाख | ₹25.23 लाख | ₹10.53 लाख |
| 20 वर्षं | ₹12 लाख | ₹26.20 लाख | ₹49.96 लाख | ₹15.58 लाख |
| 25 वर्षं | ₹15 लाख | ₹40.74 लाख | ₹94.88 लाख | ₹22.11 लाख |
सूत्र: SIP मूल्य = P × [(1+r)n − 1] ÷ r × (1+r), इथे r = मासिक दर, n = महिने. “आजच्या किमतीत” = जमा रक्कम ÷ (1.06)वर्षं.
हे टेबल नीट बघा. 20 वर्षांत तुम्ही ₹12 लाख भरले. 7% च्या पर्यायात ते ₹26.20 लाख झाले, पण आजच्या किमतीत त्यांची किंमत साधारण ₹8.17 लाख. म्हणजे भरलेल्या ₹12 लाखांपेक्षाही कमी! तर 12% च्या उदाहरणात ₹49.96 लाख झाले आणि आजच्या किमतीतही ते ₹15.58 लाख आहेत, म्हणजे भरलेल्या पैशापेक्षा खरोखर जास्त.
हाच तो फरक. महागाईपेक्षा जास्त परतावा देणारी गुंतवणूक आणि वेळ — या दोन गोष्टी एकत्र आल्या की कंपाउंडिंगची खरी जादू दिसते. SIP ची रक्कम दरवर्षी 10% वाढवली (स्टेप-अप SIP), तर हा फरक आणखी मोठा होतो. त्याचं गणित आमच्या स्टेप-अप SIP लेखात दिलं आहे.
ध्येय ठरवताना महागाई धरायलाच हवी: मुलाच्या शिक्षणाचं उदाहरण
बरेच जण ध्येय ठरवताना आजचा आकडा धरतात. “मुलाच्या शिक्षणाला ₹10 लाख लागतील.” पण 15 वर्षांनी तेच शिक्षण ₹10 लाखांत होणार नाही. 6% महागाई धरली तरी तो खर्च साधारण ₹23.97 लाख होतो. आणि शिक्षणाची महागाई सहसा सामान्य महागाईपेक्षा जास्तच असते.
| हिशोब | लागणारी रक्कम | दरमहा SIP (12% उदाहरण) | दरमहा (7% उदाहरण) |
|---|---|---|---|
| महागाई न धरता (चुकीचा हिशोब) | ₹10 लाख | सुमारे ₹1,982 | — |
| 6% महागाई धरून (योग्य हिशोब) | सुमारे ₹23.97 लाख | सुमारे ₹4,750 | सुमारे ₹7,517 |
बघा, महागाई धरली नसती तर तुम्ही दरमहा फक्त ₹2,000 ची SIP करून निवांत राहिला असतात, आणि 15 वर्षांनी हातात फक्त ₹10 लाख आले असते — जे तेव्हा पुरे पडणार नाहीत. महागाई धरून हिशोब केला तर ₹4,750 ची SIP लागते. आणि तेच पैसे 7% च्या सुरक्षित पर्यायात टाकले तर दरमहा ₹7,517 लागतील. म्हणजे परतावा कमी असेल तर खिशातून जास्त पैसे भरावे लागतात.
तुमचं कुठलंही ध्येय असो — घर, गाडी, लग्न, रिटायरमेंट — एक नियम ठेवा: आजचा खर्च × महागाई = भविष्यातला खरा खर्च. मग त्या आकड्यासाठी SIP ठरवा. रिटायरमेंटचं असं पूर्ण गणित आमच्या 40 व्या वर्षी ₹3 कोटी रिटायरमेंट फंड लेखात आणि रिटायरमेंट कॉर्पस 4% नियम लेखात वाचा.
पैसा कुठे किती ठेवायचा? तीन डब्यांचा सोपा प्लॅन
महागाईवर मात करायची म्हणजे सगळा पैसा शेअर बाजारात टाकायचा, असं अजिबात नाही. पैशाचे तीन डबे करा. प्रत्येक डब्याचं काम वेगळं, जागा वेगळी.
| डबा | कशासाठी | कुठे ठेवायचा | महागाईचा विचार |
|---|---|---|---|
| 1. रोजचा + इमर्जन्सी | 3-6 महिन्यांचा खर्च, अचानक आजारपण, नोकरी गेली तर | सेव्हिंग खातं (थोडा भाग), स्वीप-इन FD, लिक्विड फंड | इथे सुरक्षितता आणि लगेच पैसे मिळणं महत्त्वाचं, परतावा नाही |
| 2. 1-5 वर्षांची ध्येयं | गाडी, घराचं डाऊन पेमेंट, लग्न | FD, RD, पोस्ट ऑफिस योजना, डेट/आर्बिट्राज फंड | महागाईच्या आसपास परतावा, पैसा सुरक्षित |
| 3. 7+ वर्षांची ध्येयं | मुलांचं शिक्षण, रिटायरमेंट, संपत्ती | इंडेक्स फंड, फ्लेक्सी कॅप फंड SIP, PPF, EPF | महागाईपेक्षा जास्त परतावा हेच ध्येय |
तिसऱ्या डब्यातच महागाईशी खरी लढाई होते. पहिल्या डब्यात थोडं कमी व्याज मिळालं तरी हरकत नाही, कारण त्याचं काम “गरजेला पैसा हातात असणं” आहे. इमर्जन्सी फंड किती आणि कुठे ठेवायचा, याचं सविस्तर गणित आमच्या इमर्जन्सी फंड लेखात आहे. आणि थोड्या मुदतीसाठी पैसा कुठे पार्क करायचा, ते आर्बिट्राज फंड vs लिक्विड फंड vs FD लेखात वाचा.
मुलांचं शिक्षण, स्वतःची रिटायरमेंट — ही ध्येयं महागाईच्या वेगापेक्षा जास्त वेगाने पैसा वाढवल्याशिवाय पूर्ण होत नाहीत. Upstox वर डिमॅट खातं उघडा आणि निफ्टी 50 इंडेक्स फंडाची छोटी SIP लावून सुरुवात करा.
⚡ माझी SIP सुरू करामहागाई वाढली की लोक करतात त्या 6 मोठ्या चुका
महागाई, दरवाढ, बाजार पडला — अशा बातम्या आल्या की लोक SIP थांबवतात. पण पडत्या बाजारात SIP ला स्वस्तात जास्त युनिट्स मिळतात. लांबच्या ध्येयासाठी हाच काळ फायद्याचा ठरतो.
“लागले तर लगेच मिळतील” म्हणून लाखो रुपये सेव्हिंगमध्ये ठेवणं. वर बघितलं तसं हे पैसे दरवर्षी जवळपास 3% नी कमी होतात.
“8% मिळतायत” एवढंच बघणं. त्यावर टॅक्स किती, महागाई किती, पैसे अडकणार किती वर्षं — हे बघितल्याशिवाय खरा परतावा कळत नाही.
महागाईवर मात करायच्या नादात “महिन्याला 5% परतावा” अशा योजना, ट्रेडिंग टिप्स किंवा F&O मध्ये उडी मारणं. यात पैसा वाढण्यापेक्षा बुडण्याचीच शक्यता जास्त असते.
पगार वाढला, खर्च वाढला, पण SIP पाच वर्षांपूर्वीचीच ₹2,000. महागाईसोबत SIP सुद्धा दरवर्षी थोडी वाढवायला हवी.
“सोनं महागाईपासून वाचवतं” म्हणून सगळा पैसा सोन्यात. सोनं थोड्या प्रमाणात ठीक, पण एकाच पर्यायावर सगळं ठेवणं धोक्याचं. विभागणी (diversification) महत्त्वाची.
यातली दुसरी आणि पाचवी चूक सगळ्यात जास्त लोक करतात, आणि ती सगळ्यात सोपीही आहे सुधारायला. आजच सेव्हिंग खात्याचा बॅलन्स बघा आणि SIP ची रक्कम बघा. तिथूनच सुरुवात होते.
आजपासून करायच्या 7 सोप्या स्टेप्स
- तुमची स्वतःची महागाई ओळखा. मागच्या वर्षीचा आणि या वर्षीचा महिन्याचा घरखर्च शेजारी ठेवा. फरक किती टक्के वाढला? अनेकांची “घरची महागाई” सरकारी आकड्यापेक्षा जास्त असते.
- सेव्हिंग खात्यात किती पैसे जास्त आहेत ते बघा. 1-2 महिन्यांचा खर्च सोडून बाकीचे पैसे इमर्जन्सी फंडासाठी स्वीप-इन FD किंवा लिक्विड फंडात हलवा.
- प्रत्येक ध्येयाला महागाई लावा. आजचा खर्च × (1.06)वर्षं असा हिशोब करा. मग त्यासाठी किती SIP लागेल ते कॅल्क्युलेटरवर बघा.
- 7+ वर्षांच्या ध्येयासाठी SIP सुरू करा. नवीन असाल तर निफ्टी 50 इंडेक्स फंडासारख्या साध्या फंडापासून सुरुवात करा. 2-3 फंड पुरेसे. डायरेक्ट प्लॅन आणि ग्रोथ ऑप्शन निवडा.
- दरवर्षी SIP 10% वाढवा. पगारवाढ झाली की SIP सुद्धा वाढवा. हे महागाईशी बरोबरी करायचं सगळ्यात सोपं हत्यार आहे.
- FD टॅक्सनंतर बघा. तुमचा स्लॅब 20-30% असेल तर FD चा खरा परतावा उणे जातोय का, ते तपासा. गरज असेल तर FD च्या टप्प्यांची (लॅडरिंग) रचना करा.
- वर्षातून एकदा आढावा घ्या. महागाई, तुमचे खर्च आणि गुंतवणूक — वर्षातून एकदा बसून हिशोब करा. रोज बाजार बघायची गरज नाही.
गुंतवणुकीची सुरुवात कुठून करावी हे अजूनही गोंधळात टाकत असेल, तर आमचा निफ्टी 50 इंडेक्स फंड SIP गाईड वाचा. आणि तुमच्या SIP चा खरा परतावा (XIRR) कसा काढायचा, ते XIRR vs CAGR लेखात समजेल.
आज पहिली SIP, पुढच्या वर्षी 10% जास्त — एवढं साधं सूत्र. Upstox वर खातं उघडायला ना कागदांचा ढीग, ना बँकेच्या रांगा. फक्त मोबाईल, आधार आणि पॅन.
📈 महागाईवर मात करायला सुरुवात कराहेही वाचा: महागाईच्या काळात उपयोगी पडतील असे लेख
📌 स्टेप-अप SIP vs नॉर्मल SIP: दरवर्षी 10% वाढीचं गणित
📌 निफ्टी 50 इंडेक्स फंड: नवशिक्यांसाठी SIP गाईड
📌 पोस्ट ऑफिस टाइम डिपॉझिट 7.5% vs बँक FD
महागाईचा आकडा दर महिन्याला बदलेल. नोव्हेंबर 2026 चा आकडा 14 डिसेंबरला येणार आहे. पण तुमचा प्लॅन दर महिन्याला बदलायची गरज नाही. योग्य डबे, नियमित SIP आणि दरवर्षी थोडी वाढ — एवढं पाळलं तरी महागाई तुमच्या पैशाला हरवू शकणार नाही.
नेहमी विचारले जाणारे प्रश्न (FAQ)
1. ऑक्टोबर 2026 ची महागाई किती होती?
NSO (MoSPI) ने 12 नोव्हेंबर 2026 ला जाहीर केलेल्या आकड्यांनुसार ऑक्टोबर 2026 ची किरकोळ महागाई (CPI) 6.09% होती. सप्टेंबरमध्ये ती 5.54% होती. अन्नधान्य महागाई 8.94% होती. हे आकडे तात्पुरते आहेत.
2. खरा परतावा (real return) कसा काढायचा?
सूत्र आहे: (1 + परतावा) ÷ (1 + महागाई) − 1. उदाहरणार्थ 7% FD आणि 6.09% महागाई असेल तर 1.07 ÷ 1.0609 − 1 = सुमारे 0.86%. झटपट अंदाजासाठी परताव्यातून महागाई वजा केली तरी चालते.
3. सेव्हिंग खात्यात पैसे ठेवणं तोट्याचं आहे का?
रोजच्या खर्चासाठी आणि थोड्या इमर्जन्सीसाठी सेव्हिंग खातं हवंच. पण 3% व्याज आणि 6.09% महागाई असेल तर खरा परतावा सुमारे −2.91% येतो. म्हणजे जास्तीचे पैसे वर्षानुवर्षं तिथे ठेवले तर त्यांची खरेदीची ताकद कमी होते.
4. 30% टॅक्स स्लॅबमध्ये FD चा खरा परतावा किती?
7% FD वर 30% टॅक्स गेल्यावर हातात साधारण 4.9% उरतात (सेस धरलेला नाही). 6.09% महागाई वजा केल्यावर खरा परतावा सुमारे −1.12% येतो. 20% स्लॅबमध्ये तो सुमारे −0.46% येतो.
5. PPF महागाईवर मात करतो का?
PPF चा ऑक्टोबर-डिसेंबर 2026 चा दर 7.1% आहे आणि तो टॅक्स-फ्री आहे. 6.09% महागाईत त्याचा खरा परतावा सुमारे 0.95% येतो. म्हणजे PPF पैसा सुरक्षित ठेवतो आणि महागाईची बरोबरी करतो, पण फार मोठी वाढ देत नाही.
6. महागाईपेक्षा जास्त परतावा कुठे मिळू शकतो?
7 वर्षांपेक्षा जास्त कालावधीसाठी इक्विटी म्युच्युअल फंड, विशेषतः इंडेक्स फंड आणि फ्लेक्सी कॅप फंड, यांच्यात महागाईपेक्षा जास्त परतावा देण्याची क्षमता असते. मात्र त्यांचा परतावा ठरलेला नसतो आणि मधल्या काळात चढ-उतार होतात.
7. ₹5,000 ची SIP 20 वर्षांत किती होऊ शकते?
12% उदाहरण परताव्याने ₹5,000 ची मासिक SIP 20 वर्षांत सुमारे ₹49.96 लाख होऊ शकते. यात तुम्ही भरलेले ₹12 लाख. 6% महागाई वजा करून आजच्या किमतीत त्याची किंमत सुमारे ₹15.58 लाख येते.
8. महागाई वाढली म्हणून SIP थांबवावी का?
नाही. महागाई वाढली की SIP थांबवण्यापेक्षा उलट ती चालू ठेवणं आणि जमलं तर वाढवणं फायद्याचं. बाजार पडला तर SIP ला स्वस्तात जास्त युनिट्स मिळतात. लांबच्या ध्येयासाठी सातत्य सगळ्यात महत्त्वाचं.
9. RBI पुढे व्याजदर वाढवेल का?
RBI ने 7 ऑक्टोबर 2026 ला रेपो रेट 5.50% केला आणि भूमिका “calibrated tightening” केली. पुढची बैठक 2 ते 4 डिसेंबर 2026 ला आहे. दरवाढ होईल की विराम, ते त्या बैठकीतच ठरेल.
10. ध्येयासाठी SIP ठरवताना महागाई कशी धरायची?
आजचा खर्च घ्या आणि तो दरवर्षी महागाईच्या दराने (उदा. 6%) वाढवत जा, म्हणजे आजचा खर्च × 1.06 × 1.06 … असं जितकी वर्षं तितक्या वेळा. उदा. आज ₹10 लाखांचा शिक्षण खर्च 15 वर्षांनी 6% महागाईत सुमारे ₹23.97 लाख होतो. त्यासाठी 12% उदाहरण परताव्याने दरमहा सुमारे ₹4,750 ची SIP लागते.