नमस्कार मित्रांनो! पावसाळा संपला तरी डेंग्यू, मलेरिया, चिकुनगुनियाचे पेशंट अजून हॉस्पिटलमध्ये दिसत आहेत. आणि हॉस्पिटलचं नाव ऐकलं की आपल्या मनात पहिला प्रश्न येतो — “बिल किती येईल?” ज्यांच्याकडे हेल्थ इन्शुरन्स आहे, ते थोडे निर्धास्त असतात. पण खरी परीक्षा ॲडमिट झाल्यावर होते: TPA डेस्कवर तासन्तास थांबणं, “कॅशलेस अजून मंजूर झालं नाही”, डिस्चार्जच्या दिवशी संध्याकाळपर्यंत वाट पाहणं, आणि कधी कधी तर “क्लेम रिजेक्ट” असा धक्का.
आज आपण याच विषयावर क्लासमध्ये बसल्यासारखं, शांतपणे बोलणार आहोत. IRDAI च्या नियमांनुसार कॅशलेस मंजुरी किती वेळात मिळायला हवी, डिस्चार्जला उशीर झाला तर जबाबदारी कोणाची, क्लेम का नाकारले जातात, कोणती कागदपत्रं जपून ठेवायची, आणि क्लेम नाकारला तर तक्रार कुठे करायची — हे सगळं स्टेप बाय स्टेप. हा लेख वाचून झाल्यावर तुमची पॉलिसी एकदा उघडून नक्की पाहा, कारण क्लेमची तयारी हॉस्पिटलमध्ये नाही, घरी बसूनच होते.
आधी समजून घ्या: कॅशलेस क्लेम आणि रिइम्बर्समेंट क्लेम
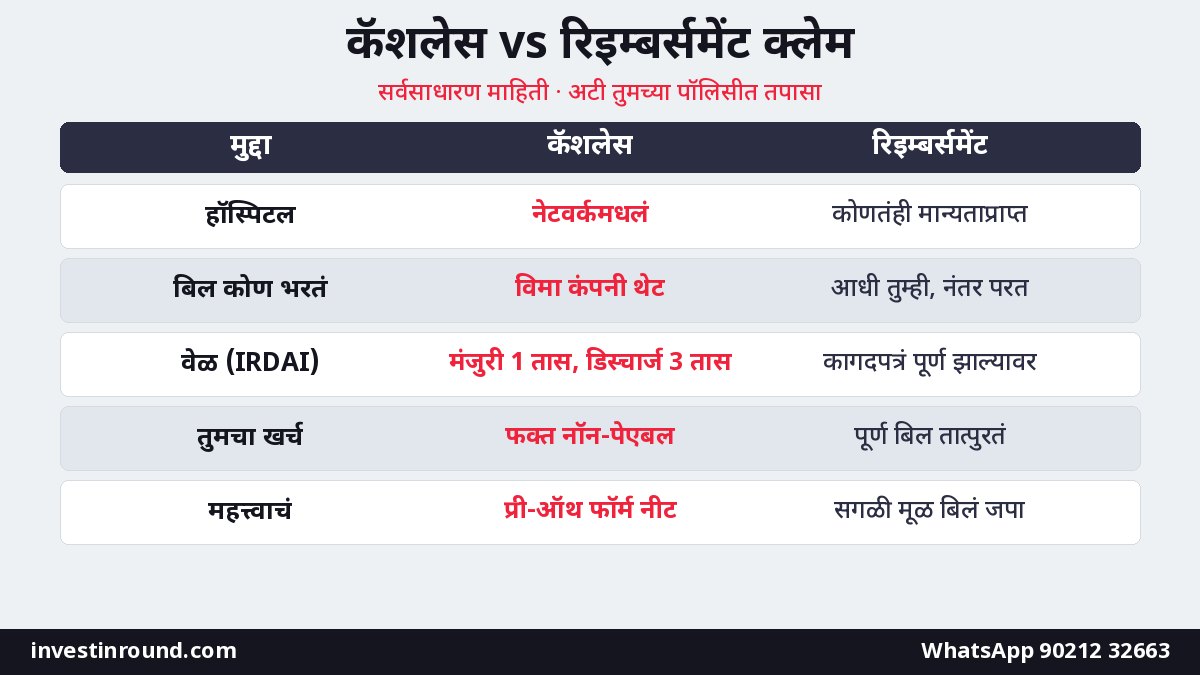
हेल्थ इन्शुरन्समध्ये क्लेम दोन प्रकारे मिळतो.
कॅशलेस क्लेम: विमा कंपनीच्या नेटवर्कमधल्या हॉस्पिटलमध्ये उपचार घेतल्यास बिल थेट विमा कंपनी (किंवा तिचा TPA) हॉस्पिटलला भरते. तुम्हाला फक्त पॉलिसीत कव्हर नसलेला खर्च (नॉन-पेएबल वस्तू, को-पे, रूम रेंटचा फरक) भरावा लागतो.
TPA म्हणजे कोण? Third Party Administrator — विमा कंपनीच्या वतीने क्लेमची कागदपत्रं तपासणारी, हॉस्पिटलशी बोलणारी संस्था. काही कंपन्या हे काम स्वतःच करतात (in-house). तुमच्या हेल्थ कार्डवर TPA चं नाव आणि 24 तासांची हेल्पलाईन लिहिलेली असते; तो नंबर मोबाईलमध्ये सेव्ह करून ठेवा, कारण रात्री-अपरात्री ॲडमिट व्हावं लागलं तर हाच नंबर कामी येतो.
रिइम्बर्समेंट क्लेम: तुम्ही आधी हॉस्पिटलचं बिल स्वतः भरता, आणि नंतर सगळी कागदपत्रं विमा कंपनीकडे पाठवून पैसे परत मागता. नेटवर्कबाहेरचं हॉस्पिटल असेल किंवा कॅशलेस मंजूर झालं नाही, तर हा मार्ग.
IRDAI चे नवे नियम: 1 तास आणि 3 तास
IRDAI ने मे 2024 मध्ये हेल्थ इन्शुरन्सबद्दल मास्टर परिपत्रक काढलं, आणि मार्च 2026 मध्ये सरकारनेही या कालमर्यादा पुन्हा अधोरेखित केल्या. यातले सगळ्यात महत्त्वाचे नियम प्रत्येक पॉलिसीधारकाला माहीत असायला हवेत:
| टप्पा | IRDAI ची कालमर्यादा | उशीर झाला तर |
|---|---|---|
| कॅशलेस प्री-ऑथरायझेशन (ॲडमिट होताना) | विनंती मिळाल्यापासून 1 तासाच्या आत निर्णय | तक्रार करण्याचा हक्क; हॉस्पिटल डेस्कवर वेळ नोंदवा |
| अंतिम डिस्चार्ज ऑथरायझेशन | हॉस्पिटलची विनंती मिळाल्यापासून 3 तासांच्या आत | जास्तीचा हॉस्पिटल खर्च विमा कंपनीने स्वतःच्या (शेअरहोल्डर) निधीतून भरायचा |
| उपचारादरम्यान पॉलिसीधारकाचा मृत्यू | क्लेम तात्काळ प्रक्रिया, पार्थिव तात्काळ सोडवणं | कुटुंबाला थांबवून ठेवता येत नाही |
| हॉस्पिटलकडून कागदपत्रं गोळा करणं | विमा कंपनी/TPA ची जबाबदारी | पॉलिसीधारकाला धावपळ करायला लावू नये |
| विमा लोकपालाचा निर्णय अमलात आणणं | 30 दिवसांच्या आत | विमा कंपनीला दररोज ₹5,000 दंड |
याशिवाय, कोणताही क्लेम पूर्णपणे नाकारायचा असेल तर तो विमा कंपनीच्या “क्लेम रिव्ह्यू कमिटी” च्या मंजुरीनेच नाकारता येतो, आणि नाकारण्याचं कारण पॉलिसीच्या नेमक्या कलमासह लेखी द्यावं लागतं, असं या परिपत्रकात म्हटलं आहे.
कॅशलेस क्लेम: ॲडमिट होण्यापासून डिस्चार्जपर्यंत स्टेप बाय स्टेप
- हॉस्पिटल नेटवर्कमध्ये आहे का तपासा: विमा कंपनीच्या ॲप/वेबसाइटवर नेटवर्क हॉस्पिटल यादी असते. आधीच जवळची 3-4 हॉस्पिटल्स लिहून ठेवा.
- विमा कंपनीला कळवा: नियोजित ॲडमिशन असेल तर पॉलिसीनुसार आधीच (साधारण 48-72 तास), आणीबाणीत ॲडमिट झाल्यावर लवकरात लवकर (साधारण 24 तासांत) कळवा.
- इन्शुरन्स डेस्कवर कागदपत्रं द्या: हेल्थ कार्ड/पॉलिसी नंबर, आधार/PAN, डॉक्टरांची ॲडमिशन नोट.
- प्री-ऑथ फॉर्म: हॉस्पिटल हा फॉर्म भरून TPA ला पाठवतं. त्यावर तुमची सही असते — आजाराची माहिती बरोबर लिहिली आहे का ते वाचा.
- मंजुरीचा मेसेज: सुरुवातीची मंजूर रक्कम SMS/ईमेलने येते. उपचार वाढला तर हॉस्पिटल “enhancement” मागतं.
- डिस्चार्जच्या दिवशी: फायनल बिल आणि डिस्चार्ज समरी तयार झाल्यावर हॉस्पिटल अंतिम मंजुरी मागतं — इथे 3 तासांचा नियम लागू.
- बाहेर पडण्याआधी: फायनल बिलाचा तपशील (break-up), तुम्ही भरलेल्या रकमेची पावती आणि डिस्चार्ज समरीची प्रत घ्या.
रिइम्बर्समेंट क्लेम: कोणती कागदपत्रं लागतात?
रिइम्बर्समेंटमध्ये क्लेम अडकण्याचं सगळ्यात मोठं कारण म्हणजे अपूर्ण कागदपत्रं. डिस्चार्जनंतर पॉलिसीत दिलेल्या मुदतीत (साधारण 15-30 दिवस) क्लेम दाखल करा. सर्वसाधारणपणे ही कागदपत्रं लागतात:
| कागदपत्र | का महत्त्वाचं | टीप |
|---|---|---|
| भरलेला क्लेम फॉर्म | क्लेमची मूलभूत माहिती | सही आणि बँक तपशील नीट |
| डिस्चार्ज समरी | निदान आणि उपचाराचा पुरावा | डॉक्टरची सही/शिक्का असलेली |
| फायनल बिल (तपशीलवार) | रकमेचा हिशोब | फक्त एकूण रक्कम नको, break-up हवा |
| पेमेंट पावत्या | तुम्ही पैसे भरल्याचा पुरावा | UPI/कार्ड स्लिप सोबत ठेवा |
| तपासणी रिपोर्ट्स, एक्स-रे | निदानाचा आधार | डेंग्यूसाठी प्लेटलेट रिपोर्ट्स इ. |
| प्रिस्क्रिप्शन आणि फार्मसी बिलं | औषधांचा खर्च | प्रत्येक बिलासोबत प्रिस्क्रिप्शन |
| KYC आणि रद्द केलेला चेक | पैसे जमा करण्यासाठी | पॉलिसीधारकाच्या नावाचं खातं |
| अपघात असेल तर FIR/MLC | अपघाताचा पुरावा | पोलिस नोंद लवकर करा |
IRDAI च्या नियमांनुसार केवळ कागदपत्रांअभावी क्लेम थेट नाकारता येत नाही — विमा कंपनीने आवश्यक कागदपत्रं एकाच वेळी स्पष्टपणे मागायची असतात. पूर्ण कागदपत्रं मिळाल्यावर ठराविक कालमर्यादेत (सध्याच्या नियमांत साधारण 15 दिवस असल्याचं सांगितलं जातं) क्लेम निकाली काढणं अपेक्षित आहे; उशीर झाल्यास व्याजाची तरतूद आहे.
क्लेम का नाकारले जातात? 8 सगळ्यात कॉमन कारणं
- आधीपासूनचा आजार (PED) लपवला: पॉलिसी घेताना BP, शुगर, थायरॉईड सांगितलं नाही, आणि नंतर त्याच्याशी संबंधित क्लेम आला.
- वेटिंग पिरियड पूर्ण झाला नाही: पहिल्या 30 दिवसांचा सर्वसाधारण वेटिंग, ठराविक आजारांचा वेटिंग आणि PED वेटिंग.
- पॉलिसीत वगळलेले उपचार (exclusions): कॉस्मेटिक सर्जरी, काही प्रकारचे उपचार इ.
- ॲडमिशनची गरज नव्हती: फक्त तपासण्यांसाठी ॲडमिट झाल्यास क्लेम अडकू शकतो.
- रूम रेंट मर्यादा ओलांडली: यामुळे संपूर्ण बिलावर “प्रपोर्शनेट कपात” होऊ शकते.
- सब-लिमिट्स: मोतीबिंदू, गुडघा बदल अशा उपचारांवर ठराविक मर्यादा.
- उशिरा कळवणं किंवा उशिरा क्लेम: पॉलिसीतील मुदत पाळली नाही (पण योग्य कारण असल्यास फक्त उशिरामुळे क्लेम नाकारता येत नाही, असं नियम सांगतात).
- बिलांमध्ये तफावत: नावं, तारखा, रकमा जुळत नसणं.
मोरेटोरियम पिरियड: 5 वर्षांनंतर तुमचं संरक्षण वाढतं
हा नियम फार कमी लोकांना माहीत असतो. IRDAI च्या नियमांनुसार पॉलिसी सलग 60 महिने (5 वर्षं) चालू राहिली, तर त्यानंतर विमा कंपनी “पॉलिसी घेताना माहिती लपवली” या कारणाने क्लेम किंवा पॉलिसीला आव्हान देऊ शकत नाही — फक्त सिद्ध झालेल्या फसवणुकीचा (fraud) अपवाद. याला मोरेटोरियम पिरियड म्हणतात. पूर्वी हा 8 वर्षांचा होता.
याचा अर्थ दोन गोष्टी: एक, पॉलिसी कधीही “लॅप्स” होऊ देऊ नका — रिन्यूअल वेळेवर करा. दोन, पॉलिसी पोर्ट केली तरी जुन्या कंपनीतली वर्षं सलग म्हणून मोजली जातात, म्हणून घाईने नवी पॉलिसी घेऊन जुनी बंद करू नका. शिवाय आधीपासूनच्या आजारांचा (PED) वेटिंग पिरियड आता जास्तीत जास्त 36 महिन्यांपर्यंत (3 वर्षं) मर्यादित करण्यात आला आहे.
रूम रेंट मर्यादा आणि “प्रपोर्शनेट कपात” — सगळ्यात मोठा छुपा धक्का
समजा तुमच्या पॉलिसीत रूम रेंट मर्यादा “सम इन्शुअर्डच्या 1%” आहे, आणि सम इन्शुअर्ड ₹3 लाख. म्हणजे दिवसाला ₹3,000 पर्यंतची रूम. पण तुम्ही ₹6,000 ची रूम घेतली. मग फक्त रूमचा फरक तुम्ही भरायचा, एवढंच नाही — अनेक पॉलिसींमध्ये डॉक्टर फी, नर्सिंग, काही तपासण्या अशा खर्चांवरही त्याच प्रमाणात (इथे 50%) कपात होते.
| खर्च | हॉस्पिटल बिल | प्रपोर्शनेट कपातीनंतर (उदाहरण) |
|---|---|---|
| रूम रेंट (5 दिवस × ₹6,000) | ₹30,000 | ₹15,000 |
| डॉक्टर व्हिजिट/सर्जन फी | ₹40,000 | ₹20,000 |
| नर्सिंग व इतर सेवा | ₹20,000 | ₹10,000 |
| औषधं व इम्प्लांट (सहसा कपात नाही) | ₹30,000 | ₹30,000 |
| एकूण | ₹1,20,000 | ₹75,000 — तुमच्या खिशातून ₹45,000 |
हा फक्त समजण्यासाठी हिशोब आहे; प्रत्येक पॉलिसीचे नियम वेगळे. उपाय सोपा: पॉलिसी घेताना “रूम रेंट मर्यादा नाही” (No room rent capping) असलेली पॉलिसी निवडा, आणि ॲडमिट होताना पॉलिसीतल्या मर्यादेतली रूम घ्या.
हॉस्पिटल बिलातले कोणते खर्च कव्हर, कोणते नाही?
बहुतेक लोकांना वाटतं “पॉलिसी आहे म्हणजे संपूर्ण बिल विमा कंपनी भरेल.” प्रत्यक्षात काही खर्च पॉलिसीनुसार “नॉन-पेएबल” असतात. सर्वसाधारण चित्र असं:
| खर्चाचा प्रकार | सहसा कव्हर? | लक्षात ठेवा |
|---|---|---|
| रूम, ICU, नर्सिंग | हो (मर्यादेनुसार) | रूम रेंट मर्यादा तपासा |
| डॉक्टर/सर्जन फी, ऑपरेशन थिएटर | हो | प्रपोर्शनेट कपात लागू होऊ शकते |
| औषधं, इम्प्लांट, रक्त, प्लेटलेट्स | हो | फार्मसी बिलं प्रिस्क्रिप्शनसह |
| ॲडमिशनआधीच्या व नंतरच्या तपासण्या | हो (साधारण 30/60 दिवस) | पॉलिसीनुसार दिवस बदलतात |
| ग्लोव्हज, मास्क, PPE, सिरिंज इ. (कन्झ्युमेबल्स) | अनेकदा नाही | ॲड-ऑन घेतल्यास कव्हर |
| ॲडमिशन/रजिस्ट्रेशन फी, अटेंडंटचं जेवण | सहसा नाही | हा खर्च स्वतः भरायची तयारी ठेवा |
म्हणून क्लेम मंजूर झाला तरी बिलाचा 5-10% भाग स्वतः भरावा लागणं सामान्य आहे. हा खर्च इमर्जन्सी फंडातून भागवा.
डे-केअर, OPD, आयुष आणि घरी उपचार — कव्हर आहे का?
आधुनिक उपचारांमध्ये अनेक प्रक्रिया 24 तासांपेक्षा कमी वेळात होतात — मोतीबिंदू, केमोथेरपी, डायलिसिस, काही एंडोस्कोपी. यांना डे-केअर उपचार म्हणतात आणि बहुतेक पॉलिसी ते कव्हर करतात, जरी 24 तास ॲडमिशन नसलं तरी.
- OPD (डॉक्टर कन्सल्टेशन, साध्या तपासण्या): बहुतेक बेसिक पॉलिसींमध्ये नसतं; वेगळा OPD रायडर लागतो.
- आयुष उपचार (आयुर्वेद, होमिओपॅथी इ.): मान्यताप्राप्त आयुष हॉस्पिटलमध्ये ॲडमिट झाल्यास अनेक पॉलिसींमध्ये सम इन्शुअर्डपर्यंत कव्हर असतं.
- घरी उपचार (Domiciliary/Home care): हॉस्पिटलमध्ये बेड उपलब्ध नसेल किंवा रुग्णाला हलवता येत नसेल, अशा परिस्थितीत काही पॉलिसी कव्हर देतात — अटी नीट वाचा.
- रोबोटिक सर्जरी, आधुनिक उपचार: अनेक पॉलिसींमध्ये यावर सब-लिमिट असू शकतं.
पोर्टेबिलिटी: कंपनीचा अनुभव वाईट? फायदे न गमावता पॉलिसी बदला
क्लेमचा अनुभव वारंवार वाईट येत असेल, तर तुम्ही पॉलिसी दुसऱ्या कंपनीत पोर्ट करू शकता. पोर्ट केल्यावर जुन्या पॉलिसीत पूर्ण केलेला वेटिंग पिरियड (मागच्या सम इन्शुअर्डपर्यंत) नव्या कंपनीतही मोजला जातो.
- रिन्यूअलच्या किमान 45 दिवस आधी (पॉलिसीनुसार साधारण 45-60 दिवस) नव्या कंपनीकडे पोर्टिंगचा अर्ज करा.
- मागचा क्लेम इतिहास आणि सध्याचे आजार प्रामाणिकपणे सांगा.
- नवी कंपनी अंडररायटिंग करून स्वीकारते किंवा नाकारते — तोपर्यंत जुनी पॉलिसी रिन्यू करायला तयार राहा.
- नवी पॉलिसी हातात येईपर्यंत जुनी पॉलिसी बंद करू नका.
सम इन्शुअर्ड पुरेसा आहे का? 2026 चा हिशोब
महाराष्ट्रातल्या शहरांमध्ये आज साध्या डेंग्यू ॲडमिशनचं बिल ₹50,000 ते ₹1.5 लाख, आणि हृदयविकार किंवा मोठ्या शस्त्रक्रियेचं बिल ₹3-8 लाख सहज होऊ शकतं. चौघांच्या कुटुंबासाठी ₹3-5 लाखांची फ्लोटर पॉलिसी आज कमी पडू शकते. स्वस्तात कव्हर वाढवायचा उत्तम मार्ग म्हणजे सुपर टॉप-अप पॉलिसी — कसा, ते आपल्या सुपर टॉप-अप हेल्थ इन्शुरन्स मार्गदर्शक या लेखात सविस्तर दिलं आहे.
आई-वडिलांसाठी वेगळी पॉलिसी, आणि महाराष्ट्रात महात्मा ज्योतिराव फुले जन आरोग्य योजना व आयुष्मान भारत यांचा लाभ कसा घ्यायचा, हे आपल्या पालकांसाठी हेल्थ इन्शुरन्स — MJPJAY आणि आयुष्मान लेखात वाचा.
क्लेम नाकारला? घाबरू नका — तक्रारीचा 4 पायऱ्यांचा मार्ग
क्लेम पूर्ण किंवा अंशतः नाकारला गेला, तर शांतपणे हा क्रम पाळा:
- विमा कंपनीकडे लेखी तक्रार: कंपनीच्या ग्रीव्हन्स रिड्रेसल ऑफिसर (GRO) कडे ईमेल किंवा पोर्टलवरून. नाकारण्याच्या पत्राची प्रत, पॉलिसी आणि तुमचं म्हणणं मुद्देसूद लिहा. कंपनीने ठराविक मुदतीत (साधारण 14 दिवस) उत्तर द्यायचं असतं.
- IRDAI चं “बीमा भरोसा” पोर्टल: कंपनीचं उत्तर समाधानकारक नसेल किंवा उत्तर आलंच नाही, तर IRDAI च्या बीमा भरोसा पोर्टलवर ऑनलाइन तक्रार नोंदवता येते.
- विमा लोकपाल (Insurance Ombudsman): कंपनीकडे तक्रार केल्यानंतर 30 दिवसांत उत्तर आलं नाही किंवा उत्तर अमान्य असेल, तर विमा लोकपालाकडे जा. ही सेवा मोफत आहे, वकील लागत नाही, आणि ₹50 लाखांपर्यंतच्या प्रकरणांवर निर्णय देता येतो. साधारणपणे कंपनीच्या अंतिम उत्तरापासून 1 वर्षाच्या आत अर्ज करायचा असतो. महाराष्ट्रासाठी मुंबई आणि पुणे येथे लोकपाल कार्यालयं आहेत.
- ग्राहक आयोग: लोकपालाचा मार्ग न घेता किंवा त्यानंतरही, जिल्हा ग्राहक आयोगाकडे तक्रार करता येते.
🩺 तुमची पॉलिसी आणि क्लेम एकत्र तपासूया
पॉलिसीचा PDF, सम इन्शुअर्ड, कुटुंबातील सदस्य आणि अडकलेला क्लेम असेल तर त्याचा तपशील पाठवा — कव्हर पुरेसं आहे का, रूम रेंट मर्यादा, आणि क्लेमसाठी पुढची पायरी सोप्या मराठीत सांगू.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडापॉलिसी घेताना आणि रिन्यू करताना — क्लेमची खरी तयारी
क्लेम सहज मिळावा यासाठी 80% काम पॉलिसी घेतानाच होतं. ही चेकलिस्ट वापरा:
- प्रपोजल फॉर्ममध्ये सगळे आजार, औषधं, आधीच्या शस्त्रक्रिया प्रामाणिकपणे लिहा — एजंटने भरला असेल तरी स्वतः वाचा.
- रूम रेंट मर्यादा, को-पे, सब-लिमिट्स, वेटिंग पिरियड — हे चार शब्द पॉलिसी डॉक्युमेंटमध्ये शोधा.
- “Restoration/Recharge” (कव्हर संपल्यावर पुन्हा भरणं) आणि “No Claim Bonus” किती आहे ते पाहा.
- कन्झ्युमेबल्स (ग्लोव्हज, PPE, सिरिंज इ.) कव्हर करणारा ॲड-ऑन विचारात घ्या — हे बिलात 5-10% असू शकतात.
- पॉलिसी मिळाल्यावर फ्री-लुक पिरियडमध्ये (साधारण 30 दिवस) अटी पटल्या नाहीत तर परत करता येते.
- रिन्यूअलची तारीख कॅलेंडरमध्ये टाका; ग्रेस पिरियडवर अवलंबून राहू नका.
हॉस्पिटलमध्ये असताना पैसे वाचवणाऱ्या 7 छोट्या गोष्टी
- ॲडमिट होताच इन्शुरन्स डेस्कला “माझ्या पॉलिसीत रूम रेंट मर्यादा किती?” हा पहिला प्रश्न विचारा.
- प्रत्येक मोठ्या तपासणी/प्रक्रियेआधी ती पॉलिसीत कव्हर आहे का, विचारा.
- रोजचं “interim bill” मागून पाहा — अनावश्यक खर्च लवकर लक्षात येतो.
- बाहेरून औषधं आणली असतील तर त्यांची बिलं प्रिस्क्रिप्शनसह ठेवा.
- डिस्चार्जच्या आदल्या दिवशीच हॉस्पिटलला कागदपत्रं तयार ठेवायला सांगा — म्हणजे 3 तासांचं घड्याळ लवकर सुरू होतं.
- डिस्चार्ज समरीत निदान (diagnosis) बरोबर लिहिलं आहे का, ते वाचा — चुकीचं निदान म्हणजे क्लेम रिजेक्शनची शक्यता.
- डिस्चार्जनंतरचा (post-hospitalisation) खर्च — फॉलो-अप तपासण्या, औषधं — पॉलिसीनुसार साधारण 30-60 दिवस कव्हर असतो; त्याचीही बिलं ठेवा.
नेटवर्कबाहेरचं हॉस्पिटल: “कॅशलेस एव्हरीव्हेअर” चा अर्थ
जानेवारी 2024 मध्ये जनरल इन्शुरन्स कौन्सिलने “कॅशलेस एव्हरीव्हेअर” हा उपक्रम जाहीर केला. त्यानुसार नियोजित उपचारांसाठी किमान 48 तास आधी आणि आणीबाणीत ॲडमिशननंतर 48 तासांत कळवलं, तर नेटवर्कबाहेरच्या काही हॉस्पिटल्समध्येही कॅशलेस सुविधा मिळू शकते, असं सांगितलं गेलं. प्रत्यक्षात ही सुविधा हॉस्पिटलच्या तयारीवर आणि विमा कंपनीवर अवलंबून असते. म्हणून नेहमी आधी विमा कंपनीच्या हेल्पलाईनवर खात्री करा.
हेल्थ इन्शुरन्ससोबत आणखी काय हवं?
हेल्थ इन्शुरन्स हॉस्पिटलचं बिल भरतो, पण घरातल्या कमावत्या व्यक्तीला काही झालं तर कुटुंबाचा पुढचा खर्च तो भरत नाही. त्यासाठी पुरेसा टर्म इन्शुरन्स हवा. तरुण जोडप्यांनी किती कव्हर घ्यावं हे आपल्या टर्म इन्शुरन्स — तरुण जोडप्यांसाठी कव्हर या लेखात दिलं आहे.
आणि तिसरा आधार म्हणजे इमर्जन्सी फंड. को-पे, नॉन-पेएबल खर्च, किंवा क्लेम मंजूर होईपर्यंतचा खर्च — यासाठी किमान 3-6 महिन्यांचा खर्च लिक्विड फंड किंवा बचत खात्यात असावा. दिवाळीनंतर बजेट नव्याने आखून इमर्जन्सी फंड कसा उभारायचा, हे आपल्या दिवाळीनंतरचा बजेट रीसेट — 50-30-20 नियम लेखात पाहा. विमा आणि इमर्जन्सी फंड झाला की उरलेल्या पैशांची SIP — अशी सुरक्षित पायरी. गुंतवणूक सुरू करायची असेल तर Upstox वर मोफत डिमॅट खातं उघडा.
गोष्ट: जाधव कुटुंबाचा डेंग्यू क्लेम
ठाण्याचे राहुल जाधव (वय 38) यांना ऑक्टोबरमध्ये डेंग्यू झाला. प्लेटलेट्स कमी झाल्याने 4 दिवस ॲडमिट. त्यांच्याकडे ₹5 लाखांची फॅमिली फ्लोटर पॉलिसी होती, नेटवर्क हॉस्पिटल. पत्नी स्नेहलने ॲडमिट होताच इन्शुरन्स डेस्कवर रूम रेंट मर्यादा विचारली आणि पॉलिसीतली रूम घेतली. कॅशलेस मंजुरी तासाभरात आली.
डिस्चार्जच्या दिवशी सकाळी 11 वाजता हॉस्पिटलने अंतिम मंजुरी मागितली, आणि स्नेहलने ती वेळ लिहून ठेवली. दुपारी 2:30 ला मंजुरी आली. एकूण बिल ₹1,18,000; त्यापैकी जाधवांनी फक्त ₹6,500 (कन्झ्युमेबल्स आणि नॉन-पेएबल वस्तू) भरले. नंतरच्या फॉलो-अप तपासण्यांची बिलं त्यांनी पोस्ट-हॉस्पिटलायझेशन क्लेम म्हणून पाठवली. तयारी असली की क्लेम सोपा होतो — हाच धडा.
शेवटचं सांगणं: पॉलिसी कपाटात नको, लक्षात हवी
मित्रांनो, हेल्थ इन्शुरन्स घेणं हे अर्धं काम आहे; उरलेलं अर्धं काम म्हणजे पॉलिसी समजून घेणं आणि क्लेमची तयारी. 1 तास आणि 3 तासांचा नियम लक्षात ठेवा, कागदपत्रं जपा, प्रामाणिक माहिती द्या, आणि क्लेम नाकारला तर हक्काने तक्रार करा. तुमची पॉलिसी पुरेशी आहे का, रूम रेंट मर्यादा आहे का, किंवा अडकलेल्या क्लेमसाठी पुढची पायरी काय — हे तपासायचं असेल तर पॉलिसीचा PDF घेऊन आम्हाला WhatsApp करा.
नेहमी विचारले जाणारे प्रश्न (FAQ)
कॅशलेस मंजुरी किती वेळात मिळायला हवी?
IRDAI च्या मे 2024 च्या मास्टर परिपत्रकानुसार विमा कंपनीने कॅशलेस विनंतीवर 1 तासाच्या आत निर्णय घ्यायचा असतो, आणि डिस्चार्जसाठी अंतिम मंजुरी हॉस्पिटलची विनंती मिळाल्यापासून 3 तासांच्या आत द्यायची असते.
डिस्चार्जला 3 तासांपेक्षा जास्त उशीर झाला तर जास्तीचा खर्च कोण भरणार?
नियमानुसार उशिरामुळे हॉस्पिटलने जास्तीचा खर्च लावला, तर तो विमा कंपनीने स्वतःच्या शेअरहोल्डर निधीतून भरायचा असतो. हॉस्पिटलने विनंती कधी पाठवली ती वेळ नोंदवून ठेवा.
कॅशलेस नाकारलं तर काय करायचं?
बिल भरून सगळी कागदपत्रं, पावत्या आणि रिपोर्ट्स घेऊन रिइम्बर्समेंट क्लेम दाखल करा. कॅशलेस नाकारणं म्हणजे क्लेम नाकारणं नाही. नाकारण्याचं लेखी कारण मागून घ्या.
रिइम्बर्समेंट क्लेम किती दिवसांत दाखल करायचा?
पॉलिसीनुसार साधारण डिस्चार्जनंतर 15 ते 30 दिवसांत. नेमकी मुदत तुमच्या पॉलिसी डॉक्युमेंटमध्ये असते. योग्य कारणाने उशीर झाला तर तो लेखी कळवा.
मोरेटोरियम पिरियड म्हणजे काय?
पॉलिसी सलग 60 महिने (5 वर्षं) चालू राहिल्यानंतर विमा कंपनी “माहिती लपवली” या कारणाने क्लेमला आव्हान देऊ शकत नाही, फक्त सिद्ध फसवणुकीचा अपवाद. म्हणून पॉलिसी लॅप्स होऊ देऊ नका.
आधीपासूनच्या आजारांसाठी वेटिंग पिरियड किती असतो?
IRDAI च्या नियमांनुसार आधीपासूनच्या आजारांचा (PED) वेटिंग पिरियड आता जास्तीत जास्त 36 महिने (3 वर्षं) ठेवता येतो. अनेक पॉलिसींमध्ये तो यापेक्षा कमीही असतो — तुमच्या पॉलिसीत तपासा.
रूम रेंट मर्यादा म्हणजे काय आणि त्याचा परिणाम काय?
पॉलिसीत दिवसाच्या रूम भाड्याची मर्यादा असेल आणि तुम्ही जास्त भाड्याची रूम घेतली, तर फक्त रूमचा फरकच नाही तर अनेक खर्चांवर त्याच प्रमाणात कपात होऊ शकते. शक्यतो रूम रेंट मर्यादा नसलेली पॉलिसी निवडा.
विमा लोकपालाकडे तक्रार कधी आणि कशी करायची?
आधी विमा कंपनीकडे लेखी तक्रार करा. 30 दिवसांत उत्तर आलं नाही किंवा उत्तर अमान्य असेल तर, साधारण 1 वर्षाच्या आत विमा लोकपालाकडे तक्रार करता येते. ही सेवा मोफत असून ₹50 लाखांपर्यंतच्या प्रकरणांवर निर्णय होतो.
नेटवर्कबाहेरच्या हॉस्पिटलमध्ये कॅशलेस मिळतं का?
“कॅशलेस एव्हरीव्हेअर” उपक्रमानुसार ठराविक अटींवर (नियोजित उपचारासाठी 48 तास आधी कळवणं) काही नेटवर्कबाहेरच्या हॉस्पिटल्समध्येही कॅशलेस मिळू शकतं. पण हे हॉस्पिटल आणि विमा कंपनीवर अवलंबून; आधी हेल्पलाईनवर खात्री करा.
हेल्थ इन्शुरन्स प्रीमियमवर GST लागतो का?
सप्टेंबर 2025 पासून वैयक्तिक हेल्थ इन्शुरन्स पॉलिसींच्या प्रीमियमवरचा GST काढून टाकण्यात आला आहे. रिन्यूअल नोटीसमध्ये GST लावला असेल तर विमा कंपनीकडे विचारणा करा.
🩺 तुमची पॉलिसी आणि क्लेम एकत्र तपासूया
पॉलिसीचा PDF, सम इन्शुअर्ड, कुटुंबातील सदस्य आणि अडकलेला क्लेम असेल तर त्याचा तपशील पाठवा — कव्हर पुरेसं आहे का, रूम रेंट मर्यादा, आणि क्लेमसाठी पुढची पायरी सोप्या मराठीत सांगू.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडा