निवृत्तीनंतर काय करावे? पैसा, आरोग्य आणि दिनक्रमाचा 7 पायऱ्यांचा आराखडा
निवृत्तीनंतर काय करावे? पहिल्या 100 दिवसांत घाई करू नका: आधी मासिक खर्च आणि उत्पन्न यांचा हिशोब, आरोग्य विमा आणि वैद्यकीय तरतूद, पेन्शन व कागदपत्रे, आणि मग नवीन दिनक्रम ठरवा.
पैशांचे तीन भाग करा — पुढच्या 1–2 वर्षांचा खर्च सुरक्षित, मध्यम कालावधीसाठी स्थिर, आणि दीर्घकालीन वाढीसाठी थोडा भाग. आणि पैशांइतकाच हेतू, मित्रमंडळी आणि छंद यांनाही वेळ द्या.
निवृत्तीनंतर काय करावे हा प्रश्न अनेकांना निवृत्तीच्या आधी काही महिने किंवा निवृत्तीनंतर लगेचच पडतो. 30–35 वर्षे रोज ठरलेले काम केले की अचानक "आता काय?" असा शांत प्रश्न समोर येतो. काहींना मोकळ्या वेळेचा आनंद होतो, तर काहींना रिकामेपणा जाणवतो. दोन्ही भावना सामान्य आहेत.
निवृत्तीसाठी किती पैसा लागतो याबद्दल आमचा वेगळा लेख आहे (निवृत्तीसाठी किती पैसा लागेल?). हा लेख त्याच्या पुढचा टप्पा आहे: पैसा हातात आला, आता प्रत्यक्ष आयुष्य कसे चालवायचे? येथे कोणतीही योजना, फंड किंवा उत्पादन सुचवलेले नाही; विचार करण्याची चौकट दिली आहे.
निवृत्तीनंतर काय करावे: पहिले 100 दिवस — घाई नको
निवृत्तीनंतरचे पहिले तीन महिने हे "प्रयोगाचे" महिने समजा. मोठे आर्थिक निर्णय — मोठी गुंतवणूक, मालमत्ता खरेदी-विक्री, नातेवाईकाला मोठी रक्कम देणे — पहिल्या 100 दिवसांत शक्यतो टाळा. कारण या काळात एकरकमी रक्कम (ग्रॅच्युइटी, PF, रजा रोखीकरण) हातात आलेली असते आणि अनेक "सल्लागार" तुमच्याकडे येऊ लागतात.
- पहिले 2 आठवडे: सर्व पैसे सुरक्षित बँक खात्यात ठेवा; नवीन खर्चाचा अंदाज लिहा.
- महिना 1: पेन्शन, PF, विमा आणि कर यांची कागदपत्रे एका फाईलमध्ये गोळा करा.
- महिना 2: खर्चाचे वर्गीकरण करा (आवश्यक, आरोग्य, आवडीचे, कुटुंब).
- महिना 3: पैशांचे तीन भाग ठरवा आणि नवीन दिनक्रमाचा पहिला आराखडा लिहा.
म्हणजेच निवृत्तीनंतर काय करावे याचे पहिले उत्तर "काहीतरी मोठे करा" असे नसून "आधी स्थिर व्हा" असे आहे.
निवृत्तीनंतर काय करावे: पैशांचे नियोजन — उत्पन्नाचे तीन भाग
पगार थांबल्यावर पैसे येण्याचे मार्ग कमी होतात आणि खर्च मात्र चालूच राहतात. म्हणून निवृत्तीनंतर नियोजनाचा केंद्रबिंदू बदलतो: "पैसे किती वाढवायचे" यापेक्षा "पैसे किती वर्षे टिकतील".
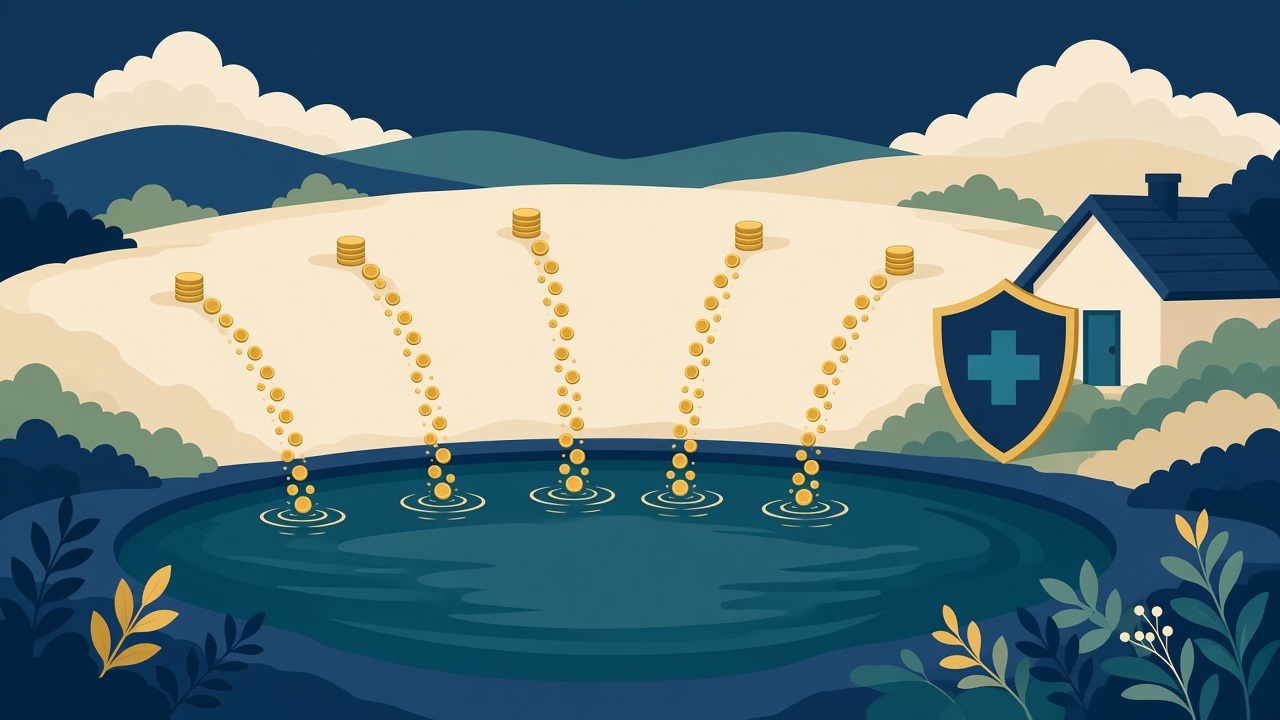
भाग 1: पुढील 1–2 वर्षांचा खर्च (सुरक्षित भाग)
दैनंदिन खर्च, औषधे, सण, प्रवास — यासाठी लागणारी रक्कम बँक बचत खाते किंवा कमी जोखमीच्या अल्पमुदतीच्या साधनात ठेवा. बाजार पडला तरी या पैशांवर परिणाम होऊ नये, हा हेतू. ज्येष्ठ नागरिकांसाठीच्या बचत पर्यायांची तुलना येथे आहे.
भाग 2: मध्यम कालावधीचा खर्च (3–7 वर्षे)
येथे थोडी वाढ अपेक्षित असते, पण भांडवल जपणे महत्त्वाचे. कर्ज-आधारित आणि मिश्र स्वरूपाची साधने सामान्यतः या भागाच्या चर्चेत येतात. प्रत्येक साधनाची जोखीम आणि कर नियम वाचूनच निर्णय घ्या.
भाग 3: दीर्घकालीन भाग (7+ वर्षे)
निवृत्तीनंतर 25–30 वर्षे आयुष्य असू शकते, आणि महागाई त्या काळात खर्च वाढवत राहते. म्हणून काही भाग वाढीच्या साधनांमध्ये ठेवला जातो; चढ-उतार ठरलेलेच असतात आणि हा भाग फक्त अशाच पैशांचा असतो ज्यांची गरज लगेच पडणार नाही. निवृत्त व्यक्तींसाठी "सिस्टिमॅटिक विथड्रॉअल" कसे चालते हे SWP आणि STP बद्दलच्या लेखात आहे.
निवृत्तीनंतर काय करावे: काल्पनिक उदाहरण — 60 वर्षांचे शिक्षक आणि त्यांची पत्नी
हे उदाहरण केवळ समजण्यासाठी आहे; आकडे काल्पनिक. श्री. देशपांडे (60) आणि पत्नी (57), नाशिक. मासिक पेन्शन ₹32,000, एकूण खर्च ₹45,000. तफावत ₹13,000 दरमहा, म्हणजे वर्षाला ₹1.56 लाख. त्यांच्याकडे निवृत्तीच्या वेळी एकूण ₹40 लाख आहेत.
- पुढील 2 वर्षांचा तफावत खर्च (सुमारे ₹3.1 लाख) + औषधे आणि आपत्कालीन ₹2 लाख = सुमारे ₹5 लाख सुरक्षित भागात.
- उरलेल्या ₹35 लाखांचे मध्यम आणि दीर्घकालीन भागांत वाटप — तेही एकदम न करता 6–12 महिन्यांत टप्प्याटप्प्याने.
- दरवर्षी महागाई 6% धरली तर 10 वर्षांनी ₹45,000 चा खर्च सुमारे ₹80,600 होईल; म्हणजे फक्त बँक व्याजावर अवलंबून राहणे हे जोखमीचे ठरू शकते.
हा हिशोब दर्शवतो की उत्पन्नाचे आकडे ठरवण्याआधी तफावत आणि महागाई यांचे गणित मांडणे आवश्यक आहे. तुमचे आकडे वेगळे असतील; पद्धत तीच.
निवृत्तीनंतर काय करावे: आरोग्य — सर्वात मोठा "अनिश्चित" खर्च
निवृत्तीनंतर कंपनीचा गट आरोग्य विमा संपतो आणि अनेकांच्या आर्थिक योजनेतील सर्वात मोठा धोका येथे निर्माण होतो. निवृत्तीच्या आधीच स्वतःचा वैयक्तिक किंवा फॅमिली फ्लोटर आरोग्य विमा तयार असणे चांगले; वय वाढल्यावर नवीन विमा घेणे महाग किंवा अवघड होऊ शकते. प्रतीक्षा कालावधी (waiting period) आणि आधीपासून असलेले आजार (pre-existing diseases) कव्हर कधीपासून होतात हे तपासा.
- विमा दाव्याचे नियम आणि तक्रारी याची अधिकृत माहिती IRDAI च्या संकेतस्थळावर मिळते.
- वार्षिक आरोग्य तपासणी, औषधांची यादी आणि फॅमिली डॉक्टरचा नंबर एकाच ठिकाणी ठेवा.
- आपत्कालीन वैद्यकीय खर्चासाठी वेगळी रक्कम (बचत खात्यात) ठेवा; विम्याचे पैसे मिळेपर्यंत वेळ लागू शकतो.
शारीरिक हालचाल हीसुद्धा आर्थिक नियोजनाचाच एक भाग आहे: रोज 30 मिनिटांचे चालणे, योगासने किंवा हलका व्यायाम केल्याने वैद्यकीय खर्चाची शक्यता कमी राहण्यास मदत होते (हे डॉक्टरांच्या सल्ल्याने करा).
निवृत्तीनंतर काय करावे: दिनक्रम आणि हेतू — रिकामेपणावर उपाय
अनेकांच्या निवृत्तीतील सर्वात मोठी अडचण पैसा नसून वेळ आणि हेतू असतो. नोकरीतून मिळणारी ओळख, सहकारी आणि दिनक्रम एकदम नाहीसे होतात. म्हणून पुढील गोष्टी विचारात घ्या:
- ठरलेला दिनक्रम: उठण्याची, चालण्याची, जेवणाची आणि झोपेची वेळ ठेवा. शिस्तीमुळे मन स्थिर राहते.
- जुना छंद पुन्हा सुरू करा: वाचन, बागकाम, संगीत, चित्रकला, स्वयंपाक, फोटोग्राफी.
- शिकणे: नवीन भाषा, संगणक, मोबाईल अॅप्स, ऑनलाइन कोर्सेस; ज्येष्ठांसाठी अनेक संस्थांचे कार्यक्रम असतात.
- अर्धवेळ काम किंवा सल्लागार म्हणून मार्गदर्शन: अनुभवाचा उपयोग; थोडे उत्पन्न आणि समाजात सहभाग. करार लिखित ठेवा आणि अनोळखी कंपनीला आधी पैसे देऊ नका.
- स्वयंसेवा: शाळा, ग्रंथालय, सामाजिक संस्था, गृहनिर्माण संस्थेचे कार्य.
- मित्रमंडळ: आठवड्यातून किमान एक ठरलेली भेट; ज्येष्ठ नागरिक संघ किंवा भजनी मंडळ.
या सगळ्यातून निवृत्तीनंतर काय करावे याचे उत्तर पैशापलीकडे जाते: ते म्हणजे "मला रोज उठायला काय कारण आहे?" याचे उत्तर.
निवृत्तीनंतर काय करावे: कुटुंब, घर आणि कायदेशीर नोंदी
पैसा, आरोग्य आणि दिनक्रम ठरल्यावर या गोष्टींकडे लक्ष द्या — याला कोणतेही वय लागत नाही, पण निवृत्तीनंतर वेळ असतो:
- मृत्युपत्र (Will): साध्या भाषेत लिहिलेले, साक्षीदारांच्या सह्या असलेले मृत्युपत्र वाद टाळते. कायदेशीर सल्ला घ्या.
- नॉमिनी: बँक, FD, डिमॅट, म्युच्युअल फंड, PF, विमा — सर्वत्र नॉमिनी लावा.
- माहितीची यादी: खाती, पासवर्ड कुठे आहेत, कोणत्या ठिकाणी कागदपत्रे आहेत — विश्वासू कुटुंबीयांना सांगा.
- राहण्याची व्यवस्था: मुलांबरोबर राहणार की स्वतंत्र? दोन्हीचे फायदे-तोटे आधी बोलून ठरवा.
- मुलांना मदत: मदत करताना स्वतःच्या निवृत्तीच्या पैशांचा तोटा होणार नाही याची काळजी घ्या; "आधी स्वतःचा ऑक्सिजन मास्क".
निवृत्तीनंतर काय करावे: पेन्शन, कर आणि कागदपत्रे
पेन्शनधारकांनी दरवर्षी हयातीचा दाखला वेळेत जमा करणे आवश्यक असते; त्याची डिजिटल पद्धत जीवन प्रमाण आणि फेस ऑथेंटिकेशन या लेखात समजावली आहे. बँक ठेवींच्या व्याजावरील TDS आणि फॉर्म 15G/15H बद्दल TDS वाचवणे आणि फॉर्म 15G/15H हे पान पाहा. कर नियम बदलू शकतात, म्हणून आयकर विभागाच्या अधिकृत पोर्टलवर किंवा कर सल्लागाराकडे चालू नियम तपासा.
निवृत्तीनंतर काय करावे: डिजिटल फसवणुकीपासून सुरक्षा
निवृत्त व्यक्ती आणि एकरकमी रक्कम — हे फसवणूक करणाऱ्यांचे आवडते लक्ष्य असते. लक्षात ठेवा:
- बँक अधिकारी म्हणून फोन करून OTP, UPI PIN किंवा कार्ड तपशील विचारणाऱ्याला कधीही देऊ नका; खरे बँक कर्मचारी हे मागत नाहीत.
- "तुमचे पार्सल अडकले", "KYC बंद होईल", "आम्ही अटक करू" अशा धमक्या देणारे कॉल्स बहुतेक फसवे असतात.
- "हमखास झटपट वाढ", "ठराविक मासिक उत्पन्न" असे आश्वासन देणाऱ्या योजनांपासून दूर राहा. नोंदणी तपासल्याशिवाय पैसे देऊ नका.
- फसवणूक झाल्यास त्वरित राष्ट्रीय सायबर हेल्पलाइन 1930 वर संपर्क करा आणि बँकेला कळवा. ज्येष्ठ नागरिकांसाठी राष्ट्रीय हेल्पलाइन (Elderline) 14567 आहे.
अधिक तपशील आई-बाबांचे पैसे सुरक्षित ठेवा: UPI आणि डिजिटल फसवणूक येथे आहे. RBI चे सुरक्षित बँकिंगविषयक मार्गदर्शन RBI फायनान्शियल एज्युकेशन येथे मिळते.
निवृत्तीनंतर काय करावे: निवृत्तीनंतर थोडे उत्पन्न मिळवण्याचे सुरक्षित मार्ग
पैशांची गरज असेलच असे नाही, पण थोडे उत्पन्न असल्यास तणाव कमी होतो आणि मोठ्या रकमेवरचा ताण टळतो. काही सामान्य पर्याय:
- अनुभवावर आधारित मार्गदर्शन: शिक्षक, अभियंते, बँकर, डॉक्टर, सरकारी अधिकारी यांना त्यांच्या अनुभवावर सल्ला किंवा शिकवणी देता येते.
- घराचा भाग भाड्याने देणे: भाडेकरूंची कागदपत्रे आणि करार लिखित ठेवा; पोलीस पडताळणी करा.
- छंदातून उत्पन्न: घरगुती पदार्थ, हस्तकला, शिवणकाम, लेखन किंवा अनुवाद.
- अर्धवेळ नोकरी: कमी तासांची, तणावरहित भूमिका.
कोणतीही "घरबसल्या कमाई" योजना जी आधी पैसे मागते, ती टाळा. खऱ्या कामात तुम्हाला पैसे मिळतात, तुम्ही पैसे भरत नाही.
निवृत्तीनंतर काय करावे: प्रवास, छंद आणि आनंदासाठी बजेट
बचत हे केवळ साठवण्यासाठी नाही; आयुष्य जगण्यासाठीही आहे. म्हणून मासिक किंवा वार्षिक "आनंदाचा खर्च" ठरवून ठेवा. उदा. वर्षातून एक-दोन सहली, नातवंडांसाठी भेटवस्तू, एखादा नवा कोर्स. हे बजेट ठरलेले असेल तर अपराधी वाटत नाही आणि पैसे मनमानीने खर्च होत नाहीत. प्रवास करताना ट्रॅव्हल इन्शुरन्स आणि औषधांची यादी बरोबर ठेवा.
निवृत्तीनंतर काय करावे: जोडीदारासोबत आर्थिक संवाद
अनेक घरांत आर्थिक व्यवहार एकाच व्यक्तीकडे असतात. निवृत्तीनंतर दोघांनाही सर्व माहिती असणे आवश्यक आहे: कोणत्या बँकेत कोणती खाती, कोणत्या विमा पॉलिसी, कर्जे, आणि कुठे कागदपत्रे ठेवली आहेत. जोडीदार आर्थिक बाबतीत अनभिज्ञ असेल तर एखाद्या अनपेक्षित प्रसंगी त्यांना मोठी अडचण येते. दर तीन महिन्यांनी अर्धा तास बसून आर्थिक आढावा घेण्याची सवय लावा. थोडक्यात: दोघांनाही सर्व माहिती हवी.
निवृत्तीनंतर काय करावे: वार्षिक आढावा — काय बदलले ते तपासा
वर्षातून एकदा बसून पुढील गोष्टी तपासा: खरा खर्च अंदाजापेक्षा किती वेगळा होता; महागाईमुळे कोणत्या गोष्टी महागल्या; आरोग्याच्या गरजा बदलल्या का; आणि पैशांचे तीन भाग अजूनही योग्य प्रमाणात आहेत का. गरज असल्यास सुरक्षित भागात परत भर घाला. आढावा हे नियोजन "संपले" असे नाही तर "जिवंत" असल्याचे लक्षण आहे.
निवृत्तीनंतर काय करावे: घर आणि मालमत्तेचे काय करावे?
निवृत्तीनंतर मोठे घर सांभाळणे कठीण वाटू शकते, पण घर विकणे किंवा लहान घरात जाणे हा मोठा आणि अपरिवर्तनीय निर्णय आहे. घाई करू नका. आधी चार प्रश्न विचारा: घराचा देखभाल खर्च किती? जिन्यांमुळे किंवा दवाखान्यापासूनच्या अंतरामुळे राहणे अवघड होईल का? विक्रीनंतर मिळणारी रक्कम सुरक्षित ठेवण्याची आणि कर भरण्याची तयारी आहे का? आणि कुटुंब काय अपेक्षा करते? मालमत्तेच्या विक्रीवर भांडवली नफा कर लागू शकतो; नियम चालू स्थितीत तपासा. रिव्हर्स मॉर्गेजसारख्या योजनांचे नियम आणि जोखीम पूर्णपणे समजल्याशिवाय त्या स्वीकारू नका. आणि कुठलाही मोठा करार करण्यापूर्वी कायदेशीर सल्ला घेऊन कुटुंबाशी चर्चा करा.
निवृत्तीनंतर काय करावे: करू नयेत अशा 7 चुका
- पहिल्याच महिन्यात संपूर्ण रक्कम एकाच ठिकाणी गुंतवणे.
- मुलांना किंवा नातेवाईकांना मोठी रक्कम "उधार" देणे.
- आरोग्य विमा न घेता निवृत्ती घेणे.
- महागाई विचारात न घेता फक्त बँक व्याजावर विसंबणे.
- एकाच साधनावर (जमीन, सोने किंवा एक योजना) सर्व काही अवलंबून ठेवणे.
- मृत्युपत्र आणि नॉमिनी पुढे ढकलणे.
- दिनक्रम आणि सामाजिक संपर्क न ठेवता घरात एकटे पडणे.
निवृत्तीनंतर काय करावे: तुमच्या पहिल्या 12 महिन्यांचा चेकलिस्ट
- ✔ मासिक खर्च-उत्पन्न तक्ता तयार
- ✔ सुरक्षित निधी (1–2 वर्षांचा खर्च) बाजूला
- ✔ आरोग्य विमा आणि वैद्यकीय तरतूद
- ✔ पेन्शन आणि कर कागदपत्रे फाईलमध्ये
- ✔ नॉमिनी आणि मृत्युपत्र
- ✔ दिनक्रम आणि छंद ठरलेले
- ✔ फसवणुकीपासून सुरक्षा नियम कुटुंबाला सांगितलेले
- ✔ वर्षातून एकदा सर्वांचा आढावा
अधिक वाचन: निवृत्ती नियोजनाचे ३ टप्पे आणि निवृत्ती नियोजन का महत्त्वाचे आहे. गुंतवणूक आणि फसवणुकीबद्दल अधिकृत शिक्षण सामग्री SEBI च्या इन्व्हेस्टर पोर्टलवर आहे.
वारंवार विचारले जाणारे प्रश्न (FAQ)
1) निवृत्तीनंतर काय करावे — निवृत्तीनंतर पहिल्या वर्षात सर्वात आधी काय करावे?
पैसे सुरक्षित खात्यात ठेवून मासिक खर्च आणि उत्पन्नाचा हिशोब मांडा. आरोग्य विमा, पेन्शनची कागदपत्रे, नॉमिनी आणि मृत्युपत्र यांची पूर्तता करा. मोठे गुंतवणूक निर्णय पहिल्या 3 महिन्यांत टाळल्यास चुका कमी होतात.
2) निवृत्तीनंतर एकरकमी रक्कम कुठे ठेवावी?
सुरुवातीला बँक बचत किंवा कमी जोखमीच्या अल्पमुदतीच्या साधनात ठेवा. नंतर 1–2 वर्षांचा खर्च सुरक्षित भागात, उरलेली रक्कम मध्यम आणि दीर्घकालीन भागांत टप्प्याटप्प्याने वाटण्याचा विचार करा. विशिष्ट साधनाबद्दल नोंदणीकृत सल्लागाराचे मत घ्या.
3) निवृत्तीनंतर आरोग्य विमा आवश्यक आहे का?
होय, कारण कंपनीचा गट विमा संपतो आणि वैद्यकीय खर्च हा सर्वात अनिश्चित खर्च असतो. निवृत्तीच्या आधीच प्रतीक्षा कालावधी आणि आधीपासूनचे आजार यांचे नियम तपासून स्वतःचा विमा घेणे उचित.
4) निवृत्तीनंतर कंटाळा आणि रिकामेपणा कसा टाळावा?
ठरलेला दिनक्रम, छंद, शिकणे, स्वयंसेवा आणि मित्रांच्या भेटी यांचा आराखडा करा. अनेकांना अर्धवेळ काम किंवा मार्गदर्शन यातून हेतू मिळतो. अचानक सर्वकाही थांबवण्यापेक्षा हळूहळू बदल करा.
5) निवृत्तीनंतर कर आणि TDS कसा हाताळावा?
ठेवींच्या व्याजावर TDS लागू शकतो; पात्र ज्येष्ठ नागरिकांसाठी फॉर्म 15H सारख्या सोयी आहेत. नियम आणि मर्यादा बदलू शकतात, म्हणून आयकर विभागाच्या अधिकृत पोर्टलवर किंवा कर सल्लागाराकडे तपासा.
6) निवृत्तीनंतर मृत्युपत्र आणि नॉमिनी का महत्त्वाचे?
नॉमिनीमुळे खाती सहज हस्तांतरित होतात, पण कायदेशीर वारसा वेगळा असतो. स्पष्ट मृत्युपत्र कुटुंबातील वाद टाळण्यास मदत करते. वकिलाचा सल्ला घेऊन ते लिहिणे योग्य.
7) निवृत्तीनंतर फसवणुकीपासून कसे वाचावे?
OTP, PIN किंवा कार्ड तपशील कोणालाही देऊ नका; धमकी देणारे कॉल्स तोडा; हमखास परताव्याच्या योजना टाळा. फसवणूक झाल्यास 1930 वर त्वरित तक्रार करा आणि बँकेला कळवा.
8) निवृत्तीनंतरच्या नियोजनात मदत कुठून मिळेल?
तुमची स्थिती थोडक्यात WhatsApp वर लिहा: 9021232663. आम्ही मराठीत चौकट समजावून सांगू; कोणतेही उत्पादन विकले जात नाही.
अधिकृत स्रोत (शासकीय / नियामक)
- SEBI इन्व्हेस्टर पोर्टल – Money Matters — गुंतवणुकीची मूलतत्त्वे आणि फसवणुकीपासून सुरक्षा
- RBI फायनान्शियल एज्युकेशन — बँक ठेवी, कर्ज आणि सुरक्षित बँकिंग
- IRDAI – अधिकृत संकेतस्थळ — विमा, दावा आणि तक्रारीबद्दल अधिकृत माहिती
निवृत्तीनंतरचे नियोजन समजून घ्यायचे आहे?
तुमची स्थिती थोडक्यात सांगा — पैसा, आरोग्य आणि दिनक्रमाचा आराखडा मराठीत समजावून सांगू (कोणतेही उत्पादन विकले जात नाही). WhatsApp: 9021232663.