नमस्कार मित्रांनो! तुमच्यापैकी अनेकांनी हे वाक्य कधी ना कधी ऐकलं असेल — “साहेब, ही पॉलिसी FD पेक्षा भारी आहे. फक्त 5 वर्षं भरा, नंतर पैसे दुप्पट. आणि विमा फ्री!” कधी बँकेच्या शाखेत FD रिन्यू करायला गेल्यावर, कधी होम लोन घेताना, तर कधी ओळखीच्या एजंटकडून. काही वर्षांनी कळतं की प्रीमियम 15 वर्षं भरायचा आहे, पैसे 20 वर्षांनी मिळणार आहेत आणि मधेच बंद केली तर भरलेल्या पैशांपैकी बराच भाग जाणार.
याला म्हणतात मिस-सेलिंग — म्हणजे चुकीची माहिती देऊन, अर्धवट सांगून किंवा गरज नसताना पॉलिसी विकणं. चांगली बातमी अशी की ग्राहक म्हणून तुमच्याकडे अनेक हक्क आहेत, आणि विमा नियामक IRDAI आता या प्रश्नावर मोठ्या सुधारणांचा विचार करत आहे. आज आपण सोप्या भाषेत समजून घेऊ — मिस-सेलिंग कसं ओळखायचं, नवी पॉलिसी 30 दिवसांत कशी परत करायची, जुन्या पॉलिसीबद्दल तक्रार कुठे आणि कशी करायची, आणि IRDAI च्या प्रस्तावांमध्ये सामान्य माणसासाठी काय आहे.
मिस-सेलिंग म्हणजे नेमकं काय?
सोप्या शब्दांत — तुमच्या गरजेला न बसणारी पॉलिसी, चुकीचं किंवा अर्धवट सांगून विकली जाणं. यात काही प्रकार असतात:
- चुकीचं वचन: “पक्का 12% परतावा”, “5 वर्षांत पैसे दुप्पट” — जे पॉलिसीच्या कागदपत्रात कुठेच लिहिलेलं नसतं.
- महत्त्वाची माहिती लपवणं: प्रीमियम किती वर्षं भरायचा, लॉक-इन किती, मधेच बंद केल्यास किती पैसे परत मिळतात — हे न सांगणं.
- गरज नसताना विकणं: 70 वर्षांच्या आजोबांना 20 वर्षांची गुंतवणूक पॉलिसी, किंवा ज्याला फक्त टर्म विम्याची गरज आहे त्याला महागडी एंडोमेंट पॉलिसी.
- सक्तीचं भासवणं: “लोन पाहिजे तर ही पॉलिसी घ्यावीच लागेल.”
- फॉर्म स्वतःच भरणं: तुमचं उत्पन्न, आरोग्याची माहिती एजंटने परस्पर भरणं — ज्यामुळे पुढे क्लेमच्या वेळी अडचण येऊ शकते.
बातमी काय आहे? IRDAI चे प्रस्तावित नवे नियम (2026)
IRDAI ने सप्टेंबर 2026 मध्ये विमा वितरण (distribution) सुधारणांवर एक सल्लामसलत पत्र (consultation paper) प्रसिद्ध केलं. त्यावर सूचना देण्याची मुदत 25 ऑक्टोबर 2026 होती. IRDAI चे अध्यक्ष अजय सेठ यांनी वृत्तसंस्थांशी बोलताना सांगितलं की उद्योगाच्या प्रतिसादानुसार हे नियम जानेवारी किंवा 1 एप्रिल 2027 पासून लागू होऊ शकतात, आणि त्याआधी मसुदा नियमावलीवर पुन्हा सूचना मागवल्या जातील. वृत्तांनुसार प्रस्तावातील ग्राहकांसाठीचे मुख्य मुद्दे:
| प्रस्ताव (अजून अंतिम नाही) | ग्राहकासाठी अर्थ |
|---|---|
| मिस-सेलिंग सिद्ध झाल्यास संपूर्ण प्रीमियम परत | चुकीच्या विक्रीचा भार ग्राहकावर नाही |
| विक्रेत्याचं कमिशन परत घेणं (clawback) | चुकीची विक्री करणाऱ्याचं आर्थिक नुकसान |
| विमा कंपनी आणि वितरक दोघांची संयुक्त जबाबदारी | “एजंटची चूक” म्हणून कंपनी हात झटकू शकणार नाही |
| प्रत्येक पॉलिसी प्रत्यक्ष विकणाऱ्या व्यक्तीशी जोडणं | कोणी विकली, हे स्पष्ट राहील |
| गरजेचं मूल्यमापन (suitability) नोंदवणं बंधनकारक | “ही पॉलिसी तुम्हाला का योग्य” हे लेखी |
| पहिल्या वर्षीचं कमिशन कमी, पुढच्या वर्षांत जास्त | पॉलिसी टिकवण्यावर भर, फक्त विकण्यावर नाही |
| कर्जासोबत सक्तीचं विमा बंडलिंग रोखणं | लोनसोबत जबरदस्तीची पॉलिसी कमी होईल |
| सार्वजनिक विमा नोंदणी (Public Insurance Registry) | कंपनी आणि वितरकांचं वर्तन ग्राहकांना दिसेल |
विमा एजंटांच्या संघटनेने (LIAFI) 15 ऑक्टोबरच्या पत्रात विशेषतः “आपोआप कमिशन परत घेणं” या मुद्द्याला विरोध केल्याचं वृत्त आहे — फक्त तक्रार, पॉलिसी बंद किंवा लॅप्स झाली म्हणून कमिशन कापू नये, निष्पक्ष चौकशी व्हावी, अशी त्यांची मागणी आहे. म्हणजे अंतिम नियम काय असतील हे अजून ठरायचं आहे.
मिस-सेलिंगची 10 धोक्याची चिन्हं
एजंट किंवा बँक कर्मचाऱ्याच्या बोलण्यात यापैकी काही ऐकलं, तर सावध व्हा:
- “FD पेक्षा जास्त, आणि पक्का परतावा” — गुंतवणूक-विमा मिश्र पॉलिसीत परतावा बहुतेक वेळा FD पेक्षा कमी निघतो.
- “फक्त 3 किंवा 5 वर्षं भरा” — पण कागदावर प्रीमियम भरण्याचा कालावधी 10-15 वर्षं.
- “हे म्युच्युअल फंडासारखंच आहे, SIP सारखं” — ULIP वेगळं उत्पादन आहे; त्यात 5 वर्षांचा लॉक-इन आणि विम्याचा खर्च असतो.
- “आज शेवटचा दिवस, उद्यापासून प्लॅन बंद” — घाई करवणं हे सर्वात जुनं विक्री तंत्र.
- “लोन मंजूर करायला ही पॉलिसी लागते” — लेखी नियम दाखवा, असं विचारा.
- “फॉर्म मी भरतो, तुम्ही फक्त सही करा” — कधीच नाही.
- “बोनस नक्की मिळतो” — बोनस अनेकदा कंपनीच्या कामगिरीवर अवलंबून असतो, नक्की नसतो.
- “हेल्थ कव्हर पण फ्री आहे” — कोणता, किती, कोणत्या अटींवर? लेखी बघा.
- वयस्कर पालकांना दीर्घ कालावधीची गुंतवणूक पॉलिसी — त्यांच्या गरजेला बसतेय का?
- “FD रिन्यू करण्याऐवजी हे घ्या” — बँकेच्या शाखेत FD ची रक्कम पॉलिसीत वळवणं हा मिस-सेलिंगचा सगळ्यात सामान्य प्रकार.
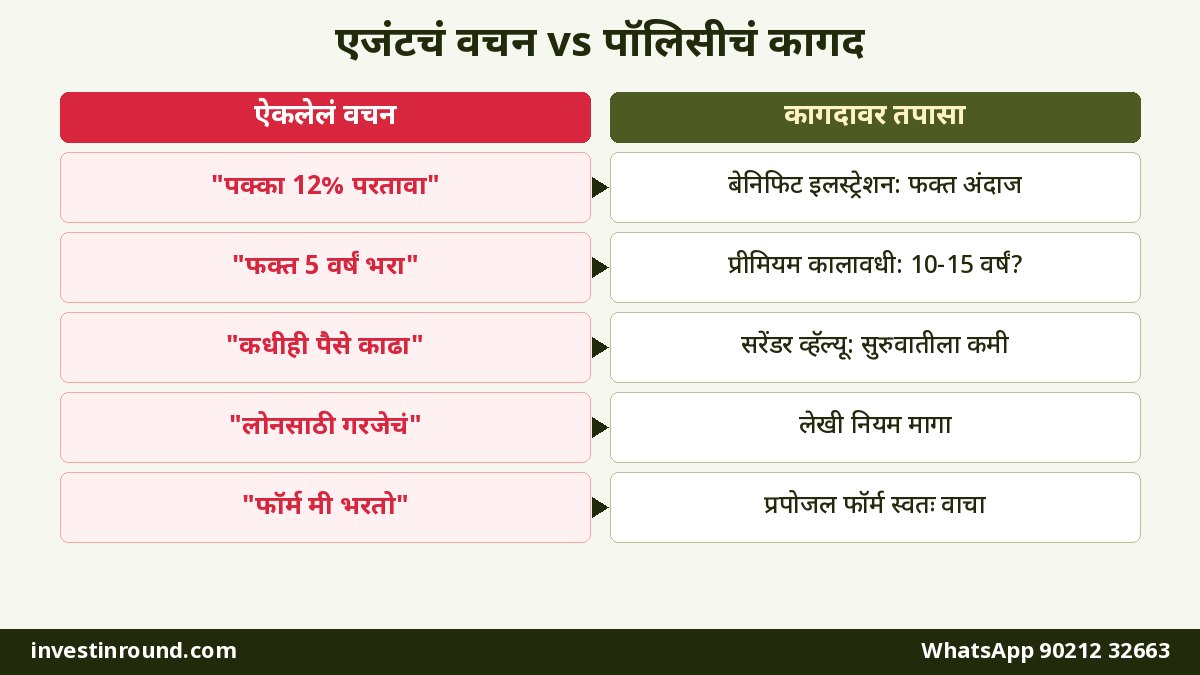
एजंटचं वचन vs पॉलिसीचं कागद: एका नजरेत
| एजंट काय म्हणतो | कागदपत्रात कुठे तपासायचं | अनेकदा सत्य काय निघतं |
|---|---|---|
| “पक्का 8-12% परतावा” | बेनिफिट इलस्ट्रेशन | दोन गृहीत दरांवर (सहसा 4% आणि 8%) फक्त अंदाज — पक्का आकडा नव्हे |
| “5 वर्षं भरा” | पॉलिसी शेड्यूल: Premium Paying Term | 10, 12, 15 वर्षं असू शकतात |
| “कधीही पैसे काढा” | सरेंडर/लॉक-इन क्लॉज | सुरुवातीच्या वर्षांत सरेंडर व्हॅल्यू खूप कमी |
| “₹1 कोटी कवच” | Sum Assured | अनेकदा वार्षिक प्रीमियमच्या फक्त काही पट — ₹1 कोटी नव्हे |
| “लोनसाठी गरजेचं” | कर्जाचा मंजुरी पत्र | बहुतेक वेळा विमा ऐच्छिक असतो |
नवी पॉलिसी? 30 दिवसांचा फ्री-लुक तुमचं सगळ्यात मोठं हत्यार
IRDAI च्या 2024 च्या पॉलिसीधारक हित संरक्षण नियमावलीनुसार, जीवन विमा आणि नवी वैयक्तिक आरोग्य विमा पॉलिसी (1 वर्षापेक्षा कमी मुदतीच्या पॉलिसी वगळून) घेतल्यावर तुम्हाला पॉलिसी कागदपत्र मिळाल्यापासून 30 दिवसांचा “फ्री-लुक” कालावधी मिळतो — कागदपत्र इलेक्ट्रॉनिक मिळालं असो वा कागदी.
या 30 दिवसांत:
- तुम्ही पॉलिसीच्या अटी नीट वाचू शकता.
- पटल्या नाहीत तर कोणतंही कारण असलं तरी पॉलिसी परत (रद्द) करू शकता — फक्त त्या काळात कोणताही क्लेम केलेला नसावा.
- कंपनी भरलेला प्रीमियम परत करते. त्यातून फक्त कवचाच्या दिवसांचा प्रमाणशीर जोखीम प्रीमियम, वैद्यकीय तपासणीचा खर्च (झाला असल्यास) आणि स्टॅम्प ड्यूटी वजा होऊ शकते.
- ULIP (युनिट-लिंक्ड) पॉलिसी असेल तर रद्द करण्याच्या दिवशीच्या NAV ने युनिट्सचं मूल्य धरलं जातं.
- विनंती मिळाल्यापासून 7 दिवसांत परतावा द्यायचा नियम आहे.
फ्री-लुकमध्ये पॉलिसी परत कशी करायची? स्टेप बाय स्टेप
- तारीख नोंदवा: पॉलिसी कागदपत्र (किंवा ईमेल) ज्या दिवशी मिळालं, ती तारीख लिहून ठेवा. 30 दिवस तिथून मोजले जातात.
- कारणासह लेखी विनंती: कंपनीच्या शाखेत, ईमेलने किंवा ग्राहक पोर्टलवर “Free Look Cancellation” विनंती द्या. कारण थोडक्यात लिहा — उदा. “विक्रीच्या वेळी सांगितलेल्या अटी आणि पॉलिसीतल्या अटी वेगळ्या आहेत.”
- कागदपत्रं जोडा: पॉलिसी क्रमांक, ओळखपत्र, बँक खात्याचा रद्द केलेला चेक, आणि मूळ पॉलिसी कागदपत्र मागितलं असल्यास ते.
- पोचपावती घ्या: शाखेत दिलं असेल तर तारखेसह शिक्का असलेली प्रत, ईमेल असेल तर acknowledgement जपून ठेवा.
- 7 दिवसांनंतर पाठपुरावा: पैसे आले नाहीत तर कंपनीच्या तक्रार अधिकाऱ्याकडे (GRO) तक्रार करा.
पॉलिसी मिळाल्यावर पहिल्या 30 दिवसांत काय वाचायचं?
पॉलिसीसोबत कंपनीने काही कागदपत्रं देणं अपेक्षित आहे. ही 5 नक्की बघा:
| कागदपत्र | काय तपासायचं |
|---|---|
| ग्राहक माहिती पत्रक (CIS) | पॉलिसीचा प्रकार, कवच, वगळलेल्या गोष्टी, वेटिंग पीरियड, फ्री-लुक — सगळं सोप्या भाषेत एका ठिकाणी |
| प्रपोजल फॉर्मची प्रत | तुमचं उत्पन्न, व्यवसाय, आरोग्याची माहिती बरोबर भरलीय का? चुकीची असेल तर लगेच दुरुस्त करा |
| बेनिफिट इलस्ट्रेशन | परतावा “अंदाज” आहे की “हमी”; प्रीमियम किती वर्षं; मॅच्युरिटीला किती |
| पॉलिसी शेड्यूल | सम ॲश्युअर्ड, प्रीमियम भरण्याचा कालावधी, पॉलिसी मुदत, नॉमिनी |
| गरज-मूल्यमापन (Need Analysis), असल्यास | तुमच्या गरजेचं जे वर्णन आहे ते खरं आहे का? |
प्रपोजल फॉर्म हा मुद्दा खूप महत्त्वाचा आहे. एजंटने आजार लपवला किंवा उत्पन्न वाढवून लिहिलं, तर क्लेमच्या वेळी कंपनी “माहिती लपवली” म्हणून क्लेम नाकारू शकते — आणि तेव्हा सही तुमची असते. आरोग्य विम्याचे क्लेम कसे नाकारले जातात आणि काय करायचं, यावर आपला हेल्थ इन्शुरन्स क्लेम आणि लोकपाल मार्गदर्शक वाचा.
परताव्याचं खरं गणित: एक साधं उदाहरण
समजा एका पारंपरिक गुंतवणूक-विमा पॉलिसीत (आकडे फक्त उदाहरणासाठी, गृहीत):
- वार्षिक प्रीमियम ₹50,000, 15 वर्षं भरायचा (एकूण ₹7.5 लाख)
- 20 व्या वर्षी मॅच्युरिटी ₹11 लाख
ऐकायला “₹7.5 लाखांचे ₹11 लाख” छान वाटतं. पण पैसे 20 वर्षं अडकले आहेत. याचा वार्षिक परतावा (IRR) काढला तर तो सुमारे 2.9% येतो. मॅच्युरिटी ₹13 लाख धरली तरी सुमारे 4.2%. त्याच ₹50,000 दरवर्षी 15 वर्षं 7% वार्षिक चक्रवाढीने वाढले असते (गृहीत) तर 20 व्या वर्षी सुमारे ₹18.9 लाख झाले असते.
म्हणूनच अनेक आर्थिक नियोजक सांगतात — विमा आणि गुंतवणूक वेगळी ठेवा. कुटुंबाच्या संरक्षणासाठी कमी प्रीमियमचा टर्म विमा, आणि गुंतवणुकीसाठी स्वतंत्र साधनं (PPF, म्युच्युअल फंड SIP इ.). टर्म विम्याचं कवच किती असावं, यासाठी आपला तरुण जोडप्यांसाठी टर्म इन्शुरन्स लेख बघा.
🛡️ तुमची पॉलिसी खरंच तुमच्या कामाची आहे का? तपासूया
पॉलिसीचं नाव, प्रीमियम, कालावधी आणि एजंटने काय सांगितलं होतं — एवढं पाठवा. ती ठेवायची, बदलायची की तक्रार करायची, हे सोप्या मराठीत समजावू.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडाजुनी पॉलिसी चुकीची विकली गेली? तक्रारीचा मार्ग
30 दिवस उलटून गेले असले तरी तक्रार करता येते. IRDAI आणि अर्थ मंत्रालयाच्या (DFS) ऑगस्ट 2026 च्या माहितीनुसार तक्रारीची पायरी-पायरीची व्यवस्था अशी आहे:
| पायरी | कुठे | वेळ / नियम |
|---|---|---|
| 1. विमा कंपनी | कंपनीचा तक्रार निवारण अधिकारी (GRO), ग्राहक पोर्टल, कॉल सेंटर, ईमेल | कंपनीने तक्रार लगेच नोंदवून 14 दिवसांत निवारण करणं अपेक्षित |
| 2. IRDAI – बीमा भरोसा | bimabharosa.irdai.gov.in, टोल-फ्री 155255 / 1800-4254-732, complaints@irdai.gov.in | कंपनीकडून उत्तर न आल्यास किंवा समाधान न झाल्यास |
| 3. विमा लोकपाल (Insurance Ombudsman) | cioins.co.in वर ऑनलाइन किंवा तुमच्या क्षेत्रातील कार्यालय | कंपनीचं उत्तर असमाधानकारक किंवा 30 दिवसांत उत्तर नाही; 1 वर्षाच्या आत; ₹50 लाखांपर्यंतचे प्रकरण; शुल्क नाही |
| 4. ग्राहक आयोग / न्यायालय | जिल्हा ग्राहक आयोग इ. | लोकपालाशिवायचा स्वतंत्र मार्ग |
बीमा भरोसा पोर्टलवरील तक्रार कंपनीच्या तक्रार प्रणालीशी जोडलेली असते, त्यामुळे तक्रारीची स्थिती तुम्ही ऑनलाइन बघू शकता. IRDAI चा कॉल सेंटर अनेक भारतीय भाषांमध्ये मदत देतो. महाराष्ट्रात तुमच्या जिल्ह्यासाठी कोणतं लोकपाल कार्यालय आहे, ते cioins.co.in वर तपासा.
तक्रार मजबूत कशी करायची? पुरावे गोळा करा
तक्रार जिंकायची असेल तर “एजंट असं म्हणाला होता” एवढं पुरेसं नसतं. हे गोळा करा:
- एजंटचे WhatsApp संदेश, ईमेल, ब्रोशर, हाताने लिहिलेले हिशोब
- कॉल रेकॉर्डिंग असल्यास (अनेक कंपन्या विक्रीनंतर “वेलकम कॉल” करतात — त्याची नोंद मागा)
- प्रपोजल फॉर्म आणि त्यातल्या चुकीच्या नोंदी
- FD मोडून पॉलिसी घेतली असेल तर बँक स्टेटमेंट
- तुमचं वय, उत्पन्न आणि गरज — ज्यावरून ही पॉलिसी तुमच्यासाठी योग्य नव्हती हे दिसतं
तक्रारीचा नमुना (थोडक्यात)
विषय: पॉलिसी क्र. ______ — चुकीच्या माहितीवर विक्रीबाबत तक्रार
“मी ______ (नाव) ही पॉलिसी ______ (तारीख) रोजी ______ (एजंट/बँक शाखा) मार्फत घेतली. विक्रीच्या वेळी मला ______ (उदा. 5 वर्षं प्रीमियम, पक्का परतावा) असं सांगितलं गेलं, पण पॉलिसीत ______ (उदा. 15 वर्षं प्रीमियम, परतावा अनिश्चित) असं आहे. सोबत पुरावे जोडले आहेत. कृपया पॉलिसी रद्द करून भरलेला प्रीमियम परत करावा / योग्य निवारण करावं.”
सोप्या, नम्र आणि मुद्देसूद भाषेत लिहा. रागात लांबलचक पत्र लिहिण्यापेक्षा तारखा आणि पुरावे जास्त ताकदवान असतात.
तक्रार करायची, सरेंडर करायची की चालू ठेवायची?
प्रत्येक जुनी पॉलिसी “मिस-सेलिंग” नसते. कधी पॉलिसी ठीक असते, फक्त आपल्याला ती नीट समजलेली नसते. निर्णय असा घ्या:
- सांगितलेलं आणि कागदावरचं यात मोठा फरक, आणि पुरावे आहेत — तक्रार करा. निकाल लागेपर्यंत घाईत सरेंडर करू नका.
- फरक नाही, पण पॉलिसी गरजेला बसत नाही — सरेंडर, पेड-अप की चालू ठेवणं, याचं गणित करा. यासाठी आपला एंडोमेंट पॉलिसी: सरेंडर, पेड-अप की चालू? लेख सविस्तर आहे.
- पॉलिसी शेवटच्या काही वर्षांत आहे — बहुतेक वेळा पूर्ण करणंच फायद्याचं.
- कोणताही निर्णय घेण्याआधी — कुटुंबाचं विमा कवच (टर्म + आरोग्य) सुरक्षित आहे याची खात्री करा. जुनी पॉलिसी बंद करताना कवच शून्य होऊ देऊ नका.
कर्जासोबत विमा: बँकेत काय विचारायचं?
होम लोन, पर्सनल लोन किंवा वाहन कर्ज घेताना अनेकदा विम्याची पॉलिसी “सोबत” येते. काही वेळा ती उपयोगी असते (उदा. कर्जाइतकं कवच देणारा टर्म विमा), पण ती तुमच्या इच्छेने घेतली पाहिजे. बँकेत हे प्रश्न विचारा:
- “ही पॉलिसी घेणं कर्जासाठी बंधनकारक आहे का? असल्यास तो नियम लेखी द्या.”
- “प्रीमियम कर्जाच्या रकमेत जोडला आहे का? त्यावर व्याजही लागणार आहे का?”
- “माझ्याकडे आधीच टर्म विमा आहे; तो चालेल का?”
- “कर्ज लवकर फेडलं तर पॉलिसीचं काय होईल? उरलेला प्रीमियम परत मिळेल का?”
IRDAI च्या प्रस्तावातही कर्जासोबत सक्तीचं बंडलिंग रोखण्याचा मुद्दा आहे, आणि एजंटांच्या संघटनेनेही बँकांमधील अशा विक्रीवर लक्ष ठेवण्याची मागणी केली आहे. तोपर्यंत लेखी विचारणं हाच तुमचा बचाव.
आई-वडील आणि ज्येष्ठांसाठी विशेष काळजी
ज्येष्ठ नागरिक मिस-सेलिंगचे सर्वात सोपे “लक्ष्य” ठरतात — विशेषतः FD रिन्यूच्या वेळी बँकेत. घरातल्या ज्येष्ठांना हे 3 नियम सांगा:
- बँकेत कोणताही नवा कागद सही करण्याआधी घरी फोन करा.
- “FD सारखं” म्हटलं की स्पष्ट विचारा — “ही FD आहे की विमा पॉलिसी?”
- पॉलिसी आलीच तर 30 दिवसांत मुलांना दाखवा.
ज्येष्ठांसाठी बचतीचे सुरक्षित पर्याय (SCSS, पोस्ट ऑफिस योजना, FD) कसे निवडायचे, यावर आपला ज्येष्ठ नागरिकांसाठी SCSS, FD आणि MIS मार्गदर्शक वाचा. आणि ऑनलाइन फसवणुकीपासून बचावासाठी ज्येष्ठांसाठी UPI सुरक्षा लेख आहे.
सही करण्याआधी एजंटला विचारायचे 8 प्रश्न
हे प्रश्न मोबाईलमध्ये सेव्ह करून ठेवा. चांगला एजंट या प्रश्नांनी नाराज होत नाही, उलट आनंदाने उत्तरं देतो:
- “प्रीमियम नेमका किती वर्षं भरायचा आहे, आणि पॉलिसी किती वर्षांनी संपते?”
- “मी 3 किंवा 5 वर्षांनी बंद केली, तर नेमके किती पैसे परत मिळतील? सरेंडर व्हॅल्यूचा तक्ता दाखवा.”
- “परतावा पक्का आहे की अंदाजित? बेनिफिट इलस्ट्रेशनमध्ये कुठे लिहिलंय ते दाखवा.”
- “माझ्या मृत्यूनंतर कुटुंबाला नेमकी किती रक्कम मिळेल?”
- “हीच रक्कम टर्म विमा + वेगळी गुंतवणूक असं केलं तर तुलना कशी दिसते?”
- “ULIP असेल तर शुल्कं कोणती — प्रीमियम ॲलोकेशन, मॉर्टेलिटी, फंड मॅनेजमेंट?”
- “तुमचा एजंट परवाना क्रमांक काय, आणि तुम्ही कोणत्या कंपनीसाठी काम करता?”
- “हे सगळं तुम्ही ईमेल किंवा WhatsApp वर लेखी पाठवाल का?”
शेवटच्या प्रश्नाचं उत्तर “नाही” असेल, तर तुम्हाला तुमचं उत्तर मिळालं आहे.
योग्य विमा कसा घ्यायचा? 6 सोपे नियम
- आधी गरज, मग उत्पादन: कुटुंबाचं संरक्षण हवं की गुंतवणूक? दोन्ही एकाच पॉलिसीत शोधू नका.
- कमावत्या व्यक्तीसाठी टर्म विमा: साधारणपणे वार्षिक उत्पन्नाच्या 10-15 पट कवच हा नेहमी सांगितला जाणारा अंदाज.
- प्रत्येकासाठी आरोग्य विमा: कंपनीच्या ग्रुप कव्हरवर पूर्ण अवलंबून राहू नका; गरज असल्यास सुपर टॉप-अप बघा.
- स्वस्त सरकारी कवच विसरू नका: PMSBY आणि PMJJBY — फक्त ₹20 आणि ₹436 मध्ये. माहितीसाठी आपला PMSBY-PMJJBY लेख वाचा.
- सगळं लेखी मागा: परतावा, कालावधी, लॉक-इन, सरेंडर — तोंडी आश्वासनाला किंमत नाही.
- विक्रेता नोंदणीकृत आहे का तपासा: एजंटचा परवाना क्रमांक आणि कोणत्या कंपनीचा एजंट आहे, हे विचारा.
एक उदाहरण: कोल्हापूरच्या मीनाताईंची गोष्ट
मीनाताई 61 वर्षांच्या, निवृत्त शिक्षिका. FD रिन्यू करायला बँकेत गेल्या, तिथे त्यांना “FD पेक्षा जास्त फायदा” सांगून ₹2 लाखांची वार्षिक प्रीमियमची पॉलिसी सुचवली गेली. पॉलिसी घरी आली, तेव्हा मुलाने कागद वाचले — प्रीमियम 10 वर्षं भरायचा होता, आणि परतावा “अंदाजित” होता. पॉलिसी मिळून 12 दिवसच झाले होते.
त्यांनी काय केलं (उदाहरणासाठी):
- 13 व्या दिवशी कंपनीकडे ईमेलने फ्री-लुक रद्दीकरणाची विनंती, कारणासह.
- पॉलिसी कागद, ओळखपत्र आणि बँक तपशील जोडले.
- पोचपावती जपून ठेवली.
काही दिवसांत, स्टॅम्प ड्यूटी आणि थोडा जोखीम प्रीमियम वजा करून, बाकी रक्कम परत आली. ती रक्कम त्यांनी मुलासोबत बसून ज्येष्ठ नागरिक बचत योजनेत गुंतवली. फक्त 30 दिवसांचा नियम माहीत असल्याने मोठं नुकसान टळलं.
पॉलिसी घेण्याआधी आणि नंतरची चेकलिस्ट
- प्रीमियम किती वर्षं आणि पॉलिसी मुदत किती, हे लेखी पाहिलं? ✔
- परतावा “हमी” की “अंदाज”, हे बेनिफिट इलस्ट्रेशनमध्ये तपासलं? ✔
- सरेंडर व्हॅल्यू आणि लॉक-इन समजून घेतलं? ✔
- प्रपोजल फॉर्म स्वतः वाचला, आरोग्य-उत्पन्न माहिती बरोबर आहे? ✔
- पॉलिसी कागद मिळाल्याची तारीख नोंदवली (फ्री-लुकसाठी)? ✔
- कर्जासोबत विमा असेल तर “बंधनकारक आहे का” हे लेखी विचारलं? ✔
- तक्रारीसाठी बीमा भरोसा आणि लोकपाल यांची माहिती जपून ठेवली? ✔
शेवटचं सांगणं: सही करण्याआधी 30 मिनिटं, सही केल्यानंतर 30 दिवस
मित्रांनो, विमा हे कुटुंबाचं कवच आहे, आणि बहुतेक एजंट प्रामाणिकपणे काम करतात. पण चुकीच्या पॉलिसीमुळे कवचाऐवजी ओझं तयार होऊ शकतं. एवढं लक्षात ठेवा — सही करण्याआधी 30 मिनिटं वाचा, आणि सही केल्यानंतर 30 दिवस तपासा. आणि आधीच चुकीची पॉलिसी हातात असेल, तर गप्प बसू नका — तक्रारीचे मार्ग तुमच्यासाठीच आहेत.
तुमची पॉलिसी ठेवायची, बदलायची की तक्रार करायची — शंका असेल तर पॉलिसीचा तपशील WhatsApp वर पाठवा, सोप्या मराठीत समजावू.
नेहमी विचारले जाणारे प्रश्न (FAQ)
विमा मिस-सेलिंग म्हणजे काय?
तुमच्या गरजेला न बसणारी पॉलिसी चुकीची, अर्धवट किंवा दिशाभूल करणारी माहिती देऊन विकणं म्हणजे मिस-सेलिंग. उदा. पक्का परतावा सांगणं, प्रीमियमचा कालावधी कमी सांगणं, किंवा कर्जासाठी पॉलिसी सक्तीची असल्याचं भासवणं.
फ्री-लुक कालावधी किती दिवसांचा असतो?
IRDAI च्या 2024 च्या नियमांनुसार जीवन विमा आणि नव्या वैयक्तिक आरोग्य विमा पॉलिसींसाठी (1 वर्षापेक्षा कमी मुदतीच्या पॉलिसी वगळून) पॉलिसी कागदपत्र मिळाल्यापासून 30 दिवसांचा फ्री-लुक कालावधी असतो.
फ्री-लुकमध्ये पॉलिसी रद्द केली तर किती पैसे परत मिळतात?
भरलेला प्रीमियम परत मिळतो; त्यातून फक्त कवचाच्या दिवसांचा प्रमाणशीर जोखीम प्रीमियम, वैद्यकीय तपासणीचा खर्च (असल्यास) आणि स्टॅम्प ड्यूटी वजा होऊ शकते. ULIP मध्ये रद्दीकरणाच्या दिवसाच्या NAV ने युनिट्सचं मूल्य धरलं जातं. विनंतीपासून 7 दिवसांत परतावा अपेक्षित आहे.
फ्री-लुकसाठी कारण द्यावं लागतं का?
विनंतीत कारण नमूद करायचं असतं, पण नियमानुसार कारण काहीही असलं तरी परताव्याचा हक्क मिळतो. फक्त त्या काळात कोणताही क्लेम केलेला नसावा.
30 दिवस उलटून गेले, आता काय करू?
विक्रीच्या वेळी चुकीची माहिती दिली गेल्याचे पुरावे असतील तर आधी विमा कंपनीकडे तक्रार करा, नंतर गरज असल्यास IRDAI च्या बीमा भरोसा पोर्टलवर आणि विमा लोकपालाकडे जा. घाईत सरेंडर करू नका.
बीमा भरोसा पोर्टल म्हणजे काय?
हे IRDAI चं विमा तक्रारींसाठीचं एकत्रित पोर्टल आहे (bimabharosa.irdai.gov.in). टोल-फ्री 155255 किंवा 1800-4254-732 वर कॉल करून किंवा complaints@irdai.gov.in वर ईमेलनेही तक्रार करता येते. आधी विमा कंपनीकडे तक्रार करणं अपेक्षित आहे.
विमा लोकपालाकडे कधी जाता येतं?
कंपनीने तक्रार फेटाळली, उत्तर समाधानकारक नसलं किंवा 30 दिवसांत उत्तर आलं नाही, तर 1 वर्षाच्या आत लोकपालाकडे जाता येतं. ₹50 लाखांपर्यंतच्या प्रकरणांसाठी ही सेवा असून त्यासाठी शुल्क नाही.
IRDAI चे मिस-सेलिंगवरचे नवे नियम लागू झाले आहेत का?
नाही, ते सध्या प्रस्ताव आहेत. सप्टेंबर 2026 च्या सल्लामसलत पत्रावर सूचनांची मुदत 25 ऑक्टोबर 2026 होती. IRDAI अध्यक्षांच्या म्हणण्यानुसार नियम जानेवारी किंवा एप्रिल 2027 पासून लागू होऊ शकतात; अंतिम स्वरूप अजून ठरायचं आहे.
कर्ज घेताना विमा पॉलिसी घेणं बंधनकारक असतं का?
बहुतेक वेळा विमा ऐच्छिक असतो. बँक बंधनकारक असल्याचं सांगत असेल तर तो नियम लेखी मागा, प्रीमियम कर्जात जोडला आहे का ते तपासा, आणि आधीपासून असलेला टर्म विमा चालतो का ते विचारा.
एंडोमेंट पॉलिसीचा खरा परतावा कसा काढायचा?
दरवर्षी भरलेले प्रीमियम उणे आणि शेवटी मिळणारी रक्कम अधिक अशा क्रमाने Excel किंवा Google Sheets मध्ये लिहा आणि =IRR() सूत्र वापरा. अनेक पारंपरिक पॉलिसींचा परतावा 3-5% च्या आसपास निघतो, जो FD पेक्षा कमी असू शकतो.
🛡️ तुमची पॉलिसी खरंच तुमच्या कामाची आहे का? तपासूया
पॉलिसीचं नाव, प्रीमियम, कालावधी आणि एजंटने काय सांगितलं होतं — एवढं पाठवा. ती ठेवायची, बदलायची की तक्रार करायची, हे सोप्या मराठीत समजावू.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडा