नमस्कार मित्रांनो! आज एक असा विषय घेऊया जो ऐकायला थोडा जड वाटतो, पण प्रत्येक घरासाठी खूप महत्त्वाचा आहे — नॉमिनी. आपण बँकेत खातं उघडतो, FD करतो, डिमॅट खातं काढतो, SIP सुरू करतो, LIC किंवा टर्म इन्शुरन्स घेतो, नोकरीत PF कापला जातो. प्रत्येक फॉर्मवर एक छोटा रकाना असतो — “Nominee Details”. आणि बहुतेक वेळा आपण तो घाईघाईत भरतो, किंवा “नंतर बघू” म्हणून रिकामाच सोडतो.
पण विचार करा, उद्या आपल्याला काही झालं तर घरच्यांना हे पैसे मिळवण्यासाठी किती धावपळ करावी लागेल? बँकेच्या फेऱ्या, कोर्टाचे कागद, वारस दाखले, प्रतिज्ञापत्रं… आणि हे सगळं दुःखाच्या काळात. म्हणूनच आज आपण एखाद्या ट्रेनरसारखं शांत बसून समजून घेऊया — नॉमिनी नियम 2026 काय सांगतात, बँकेत आता 4 नॉमिनी कसे देता येतात, डिमॅट आणि म्युच्युअल फंडात SEBI ने 1 सप्टेंबर 2026 पासून काय बदल केले, PF आणि विम्यात काय काळजी घ्यायची, आणि नॉमिनी व कायदेशीर वारस यांच्यातला मोठा फरक काय आहे.
नॉमिनी म्हणजे नक्की कोण? एका सोप्या उदाहरणाने समजूया
समजा, सुरेश काकांचं नाशिकमध्ये एका बँकेत बचत खातं आहे. त्यात ₹4 लाख आहेत. खातं उघडताना त्यांनी पत्नी सुनीता काकूंचं नाव नॉमिनी म्हणून दिलं होतं. दुर्दैवाने काकांचं निधन झालं. आता काकूंनी बँकेत जाऊन मृत्यू दाखला, स्वतःचं ओळखपत्र आणि क्लेम फॉर्म दिला की बँक ते पैसे त्यांना देऊ शकते — कोर्टाचा वारस दाखला, सक्सेशन सर्टिफिकेट वगैरे लांबलचक प्रक्रिया लागत नाही.
हेच नॉमिनीचं खरं काम आहे. नॉमिनी म्हणजे खातेदाराच्या मृत्यूनंतर ज्या व्यक्तीला संस्था (बँक, कंपनी, फंड, विमा कंपनी) पैसे किंवा मालमत्ता सोपवते, ती व्यक्ती. नॉमिनी असल्यामुळे संस्थेला “कोणाला पैसे द्यायचे?” हा प्रश्न पडत नाही आणि कुटुंबाला पैसे लवकर मिळतात.
आता उलट परिस्थिती बघा. जर काकांनी नॉमिनी दिलाच नसता, तर बँकेला काकूंसोबत मुलांचीही संमती, वारसांची यादी, प्रतिज्ञापत्रं, हमीपत्रं (indemnity), आणि रक्कम मोठी असेल तर कोर्टाचं सक्सेशन सर्टिफिकेट मागावं लागलं असतं. यात आठवडे नाही, तर कधी कधी महिने किंवा वर्षं जातात. मुलं परदेशात असतील, कुटुंबात मतभेद असतील तर आणखीच गुंता.
नॉमिनी नसेल तर कुटुंबाला काय त्रास होतो?
आपल्या आसपास अशा अनेक कहाण्या असतात. पुण्यातले एक गृहस्थ होते — नोकरीत असताना त्यांनी तीन बँकांत FD, एक डिमॅट खातं आणि काही म्युच्युअल फंड घेतले होते. कुठेही नॉमिनी नव्हता, कारण “माझ्याशिवाय कोण बघणार?” असं ते म्हणायचे. त्यांच्या अचानक जाण्यानंतर पत्नीला कोणत्या बँकेत काय आहे हेच माहीत नव्हतं. कागद शोधायला दोन महिने गेले, मग प्रत्येक संस्थेची वेगळी प्रक्रिया, वेगळे फॉर्म. दोन्ही मुलांच्या सह्या, प्रतिज्ञापत्रं, नोटरी… एका संस्थेने तर मोठ्या रकमेसाठी कोर्टाचं सक्सेशन सर्टिफिकेट मागितलं, ज्याला वकील, कोर्ट फी आणि वेळ लागला.
नॉमिनी नसल्यामुळे होणारे मुख्य त्रास असे:
- पैसे मिळायला खूप उशीर — कधी कधी महिने किंवा वर्षं.
- सगळ्या कायदेशीर वारसांची संमती आणि सह्या लागतात; एक जरी वारस दूर किंवा नाराज असेल तर काम अडतं.
- मोठ्या रकमेसाठी कोर्टाचं सक्सेशन सर्टिफिकेट किंवा प्रोबेट लागू शकतं — वकिलाचा खर्च आणि कोर्ट फी वेगळी.
- वर्षानुवर्षं कोणी क्लेम केलं नाही तर पैसे “अनक्लेम्ड” होतात आणि RBI चा DEA फंड, IEPF वगैरे ठिकाणी जातात. (अशा विसरलेल्या पैशांबद्दल आपण आधी सविस्तर लिहिलं आहे: विसरलेले बँक खाते, शेअर्स, PF आणि विम्याचे पैसे कसे शोधायचे.)
- घरात वाद — “बाबांनी कोणाला काय द्यायचं ठरवलं होतं?” हा प्रश्न उरतो.
नॉमिनी नियम 2026: काय बदललं? थोडक्यात आढावा
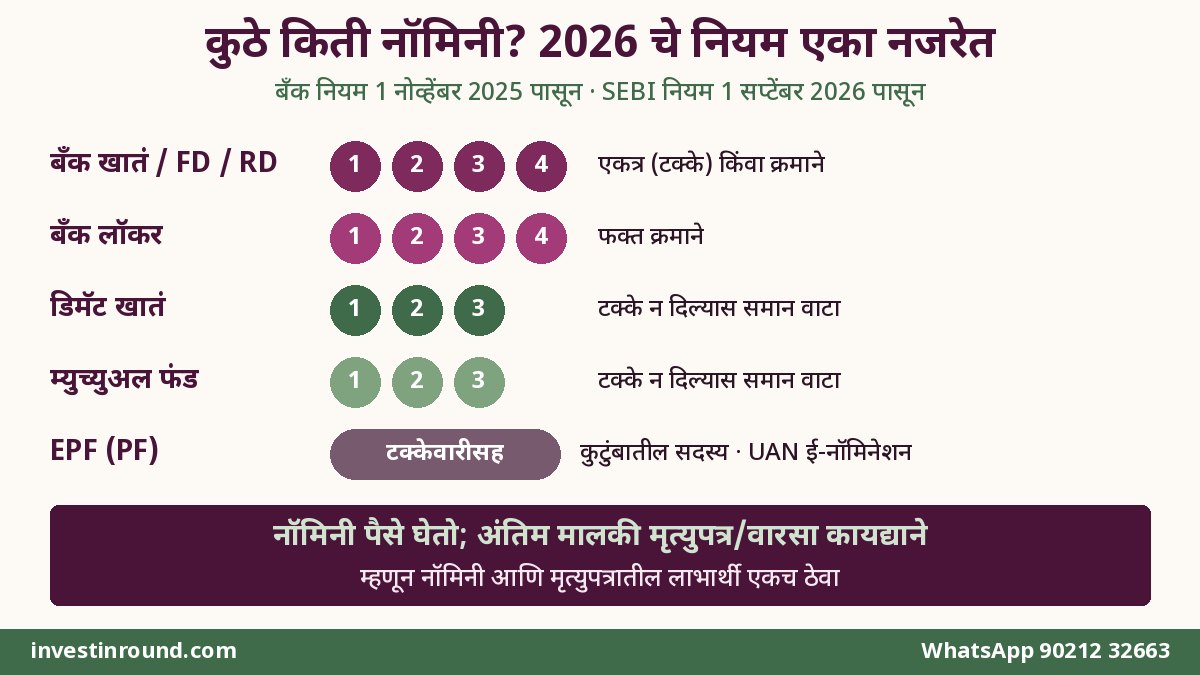
गेल्या वर्षभरात नॉमिनेशनच्या नियमांमध्ये दोन मोठे बदल झाले आहेत — एक बँकांसाठी आणि एक शेअर बाजार/म्युच्युअल फंडांसाठी. आधी एका तक्त्यात बघूया, मग प्रत्येकाचं सविस्तर बोलू.
| कुठे? | किती नॉमिनी? | कोणत्या पद्धतीने? | कधीपासून? |
|---|---|---|---|
| बँक बचत/चालू खातं, FD, RD | जास्तीत जास्त 4 | एकत्र (टक्केवारीसह) किंवा क्रमाने | 1 नोव्हेंबर 2025 |
| बँक लॉकर आणि सेफ कस्टडी वस्तू | जास्तीत जास्त 4 | फक्त क्रमाने (एकानंतर एक) | 1 नोव्हेंबर 2025 |
| डिमॅट खातं | जास्तीत जास्त 3 | टक्केवारी द्या; न दिल्यास समान वाटा | 1 सप्टेंबर 2026 (SEBI चे सुधारित नियम) |
| म्युच्युअल फंड फोलिओ | जास्तीत जास्त 3 | टक्केवारी द्या; न दिल्यास समान वाटा | 1 सप्टेंबर 2026 (SEBI चे सुधारित नियम) |
| EPF (PF) | कुटुंबातील एक किंवा अधिक | टक्केवारीसह, UAN पोर्टलवर ई-नॉमिनेशन | सध्या लागू |
| विमा पॉलिसी | एक किंवा अधिक | टक्केवारीसह; “बेनिफिशियल नॉमिनी” संकल्पना | सध्या लागू |
नॉमिनी नियम 2026 लक्षात ठेवायला सोपे व्हावेत म्हणून: बँकेत 4, डिमॅट-फंडात 3, आणि लॉकरमध्ये फक्त रांगेत. आता एकेक करून समजून घेऊ.
बँक खातं आणि FD: आता 4 नॉमिनी — एकत्र की क्रमाने?
पूर्वी बँक खात्यात साधारण एकच नॉमिनी देता यायचा. संसदेने मंजूर केलेल्या बँकिंग कायदे (सुधारणा) कायदा 2025 मधील नॉमिनेशनशी संबंधित तरतुदी केंद्र सरकारने 1 नोव्हेंबर 2025 पासून लागू केल्या. आता तुम्ही बचत खातं, चालू खातं, FD, RD अशा ठेवींसाठी जास्तीत जास्त चार नॉमिनी देऊ शकता. आणि त्यासाठी दोन पद्धती आहेत.
पद्धत 1: एकत्र नॉमिनेशन (Simultaneous)
यात चारही (किंवा जितके द्याल तितके) नॉमिनी एकाच वेळी हक्कदार असतात आणि प्रत्येकाचा वाटा तुम्ही टक्केवारीत ठरवता. एकूण टक्केवारी 100% व्हायलाच हवी. उदाहरण: पत्नीला 50%, मुलाला 25%, मुलीला 25%. खातेदाराच्या मृत्यूनंतर बँक या प्रमाणात रक्कम वाटून देते.
पद्धत 2: क्रमाने नॉमिनेशन (Successive)
यात नॉमिनी एका रांगेत असतात. पहिला नॉमिनी हयात असेल तर संपूर्ण रक्कम त्यालाच. पहिला नॉमिनी हयात नसेल तरच दुसऱ्याचा नंबर, मग तिसऱ्याचा. उदाहरण: पहिला — पत्नी, दुसरा — मुलगा, तिसरा — मुलगी. यामुळे “पत्नी आधीच गेली असेल तर?” हा प्रश्न आपोआप सुटतो.
| मुद्दा | एकत्र नॉमिनेशन | क्रमाने नॉमिनेशन |
|---|---|---|
| रक्कम कशी मिळते? | ठरलेल्या टक्केवारीत सगळ्यांना एकाच वेळी | एका वेळी एकालाच, रांगेनुसार |
| कुठे वापरता येतं? | फक्त ठेवी (खातं, FD, RD) | ठेवी + लॉकर + सेफ कस्टडी |
| कोणासाठी योग्य? | ज्यांना मुलांमध्ये ठरवून वाटा द्यायचा आहे | ज्यांना “आधी जोडीदार, मग मुलं” असा क्रम हवा आहे |
| काळजी काय? | टक्केवारी एकूण 100% हवी | क्रम स्पष्ट लिहा, नाहीतर फॉर्मवरच्या क्रमाने धरतात |
बँकेत नॉमिनी कसा बदलायचा किंवा वाढवायचा?
- तुमच्या बँकेचं नेट बँकिंग किंवा मोबाईल ॲप उघडा — अनेक बँकांमध्ये “Nomination” किंवा “Service Request” मध्ये पर्याय असतो.
- ऑनलाइन पर्याय नसेल तर शाखेत जाऊन नॉमिनेशन फॉर्म (नवीन, बदल किंवा रद्द करण्यासाठी वेगवेगळे) मागा.
- प्रत्येक नॉमिनीचं पूर्ण नाव, नातं, पत्ता आणि जन्मतारीख नीट लिहा. नॉमिनी अल्पवयीन असेल तर त्याच्या वतीने पैसे घेणाऱ्या प्रौढ व्यक्तीचं नाव द्या.
- एकत्र पद्धत निवडली तर प्रत्येकाची टक्केवारी लिहा आणि बेरीज 100% आहे ना ते तपासा.
- संयुक्त खातं असेल तर सगळ्या खातेदारांच्या सह्या लागतात.
- बँकेकडून लेखी पोचपावती (acknowledgement) घ्या आणि पासबुक/स्टेटमेंटवर नॉमिनी नोंदला गेलाय का ते बघा.
बँक लॉकर: इथे फक्त क्रमाने नॉमिनी
आपल्याकडे दागिने, घराचे मूळ कागद, मृत्युपत्र अशा गोष्टी अनेक जण बँक लॉकरमध्ये ठेवतात. लॉकर आणि बँकेत सेफ कस्टडीत ठेवलेल्या वस्तूंसाठी नियम थोडा वेगळा आहे — इथे फक्त क्रमाने (successive) नॉमिनेशन करता येतं, जास्तीत जास्त चार जणांचं. म्हणजे लॉकरमधल्या वस्तू टक्केवारीत वाटून देता येत नाहीत; पहिला नॉमिनी हयात असेल तर तोच लॉकर उघडू शकतो आणि वस्तू नेऊ शकतो.
याचा अर्थ एक महत्त्वाची गोष्ट: लॉकरमधलं सोनं कोणाला किती द्यायचं हे ठरवायचं असेल तर ते मृत्युपत्रात लिहा. नॉमिनी फक्त लॉकरमधल्या वस्तू बँकेकडून ताब्यात घेतो; त्यानंतर त्या वस्तू खऱ्या वारसांमध्ये कशा वाटायच्या, हे मृत्युपत्र किंवा वारसा कायदा ठरवतो.
- संयुक्त लॉकर असेल तर नॉमिनी नोंदवायला, बदलायला किंवा रद्द करायला सगळ्या संयुक्त धारकांच्या सह्या लागतात.
- लॉकरमध्ये काय ठेवलंय याची एक साधी यादी (फोटोसह) घरी सुरक्षित ठिकाणी ठेवा आणि विश्वासू व्यक्तीला सांगा.
- लॉकरची चावी कुठे आहे, लॉकर नंबर काय आहे, कोणत्या शाखेत आहे — ही माहिती घरच्यांना माहीत हवी.
डिमॅट खातं आणि म्युच्युअल फंड: SEBI चे 1 सप्टेंबर 2026 पासूनचे नियम
आता शेअर बाजाराकडे वळूया. SEBI ने जानेवारी 2025 मध्ये नॉमिनेशनचे नियम बदलले होते (त्यात जास्त नॉमिनी देण्याची मुभा होती). पण अंमलबजावणीत अडचणी आल्याचं गुंतवणूकदार आणि संस्थांनी सांगितल्यानंतर SEBI ने 29 मे 2026 च्या परिपत्रकाने नियम पुन्हा सोपे केले. हे सुधारित नियम 1 सप्टेंबर 2026 पासून लागू आहेत. महत्त्वाचे मुद्दे सोप्या भाषेत:
- नॉमिनी किती? डिमॅट खातं किंवा म्युच्युअल फंड फोलिओसाठी जास्तीत जास्त 3 नॉमिनी.
- एकट्याच्या नावाचं नवं खातं: नवीन सिंगल खातं/फोलिओ उघडताना नॉमिनी देणं बंधनकारक, नाहीतर “opt-out” (नॉमिनी नको) असं लेखी/ऑनलाइन जाहीर करावं लागतं.
- संयुक्त खातं: नॉमिनेशन ऐच्छिक; पण नॉमिनी द्यायचा किंवा बदलायचा असेल तर सगळ्या संयुक्त धारकांची संमती लागते.
- काय माहिती बंधनकारक? नॉमिनीचं नाव आणि तुमच्याशी नातं. नॉमिनी अल्पवयीन असेल तर जन्मतारीख. मोबाईल, ईमेल, टक्केवारी, नॉमिनीचा KYC वगैरे ऐच्छिक.
- टक्केवारी न दिल्यास? सगळ्या नॉमिनींमध्ये समान वाटणी होते; विषम (odd lot) उरलेले युनिट्स/शेअर्स पहिल्या नॉमिनीला जातात.
- किती वेळा बदलता येतं? हवं तितक्या वेळा — प्रत्येक बदलाची पोचपावती संस्थेने द्यायलाच हवी.
- ऑनलाइन कसं? आधार ई-साईन, डिजिटल सिग्नेचर, किंवा नोंदणीकृत मोबाईल आणि ईमेलवर OTP असलेलं टू-फॅक्टर ऑथेंटिकेशन.
- ऑफलाइन कसं? फॉर्मवर तुमची प्रत्यक्ष सही पुरेशी, साक्षीदाराची सही लागत नाही. पण सहीऐवजी अंगठा लावत असाल तर दोन साक्षीदार लागतात.
- स्टेटमेंटवर दिसणार: तुमच्या निवडीनुसार स्टेटमेंटवर नॉमिनीचं नाव किंवा फक्त “नॉमिनेशन: Yes/No” छापलं जातं.
- नॉमिनी नसलेल्यांना आठवण: ज्यांनी नॉमिनी दिलेला नाही (opt-out केलेल्यांसह), त्यांना वर्षातून दोनदा SMS/ईमेल आणि ॲपमध्ये लॉग-इनवर पॉप-अप येईल.
डिमॅट खातं म्हणजे काय, ते कसं चालतं याची पायाभूत माहिती हवी असेल तर आमचा लेख वाचा: डिमॅट खाते म्हणजे काय — संपूर्ण माहिती. नवीन डिमॅट खातं उघडायचं असेल तर Upstox वर डिमॅट खातं उघडा — खातं उघडतानाच नॉमिनी देऊन टाका.
PF (EPF) आणि NPS: ई-नॉमिनेशन विसरू नका
नोकरदारांसाठी PF हा अनेकदा सगळ्यात मोठा बचतीचा डबा असतो — 15-20 वर्षं नोकरी केली तर लाखो रुपये जमतात. पण अनेकांनी पहिल्या नोकरीत भरलेला नॉमिनेशन फॉर्म (किंवा तोही नाही) एवढाच आधार असतो. लग्न झालं, मुलं झाली, तरी नॉमिनी तोच — कधी आई-वडील, कधी कोणीच नाही.
EPF मध्ये नॉमिनेशन कसं करायचं?
- EPFO च्या मेंबर पोर्टलवर UAN आणि पासवर्डने लॉग-इन करा.
- “Manage” मेन्यूमध्ये “E-Nomination” पर्याय निवडा.
- कुटुंबातील सदस्यांची माहिती — नाव, जन्मतारीख, नातं, आधार, पत्ता — भरा. फोटो लागू शकतो.
- एकापेक्षा जास्त नॉमिनी असतील तर प्रत्येकाचा वाटा टक्केवारीत द्या.
- आधार OTP ने ई-साईन करा. नॉमिनेशन नोंदलं गेलं की पोर्टलवर स्थिती दिसते.
PF नॉमिनी असल्याचा आणखी एक फायदा — कर्मचारी ठेव संलग्न विमा योजनेचा (EDLI) लाभ कुटुंबाला मिळताना प्रक्रिया सोपी होते.
NPS मध्ये नॉमिनी
NPS खात्यातही नॉमिनी देता येतो आणि टक्केवारीत वाटा ठरवता येतो. CRA च्या वेबसाइटवर किंवा तुमच्या POP/बँकेमार्फत नॉमिनेशन बदलता येतं. NPS बद्दल अधिक माहितीसाठी NPS: पगारदारांसाठी टॅक्स बचत आणि पेन्शन प्लॅन हा लेख वाचा.
विमा पॉलिसी: नॉमिनी आणि “बेनिफिशियल नॉमिनी”
विम्याचा तर उद्देशच कुटुंबाचं संरक्षण आहे. पण विचार करा — ₹1 कोटींचा टर्म इन्शुरन्स आहे आणि नॉमिनी चुकीचा किंवा जुना आहे, तर तो उद्देशच फसतो.
विमा कायद्यात एक खास तरतूद आहे — पॉलिसीधारकाने आई-वडील, पत्नी/पती किंवा मुलं यांना नॉमिनी केलं असेल, तर त्यांना “बेनिफिशियल नॉमिनी” मानलं जातं. म्हणजे सर्वसाधारणपणे विम्याची रक्कम त्यांच्याच फायद्यासाठी असते — फक्त “ट्रस्टी” म्हणून नव्हे. इतर नातेवाईक किंवा मित्र नॉमिनी असतील तर ते रक्कम घेऊन कायदेशीर वारसांसाठी सांभाळणारे ठरू शकतात.
| परिस्थिती | काय करावं? |
|---|---|
| लग्नाआधी आई-वडिलांना नॉमिनी केलं होतं | लग्नानंतर जोडीदार/मुलांची नावं जोडा किंवा टक्केवारी ठरवा |
| नॉमिनी अल्पवयीन मुलगा/मुलगी | “अपॉइंटी” (मूल मोठं होईपर्यंत रक्कम घेणारी प्रौढ व्यक्ती) नक्की नोंदवा |
| नॉमिनीचं निधन झालं | लगेच नवा नॉमिनी द्या, नाहीतर रक्कम कायदेशीर वारसांकडे जाण्याची लांब प्रक्रिया |
| कर्जासाठी पॉलिसी बँकेकडे assign केली | कर्ज फिटल्यावर reassignment करून नॉमिनी पुन्हा तपासा |
| पत्नी व मुलांसाठी पैसे पूर्णपणे सुरक्षित करायचे आहेत | MWP Act अंतर्गत पॉलिसीचा पर्याय विमा सल्लागाराशी बोलून पाहा |
टर्म इन्शुरन्स किती कव्हरचा हवा याबद्दल सविस्तर: टर्म इन्शुरन्स किती हवे? महाराष्ट्रातील तरुण जोडप्यांसाठी गाइड.
🛡️ तुमच्या कुटुंबाचं नॉमिनेशन ऑडिट एकत्र करूया
कोणत्या खात्यात नॉमिनी नाही, कुठे जुना आहे, आणि नॉमिनी-मृत्युपत्राचा मेळ कसा घालायचा — तुमची यादी सांगा, सोप्या मराठीत मार्गदर्शन करू.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडानॉमिनी विरुद्ध कायदेशीर वारस: सगळ्यात मोठा गैरसमज
नॉमिनी नियम 2026 कितीही सोपे झाले तरी एक गोष्ट बदललेली नाही. आता हा भाग नीट लक्ष देऊन वाचा, कारण इथेच सगळ्यात जास्त गोंधळ होतो. बहुतेक लोकांना वाटतं — “मी ज्याला नॉमिनी केलं, त्यालाच सगळे पैसे कायमचे मिळणार.” पण कायद्याच्या दृष्टीने हे नेहमी खरं नसतं.
नॉमिनी हा अनेकदा “पैसे स्वीकारणारा” असतो, “अंतिम मालक” असेलच असं नाही. बँक, कंपनी किंवा फंड नॉमिनीला पैसे देऊन आपली जबाबदारी संपवते. पण त्यानंतर ते पैसे कोणाचे — हे मृत्युपत्र (Will) असेल तर त्यानुसार, नसेल तर लागू वारसा कायद्यानुसार (उदा. हिंदू वारसा कायदा) ठरतं.
सर्वोच्च न्यायालयाने 2023 मध्ये शेअर्सबाबतच्या एका प्रकरणात (Shakti Yezdani विरुद्ध Jayanand Salgaonkar) स्पष्ट केलं की कंपनी कायदा किंवा डिपॉझिटरी कायद्यातील नॉमिनेशनमुळे नॉमिनी आपोआप मालक होत नाही; वारसा कायदा वरचढ ठरतो. बँक ठेवींबाबतही सर्वसाधारण कायदेशीर भूमिका अशीच आहे की नॉमिनी हा वारसांच्या वतीने रक्कम घेणारा असतो.
एक उदाहरण
कोल्हापूरचे विजय पाटील. त्यांनी आपल्या FD मध्ये फक्त मोठ्या मुलाला नॉमिनी केलं, कारण तो जवळ राहतो. मृत्युपत्र केलं नाही. त्यांच्या निधनानंतर बँकेने FD ची रक्कम मोठ्या मुलाला दिली. पण कायद्यानुसार पत्नी, मोठा मुलगा, धाकटी मुलगी — हे सगळे वारस. धाकटी मुलगी आपला हक्क मागू शकते आणि मोठ्या मुलाला ती रक्कम वाटून द्यावी लागू शकते. वाद झाला तर कोर्टात जावं लागतं.
जर विजयरावांनी मृत्युपत्रात स्पष्ट लिहिलं असतं — “FD मोठ्या मुलाला, कारण त्याने माझी सेवा केली; घर दोघांना समान” — तर वाद टळला असता.
| मुद्दा | नॉमिनी | कायदेशीर वारस |
|---|---|---|
| कोण ठरवतो? | तुम्ही फॉर्मवर | मृत्युपत्र किंवा वारसा कायदा |
| मुख्य भूमिका | संस्थेकडून पैसे/मालमत्ता ताब्यात घेणे | मालमत्तेचा खरा हक्कदार |
| वेग | जलद — कमी कागदपत्रं | नॉमिनी नसेल तर लांब प्रक्रिया |
| वाद झाल्यास | वारसांना हिस्सा द्यावा लागू शकतो | कोर्ट/मृत्युपत्र अंतिम |
| सर्वोत्तम उपाय | नॉमिनी = मृत्युपत्रातील लाभार्थी असा मेळ घाला | मृत्युपत्र नीट आणि स्पष्ट |
महाराष्ट्रातील सोसायटी फ्लॅट: नॉमिनेशनचा वेगळा मुद्दा
मुंबई, पुणे, ठाणे, नाशिक — महाराष्ट्रात लाखो लोक सहकारी गृहनिर्माण संस्थेत (को-ऑप हाउसिंग सोसायटी) राहतात. सोसायटीचे सदस्य म्हणून तुम्ही सोसायटीकडे नॉमिनेशन फॉर्म भरू शकता. सदस्याच्या मृत्यूनंतर सोसायटी शेअर सर्टिफिकेट आणि सदस्यत्व नॉमिनीच्या नावावर हस्तांतरित करू शकते.
पण इथेही तोच नियम — सोसायटीतील नॉमिनेशनमुळे फ्लॅटची मालकी आपोआप नॉमिनीकडे जात नाही, असं न्यायालयांनी अनेक प्रकरणांत स्पष्ट केलं आहे. नॉमिनी सोसायटीच्या दृष्टीने व्यवहार चालू ठेवतो; पण खरी मालकी मृत्युपत्र किंवा वारसा कायद्यानुसारच ठरते.
- सोसायटीच्या सेक्रेटरीकडून नॉमिनेशन नोंदलं गेलंय का याची लेखी पोचपावती घ्या.
- फ्लॅट कोणाला द्यायचा आहे हे मृत्युपत्रात स्पष्ट लिहा.
- घराचे मूळ कागद (agreement, शेअर सर्टिफिकेट, इंडेक्स II) कुठे आहेत हे घरच्यांना माहीत हवं.
- घर खरेदीच्या खर्चाबद्दल वाचा: महाराष्ट्रात घर खरेदी: स्टॅम्प ड्यूटी आणि नोंदणी खर्च 2026.
मृत्युपत्र (Will) का हवं? नॉमिनीसोबतची जोडी
आपल्याकडे “मृत्युपत्र” हा शब्द ऐकला की लोक घाबरतात — “अजून खूप वेळ आहे.” पण मृत्युपत्र हे म्हातारपणी करायचं काम नाही; ज्याच्या नावावर मालमत्ता आहे आणि ज्याच्यावर कोणी अवलंबून आहे, त्याने ते करावं. काही साध्या गोष्टी:
- मृत्युपत्र साध्या कागदावर लिहिता येतं; स्टॅम्प पेपर लागत नाही.
- त्यावर तुमची सही आणि दोन साक्षीदारांच्या सह्या आवश्यक असतात. साक्षीदार शक्यतो लाभार्थी नसावेत.
- मृत्युपत्राची नोंदणी (registration) करणं बंधनकारक नाही, पण नोंदणी केल्यास वाद कमी होतात आणि ते सुरक्षित राहतं.
- तुम्ही आयुष्यात कितीही वेळा नवं मृत्युपत्र करू शकता; सगळ्यात शेवटचं ग्राह्य धरलं जातं.
- मालमत्ता मोठी किंवा गुंतागुंतीची असेल (व्यवसाय, अनेक घरं, परदेशातील मालमत्ता) तर वकिलाचा सल्ला नक्की घ्या.
स्टेप बाय स्टेप: एका रविवारी संपूर्ण कुटुंबाचं नॉमिनेशन ऑडिट
दिवाळीच्या आधीचा एखादा रविवार निवडा. चहा घ्या, कुटुंबातल्या जोडीदाराला सोबत बसवा आणि ही यादी पूर्ण करा. साधारण 2-3 तासांत बहुतेक काम होतं.
- एक साधी शीट (कागदावर किंवा मोबाईलमध्ये) बनवा: मालमत्तेचा प्रकार, संस्था, खाते/फोलिओ क्रमांक, सध्याचा नॉमिनी, बदल हवा का?
- सगळ्या बँकांचे पासबुक/स्टेटमेंट बघा — नॉमिनीचं नाव छापलेलं असतं किंवा नेट बँकिंगमध्ये दिसतं.
- FD आणि RD वेगळ्या तपासा; अनेकदा खात्यात नॉमिनी असतो पण जुन्या FD मध्ये नसतो.
- बँक लॉकर असेल तर शाखेत जाऊन लॉकरचा नॉमिनी (क्रमाने) नोंदलाय का ते विचारा.
- ब्रोकरच्या ॲपमध्ये डिमॅट खात्याचा नॉमिनी तपासा; CDSL/NSDL च्या स्टेटमेंटवर “Nomination: Yes/No” दिसतं.
- म्युच्युअल फंडांसाठी CAS (Consolidated Account Statement) मागवा आणि प्रत्येक फोलिओचा नॉमिनी तपासा.
- EPFO पोर्टलवर ई-नॉमिनेशनची स्थिती बघा; लग्नानंतर अपडेट केलं नसेल तर आजच करा.
- NPS, PPF, सुकन्या, पोस्ट ऑफिस बचत योजना — यांचे नॉमिनी पोस्ट/बँकेत तपासा.
- सगळ्या विमा पॉलिसी (जीवन, टर्म, आरोग्य) काढा आणि नॉमिनी, अपॉइंटी व टक्केवारी तपासा.
- सोसायटीकडे फ्लॅटचं नॉमिनेशन आहे का ते विचारा.
- सगळ्या ठिकाणी नॉमिनी आणि मृत्युपत्रातील लाभार्थी एकमेकांशी जुळतात का ते बघा.
- ही संपूर्ण यादी एका सुरक्षित फाइलमध्ये ठेवा आणि जोडीदार किंवा विश्वासू व्यक्तीला ती कुठे आहे ते सांगा. पासवर्ड/PIN मात्र या यादीत लिहू नका.
₹ उदाहरण: पुण्यातील देसाई कुटुंबाचा नॉमिनेशन प्लॅन
आता एका काल्पनिक पण अगदी आपल्या आसपास दिसणाऱ्या कुटुंबाचं उदाहरण घेऊ. अमित देसाई (42), पुण्यात IT कंपनीत नोकरी. पत्नी स्नेहा (39), शिक्षिका. मुलगा आर्यन (14) आणि मुलगी सई (10). अमितच्या आई (68) त्यांच्यासोबत राहतात. अमितची मालमत्ता अशी:
| मालमत्ता | अंदाजे रक्कम | आधीचा नॉमिनी | नवीन प्लॅन |
|---|---|---|---|
| पगार खातं (बँक 1) | ₹3 लाख | आई (लग्नापूर्वीचं) | क्रमाने: स्नेहा → आर्यन → सई |
| FD (बँक 2) | ₹8 लाख | कोणी नाही | एकत्र: स्नेहा 60%, आर्यन 20%, सई 20% |
| बँक लॉकर | दागिने व कागद | कोणी नाही | क्रमाने: स्नेहा → आर्यन; वाटणी मृत्युपत्रात |
| डिमॅट (शेअर्स) | ₹6 लाख | स्नेहा | स्नेहा 100% — ठीक, मृत्युपत्राशी जुळवलं |
| म्युच्युअल फंड (4 फोलिओ) | ₹12 लाख | 2 फोलिओत नाही | सगळ्या फोलिओत स्नेहा 70%, आई 30% |
| EPF | ₹18 लाख | आई (पहिल्या नोकरीचं) | ई-नॉमिनेशन: स्नेहा 70%, आर्यन 15%, सई 15% |
| टर्म इन्शुरन्स ₹1.5 कोटी | — | स्नेहा | स्नेहा — बेनिफिशियल नॉमिनी; ठीक |
| सोसायटी फ्लॅट | ₹85 लाख | कोणी नाही | सोसायटीत स्नेहा नॉमिनी + मृत्युपत्रात स्पष्ट उल्लेख |
या एका रविवारच्या कामाने काय झालं? सुमारे ₹47 लाखांच्या बँक, फंड आणि PF रकमेसाठी आणि ₹1.5 कोटींच्या विम्यासाठी कुटुंबाला आता जलद आणि स्पष्ट मार्ग मिळाला. आईसाठी म्युच्युअल फंडात 30% वाटा ठेवल्याने त्यांचीही सोय झाली. आणि मृत्युपत्रात सगळं एकाच भाषेत लिहिल्याने भविष्यात वाद होण्याची शक्यता खूप कमी झाली.
नॉमिनी देताना टाळायच्या 8 मोठ्या चुका
- नॉमिनीचा रकाना रिकामा सोडणं — सगळ्यात मोठी आणि सगळ्यात सामान्य चूक.
- लग्नानंतर, मुलं झाल्यानंतर किंवा घटस्फोटानंतर नॉमिनी न बदलणं — आयुष्य बदललं की नॉमिनीही तपासा.
- नॉमिनीचं नाव अर्धवट किंवा चुकीचं लिहिणं — आधार/PAN वर जसं नाव आहे तसंच लिहा; “सौ. पाटील” असं नको.
- अल्पवयीन नॉमिनीसाठी पालक/अपॉइंटी न देणं — मूल लहान असताना पैसे कोण घेणार हे स्पष्ट हवं.
- नॉमिनीचं निधन झाल्यावर नवा नॉमिनी न देणं.
- फक्त नॉमिनीवर विसंबून मृत्युपत्र न करणं — नॉमिनी आणि वारस वेगळे असू शकतात हे विसरू नका.
- घरच्यांना काहीच न सांगणं — नॉमिनी केलं पण नॉमिनीलाच माहीत नाही, तर क्लेम कसा होणार?
- एजंट किंवा अनोळखी व्यक्तीला नॉमिनेशनसाठी OTP/सही देणं — फसवणुकीचा धोका.
कोणासाठी कोणता नॉमिनी? साधं मार्गदर्शन
प्रत्येक कुटुंब वेगळं असतं, पण काही सर्वसाधारण दिशा उपयोगी पडतात:
| तुमची परिस्थिती | सर्वसाधारण दिशा |
|---|---|
| अविवाहित, आई-वडिलांसोबत राहता | आई-वडील नॉमिनी; भावंडांना क्रमाने पुढे |
| विवाहित, लहान मुलं | जोडीदार प्रथम; मुलांसाठी अपॉइंटी; मृत्युपत्र लगेच |
| ज्येष्ठ नागरिक जोडपं | एकमेकांना प्रथम, मग मुलं — क्रमाने; संयुक्त खाती “Either or Survivor” |
| एकल पालक | मुलं नॉमिनी + विश्वासू पालक/अपॉइंटी; मृत्युपत्रात संरक्षक (guardian) नेमा |
| व्यवसायिक/दुकानदार | वैयक्तिक खात्यांमध्ये नॉमिनी; व्यवसायासाठी भागीदारी करार आणि मृत्युपत्र स्पष्ट |
| परदेशात राहणारी मुलं | भारतात राहणाऱ्या विश्वासू व्यक्तीला क्रमाने पुढे ठेवा; ऑनलाइन क्लेमची माहिती द्या |
ज्येष्ठ नागरिकांच्या बचतीबद्दल अधिक: ज्येष्ठ नागरिक बचत — SCSS vs FD vs पोस्ट ऑफिस MIS.
नॉमिनी नियम 2026: नेहमी विचारले जाणारे प्रश्न (FAQ)
बँक खात्यात आता किती नॉमिनी देता येतात?
1 नोव्हेंबर 2025 पासून बँक ठेवींसाठी (बचत, चालू खातं, FD, RD) जास्तीत जास्त चार नॉमिनी देता येतात — एकत्र (टक्केवारीसह) किंवा क्रमाने.
बँक लॉकरसाठी एकत्र नॉमिनेशन करता येतं का?
नाही. लॉकर आणि सेफ कस्टडीतील वस्तूंसाठी फक्त क्रमाने (एकानंतर एक) नॉमिनेशन करता येतं, जास्तीत जास्त चार जणांचं.
डिमॅट खातं आणि म्युच्युअल फंडात किती नॉमिनी देता येतात?
SEBI च्या 29 मे 2026 च्या परिपत्रकानुसार, 1 सप्टेंबर 2026 पासून डिमॅट खातं किंवा म्युच्युअल फंड फोलिओसाठी जास्तीत जास्त तीन नॉमिनी देता येतात.
नॉमिनीला टक्केवारी दिली नाही तर काय होतं?
डिमॅट आणि म्युच्युअल फंडात टक्केवारी न दिल्यास सगळ्या नॉमिनींमध्ये समान वाटणी होते आणि उरलेला विषम भाग पहिल्या नॉमिनीला जातो.
नॉमिनी म्हणजेच कायदेशीर वारस का?
नेहमी नाही. नॉमिनी संस्थेकडून पैसे घेतो, पण अंतिम मालकी मृत्युपत्र किंवा वारसा कायद्यानुसार ठरू शकते. म्हणून नॉमिनी आणि मृत्युपत्र एकमेकांशी जुळवा.
नॉमिनी नसेल तर पैसे कुटुंबाला मिळतात का?
हो, पण कायदेशीर वारसांना जास्त कागदपत्रं, सगळ्यांच्या संमती, प्रतिज्ञापत्रं आणि काही वेळा कोर्टाचं सक्सेशन सर्टिफिकेट द्यावं लागतं; त्यामुळे खूप वेळ जातो.
नॉमिनी किती वेळा बदलता येतो?
हवं तितक्या वेळा. बँक, डिमॅट, म्युच्युअल फंड, PF आणि विमा — सगळीकडे नॉमिनी बदलता येतो; प्रत्येक बदलाची पोचपावती घ्या.
EPF मध्ये नॉमिनी ऑनलाइन कसा द्यायचा?
EPFO मेंबर पोर्टलवर UAN ने लॉग-इन करा, Manage मध्ये E-Nomination निवडा, कुटुंबातील सदस्यांची माहिती व टक्केवारी भरा आणि आधार OTP ने ई-साईन करा.
अल्पवयीन मुलाला नॉमिनी करता येतं का?
हो. पण मूल लहान असताना त्याच्या वतीने पैसे घेणाऱ्या प्रौढ व्यक्तीचं (पालक/अपॉइंटी) नाव द्या, आणि डिमॅट/फंडात मुलाची जन्मतारीख बंधनकारक आहे.
मृत्युपत्र नोंदणी करणं बंधनकारक आहे का?
नाही. मृत्युपत्र साध्या कागदावर, तुमची सही आणि दोन साक्षीदारांच्या सहीसह करता येतं. नोंदणी ऐच्छिक आहे, पण केल्यास वाद कमी होतात.
शेवटचं सांगणं: प्रेम व्यक्त करण्याचा एक व्यावहारिक मार्ग
मित्रांनो, आपण आयुष्यभर घरच्यांसाठी कष्ट करतो, बचत करतो, गुंतवणूक करतो. पण त्या पैशांपर्यंत घरच्यांना सहज पोहोचता आलं नाही, तर ती सगळी मेहनत अर्धवट राहते. नॉमिनी लावणं, तो वेळोवेळी अपडेट करणं, आणि साधं मृत्युपत्र करणं — ही तीन कामं म्हणजे घरच्यांसाठी आपलं प्रेम व्यक्त करण्याचा एक अतिशय व्यावहारिक मार्ग आहे.
नॉमिनी नियम 2026 समजून घेतले, आता कृती करा. यंदा दिवाळीत घराची साफसफाई करताना, एक रविवार “पैशांच्या कागदांसाठी” राखून ठेवा. आज तपासलेला एक नॉमिनी उद्या तुमच्या कुटुंबाचे महिनोन्महिने वाचवू शकतो. आणि ही माहिती आपल्या आई-वडिलांना, भावंडांना, मित्रांना नक्की पाठवा — कोणाचं तरी मोठं काम होईल.
तुमच्या कुटुंबाचं नॉमिनेशन ऑडिट करायला किंवा गुंतवणूक नीट लावायला मदत हवी असेल तर आम्हाला WhatsApp वर संपर्क करा. नवीन गुंतवणूक सुरू करायची असेल तर Upstox डिमॅट खातं उघडताना पहिल्याच दिवशी नॉमिनी देऊन टाका, आणि SIP कसा सुरू करायचा हे SIP मध्ये गुंतवणूक कशी करावी या लेखात वाचा.
🛡️ तुमच्या कुटुंबाचं नॉमिनेशन ऑडिट एकत्र करूया
कोणत्या खात्यात नॉमिनी नाही, कुठे जुना आहे, आणि नॉमिनी-मृत्युपत्राचा मेळ कसा घालायचा — तुमची यादी सांगा, सोप्या मराठीत मार्गदर्शन करू.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडा